Alles zur Versicherung: Haushaltsversicherung
Ist die Privathaftpflicht in der Haushaltsversicherung enthalten?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Haushaltsversicherung
Kurz gesagt
Die Haushaltsversicherung zahlt in Österreich bei Diebstahl aus dem Auto nur, wenn Ihre Polizze eine eigene Klausel dafür enthält und das versperrte Fahrzeug aufgebrochen wurde. Die Grenzen sind niedrig, in veröffentlichten Bedingungen etwa 400 bis 1.000 Euro je Schaden. Wertsachen wie Bargeld und Schmuck sind ausgenommen, und oft gilt der Schutz nur innerhalb Österreichs.
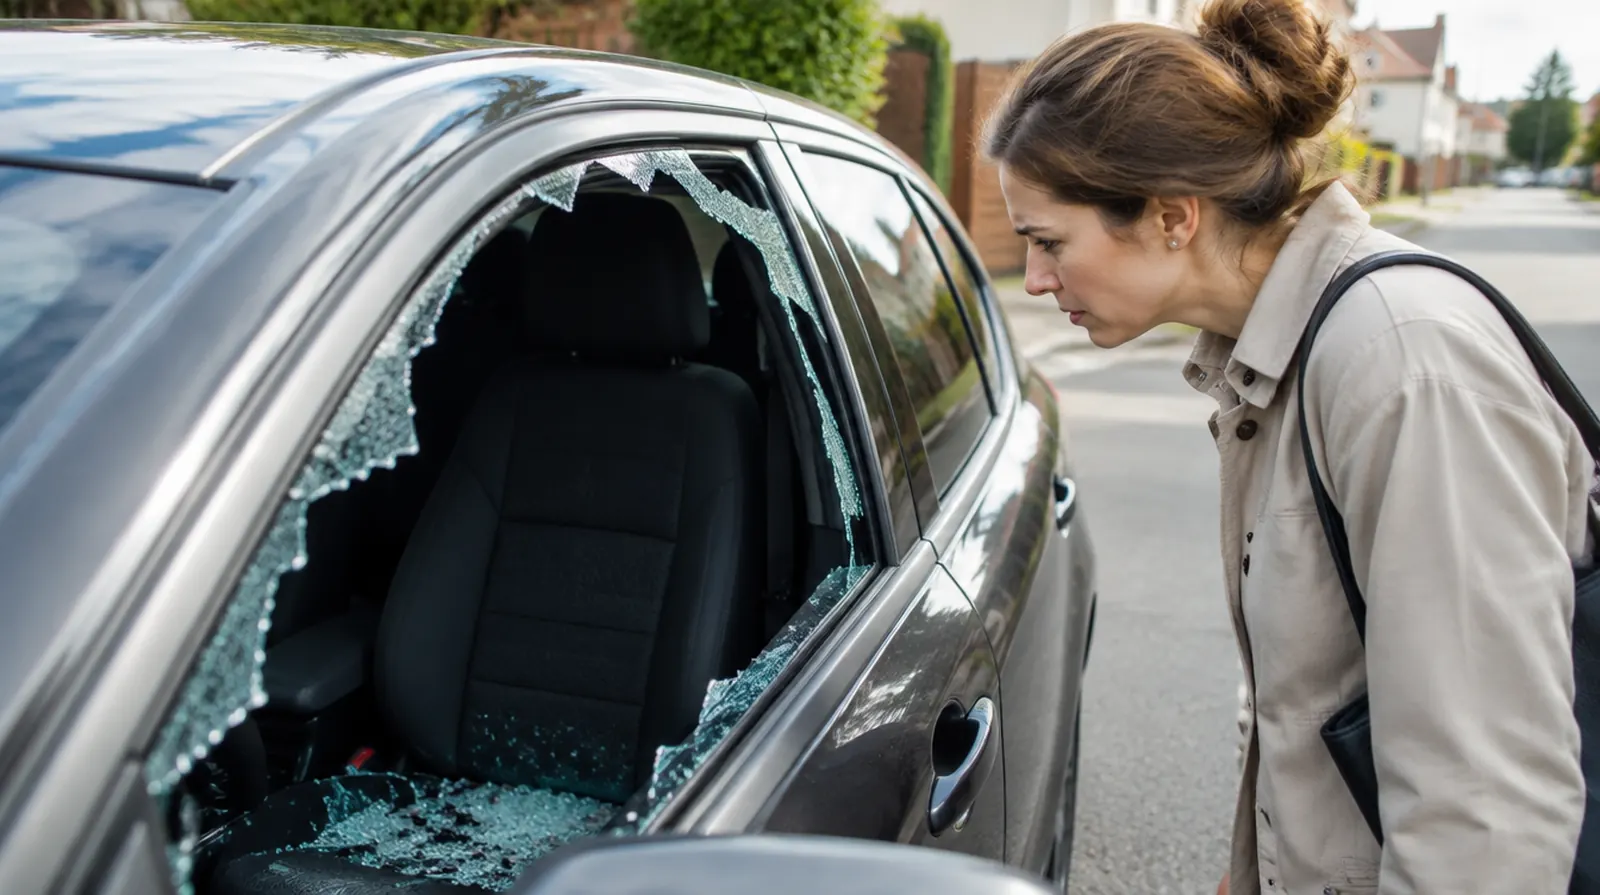
Die Kfz-Klausel steckt meist in besseren Tarifen oder Zusatzpaketen. Entscheidend ist, wie viel sie im Schaden zahlt. Werte aus veröffentlichten Bedingungen.
| Beispiel | Richtwert |
|---|---|
| Polizze ohne Kfz-Klausel | 0 Euro für Sachen aus dem Auto |
| Veröffentlichte Klausel, nur Österreich | bis 400 Euro je Fall und Kalenderjahr |
| Produktübersicht, Stand April 2025, höherer Tarif | bis 1.000 Euro für Einbruchdiebstahl im Kfz |
| Bargeld, Schmuck und Edelmetalle aus dem Auto | 0 Euro, ausgeschlossen |
Stand Oktober 2026, aus veröffentlichten Bedingungen österreichischer Versicherer.
Das Rechenbeispiel ist ein Richtwert aus der Angebotspraxis.
Maßgeblich ist Ihre Polizze.
Rechenbeispiel
Ein Paar aus Linz hat eine Kfz-Klausel mit 1.000 Euro Grenze. Während des Skitags wird die Scheibe eingeschlagen und der versperrte Kofferraum ausgeräumt.
| Schuhe, Jacken, Rucksack | 900 Euro Neuwert |
| Tablet | 450 Euro |
| Bargeld in der Geldtasche | 60 Euro, ausgeschlossen |
| Grenze der Kfz-Klausel | 1.000 Euro |
| Eingeschlagene Scheibe | über die Kaskoversicherung des Autos |
Die Haushaltsversicherung zahlt 1.000 Euro. 350 Euro Sachschaden und das Bargeld bleiben beim Paar. Mit einer Klausel bis 400 Euro wären es 950 Euro Eigenanteil.
Die Haushaltsversicherung schützt den Wohnungsinhalt an der Adresse in der Polizze. Über die Außenversicherung sind mitgenommene Sachen zwar auch unterwegs gedeckt, das Auto zählt dort aber nicht als Gebäude. Für Diebstahl aus dem Fahrzeug braucht es deshalb eine eigene Klausel oder einen Zusatzbaustein.
Die veröffentlichten Klauseln verlangen meist dreierlei: Das Auto war ordnungsgemäß versperrt, die Sachen lagen in einem allseits durch Metall oder Glas verschlossenen Innen- oder Kofferraum, und alle vorhandenen Sicherungen waren eingeschaltet. Ein Cabrio mit Stoffdach oder ein offener Pick-up erfüllt das in der Regel nicht.
| Situation | Gedeckt mit Kfz-Klausel? |
|---|---|
| Seitenscheibe eingeschlagen, Sporttasche aus dem Kofferraum weg | ja, bis zur Grenze |
| Auto war nicht versperrt | nein, kein Einbruchdiebstahl |
| Geldbörse mit Bargeld aus dem Handschuhfach | das Bargeld nicht, Wertsachen sind ausgeschlossen |
| Aufbruch am Urlaubsort in Italien | oft nein, wenn die Klausel nur in Österreich gilt |
| Skier aus der Dachbox gestohlen | meist nein, die Dachbox ist kein fest verschlossener Innenraum |
| Polizze ohne Kfz-Klausel | nein |
Die Leistung ist knapp bemessen. Eine veröffentlichte Klausel eines österreichischen Versicherers deckt Einbruchdiebstahl aus dem versperrten Auto bis 400 Euro je Versicherungsfall und Kalenderjahr, nur in Österreich. Eine aktuelle Produktübersicht nennt 1.000 Euro für Einbruchdiebstahl im privat genutzten Kfz.
Wichtig ist auch die Rangfolge. Viele Klauseln gelten nur, soweit nicht eine andere Versicherung zahlt, etwa die Kaskoversicherung des Autos. Für den Inhalt springt die Kasko aber meist nicht ein, sodass die Haushaltsversicherung dann doch zuständig bleibt.
In Österreich ist das Gesetz hier streng. Nach § 61 VersVG ist der Versicherer von der Leistung frei, wenn Sie den Schaden vorsätzlich oder grob fahrlässig herbeiführen. Anders als in Deutschland gibt es nach dem Gesetz keine anteilige Kürzung.
Viele Polizzen schließen grobe Fahrlässigkeit bis zu einer Summe ausdrücklich ein. Wer aber den Laptop offen auf dem Beifahrersitz liegen lässt, riskiert Streit. Verstauen Sie Wertvolles schon vor der Fahrt im Kofferraum.
Die Klausel lohnt sich, wenn Sie oft Sportausrüstung, Werkzeug oder Einkäufe im Auto lassen, etwa beim Pendeln oder auf dem Weg zur Piste. Achten Sie auf die Grenze und darauf, ob sie auch im Ausland gilt, wenn Sie mit dem Auto in den Urlaub fahren.
Für teure Kameras, Instrumente oder E-Bike-Akkus reicht eine Grenze von 400 oder 1.000 Euro selten. Dafür gibt es eigene Polizzen mit höherem Schutz. Lassen Sie praktisch nie etwas im Wagen, brauchen Sie den Baustein kaum.
Fragen und Antworten
In der Regel nicht.
Die Kasko deckt das Fahrzeug und fest eingebaute Teile,
lose Sachen gehören zur Haushaltsversicherung.
Nur wenn Ihre Polizze Einbruchdiebstahl aus dem Kfz einschließt.
Dann gilt die Grenze der Klausel, oft 400 bis 1.000 Euro für alles zusammen.
Viele Kfz-Klauseln gelten nur in Österreich.
Prüfen Sie den Geltungsbereich, bevor Sie mit vollem Kofferraum in den Urlaub fahren.
Dann zahlt die Versicherung meist nicht,
denn gedeckt ist nur Einbruchdiebstahl aus dem versperrten Fahrzeug.
Die Eigenheimversicherung deckt das Gebäude.
Für den Inhalt im Auto ist die Haushaltsversicherung zuständig,
auch wenn beide oft in einem Paket stecken.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Alles zur Versicherung: Haushaltsversicherung
Ist die Privathaftpflicht in der Haushaltsversicherung enthalten?
Was ist die Außenversicherung der Haushaltsversicherung?
Die Außenversicherung ist der Teil Ihrer Haushaltsversicherung, der für Sachen gilt, die Sie …
Einbruchdiebstahl oder einfacher Diebstahl: Was zahlt die Haushaltsversicherung?
Bei Einbruchdiebstahl zahlt die Haushaltsversicherung bis zur Versicherungssumme, mit eigenen …
Ist mein Handy in der Haushaltsversicherung versichert?
Teilweise. Die Haushaltsversicherung ersetzt Ihr Handy meist zum Neuwert, wenn es bei einem E …
Zahlt die Haushaltsversicherung bei grober Fahrlässigkeit?
Nur wenn Ihre Polizze grobe Fahrlässigkeit ausdrücklich einschließt. Nach § 61 VersVG ist der …
Ihr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen