Glasbruchversicherung: Ceranfeld, Fenster und Wintergarten richtig abgesichert
Die Glasbruchversicherung zahlt, wenn Glas bricht, auch ohne Feuer, Sturm oder Einbruch: der Topf auf dem Kochfeld, der Ball durch die Balkontür, das gesprungene Aquarium. In Österreich ist Glasbruch nicht in jeder Haushaltsversicherung enthalten. Er wird meist als Zusatz zur Haushalts- oder Eigenheimversicherung vereinbart und ist freiwillig.
Ist Glasbruch in meiner Haushaltsversicherung dabei?
Nicht automatisch. Manche Tarife schließen Glasbruch ein, andere nur gegen Aufpreis, einige gar nicht. Maßgeblich ist, was in Ihrer Polizze steht. Prüfen Sie außerdem, welches Glas gemeint ist: Die Haushaltsversicherung deckt das Mobiliar, also Kochfeld, Glasmöbel und Aquarium. Fenster und Türen gehören zum Gebäude und damit in die Eigenheimversicherung oder, in der Mietwohnung, zum Vermieter.
Zwei Arten Glas: was zum Haushalt gehört und was zum Haus
Die Versicherer unterscheiden zwischen Mobiliar- und Gebäudeverglasung. Zum Mobiliar zählen Glastische, Vitrinen, Spiegel, Bilderglas, Aquarien und Terrarien sowie das Glaskeramik- oder Induktionskochfeld, auch wenn es fest eingebaut ist. Zum Gebäude zählen Fenster, Außentüren, Wintergärten, Glasdächer und gläserne Duschabtrennungen.
Die Mobiliarverglasung gehört deshalb zur Haushaltsversicherung, die Gebäudeverglasung zur Eigenheimversicherung. Wer im eigenen Haus wohnt, sollte beide Seiten in seinen Polizzen finden. Fehlt eine, bleibt genau der Schaden offen, der am häufigsten vorkommt.
Wann die Glasbruchdeckung überhaupt zum Zug kommt
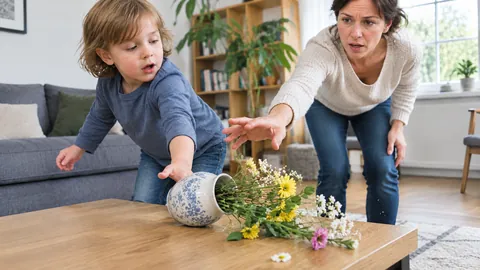
Bricht die Scheibe bei einem Brand, durch Sturm, Hagel oder bei einem Einbruch, zahlt in der Regel schon die Haushalts- oder Eigenheimversicherung über diese Gefahren. Die Glasbruchversicherung braucht es für den Alltag: das umgestoßene Glasregal, den Schlag mit der Leiter, das Kochfeld, das bei einem Sturz des Topfes springt.
Hat jemand anderer das Glas zerbrochen, haftet er, und seine Haftpflicht zahlt. Die eigene Glasbruchdeckung hilft, wenn niemand haftet oder sich der Verursacher nicht findet.
Mietwohnung: wer die Fenster versichert
Fenster und Außentüren gehören dem Vermieter. Das Mietrechtsgesetz erlaubt in § 21 Abs. 1 Z 6, die Prämie einer Glasbruchversicherung für die Verglasung der allgemein benützten Räume einschließlich aller Außenfenster als Betriebskosten zu verrechnen, wenn die Mehrheit der Hauptmieter dem Vertrag zugestimmt hat. Ob Sie das schon bezahlen, zeigt die Betriebskostenabrechnung.
Für Mieter bleibt dann vor allem das eigene Glas: Kochfeld, Glasmöbel, Spiegel und Aquarium. Haben Sie selbst einen Glasschaden verursacht, haften Sie gegenüber dem Vermieter. Deshalb lohnt sich der Blick, ob Ihre Haushaltsversicherung auch Glas in der Mietwohnung einschließt, das nicht Ihnen gehört.
Was versichert ist
Bruch von Glaskeramik- und Induktionskochfeldern
Glasplatten von Möbeln, Vitrinen, Spiegeln und Bildern
Aquarien und Terrarien
Fenster, Außentüren und Glasdächer, wenn die Gebäudeverglasung vereinbart ist
Kosten für eine Notverglasung oder ein vorläufiges Verschließen
Je nach Polizze Wintergärten, Duschabtrennungen und Kunststoffscheiben
Je nach Polizze Gerüst, Kran und Entsorgung
Was nicht versichert ist
Kratzer und Absplitterungen an der Oberfläche
Trinkgläser, Vasen, Geschirr und Leuchtmittel
Brillen, optische Gläser und Bildschirme von Handy, Tablet oder Fernseher
Rahmen und Beschläge, wenn nicht eigens eingeschlossen
Schäden beim Einsetzen, Umbauen oder Transportieren des Glases
Glasbruch nach Brand, Sturm oder Einbruch, den die Hauptpolizze schon deckt
Wer sie braucht
Haushalte mit Glaskeramik- oder Induktionskochfeld
Eigentümer von Häusern mit Wintergarten, Glasdach oder großen Glasflächen
Halter großer Aquarien und Terrarien
Familien mit Kindern oder Hunden und Haushalte mit vielen Glasmöbeln
Mieter, die für Glasschäden in der Wohnung selbst aufkommen müssen
Wer sie nicht braucht
Wer nur übliche Fenster und kein Glaskeramikkochfeld hat: dann bleibt der Schaden meist überschaubar, während die Prämie jedes Jahr fällig wird.
Pech-Rad
Drehen Sie am Rad des Pechs
Sechs Schäden, die wirklich passieren: Das Rad wählt Ihren und zeigt, wer zahlt.
Kosten:
Billigtarif Starker Tarif
Alle sechs Fälle ansehen
Topf springt aufs Ceranfeld, neues Kochfeld samt Einbau. Billigtarif: zahlt, Starker Tarif: zahlt. Das Kochfeld gehört zum Mobiliar. Jede Glasbruchdeckung zur Haushaltsversicherung zahlt den Bruch.
Ball durch die Balkontür, neue Scheibe und Montage. Billigtarif: zahlt nicht, Starker Tarif: zahlt. Die Balkontür ist Gebäudeglas. Ist nur der Haushalt versichert, bleibt sie offen. Ist der Schütze bekannt, zahlt seine Haftpflicht.
Hagelkorn knackt das Glasdach, Überkopfscheibe mit Gerüst. Billigtarif: zahlt nicht, Starker Tarif: zahlt. Hagel ist meist schon über die Eigenheimversicherung gedeckt. Ohne sie zahlt nur eine erweiterte Glasdeckung, die Glasdächer einschließt.
Aquarium reißt über Nacht, Becken und eventuell der Boden. Billigtarif: zahlt, Starker Tarif: zahlt. Das Glas zahlt die Glasbruchdeckung. Ob der Wasserschaden am Boden gedeckt ist, steht in der Haushaltspolizze.
Kratzer im Glastisch, Politur oder neue Platte. Billigtarif: zahlt nicht, Starker Tarif: zahlt nicht. Versichert ist nur der Bruch. Kratzer und Abplatzer zahlt keine Glasbruchversicherung.
Fernseher mit Sprung im Bildschirm, Reparatur oder neues Gerät. Billigtarif: zahlt nicht, Starker Tarif: zahlt nicht. Bildschirme sind keine versicherte Verglasung. Dafür braucht es eine eigene Geräteversicherung.
Was sie kostet
Glasbruch ist ein kleiner Zusatz zur Haushalts- oder Eigenheimversicherung. Die Prämie richtet sich danach, welche Verglasung versichert ist, wie groß Wohnung oder Haus sind und welchen Selbstbehalt Sie wählen. Dazu kommt die Versicherungssteuer.
Wovon der Beitrag abhängt
Mobiliarverglasung allein oder mit Gebäudeverglasung
Wohnnutzfläche oder Glasfläche
Wintergarten, Glasdach und Sonderverglasungen
Selbstbehalt je Schadenfall
Zusatz zur bestehenden Polizze oder eigener Vertrag
Beispielprämien nennen wir nicht, weil Glasbruch meist im Paket mit der Haushalts- oder Eigenheimversicherung kalkuliert wird. Ihre Prämie steht erst im Angebot fest.
Die Tariflinien am Markt
01
Glasbruch im Haushalt
Kochfeld, Glasmöbel, Spiegel und Aquarium als Zusatz zur Haushaltsversicherung. Für Mieter meist ausreichend.
02
Haushalt und Gebäude
Zusätzlich Fenster, Außentüren und Duschabtrennungen. Für Eigentümer und für Mieter ohne Hausversicherung gegen Glasbruch.
03
Erweiterte Glasdeckung
Auch Wintergarten, Glasdach, Kunststoffscheiben und Lichtkuppeln, mit Gerüst- und Krankosten.
Woran Sie einen guten Tarif erkennen
Kriterium
Mindeststandard
Starker Tarif
Warum das zählt
Umfang
Mobiliarverglasung
Mobiliar- und Gebäudeverglasung
Die zerbrochene Balkontür ist Gebäudeglas und fällt aus einer reinen Haushaltsdeckung heraus.
Kochfeld
Glaskeramik eingeschlossen
Glaskeramik und Induktion, ohne Altersgrenze
Ein neues Kochfeld ist oft der teuerste Glasschaden im Haushalt.
Wintergarten und Glasdach
nicht gedeckt
gedeckt, ohne Flächengrenze
Überkopfverglasung ist teuer und braucht oft ein Gerüst.
Kunststoffverglasung
nur Echtglas
auch Acryl, Polycarbonat und Lichtkuppeln
Vordächer, Carports und Wintergärten sind oft aus Kunststoff.
Zusatzkosten
Notverglasung
Notverglasung, Gerüst, Kran und Entsorgung
Bei großen Scheiben übersteigen die Nebenkosten leicht den Glaspreis.
Selbstbehalt
fester Betrag je Schaden
kein Selbstbehalt
Glasschäden sind meist klein, ein hoher Selbstbehalt macht die Deckung wertlos.
Anbieter im Überblick
Glasbruch bieten in Österreich alle großen Sachversicherer und die Landesversicherer an, fast immer als Zusatz zur Haushalts- oder Eigenheimversicherung. Was eingeschlossen ist, steht in der jeweiligen Polizze. Die Liste ist ein Marktüberblick.