01
Basis
Invaliditätssumme mit einfacher Progression, Musterfristen, Standard-Gliederwerte. Deckt den schweren Fall, ist bei Vorschäden aber streng.
Privat
Privathaftpflicht Haushaltsversicherung Eigenheim Naturkatastrophen Photovoltaik Bauherrenversicherung Kfz-Versicherung Fahrrad und E-Bike Reiseversicherung Drohnenversicherung Hunde- und Pferdehaftpflicht Tierkrankenversicherung Rechtsschutz Unfallversicherung Berufsunfähigkeit Ablebensversicherung Bestattungsvorsorge Private Pensionsvorsorge Private Krankenversicherung Zusatzkrankenversicherung Zahnversicherung Pflegevorsorge Grundbesitzerhaftpflicht Gewässerschadenhaftpflicht Jagdhaftpflicht Pferdehaftpflicht Glasbruchversicherung Handyversicherung Motorradversicherung Wohnmobilversicherung Reisekranken Pferde-OP-Versicherung Grundfähigkeit KinderinvaliditätGewerbe
Betriebshaftpflicht Berufshaftpflicht D&O-Versicherung Firmenrechtsschutz Betriebsinhalt Betriebsgebäude Betriebsunterbrechung Elektronikversicherung Maschinenbruch Bauwesenversicherung Transportversicherung Flottenversicherung Cyberversicherung Kreditversicherung Betriebliche Vorsorge Betriebliche Krankenversicherung Gruppenunfallversicherung Nach BetriebsartRatgeber
Welche Versicherungen brauche ich? Wer zahlt den Schaden? Versicherungen, die nicht jeder braucht Kündigungsfristen Versicherungsfragen Bedingungen aller Tarife vergleichenVersicherer
Versicherer in Österreich Versicherer von A bis Z Versicherer in Spanien Beschwerden im VergleichKontakt
+49 3375 29 12 77 Kontakt Kunden-Login, Verträge, DokumenteSprache
Deutsch English Español Boot und YachtStartseite / Versicherungsmakler / Privat
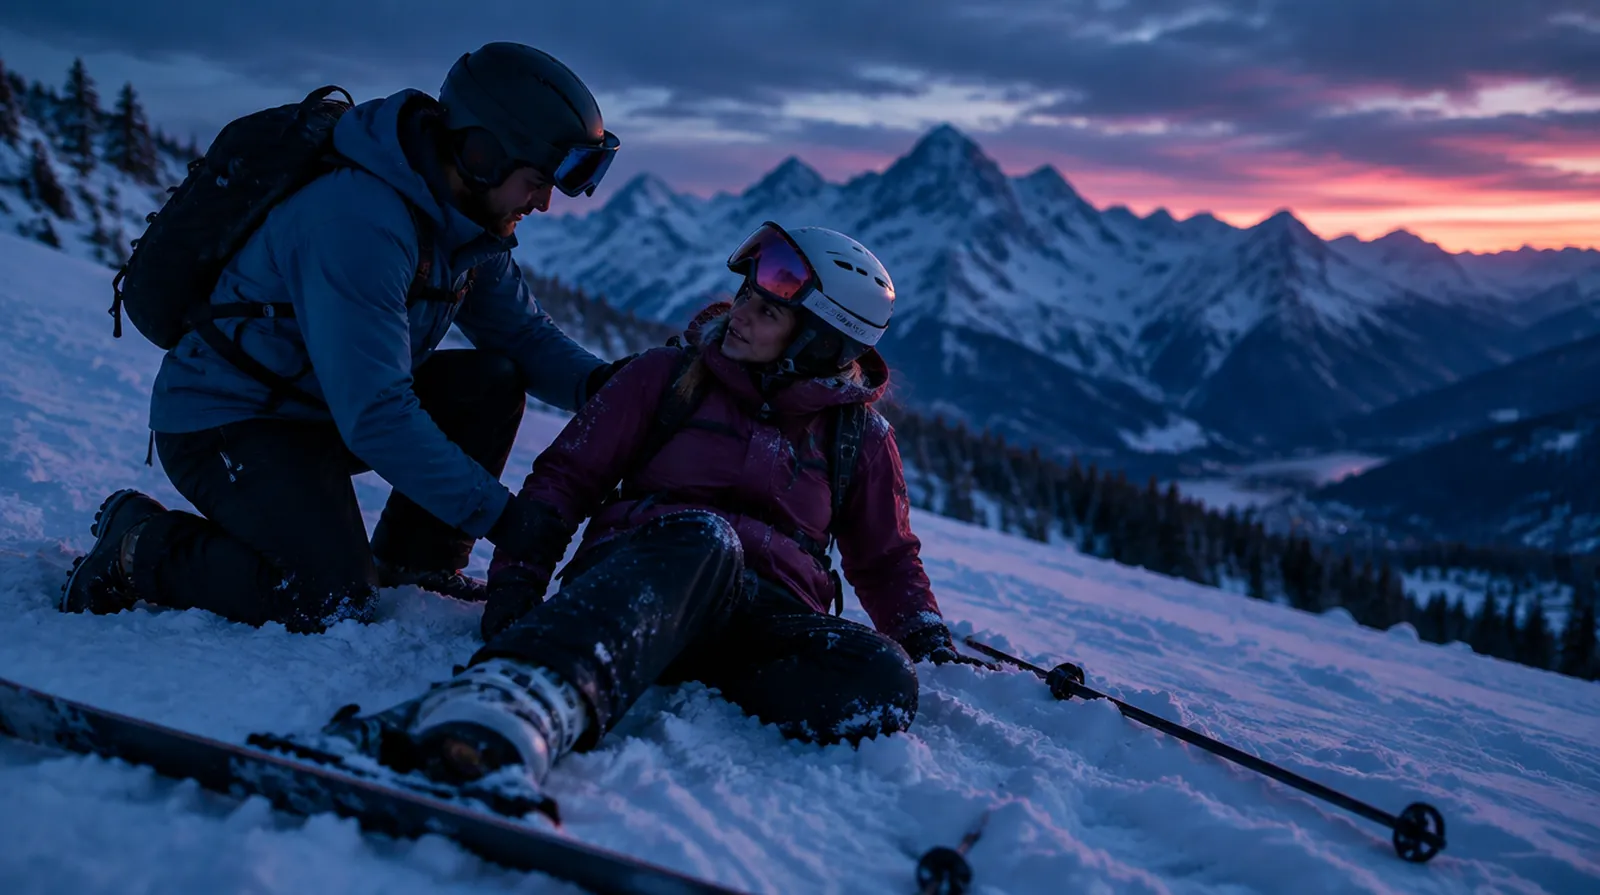
Die gesetzliche Unfallversicherung deckt Arbeitsunfälle, Wegunfälle und Unfälle in Schule und Studium. Wer sich beim Wandern, Skifahren oder im eigenen Haushalt verletzt, bekommt von ihr keine Leistung. Die private Unfallversicherung zahlt dann einen Kapitalbetrag nach dem Grad der dauernden Invalidität.
Die Frage, die hier fast jeder zuerst stellt
Nein. Die AUVA ist nur für Arbeits- und Wegunfälle sowie für Unfälle in Schule und Studium zuständig. Nach einem Freizeitunfall übernimmt die Krankenversicherung zwar die Behandlung, eine Entschädigung für bleibende Folgen, Umbauten oder Einkommensverlust gibt es aber nicht. Diese Lücke schließt nur eine private Unfallversicherung. Wer viel Sport treibt, Kinder hat oder selbstständig ist, sollte sie deshalb ernsthaft prüfen.
Selbst rechnen
Für den Verlust eines Körperteils legen die Bedingungen einen festen Invaliditätsgrad fest. Mit Progression wächst die Leistung bei schweren Fällen überproportional.
Musterwerte, die österreichischen Bedingungen weichen je Versicherer ab.
Die Allgemeine Unfallversicherungsanstalt schützt Beschäftigte, Schülerinnen, Schüler und Studierende, aber nur bei der versicherten Tätigkeit und auf dem Weg dorthin. Der Sturz auf der Skipiste am Wochenende, der Schnitt beim Heckenschneiden und der Unfall mit dem Mountainbike liegen außerhalb. Dort bleibt es bei der Behandlung durch die Krankenkasse.
Und auch im Arbeitsunfall ist der Schutz schmal: Eine Versehrtenrente gibt es in der Regel erst ab einer Minderung der Erwerbsfähigkeit von 20 Prozent. Was eine kleinere, aber dauerhafte Einschränkung kostet, trägt man selbst.
Grundlage sind die Allgemeinen Unfallversicherungsbedingungen (AUVB), deren Musterfassung der Versicherungsverband VVO herausgibt. Für Körperteile und Sinnesorgane nennen sie feste Invaliditätsgrade, die jeder Versicherer selbst festlegt. Bei 30 Prozent Invalidität und 100.000 Euro Versicherungssumme fließen ohne Progression 30.000 Euro.
Mit Progression steigt die Leistung bei schweren Verletzungen überproportional. Das hilft im Ernstfall, ändert aber bei den häufigen leichten und mittleren Fällen wenig. Wichtiger ist oft, ob Vorschäden und Abnützung angerechnet werden: Die AUVB erlauben eine Kürzung, wenn Krankheiten oder Gebrechen mitgewirkt haben, ab welchem Anteil, steht im jeweiligen Tarif.
Nach den Musterbedingungen muss die dauernde Invalidität innerhalb eines Jahres nach dem Unfall eingetreten sein. Zusätzlich verlangt der Vertrag, dass sie mit einem ärztlichen Befundbericht innerhalb einer bestimmten Anzahl von Monaten geltend gemacht wird. Der Oberste Gerichtshof behandelt diese Fristen als echte Ausschlussfristen.
Deshalb nach jedem Unfall mit möglichen Dauerfolgen: sofort melden, Befunde sammeln und rechtzeitig vor Fristende einen Bericht des behandelnden Arztes einreichen, der eine dauernde Beeinträchtigung zumindest für möglich hält. Die endgültige Bemessung kann später folgen.
Was versichert ist
Was nicht versichert ist
Wer sie braucht
Wer sie nicht braucht
Pech-Rad
Sechs Schäden, die wirklich passieren: Das Rad wählt Ihren und zeigt, wer zahlt.
Kosten:
Die Prämie hängt vor allem von Versicherungssumme, Progression und Risikogruppe ab. Wer körperlich arbeitet, zahlt mehr als jemand im Büro, Kinder sind vergleichsweise günstig.
Wovon der Beitrag abhängt
Wir nennen keine Prämienspanne, weil die Tarife zu stark von Summe, Progression und Beruf abhängen. Ihre Prämie steht erst im Angebot fest.
01
Basis
Invaliditätssumme mit einfacher Progression, Musterfristen, Standard-Gliederwerte. Deckt den schweren Fall, ist bei Vorschäden aber streng.
02
Komfort
Verbesserte Gliederwerte, höhere Progression, Zeckenbiss und Bergungskosten eingeschlossen, Anrechnung von Vorschäden erst ab einem höheren Anteil.
03
Premium
Hohe Progression, lange Meldefristen, Unfallrente, erweiterte Unfalldefinition für Verrenkungen und Zerrungen, Assistance nach dem Unfall.
| Kriterium | Mindeststandard | Starker Tarif | Warum das zählt |
|---|---|---|---|
| Gliederwerte | Werte der Musterbedingungen | deutlich erhöhte Werte für Hand, Finger, Bein und Auge | Der Invaliditätsgrad bestimmt direkt, wie viel ausbezahlt wird. |
| Meldefrist für Invalidität | 15 Monate ab Unfalltag | 24 Monate oder mehr | Eine verpasste Frist kostet den ganzen Anspruch, auch bei eindeutiger Verletzung. |
| Anrechnung von Vorschäden | Kürzung ab 25 Prozent Mitwirkung | Kürzung erst ab 50 Prozent oder später | Mit den Jahren hat fast jeder Abnützungen, und genau dort setzt die Kürzung an. |
| Erweiterter Unfallbegriff | Verrenkungen durch erhöhte Kraftanstrengung | auch Eigenbewegungen, Zerrungen und Risse ohne äußere Einwirkung | Der Kreuzbandriss beim Skifahren ohne Sturz ist sonst oft nicht versichert. |
| Zeckenbiss | FSME eingeschlossen | FSME und Borreliose eingeschlossen | Wer im Wald und am Berg unterwegs ist, trägt dieses Risiko regelmäßig. |
| Bergungskosten | bis 10.000 € | bis 25.000 € oder mehr, auch Suchkosten | Hubschraubereinsätze im Gebirge werden nicht immer von der Krankenkasse übernommen. |
| Progression | bis 300 Prozent | 400 bis 500 Prozent | Bei sehr schweren Unfällen reicht die einfache Summe selten für ein Leben mit Behinderung. |
Unfallversicherung ist in Österreich ein Standardprodukt fast aller Schaden- und Unfallversicherer. Die Übersicht nennt Anbieter, die in dieser Sparte sicher am Markt sind, und sagt nichts darüber, mit wem wir zusammenarbeiten.
| Versicherer | Einordnung |
|---|---|
| UNIQA | börsennotierter Versicherungskonzern mit Sitz in Wien, Vertreter und Makler |
| Wiener Städtische | Teil der Vienna Insurance Group, Vertreter, Bankvertrieb und Makler |
| Generali | österreichische Tochter der Generali-Gruppe, Vertreter und Makler |
| Allianz | österreichische Gesellschaft der Allianz-Gruppe, Vertreter und Makler |
| Donau Versicherung | Teil der Vienna Insurance Group, Vertreter und Makler |
| Grazer Wechselseitige | Versicherungsverein aus Graz, Vertreter und Makler |
| Zurich | österreichische Gesellschaft der Zurich-Gruppe, Vertreter und Makler |
| Helvetia | österreichische Gesellschaft der Schweizer Helvetia-Gruppe, Vertreter und Makler |
Bedingungen aller Tarife vergleichen 17 Tarife von 10 Anbietern, Stand 24. Oktober 2026
Einzel- und Familienpolizze
Eine Polizze für eine Person oder die ganze Familie, jede Person mit eigener Invaliditätssumme.
Kinderunfallversicherung
Hohe Summen bei niedriger Prämie, je nach Tarif mit Einschluss von Vergiftungen und Verbrennungen, wie sie bei Kleinkindern typisch sind.
Seniorenunfallversicherung
Niedrigere Summen, dafür Hilfeleistungen nach dem Unfall wie Heimhilfe, Menüservice und Fahrtendienst.
Unfallversicherung mit Prämienrückgewähr
Ein Teil der Prämie wird angespart und am Ende ausbezahlt. Deutlich teurer als der reine Risikoschutz.
Unfallrente
Lebenslange monatliche Zahlung ab einem vereinbarten Invaliditätsgrad, ergänzend zur Kapitalleistung.
Mythos oder Wahrheit
Fünf Sätze, die man über diese Versicherung hört. Tippen Sie zuerst, dann lösen wir auf.
Die AUVA zahlt auch, wenn ich mich am Wochenende beim Skifahren verletze.
Das stimmt nicht.
Falsch. Für Freizeitunfälle ist die AUVA nicht zuständig, da bleibt nur die Behandlung über die Krankenkasse. Eine Entschädigung für ein dauerhaft steifes Knie gibt es vom Staat nicht.
Die private Unfallversicherung zahlt zusätzlich zu allem, was die AUVA leistet.
Das stimmt.
Stimmt. Die private Leistung richtet sich nur nach dem Invaliditätsgrad und der vereinbarten Summe. Eine Versehrtenrente wird nicht angerechnet, beide fließen nebeneinander.
Mit einem Achterl zu viel ist der Unfallschutz weg.
Das stimmt nicht.
Nicht automatisch. Ausgeschlossen sind Unfälle durch eine Bewusstseinsstörung, und viele Tarife legen dafür eine Promillegrenze fest. Außerdem muss der Alkohol den Unfall tatsächlich verursacht haben.
Eine Unfallrente gibt es auch privat, nicht nur von der AUVA.
Das stimmt.
Stimmt. Viele Versicherer bieten eine private Unfallrente an, meist ab einem Invaliditätsgrad von 50 Prozent. Sie zahlt dann lebenslang monatlich, auf Wunsch zusätzlich zu einer Kapitalleistung.
Ein Hundebiss ist ein Fall für die Unfallversicherung.
Das stimmt.
Stimmt, der Biss wirkt plötzlich von außen auf den Körper. Bezahlt wird aber nur ein bleibender Schaden, etwa eine eingeschränkte Hand. Behandlungskosten und Schmerzengeld holt man sich beim Halter und dessen Haftpflichtversicherung.
Fragen und Antworten
Ja, Schülerinnen und Schüler sowie Studierende sind über die AUVA für Unfälle im Unterricht,
bei Schulveranstaltungen und auf dem Schulweg versichert.
Nachmittags am Spielplatz, beim Sport im Verein oder in den Ferien gilt dieser Schutz nicht.
Dann ist der Anspruch auf die Invaliditätsleistung in der Regel verloren.
Die Rechtsprechung sieht diese Fristen als Ausschlussfristen,
auf ein Verschulden kommt es meist nicht an.
Deshalb Befunde früh einreichen, auch wenn die endgültige Beurteilung noch aussteht.
Ob der Riss als Unfall gilt, hängt vom Tarif ab.
Klassisch braucht es ein plötzlich von außen wirkendes Ereignis.
Viele Tarife haben den Begriff auf Verrenkungen und Zerrungen durch erhöhte Kraftanstrengung
erweitert, starke auch auf Eigenbewegungen ohne Sturz.
So hoch, dass bei einer mittleren Invalidität von 30 bis 50 Prozent genug Geld für Umbau,
Hilfsmittel und Einkommenseinbußen über mehrere Jahre bleibt.
Die Progression hilft nur bei schweren Fällen, die Basissumme bei allen.
Oft ja.
Der gesetzliche Schutz betrifft auch bei Selbstständigen nur die berufliche Tätigkeit,
und die Leistungen sind begrenzt.
Fällt die eigene Arbeitskraft nach einem Freizeitunfall aus, trägt der Betrieb den Schaden allein.
Nur wenn es vereinbart ist.
Spitalgeld ist ein Zusatzbaustein, der pro Tag im Krankenhaus einen festen Betrag leistet.
Für die meisten ist eine höhere Invaliditätssumme sinnvoller als ein teures Taggeld.
Ja, in der Regel weltweit und rund um die Uhr.
Im Ausland zählen vor allem Bergungs- und Rücktransportkosten,
die viele Unfalltarife bis zu einer festen Summe einschließen.
Die Unfallversicherung zahlt nur nach einem Unfall und bemisst die Leistung am körperlichen
Schaden.
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente,
wenn Sie Ihren Beruf aus gesundheitlichen Gründen nicht mehr ausüben können, auch bei Krankheit.
Nicht jederzeit.
Grundsätzlich zum Ende der Versicherungsperiode.
Bei Verträgen mit längerer Laufzeit können Verbraucher nach dem Versicherungsvertragsgesetz zum
Ende des dritten Jahres kündigen.
Nach einem Schadenfall haben beide Seiten ein Kündigungsrecht.
NAMMERT Versicherungsmakler
Wir holen Angebote ein und melden uns mit einem Vergleich, kostenlos: Es zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Bekomme ich eine Pension, wenn ich meinen Beruf nicht mehr ausüben kann?
Wie hoch soll die Ablebensversicherung sein?
Was bringt eine Gruppenunfallversicherung, wenn die Mitarbeiter über die AUVA versichert sind?
Wie viel zahlt die Krankenkasse beim Wahlarzt zurück?
Bin ich in Österreich in der Arbeit in der Pause und auf der Toilette unfallversichert?
Bin ich in Österreich unfallversichert, wenn ich im Krankenstand arbeiten gehe?
Gibt es eine Übergangsleistung in der Unfallversicherung in Österreich?
Ist eine Unfallversicherung für Pensionisten in Österreich sinnvoll?
Kürzt die Unfallversicherung in Österreich wegen Vorerkrankungen?
Lohnt sich eine Unfallrente in der privaten Unfallversicherung in Österreich?
Lohnt sich eine Unfallversicherung mit Prämienrückgewähr in Österreich?
Was gilt in der Unfallversicherung in Österreich als Unfall?
Was ist das Genesungsgeld in der Unfallversicherung in Österreich?
Was ist der Unterschied zwischen gesetzlicher und privater Unfallversicherung in Österreich?
Was ist eine Sofortleistung bei schweren Verletzungen in der Unfallversicherung in Österreich?
Was passiert mit der Unfallversicherung in Österreich, wenn eine Pflegestufe vorliegt?
Welche Fristen gelten nach einem Unfall für die Unfallversicherung in Österreich?
Wie bekämpfe ich das Gutachten der Unfallversicherung in Österreich?
Wie hoch sollte die Grundsumme der Unfallversicherung in Österreich sein?
Zahlt die Unfallversicherung in Österreich bei Bänderriss oder Kreuzbandriss?
Zahlt die Unfallversicherung in Österreich bei Schlaganfall oder Herzinfarkt?
Zahlt die Unfallversicherung in Österreich bei einem Bandscheibenvorfall?
Zahlt die Unfallversicherung in Österreich bei einem Knochenbruch?
Zahlt die Unfallversicherung in Österreich bei einem Sturz durch Kreislaufprobleme?
Zahlt die Unfallversicherung in Österreich kosmetische Operationen?
Zahlt die Unfallversicherung in Österreich nach einem Zeckenbiss?
Zahlt die private Unfallversicherung in Österreich Schmerzengeld?
Zahlt die private Unfallversicherung in Österreich auch bei einem Arbeitsunfall?
Welche Versicherungen brauche ich?
Zehn Lebenslagen, ehrlich eingeteilt
Ihren Fall suchen, sehen, welche Police zahlt
Polizzen, die nicht jeder braucht
Für wen sie passen und worauf Sie achten sollten
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungStand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Wir sind Makler und vermitteln Ihnen genau den Tarif, den Sie gewählt haben,
bei jedem Versicherer am Markt.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen