01
Projektpolizze
Ein Bauvorhaben von Baubeginn bis Übernahme, Summe nach Auftragswert.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenStartseite / Versicherungsmakler / Gewerbe
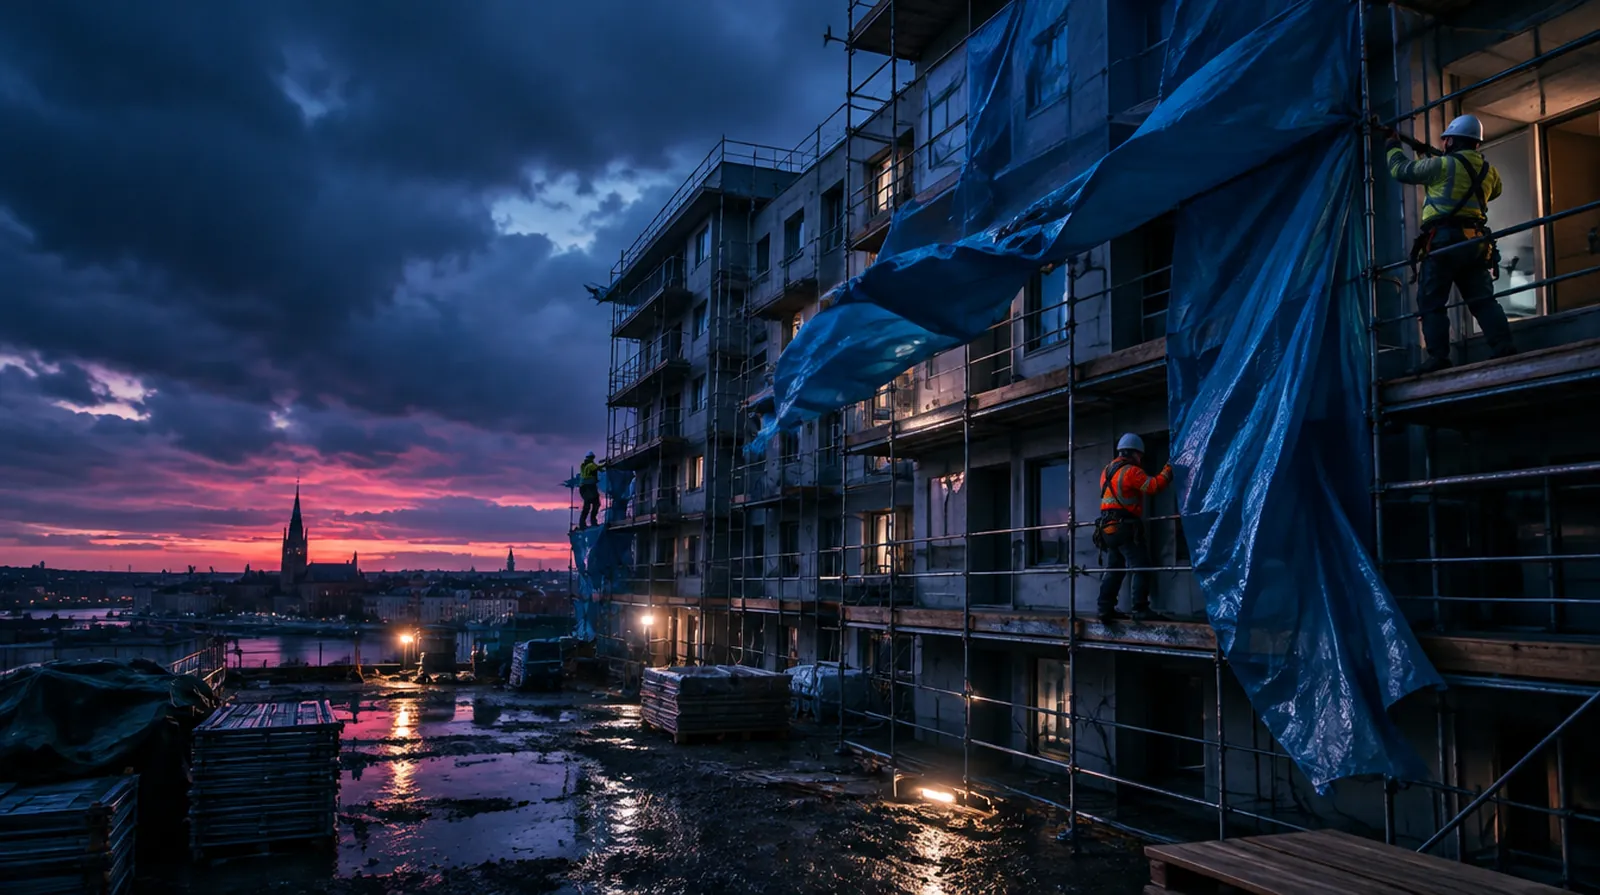
Geht ein Werk vor der Übernahme durch Zufall zugrunde, verliert der Unternehmer nach dem ABGB seinen Entgeltanspruch und baut auf eigene Kosten neu. Die Bauwesenversicherung deckt Schäden am entstehenden Bauwerk durch Unwetter, Vandalismus, Diebstahl eingebauter Teile oder Ausführungsfehler. Sie ist nicht vorgeschrieben, wird aber in vielen Bauverträgen gefordert oder vom Bauherrn für alle Gewerke abgeschlossen.
Die Frage, die hier fast jeder zuerst stellt
Das regelt der Bauvertrag, das Gesetz schreibt es niemandem vor. Häufig schließt der Bauherr eine Bauwesenversicherung für alle Gewerke ab und zieht die Prämie anteilig von den Schlussrechnungen der Unternehmen ab. Fehlt eine solche Polizze, trägt das ausführende Unternehmen das Risiko bis zur Übernahme allein und sollte selbst versichern, bei laufend mehreren Baustellen am besten mit einer Jahrespolizze.
Nach § 1168a ABGB kann der Unternehmer kein Entgelt verlangen, wenn sein Werk vor der Übernahme durch zufällige Umstände zugrunde geht. Die ÖNORM B 2110, die in den meisten österreichischen Bauverträgen vereinbart wird, bleibt bei diesem Grundsatz: Bis zur Übernahme liegt die Gefahr für die Leistung beim Auftragnehmer, Ausnahmen gibt es für Ereignisse aus der Sphäre des Auftraggebers.
Für Schäden durch unbekannte Verursacher auf Baustellen mit mehreren Firmen sieht die ÖNORM eine anteilige Aufteilung auf die ausführenden Unternehmen vor. Wer auf solchen Baustellen arbeitet, zahlt also unter Umständen für Schäden mit, die er nicht verursacht hat. Eine Bauwesenversicherung über alle Gewerke nimmt genau diesen Streit aus der Baustelle.
Die Bauwesenversicherung des Bauherrn umfasst in der Regel das gesamte Bauvorhaben und alle beteiligten Firmen. Die Prämie wird oft über einen Prozentabzug von den Schlussrechnungen weitergegeben. Für das Unternehmen bleibt der Selbstbehalt, der im Schadenfall häufig dem Verursacher angelastet wird.
Bauunternehmen und Baunebengewerbe, die regelmäßig ohne Bauherrenpolizze arbeiten, versichern sich mit einer Jahrespolizze für alle Baustellen, abgerechnet nach Bauumsatz und begrenzt durch eine Höchstsumme je Bauvorhaben.
Bei Dachgeschoßausbau, Aufstockung und Sanierung ist der Altbestand selbst keine Bauleistung. Läuft während der Arbeiten Regen durch eine offene Dachfläche in die Wohnungen darunter, ist dieser Schaden nur gedeckt, wenn die Polizze den Altbestand ausdrücklich einschließt. Parallel sollte der Eigentümer seine Gebäudeversicherung über die Bauarbeiten informieren.
Beschädigt der Bagger die Gasleitung des Nachbarn oder fällt Material auf ein parkendes Auto, zahlt die Betriebshaftpflicht, nicht die Bauwesenversicherung. Eigene Maschinen, Gerüste und Baucontainer sind über die Maschinenbruch- oder Geräteversicherung zu decken. Und ein Mangel, der bloß behoben werden muss, ist kein Sachschaden: Versichert ist nur, was ein Fehler an anderen Bauteilen zerstört.
Was versichert ist
Was nicht versichert ist
Wer sie braucht
Wer sie nicht braucht
Pech-Rad
Sechs Schäden, die wirklich passieren: Das Rad wählt Ihren und zeigt, wer zahlt.
Kosten:
Die Prämie wird als Promillesatz der Bausumme oder bei Jahrespolizzen des Bauumsatzes berechnet, zuzüglich Versicherungssteuer. Bei der Bauherrenpolizze wird sie oft als Prozentsatz der Rechnungssumme an die Firmen weitergegeben.
Wovon der Beitrag abhängt
Veröffentlichte Prämienvergleiche für Bauwesenversicherungen gibt es in Österreich nicht, gerechnet wird je Projekt oder Jahresumsatz. Wir verzichten daher auf Richtwerte, die Prämie steht im Angebot.
01
Projektpolizze
Ein Bauvorhaben von Baubeginn bis Übernahme, Summe nach Auftragswert.
02
Jahrespolizze
Alle Baustellen eines Unternehmens bis zu einer Höchstsumme je Projekt, abgerechnet nach Bauumsatz.
03
Erweiterte Deckung
Mit Altbestand, Diebstahl angelieferter Materialien, Feuer und Grundwasser. Für Sanierung, Tiefbau und exponierte Lagen.
| Kriterium | Mindeststandard | Starker Tarif | Warum das zählt |
|---|---|---|---|
| Umfang | nur die eigene Leistung | alle Gewerke mit Regressverzicht untereinander | Ein gemeinsamer Vertrag erspart die Aufteilung nach ÖNORM bei unbekannten Verursachern. |
| Altbestand | nicht gedeckt | mit eigener Summe mitversichert | Beim Dachgeschoßausbau ist der Schaden an den Wohnungen darunter oft der größte. |
| Diebstahl | nur eingebaute Teile | auch angelieferte Materialien bis zu einer Grenze | Fenster, Kabel und Haustechnik werden meist vor dem Einbau gestohlen. |
| Feuer | ausgeschlossen | eingeschlossen | Sonst braucht der Rohbau eine eigene Feuerdeckung. |
| Grundwasser und Hochwasser | nur außergewöhnliche Ereignisse | klar geregelt, auch für offene Baugruben | Im Tiefbau ist Wasser der häufigste Schadenauslöser. |
| Selbstbehalt | hoch, pauschal | nach Gewerk gestaffelt, bei Vandalismus reduziert | Mittlere Schäden sollen nicht vollständig im Selbstbehalt verschwinden. |
| Jahrespolizze | jede Baustelle einzeln anmelden | automatische Deckung bis Höchstsumme | Eine vergessene Anmeldung ist die häufigste Deckungslücke. |
Die Bauwesenversicherung bieten in Österreich vor allem die großen Sachversicherer mit technischer Abteilung an. Die Annahme richtet sich nach Bauart und Bausumme.
| Versicherer | Einordnung |
|---|---|
| UNIQA | österreichischer Versicherungskonzern, technische Versicherungen für Bau und Industrie |
| Wiener Städtische | Vienna Insurance Group, breites Firmenkundengeschäft |
| Allianz | österreichische Gesellschaft der Allianz-Gruppe, Mittelstand und Industrie |
| Generali | Generali-Gruppe, Außendienst und Makler |
| Zurich | Zurich-Gruppe mit Schwerpunkt Firmenkunden |
| HDI | Talanx-Gruppe, Firmenkunden über Makler |
| Helvetia | Helvetia-Gruppe, Makler und Außendienst |
Bauwesenversicherung des Bauherrn
Ein Vertrag für das gesamte Bauvorhaben und alle Gewerke.
Bauwesenversicherung des Unternehmers
Deckt nur die eigene Leistung, als Projekt- oder Jahrespolizze.
Montageversicherung
Für Haustechnik, Aufzüge oder Anlagen während Montage und Probebetrieb.
Rohbau-Feuerversicherung
Feuer, Blitz und Explosion am entstehenden Gebäude, oft bis zur Fertigstellung in der späteren Gebäudeversicherung enthalten.
Bauherrenhaftpflicht und Betriebshaftpflicht
Für Schäden an Dritten, die die Bauwesenversicherung nicht übernimmt.
Mythos oder Wahrheit
Fünf Sätze, die man über diese Versicherung hört. Tippen Sie zuerst, dann lösen wir auf.
Wer einen Schaden auf der Baustelle nicht verursacht hat, muss dafür auch nichts zahlen.
Das stimmt nicht.
Nicht immer. Bleibt der Täter unbekannt, teilt die ÖNORM B 2110 den Schaden anteilig auf die ausführenden Firmen auf. Eine Bauwesenpolizze über alle Gewerke vermeidet genau diese Rechnung.
Die Bauwesenversicherung zahlt auch, wenn beim Aushub das Nachbarhaus Risse bekommt.
Das stimmt nicht.
Nein. Schäden an fremden Gebäuden sind Haftpflichtschäden und Sache der Betriebshaftpflicht. Die Bauwesenversicherung kümmert sich nur um das eigene Bauvorhaben.
Stürzt ein Bauteil wegen eines Rechenfehlers ein, kann das gedeckt sein.
Das stimmt.
Stimmt. Folgeschäden aus Planungs- und Berechnungsfehlern sind versichert. Die korrigierte Planung selbst zahlt der Planer, nicht die Polizze.
Gerüst und Baucontainer sind in der Bauwesenpolizze mitversichert.
Das stimmt nicht.
Nein. Die Polizze deckt das entstehende Bauwerk. Gerüste, Container und Geräte sind über eine Maschinenbruch- oder Geräteversicherung abzusichern.
Auch private Häuslbauer können eine Bauwesenversicherung abschließen.
Das stimmt.
Stimmt. Viele Versicherer bieten Polizzen für Einfamilienhäuser an, auch bei viel Eigenleistung. Sie laufen bis zur Fertigstellung und sind meist mit einer Einmalprämie bezahlt.
Fragen und Antworten
Nein.
Sie wird aber oft im Bauvertrag verlangt,
bei öffentlichen Ausschreibungen und Generalunternehmern besonders häufig.
Ohne Nachweis gibt es den Auftrag dann nicht.
Wenn es im Bauvertrag vereinbart ist, ja.
Der Abzug ist dann Ihr Anteil an einer Polizze, die auch Ihre Leistung deckt.
Lassen Sie sich die Bedingungen und den Selbstbehalt zeigen.
Für eingebaute Teile ja.
Materialien, die nur angeliefert wurden, sind nur mit besonderem Einschluss versichert.
Werkzeug und Maschinen gehören nie dazu.
Die Prämie ist ein Promillesatz der Bausumme oder des Jahresbauumsatzes,
dazu kommt die Versicherungssteuer.
Sie hängt von Bauart, Bestand oder Neubau, Selbstbehalt und Einschlüssen ab.
Nein.
Die Behebung des Mangels selbst bleibt Sache der Gewährleistung.
Gedeckt ist der Schaden, den der Mangel an anderen Bauteilen verursacht.
Mit einer Bauherrenpolizze über alle Gewerke zahlt diese.
Ohne sie müssen Sie den Verursacher finden und über dessen Haftpflicht vorgehen.
Bleibt er unbekannt, greift bei vereinbarter ÖNORM B 2110 die anteilige Aufteilung.
Ja.
Mit der Übernahme geht die Gefahr auf den Auftraggeber über.
Danach greifen Gewährleistung, Betriebshaftpflicht und die Gebäudeversicherung des Eigentümers.
Nur im Rahmen dessen, was die Polizze für Grund- und Hochwasser vorsieht.
Viele Verträge decken nur außergewöhnliche Ereignisse.
In gefährdeten Lagen gehört dieser Punkt ausdrücklich in die Polizze.
Als Unternehmen mit laufend mehreren Baustellen nicht.
Eine Jahrespolizze deckt alle Projekte bis zur vereinbarten Höchstsumme.
Größere Vorhaben meldet man zusätzlich an.
NAMMERT Versicherungsmakler
Wir holen Angebote ein und melden uns mit einem Vergleich, kostenlos: Es zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Muss ein Betrieb in Österreich eine Haftpflichtversicherung haben?
Deckt meine Betriebsinhaltsversicherung nicht ohnehin Schäden an Maschinen?
Welche Versicherungen brauche ich beim Hausbau in Österreich?
Braucht ein Betriebsgebäude in Österreich eine eigene Versicherung?
Welche Versicherungen brauche ich?
Zehn Lebenslagen, ehrlich eingeteilt
Ihren Fall suchen, sehen, welche Police zahlt
Polizzen, die nicht jeder braucht
Für wen sie passen und worauf Sie achten sollten
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen