01
Haushaltsversicherung
Einbruchdiebstahl aus versperrten Räumen, je nach Tarif auch einfacher Diebstahl im Freien bis zu einer Grenze.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenStartseite / Versicherungsmakler / Privat
In Österreich ist das Fahrrad meist über die Haushaltsversicherung gegen Diebstahl mitversichert, allerdings mit Bedingungen und Obergrenzen. Für teure E-Bikes deckt eine eigene Fahrradpolizze auch Sturz, Vandalismus und Akkuschäden. Pflicht ist eine Versicherung nur für schnellere E-Bikes, die rechtlich als Motorfahrrad gelten.
Die Frage, die hier fast jeder zuerst stellt
Meistens gegen Einbruchdiebstahl aus der versperrten Wohnung oder dem versperrten Kellerabteil, oft auch gegen einfachen Diebstahl im Freien, wenn das Rad mit einem Schloss gesichert war. Viele Tarife begrenzen den Betrag je Rad oder schließen die Nachtstunden aus. Beschädigung durch Sturz, Vandalismus oder Akkudefekt deckt die Haushaltsversicherung nicht. Dafür braucht es eine eigene Fahrrad- oder E-Bike-Versicherung.
Wird das Rad aus der versperrten Wohnung, dem versperrten Kellerabteil oder der Garage gestohlen, ist das ein Einbruchdiebstahl und in jeder Haushaltsversicherung gedeckt. Im Freien ist es einfacher Diebstahl, und der ist nur versichert, wenn der Tarif ihn einschließt. Häufig gilt dann eine Obergrenze je Rad und eine Pflicht zum Absperren mit einem eigenen Schloss.
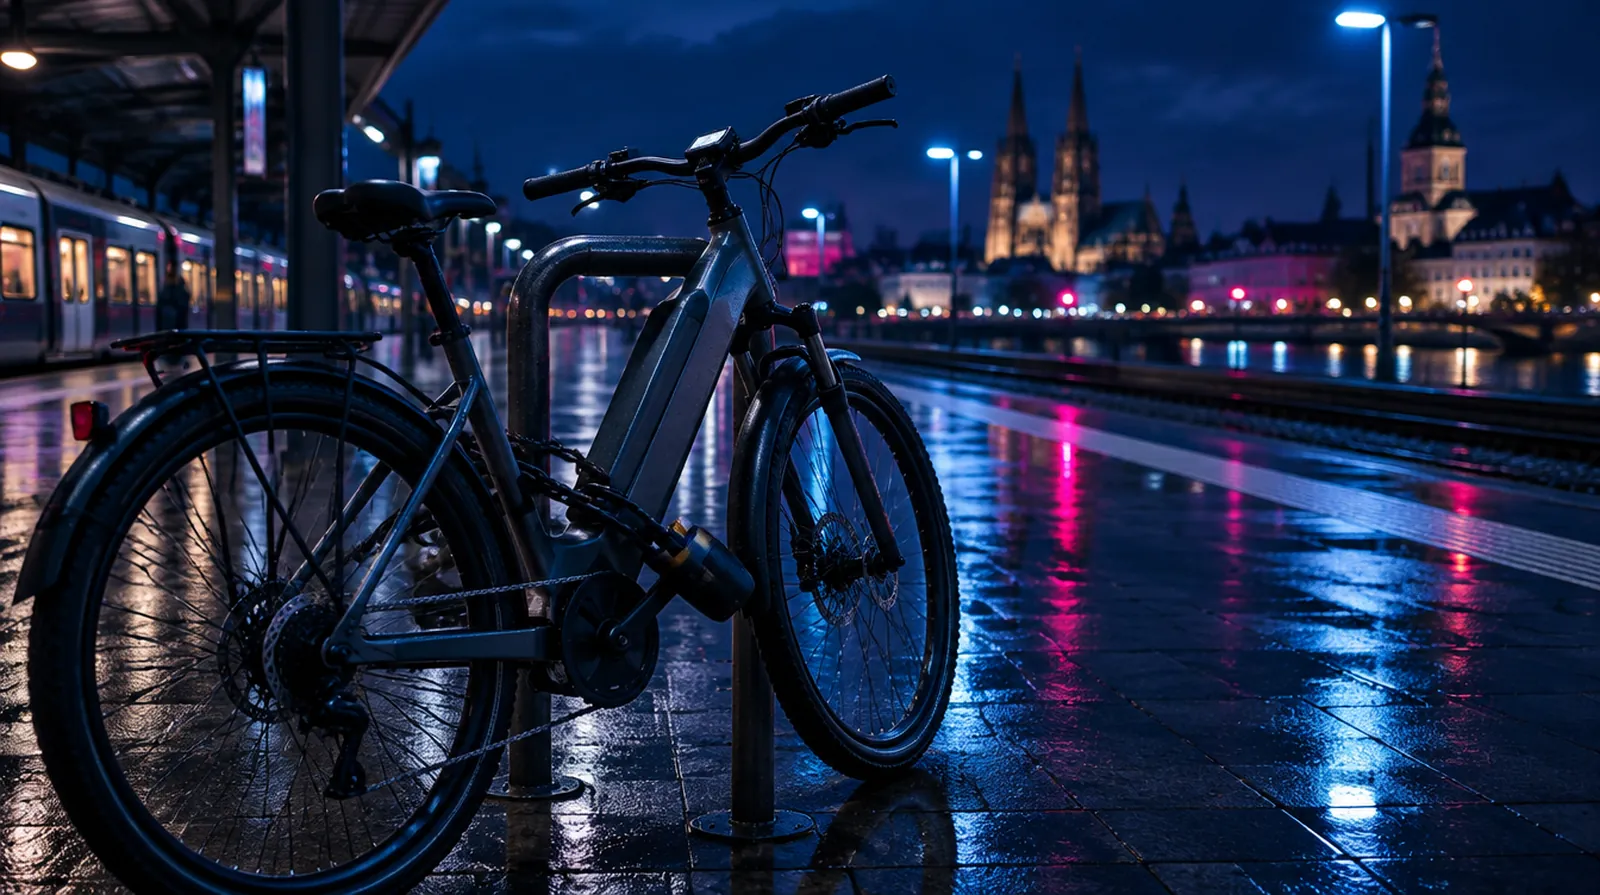
Manche Tarife schließen die Zeit zwischen 22 und 6 Uhr im Freien aus. Ein Rad, das die Nacht vor dem Bahnhof steht, ist dann nicht versichert, egal wie gut es abgesperrt war.
Ein E-Bike mit höchstens 600 Watt Nennleistung und Unterstützung bis 25 km/h ist nach der Straßenverkehrsordnung ein Fahrrad. Es braucht weder Kennzeichen noch Kfz-Haftpflicht. Schäden an anderen zahlt die private Haftpflicht, die in den meisten Haushaltsversicherungen steckt.
Schnellere Räder mit Unterstützung bis 45 km/h sind Motorfahrräder. Sie brauchen Typisierung, Zulassung, Kennzeichen, Kfz-Haftpflicht und eine Lenkberechtigung, und die private Haftpflicht zahlt für sie nicht mehr.
Eine eigene Polizze zahlt auch dann, wenn das Rad bei einem Sturz, durch Vandalismus oder beim Transport am Autoträger beschädigt wird. Gute Tarife ersetzen den Akku bei Defekt und die Elektronik bei Feuchtigkeitsschäden, manche auch Verschleißteile. Bei Diebstahl gilt in den ersten Jahren oft der Neuwert.
Ein Nebeneffekt, der oft übersehen wird: Ein Diebstahl über die eigene Polizze belastet nicht die Haushaltsversicherung. Wer dort zwei Schäden in kurzer Zeit meldet, riskiert eine Kündigung des ganzen Vertrags.
Pech-Rad
Sechs Schäden, die wirklich passieren. Das Rad entscheidet, welcher Sie trifft, und zeigt, wer zahlt.
Kosten:
Die Prämie einer eigenen Fahrradpolizze hängt vor allem vom Neupreis des Rads und vom Umfang ab. Der Einschluss in die Haushaltsversicherung kostet oft nur einen kleinen Aufschlag, deckt aber weniger.
Für Österreich fehlen uns belastbare veröffentlichte Vergleichswerte, deshalb keine Spannen. Ihre Prämie steht erst im Angebot fest.
01
Einbruchdiebstahl aus versperrten Räumen, je nach Tarif auch einfacher Diebstahl im Freien bis zu einer Grenze.
02
Eigene Versicherung gegen Diebstahl, oft mit Neuwert und ohne Nachtklausel.
03
Diebstahl, Sturz, Vandalismus, Akku und Elektronik, optional Verschleiß. Für teure E-Bikes der sinnvolle Schnitt.
| Kriterium | Mindeststandard | Starker Tarif | Warum das zählt |
|---|---|---|---|
| Entschädigung | Zeitwert | Neuwert in den ersten Jahren | E-Bikes verlieren schnell an Wert, ein Ersatzrad kostet aber den vollen Preis. |
| Nachtstunden | Ausschluss von 22 bis 6 Uhr | kein Zeitausschluss | Die meisten Räder verschwinden nachts. |
| Akku | nur Diebstahl | auch Defekt und Kapazitätsverlust | Ein neuer Akku kostet mehrere hundert Euro. |
| Schloss | Mindestpreis oder Zertifikat vorgeschrieben | eigenes Schloss genügt | Enge Schlossvorgaben sind ein häufiger Ablehnungsgrund. |
| Transport | ausgeschlossen | Schäden am Heckträger und im Zug eingeschlossen | Viele Räder werden auf dem Weg ins Radrevier beschädigt. |
| Geltungsbereich | Österreich | Europa oder weltweit | Radurlaub in Italien oder Kroatien gehört für viele dazu. |
Fahrräder versichern in Österreich vor allem die Haushaltsversicherer, dazu kommen Spezialanbieter für E-Bikes. Die Liste ist ein Marktüberblick.
| Versicherer | Einordnung |
|---|---|
| UNIQA | Fahrraddiebstahl in der Haushaltsversicherung, je nach Tarif |
| Wiener Städtische | Teil der Vienna Insurance Group, Haushaltsversicherung mit Fahrradeinschluss je nach Tarif |
| Generali Österreich | Haushaltsversicherung, Tochter der italienischen Generali |
| Allianz Österreich | Haushaltsversicherung mit Fahrradbaustein je nach Tarif |
| GRAWE | Grazer Wechselseitige, Versicherungsverein auf Gegenseitigkeit |
| WERTGARANTIE | deutscher Spezialanbieter für Geräte- und Fahrradschutz, Vertrieb über den Fachhandel |
Diebstahl im Freien als Erweiterung. Günstig, aber mit Grenze und ohne Beschädigung.
Eigenständiger Schutz gegen Diebstahl, oft beim Kauf im Fachhandel angeboten.
Diebstahl, Sturz, Vandalismus, Akku und Elektronik in einer Polizze.
Pflichtversicherung für schnelle E-Bikes mit Kennzeichen, wie beim Moped.
Mythos oder Wahrheit
Fünf Sätze, die man über diese Versicherung hört. Tippen Sie zuerst, dann lösen wir auf.
Die Haushaltsversicherung zahlt ein gestohlenes E-Bike bis zur vollen Versicherungssumme.
Das stimmt nicht.
Meist nicht. Einfacher Diebstahl im Freien ist in vielen Haushaltspolizzen nur bis zu einem eigenen Höchstbetrag gedeckt, der unter dem Preis eines E-Bikes liegen kann. Die Grenze steht in den Bedingungen.
In Österreich müssen Kinder unter zwölf beim Radfahren einen Helm tragen.
Das stimmt.
Stimmt. Die Helmpflicht gilt seit 2011, auch im Kindersitz und im Anhänger. Eine Strafe ist nicht vorgesehen, Eltern haben aber dafür zu sorgen.
Wer sein E-Bike auf 35 km/h tunt, fährt nur schneller, sonst ändert sich nichts.
Das stimmt nicht.
Falsch. Das Rad wird zum Motorfahrrad und bräuchte Typisierung, Kennzeichen und Kfz-Haftpflicht. Die private Haftpflicht deckt es dann nicht mehr, und bei einem Unfall zahlen Sie selbst.
Die Diebstahlsanzeige ist Pflicht, auch wenn das Rad nur 300 Euro wert war.
Das stimmt.
Richtig. Ohne polizeiliche Anzeige zahlt keine Polizze, egal wie klein der Schaden ist. Die Bestätigung der Polizei gehört zur Schadenmeldung.
Jedes Schloss um zehn Euro reicht der Versicherung.
Das stimmt nicht.
Nicht bei jeder. Manche Polizzen schreiben ein Schloss mit Mindestpreis oder Zertifikat vor, andere nur ein eigenständiges Schloss. Ein billiges Kabelschloss ist dann schnell ein Grund für Streit.
Fragen und Antworten
Nein, wenn es höchstens 600 Watt hat und bis 25 km/h unterstützt. Dann gilt es als Fahrrad. Nur schnellere Modelle sind Motorfahrräder und brauchen Kennzeichen und Haftpflicht.
Nur wenn der Tarif einfachen Diebstahl im Freien einschließt, das Rad abgesperrt war und es nicht in einer ausgeschlossenen Nachtzeit passierte. Die Entschädigung ist oft je Rad begrenzt.
Die private Haftpflicht, die in den meisten Haushaltsversicherungen enthalten ist. Für Motorfahrräder mit Kennzeichen zahlt die Kfz-Haftpflicht.
Meist ja, wenn er fest am Rad montiert war. Wird nur der Akku gestohlen, zahlen gute Tarife ebenfalls. Gegen Defekt ist er nur in einer E-Bike-Polizze mit Elektronikschutz versichert.
Beschädigung durch Sturz und Vandalismus, Akku- und Elektronikschäden, oft Neuwert statt Zeitwert und keine Belastung des Haushaltsvertrags durch Schäden.
Bei vielen Anbietern ja, wenn es nicht älter als eine bestimmte Anzahl Jahre ist und ein Kaufbeleg vorliegt. Die Entschädigung richtet sich dann nach dem Kaufpreis oder dem Zeitwert.
Das hängt vom Geltungsbereich ab. Viele eigene Polizzen gelten europaweit, Haushaltsversicherungen oft ebenfalls, aber mit den gleichen Bedingungen wie zu Hause.
NAMMERT Versicherungsmakler
Wir holen Angebote ein und melden uns mit einem Vergleich. Kostenlos und ohne Verpflichtung, die Vergütung zahlt der Versicherer.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Ist die Privathaftpflicht in der Haushaltsversicherung enthalten?
Brauche ich eine eigene Privathaftpflicht, wenn ich eine Haushaltsversicherung habe?
Zahlt die AUVA bei einem Freizeitunfall?
Welche Kfz-Versicherung brauche ich in Österreich?
Welche Versicherungen brauche ich?
Zehn Lebenslagen, ehrlich eingeteilt
Ihren Fall suchen, sehen, welche Police zahlt
Versicherungen, die Sie meist nicht brauchen
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen