Montageversicherung in Österreich: Anlagen bis zur Übernahme absichern
Ob Abfüllanlage in Oberösterreich, Seilbahntechnik in Tirol oder Stahlhalle in der Steiermark: Bis der Kunde die Anlage übernimmt, trägt meist der Montagebetrieb das Risiko, dass sie beschädigt wird. Rutscht ein Teil vom Kran oder raucht beim ersten Hochfahren die Steuerung ab, zahlt er die zweite Montage selbst. Die Montageversicherung ist die Sachversicherung für diese Phase, den Probebetrieb eingeschlossen.
Brauche ich als Monteur oder Anlagenbauer eine Montageversicherung?
Ja, wenn Sie Anlagen beim Kunden aufbauen und vertraglich bis zur Übernahme die Gefahr tragen. Das ist im Anlagenbau der Regelfall. Die Betriebshaftpflicht springt hier nicht ein, weil sie Schäden an fremden Sachen deckt und nicht die eigene, noch nicht übernommene Leistung. Reine Lieferanten ohne Montage und Servicebetriebe kommen meist ohne sie aus.
Montageversicherung und Bauwesenversicherung trennen
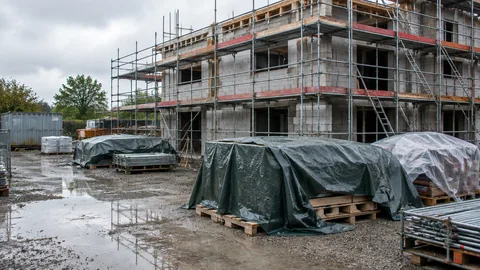
Die Bauwesenversicherung schützt das Bauwerk, also Rohbau, Hallen, Brücken oder Straßen. Die Montageversicherung schützt, was eingebaut, verschraubt und in Betrieb genommen wird: Maschinen, Fertigungslinien, Stahlkonstruktionen, Kälte- und Lüftungstechnik. Auf einem Industrieprojekt in Österreich laufen deshalb oft beide Polizzen parallel.
Grauzonen gibt es bei Maschinenfundamenten oder fest eingebauter Gebäudetechnik. Am besten wird vor Montagebeginn schriftlich festgehalten, welcher Teil in welche Polizze fällt, sonst verweisen im Schadenfall beide Versicherer auf den jeweils anderen.
Probebetrieb: wenn die Anlage zum ersten Mal läuft
Die teuersten Schäden passieren selten beim Aufstellen, sondern beim Hochfahren. Ein vertauschter Anschluss, ein Fremdkörper im Getriebe oder ein falsch eingestellter Druckregler genügen. Die Montageversicherung umfasst den Probebetrieb meist für einen vereinbarten Zeitraum. Zieht sich die Inbetriebnahme, muss die Frist rechtzeitig verlängert werden.
Die Deckung endet mit dem Abschluss des Probebetriebs, der Übernahme durch den Kunden oder der erklärten Betriebsbereitschaft, je nachdem, was zuerst eintritt. Ab dann ist der Betreiber mit seiner Maschinenbruch- oder Elektronikversicherung zuständig. Ein Übernahmeprotokoll mit Datum erspart später jede Diskussion.
Bausteine, die oft fehlen
Zusätzlich zum Montageobjekt lassen sich eigenes Montagegerät wie Hubsteiger, Gerüste und Werkzeugcontainer, die bestehende Anlage des Kunden, Aufräum- und Bergungskosten sowie Eilfracht für Ersatzteile einschließen. Jeder Baustein braucht eine eigene Versicherungssumme.
Wer eine neue Anlage an eine laufende Produktion anbindet, sollte die Bestandsanlage unbedingt mitversichern. Ein Schaden dort ist oft größer als der an der neuen Maschine und ohne diesen Einschluss weder von der Montage- noch von der Haftpflichtpolizze sicher gedeckt.
Was versichert ist
Unvorhergesehene Sachschäden am Montageobjekt bis zur Übernahme
Bedienungsfehler, Ungeschicklichkeit und Fahrlässigkeit der Monteure
Schäden beim Heben, Versetzen und Ausrichten
Kurzschluss, Überspannung und Montagefehlerfolgen im Probebetrieb
Feuer, Blitz, Explosion, Sturm und je nach Polizze Hochwasser
Diebstahl eingebauter Teile und mutwillige Beschädigung
Montagegerät und bestehende Anlagen, wenn vereinbart
Aufräum-, Bergungs- und Eilfrachtkosten laut Polizze
Was nicht versichert ist
Das mangelhafte Teil selbst bei Konstruktions- oder Materialfehlern, meist nur der Folgeschaden
Schäden nach Übernahme oder Aufnahme des Echtbetriebs
Haftpflichtansprüche Dritter
Pönalen, Verzug und Betriebsunterbrechung
Abnützung, Korrosion und allmähliche Einwirkungen
Der vereinbarte Selbstbehalt
Wer sie braucht
Maschinen- und Anlagenbauer, die beim Kunden aufbauen und in Betrieb nehmen
Montagefirmen und selbstständige Monteure
Stahlbau-, Seilbahn-, Förder- und Krantechnikbetriebe
Hersteller von Energie-, Kälte- und Prozessanlagen
Auftraggeber, die eine Großanlage auf eigenes Risiko errichten lassen
Wer sie nicht braucht
Betriebe, die nur liefern und nicht selbst montieren
Reine Wartungs- und Servicefirmen
Pech-Rad
Drehen Sie am Rad des Pechs
Sechs Schäden, die wirklich passieren: Das Rad wählt Ihren und zeigt, wer zahlt.
Kosten:
Billigtarif Starker Tarif
Alle sechs Fälle ansehen
Maschinenteil fällt beim Versetzen, Ersatzteil, Fracht und neue Montage. Billigtarif: zahlt, Starker Tarif: zahlt. Der Grundfall der Montageversicherung. Ersetzt wird der Schaden am Montageobjekt, abzüglich Selbstbehalt.
Steuerung brennt beim Hochfahren durch, Schaltschrank, Antriebe, Verkabelung. Billigtarif: zahlt teilweise, Starker Tarif: zahlt. Gedeckt, solange die vereinbarte Probebetriebszeit läuft. Knappe Polizzen enden hier früh.
Kabeldiebstahl über das Wochenende, Material und Arbeitszeit. Billigtarif: zahlt teilweise, Starker Tarif: zahlt. Eingebaute Teile sind meist versichert, lose gelagertes Material nur mit eigenem Einschluss.
Bestandslinie des Kunden beschädigt, Reparatur der vorhandenen Anlage. Billigtarif: zahlt nicht, Starker Tarif: zahlt. Die vorhandene Anlage ist nicht Montageobjekt und nur gedeckt, wenn sie eigens eingeschlossen ist.
Montagefehler wirkt nach Übernahme, Folgeschaden an der Anlage. Billigtarif: zahlt nicht, Starker Tarif: zahlt teilweise. Nach der Übernahme endet die Deckung. Einzelne Polizzen bieten eine eingeschränkte Gewährleistungsdeckung.
Auftraggeber fordert Pönale, Vertragsstrafe wegen Verspätung. Billigtarif: zahlt nicht, Starker Tarif: zahlt nicht. Pönalen und Verzögerungsschäden sind keine Sachschäden. Keine Montagepolizze übernimmt sie.
Was sie kostet
Die Prämie hängt vor allem von der Montagesumme, also dem Neuwert des Objekts samt Montagekosten, und von der Dauer bis zur Übernahme ab. Jahrespolizzen werden über den gemeldeten Montageumsatz abgerechnet, meist mit Mindestprämie. Belastbare, unabhängig veröffentlichte Beispielprämien liegen uns für Österreich nicht vor, daher nennen wir keine Beträge.
Wovon der Beitrag abhängt
Montagesumme und Wert des schwersten Teils
Art der Anlage und Elektronikanteil
Dauer von Montage und Probebetrieb
Montageort, Land und Hochwasser- oder Diebstahlgefahr
Mitversichertes Montagegerät und bestehende Anlagen
Schadenverlauf und Selbstbehalt
Die Prämie steht erst nach Prüfung von Projektbeschreibung, Montageablauf und Standort fest.
Die Tariflinien am Markt
01
Projektpolizze
Eine Montage vom Abladen bis zur Übernahme, mit festgelegter Probebetriebszeit. Für Betriebe mit einzelnen größeren Aufträgen.
02
Jahrespolizze
Alle Montagen eines Jahres bis zu einer Höchstsumme je Objekt, Abrechnung über den Umsatz, Bausteine für Montagegerät und Bestandsanlagen.
03
Großprojekt
Für Kraftwerke, Industrie- und Seilbahnanlagen mit hohen Summen: individuell gezeichnet, oft für alle Beteiligten und mit Deckung in der Gewährleistungszeit.
Woran Sie einen guten Tarif erkennen
Kriterium
Mindeststandard
Starker Tarif
Warum das zählt
Probebetriebsdauer
knapp und fix
großzügig und verlängerbar
Die Inbetriebnahme dauert fast immer länger als geplant.
Fehlerfolgeschäden
nur äußere Einwirkung
Folgen von Konstruktions- und Montagefehlern mitversichert
Die meisten Schäden haben eine Ursache im eigenen Betrieb.
Bestandsanlagen
nicht gedeckt
mit eigener Summe eingeschlossen
Beim Anbinden an eine laufende Linie ist das Risiko dort am größten.
Montagegerät
ausgeschlossen
Gerüste, Hubgeräte und Werkzeug mitversichert
Eigenes Gerät steht wochenlang auf fremdem Gelände.
Naturgefahren
nur Sturm
auch Hochwasser, Muren und Starkregen
Offene Baustellen in Tal- und Flusslagen sind besonders gefährdet.
Geltungsbereich
nur Österreich
EU oder weltweit nach Bedarf
Viele österreichische Anlagenbauer montieren im Ausland.
Gewährleistungszeit
keine Deckung
Montagefehler, die nach Übernahme auftreten, als Baustein
Ein Fehler beim Aufbau zeigt sich manchmal erst Monate später.
Anbieter im Überblick
Die Liste nennt Sachversicherer mit Firmenkundengeschäft in Österreich, die technische Sparten führen. Die Annahme richtet sich nach Anlage, Summe und Standort. Die Liste ist ein Überblick ohne Wertung.
Versicherer
Einordnung
UNIQA
österreichische Versicherungsgruppe mit Sitz in Wien
Wiener Städtische
Gesellschaft der Vienna Insurance Group
Oberösterreichische
Regionalversicherer aus Linz mit eigenen Montagebedingungen
Generali
österreichische Gesellschaft der italienischen Generali-Gruppe
Zurich
österreichische Gesellschaft der Zurich-Gruppe mit Sitz in Wien
HDI
österreichische Gesellschaft des Talanx-Konzerns mit Sitz in Wien
Helvetia
österreichische Gesellschaft der Schweizer Helvetia-Gruppe
Eine Polizze für eine bestimmte Montage mit fester Laufzeit. Jede neue Montage muss rechtzeitig gemeldet werden.
Montage-Jahrespolizze
Alle Montagen eines Jahres sind automatisch bis zur Höchstsumme gedeckt. Üblich für Betriebe mit laufenden Aufträgen.
Bauwesenversicherung
Die Schwestersparte für das Bauwerk. Auf Industrieprojekten ergänzen sich beide Polizzen.
Maschinenbruchversicherung
Übernimmt nach der Übernahme und deckt die Anlage im Echtbetrieb, abgeschlossen vom Betreiber.
Transportversicherung
Deckt den Weg vom Werk zum Montageort. Die Montageversicherung beginnt meist mit dem Abladen.
Mythos oder Wahrheit
Was stimmt, was nicht?
Fünf Sätze, die man über diese Versicherung hört. Tippen Sie zuerst, dann lösen wir auf.
Schäden an der eigenen Anlage vor der Übernahme zahlt die Haftpflicht.
Das stimmt nicht.
Falsch. Die Haftpflicht deckt Schäden an fremden Sachen, die eigene, noch nicht übernommene Leistung ist praktisch immer ausgeschlossen. Dafür gibt es die Montageversicherung.
Der Probebetrieb ist zeitlich unbegrenzt versichert.
Das stimmt nicht.
Nein. Er ist meist für einen vereinbarten Zeitraum gedeckt und muss bei Verzögerung rechtzeitig verlängert werden.
Auch der Auftraggeber kann die Montageversicherung abschließen.
Das stimmt.
Ja. Bei Großprojekten versichert häufig der Auftraggeber das gesamte Vorhaben samt aller Beteiligten in einer Polizze.
Bei einem Materialfehler wird das defekte Teil selbst meist nicht ersetzt.
Das stimmt.
Stimmt in den meisten Polizzen. Gedeckt ist der Schaden, den der Fehler an anderen Teilen anrichtet. Das fehlerhafte Teil fällt unter die Gewährleistung.
Die Bauwesenversicherung deckt auch die Maschinenmontage mit.
Das stimmt nicht.
In der Regel nicht. Sie deckt das Bauwerk. Maschinen und Anlagen samt Probebetrieb gehören in die Montageversicherung.
Häufige Fehler beim Abschluss
Auf die Betriebshaftpflicht vertrauen, die die eigene Leistung nicht deckt
Den Probebetrieb verlängern, ohne es dem Versicherer zu melden
Die bestehende Anlage des Kunden nicht mitversichern
Zwischen Transport und Montage eine Lücke beim Abladen lassen
In der Jahrespolizze zu knappe Höchstsummen je Objekt wählen
Häufig gefragt
Fragen und Antworten
Worin unterscheiden sich Montage- und Bauwesenversicherung?
Die Bauwesenversicherung deckt das Bauwerk,
die Montageversicherung Maschinen, Stahlbau und technische Anlagen samt Probebetrieb.
Maßgeblich ist, was errichtet wird.
Bei Industrieprojekten braucht es oft beide Polizzen mit klarer Abgrenzung.
Ab wann und bis wann gilt die Deckung?
Üblicherweise ab dem Abladen am Montageort bis zur Übernahme durch den Kunden oder bis zum
Echtbetrieb.
Der Transport davor und der Betrieb danach brauchen eigene Versicherungen.
Ist der Probebetrieb automatisch dabei?
Meist ja, aber begrenzt auf einen vereinbarten Zeitraum.
Dauert die Inbetriebnahme länger, verlängern Sie die Deckung vor Ablauf,
sonst steht die Anlage ohne Schutz da.
Was gilt bei einem Konstruktionsfehler?
In der Regel ersetzt die Versicherung den Schaden, den der Fehler an anderen Teilen verursacht,
nicht das fehlerhafte Teil selbst.
Den Austausch schuldet der Lieferant im Rahmen der Gewährleistung.
Wer soll die Polizze abschließen?
Wer bis zur Übernahme die Gefahr trägt, meist der Anlagenbauer oder die Montagefirma.
Bei Großprojekten versichert häufig der Auftraggeber alle Beteiligten gemeinsam.
Am besten steht das im Liefervertrag.
Sind Auslandsmontagen gedeckt?
Nur, wenn der Geltungsbereich das jeweilige Land umfasst.
Einige Staaten verlangen zusätzlich eine lokale Polizze.
Das klären wir vor Montagebeginn.
Ist mein eigenes Montagegerät versichert?
Nur mit dem entsprechenden Baustein.
Sonst gehört es in eine eigene Geräte- oder Maschinenbruchversicherung.
Warum über einen Makler?
Weil Versicherer Probebetrieb, Bestandsanlagen,
Fehlerfolgen und Auslandsmontagen unterschiedlich regeln und die Annahme vom Projekt abhängt.
Wir holen Angebote ein, vergleichen und grenzen gegenüber Bauwesen und Transport ab.
Die Vergütung trägt der Versicherer.
NAMMERT Versicherungsmakler
Angebote für Montageversicherung anfordern
Wir holen Angebote ein und melden uns mit einem Vergleich, kostenlos: Es zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.