01
Basis
Bauherrenhaftpflicht und Rohbaufeuer. Deckt die Haftung und die Bankvorgabe, lässt Sturm und Diebstahl am Bau offen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenStartseite / Versicherungsmakler / Privat
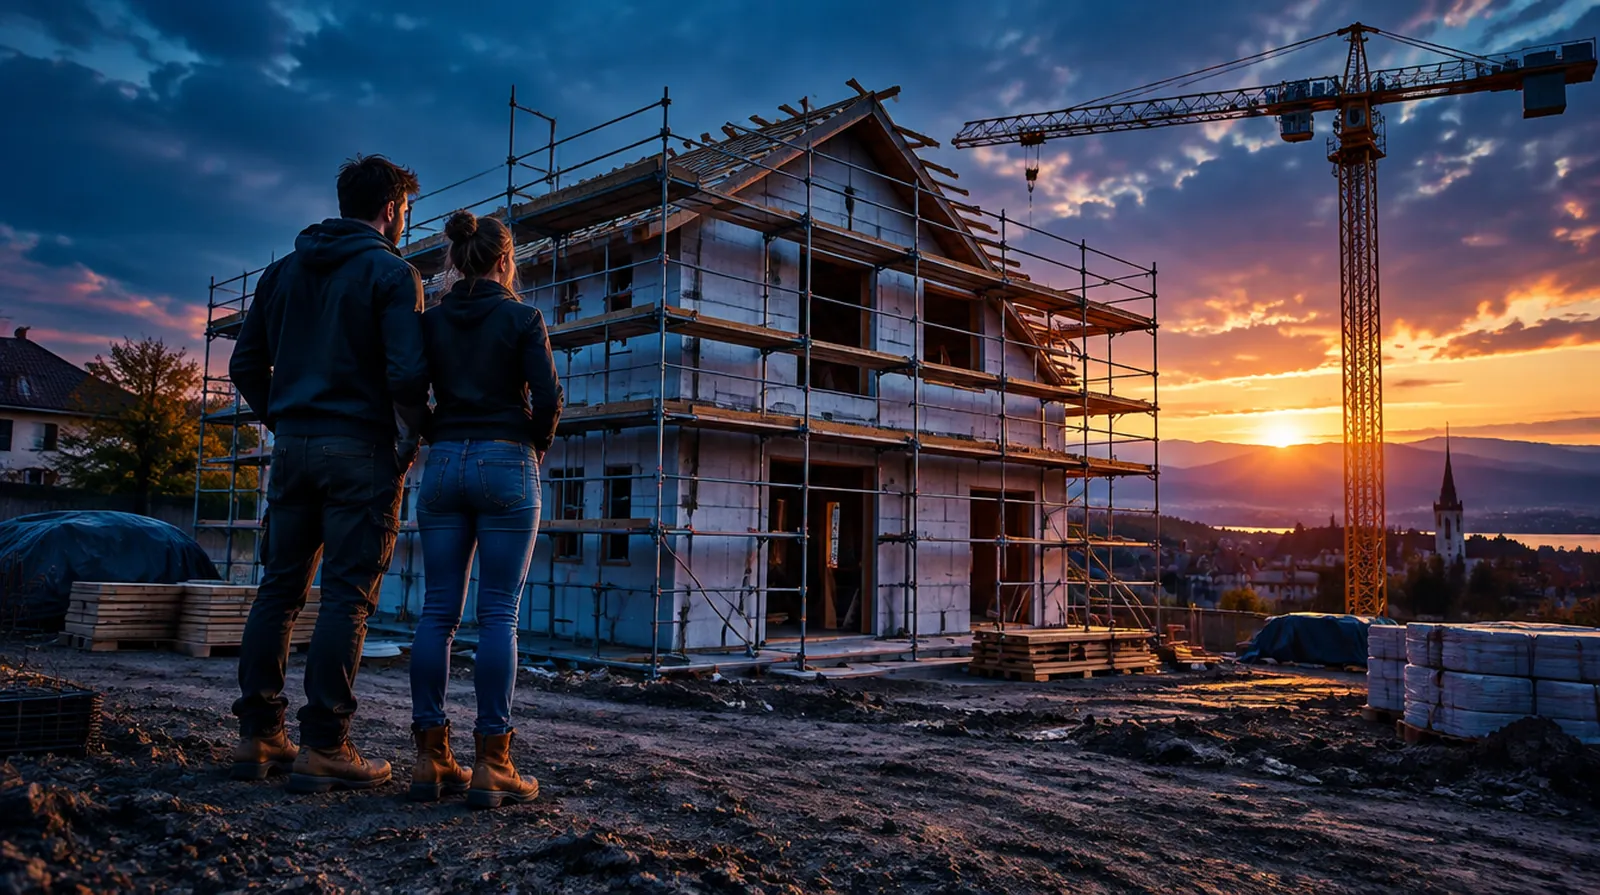
Wer in Österreich ein Haus baut, haftet als Bauherr für die Baustelle und für herabfallende Teile nach dem ABGB. Die Absicherung besteht aus mehreren Bausteinen: Bauherrenhaftpflicht, Bauwesenversicherung, Rohbaufeuer und Schutz für private Helfer. Gerade die Helfer aus Familie und Nachbarschaft sind die Lücke, die viele erst nach einem Unfall bemerken.
Die Frage, die hier fast jeder zuerst stellt
Die Bauherrenhaftpflicht ist der Kern, denn als Bauherr haften Sie für Schäden, die Dritte auf und neben der Baustelle erleiden. Dazu kommt eine Rohbau-Feuerversicherung, die meist Teil der späteren Eigenheimversicherung ist und von der Bank verlangt wird. Die Bauwesenversicherung deckt Schäden am entstehenden Bau. Helfen Freunde oder Verwandte unentgeltlich mit, sind sie nicht automatisch bei der AUVA versichert, dafür gibt es eine Bauhelfer-Unfallversicherung.
Wer eine Baustelle eröffnet, muss dafür sorgen, dass von ihr niemand zu Schaden kommt. Diese Verkehrssicherungspflicht lässt sich an Baumeister und Professionisten übertragen, die Überwachung bleibt beim Bauherrn. Dazu kommt § 1319 ABGB: Löst sich ein Teil eines Gebäudes oder Gerüsts und verletzt jemanden, haftet der Besitzer, wenn er nicht beweist, dass er alle erforderliche Sorgfalt angewendet hat.
Die Haftpflicht der Haushaltsversicherung deckt Bauvorhaben höchstens bis zu einer kleinen Bausumme. Für einen Neubau ist eine eigene Bauherrenhaftpflicht nötig. Sie wird einmalig für die Bauzeit bezahlt und richtet sich nach der Bausumme.
Die Muskelhypothek hat in Österreich Tradition. Unentgeltliche Helfer aus Familie und Freundeskreis sind aber nicht automatisch über die AUVA versichert, weil sie nicht in einem Dienstverhältnis stehen. Stürzt der Schwager vom Gerüst, zahlt die gesetzliche Krankenversicherung die Behandlung, eine Absicherung für bleibende Folgen fehlt.
Eine Bauhelfer-Unfallversicherung zahlt bei Invalidität und oft ein Taggeld. Wichtig ist, bei Abschluss offen anzugeben, wie viel Eigenleistung geplant ist und ob Helfer mitarbeiten. Fehlt diese Angabe, kann der Versicherer im Schadenfall ganz oder teilweise ablehnen.
Die Rohbau-Feuerversicherung deckt Brand, Blitz und Explosion am entstehenden Haus und geht bei vielen Versicherern mit Fertigstellung in die Eigenheimversicherung über. Die Bauwesenversicherung deckt, was darüber hinausgeht: Sturm, Unwetter, Vandalismus, Diebstahl eingebauter Teile und unvorhergesehene Schäden an der Bauleistung.
Arbeiten auf der Baustelle gleichzeitig oder nacheinander Beschäftigte mehrerer Firmen, verlangt das Bauarbeitenkoordinationsgesetz einen Planungs- und Baustellenkoordinator. Das betrifft auch private Bauherren. Wer diese Pflicht übersieht, riskiert nicht nur eine Strafe, sondern schwächt im Schadenfall seine Position gegenüber Geschädigten.
Pech-Rad
Sechs Schäden, die wirklich passieren. Das Rad entscheidet, welcher Sie trifft, und zeigt, wer zahlt.
Kosten:
Die Bauherrenhaftpflicht und die Bauwesenversicherung werden meist als Einmalprämie für die geplante Bauzeit berechnet. Die Rohbau-Feuerversicherung ist oft ohne eigenen Beitrag im späteren Eigenheimvertrag enthalten.
Wir nennen keine Richtwerte, weil Bausummen und Bauweisen zu weit auseinanderliegen. Ihre Prämie steht erst im Angebot fest.
01
Bauherrenhaftpflicht und Rohbaufeuer. Deckt die Haftung und die Bankvorgabe, lässt Sturm und Diebstahl am Bau offen.
02
Zusätzlich die Bauwesenversicherung. Für jeden Neubau mit mehreren Professionisten der sinnvolle Umfang.
03
Dazu eine Bauhelfer-Unfallversicherung für Helfer und Bauherrn. Für alle, die selbst Hand anlegen.
| Kriterium | Mindeststandard | Starker Tarif | Warum das zählt |
|---|---|---|---|
| Haftpflichtsumme | 3 Mio. € pauschal | 10 Mio. € und mehr | Ein schwerer Personenschaden übersteigt kleine Summen rasch. |
| Eigenleistung | geringer Anteil mitversichert | hoher Anteil ausdrücklich eingeschlossen | Wer viel selbst baut, fällt sonst aus der Deckung. |
| Nachbarschäden | ausgeschlossen | Risse durch Erschütterung und Grundwasserabsenkung eingeschlossen | Schäden am Nachbarhaus sind teuer und schwer zuzuordnen. |
| Rohbaufeuer | begrenzte Monate | bis zur Fertigstellung, nahtloser Übergang in die Eigenheimversicherung | Bauzeiten ziehen sich, die Bank verlangt lückenlosen Schutz. |
| Bauwesen: Diebstahl | nur eingebaute Teile | auch gelieferte, versperrt gelagerte Bauteile | Fenster und Heiztechnik verschwinden oft vor dem Einbau. |
| Bauhelfer-Unfall | Invalidität für Helfer | auch Bauherr und Partner, mit Taggeld | Unentgeltliche Helfer und der Bauherr selbst haben sonst keinen Schutz für Dauerfolgen. |
Bauversicherungen für private Bauherren bieten die großen österreichischen Sachversicherer und mehrere Landesversicherer. Manche bündeln Haftpflicht, Bauwesen und Helferunfall in einem Paket.
| Versicherer | Einordnung |
|---|---|
| Wiener Städtische | Teil der Vienna Insurance Group, Außendienst, Banken und Makler |
| UNIQA | österreichischer Versicherungskonzern, Außendienst und Makler |
| Generali Versicherung | Teil der italienischen Generali-Gruppe |
| Allianz Elementar | Sachversicherungsgesellschaft der Allianz in Österreich |
| DONAU Versicherung | Teil der Vienna Insurance Group |
| GRAWE | Grazer Wechselseitige, Versicherungsverein auf Gegenseitigkeit |
| Oberösterreichische Versicherung | Landesversicherer mit Schwerpunkt Oberösterreich |
| Tiroler Versicherung | Versicherungsverein mit Schwerpunkt Tirol |
Haftung des Bauherrn gegenüber Dritten während der Bauzeit, Einmalprämie nach Bausumme.
Schäden an der entstehenden Bauleistung durch Unwetter, Vandalismus, Diebstahl eingebauter Teile und unvorhergesehene Ereignisse.
Brand, Blitz und Explosion am Rohbau, meist mit Übergang in die Eigenheimversicherung.
Schützt unentgeltliche Helfer und auf Wunsch den Bauherrn bei Unfällen mit Dauerfolgen.
Mythos oder Wahrheit
Fünf Sätze, die man über diese Versicherung hört. Tippen Sie zuerst, dann lösen wir auf.
Bei einer Finanzierung verlangt die Bank meist schon ab Baubeginn einen Feuerschutz.
Das stimmt.
Stimmt: Das Gebäude ist die Sicherheit der Bank, deshalb will sie den Rohbau gegen Feuer versichert sehen. Ohne Nachweis gibt sie oft kein weiteres Geld frei. Die Rohbaufeuer lässt sich später in die Eigenheimversicherung überführen.
Die Bauwesenversicherung zahlt, wenn der Baumeister schlampig gearbeitet hat.
Das stimmt nicht.
Falsch: Sie deckt plötzliche, unvorhergesehene Schäden am Bauwerk. Ausführungsmängel regelt die Gewährleistung zwischen Ihnen und dem Unternehmen.
Auch nach Feierabend muss ich meine Baustelle absichern.
Das stimmt.
Stimmt: Die Sicherungspflicht endet nicht mit dem letzten Handwerker. Gerade abends und am Wochenende kommen Kinder und Neugierige auf die Baustelle. Offene Gruben und Gerüste ohne Absperrung sind klassische Haftungsfälle.
Baumaterial, das lose auf der Baustelle liegt, ist immer mitversichert.
Das stimmt nicht.
Falsch: Standardmäßig gedeckt sind eingebaute Teile. Lose gelagerte Ziegel, Kabel oder Fenster brauchen eine eigene Vereinbarung und oft einen versperrten Lagerplatz.
Ein Blitz im Rohbau ist gedeckt, ein Sturm nicht, wenn nur Rohbaufeuer besteht.
Das stimmt.
Stimmt: Die Rohbaufeuerversicherung deckt Brand, Blitz und Explosion. Für Sturm, Vandalismus und Diebstahl braucht es die Bauwesenversicherung. Viele merken den Unterschied erst nach dem ersten Unwetter.
Fragen und Antworten
Gesetzlich nicht. Weil der Bauherr für Schäden rund um die Baustelle haftet, ohne Obergrenze, schließen sie praktisch alle ab. Ohne sie steigen die meisten Banken nicht in die Finanzierung ein.
Unentgeltliche Helfer aus Familie und Freundeskreis sind nicht automatisch über die AUVA versichert. Bezahlte Kräfte müssen als Dienstnehmer angemeldet werden. Für die Freundeshilfe gibt es die Bauhelfer-Unfallversicherung.
Schäden an der entstehenden Bauleistung durch Sturm, Unwetter, Vandalismus, Diebstahl eingebauter Teile und unvorhergesehene Ereignisse. Mängel, die ein Professionist ohnehin beheben muss, deckt sie nicht.
Wenn Beschäftigte mehrerer Firmen auf der Baustelle arbeiten, verlangt das Bauarbeitenkoordinationsgesetz einen Planungs- und Baustellenkoordinator. Das gilt auch für private Bauherren. Viele Baumeister bieten die Koordination als Leistung an.
Für ein Gartenhaus oder einen kleinen Umbau oft ja, für einen Neubau nein. Die Bedingungen nennen die Bausumme, bis zu der Bauvorhaben mitversichert sind.
Vor dem ersten Arbeitsschritt, also vor Aushub oder Abbruch. Was vor Beginn des Vertrags passiert, ist nicht versichert.
Bei vielen Versicherern geht sie nahtlos in die Eigenheimversicherung über. Prüfen Sie, dass zwischen Fertigstellung und Einzug keine Lücke entsteht, weil unbewohnte Häuser oft eingeschränkt versichert sind.
Nein, Bauherr ist dann der Bauträger. Ihre Zahlungen schützt das Bauträgervertragsgesetz. Eine eigene Eigenheimversicherung brauchen Sie ab der Übergabe.
Weil vier Bausteine zusammenpassen müssen und die Grenzen für Eigenleistung und Nachbarschäden stark auseinandergehen. Wir vergleichen in Ihrem Auftrag, die Vergütung zahlt der Versicherer.
NAMMERT Versicherungsmakler
Wir holen Angebote ein und melden uns mit einem Vergleich. Kostenlos und ohne Verpflichtung, die Vergütung zahlt der Versicherer.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Muss ich mein Haus in Österreich versichern?
Zahlt der Staat, wenn mein Haus überflutet wird?
Zahlt die AUVA bei einem Freizeitunfall?
Brauche ich eine eigene Privathaftpflicht, wenn ich eine Haushaltsversicherung habe?
Welche Versicherungen brauche ich?
Zehn Lebenslagen, ehrlich eingeteilt
Ihren Fall suchen, sehen, welche Police zahlt
Versicherungen, die Sie meist nicht brauchen
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen