Ferienwohnung in Österreich vermieten: Haftpflicht, Inventar und Gästeschäden absichern
Ob Ferienwohnung am See, Appartement im Skigebiet oder Haus am Land: Wer an wechselnde Gäste vermietet, haftet für deren Sicherheit und riskiert Inventar und Einnahmen. Haushalts- und Eigenheimversicherung sind für den eigenen Wohnsitz gemacht und schließen die gewerbliche Vermietung oft aus. Hier steht, welche Bausteine zusammengehören.
Deckt meine Haushaltsversicherung die vermietete Ferienwohnung mit?
Meist nicht. Die Haushaltsversicherung gilt für Ihren eigenen Wohnsitz, und die darin enthaltene Privathaftpflicht schließt die Vermietung an Gäste in vielen Polizzen aus. Für die Ferienwohnung brauchen Sie eine Haftpflicht, die die Vermietung ausdrücklich einschließt, und eine Inventarversicherung für das vermietete Objekt. Die Eigenheim- oder Gebäudeversicherung sollte von der Vermietung wissen.
Wofür Sie als Vermieter einstehen
Wer Gästen eine Wohnung überlässt, muss sie in sicherem Zustand übergeben: tragfähige Geländer, funktionierende Geräte, im Winter ein geräumter Zugang. Verletzt sich ein Gast, weil das versäumt wurde, haften Sie nach dem allgemeinen Schadenersatzrecht des ABGB.
Für Gebäude gilt in Österreich eine strenge Regel: Löst sich ein Teil eines Bauwerks und verletzt jemanden, muss nach § 1319 ABGB der Besitzer beweisen, dass er alle nötige Sorgfalt aufgewendet hat. Bei einem Ferienhaus, das Sie nur ab und zu sehen, ist dieser Beweis schwer. Eine Haftpflicht zahlt berechtigte Ansprüche und übernimmt die Abwehr unberechtigter.
Wo die üblichen Polizzen aufhören
Die Privathaftpflicht steckt in Österreich meist in der Haushaltsversicherung und deckt das Privatleben. Die Vermietung an wechselnde Gäste gilt vielen Versicherern als gewerblich und ist dann nicht oder nur eng begrenzt eingeschlossen. Dafür gibt es eine Vermieter- oder Haus- und Grundbesitzerhaftpflicht, die die touristische Vermietung ausdrücklich nennt.
Auch das Inventar fällt oft durch: Möbel, Küche und Wäsche der Ferienwohnung gehören nicht zu Ihrem Haushalt am Hauptwohnsitz. Für sie braucht es eine eigene Inventar- oder Haushaltsversicherung für das vermietete Objekt. Und beschädigt ein Gast etwas, zahlt nur seine eigene Haftpflicht, wenn sie Schäden an gemieteten Sachen einschließt.
Plattformschutz und eigene Polizze
Airbnb gibt Gastgebern mit AirCover einen Schutz bei Schäden durch Gäste bis 3 Millionen US-Dollar und eine Haftpflicht bis 1 Million US-Dollar. Beides gilt nur für Buchungen über Airbnb und hat eigene Ausschlüsse und Fristen. Wer auch über andere Portale, den Tourismusverband oder direkt vermietet, ist für diese Gäste nicht erfasst. Eine eigene Polizze gilt für jede Buchung.
Wenn die Saison ausfällt
Nach einem Brand oder Wasserschaden kann die Wohnung wochenlang nicht vermietet werden, im Skigebiet vielleicht genau in den Wochen, die das Jahr tragen. Ob die Gebäudeversicherung den Mietentgang ersetzt, wie lange und nach welcher Berechnung, regeln die Bedingungen. Für Ferienvermietung lohnt es, das vor dem Abschluss schriftlich zu klären.
Was versichert ist
Personen- und Sachschäden von Gästen und Dritten, für die Sie als Vermieter haften
Abwehr unberechtigter Ansprüche, auch vor Gericht
Inventar der Ferienwohnung bei Feuer, Leitungswasser, Sturm und Einbruchdiebstahl, mit einer Polizze für das vermietete Objekt
Mietentgang nach einem versicherten Gebäudeschaden, je nach Polizze und Dauer
Schäden am Gebäude über die Eigenheim- oder Gebäudeversicherung, wenn die Vermietung angezeigt ist
Naturgefahren wie Hochwasser, Lawine und Schneedruck, soweit eigens vereinbart
Mutwillige Beschädigung durch Gäste, in manchen Polizzen als Zusatz
Was nicht versichert ist
Gewöhnliche Abnützung von Möbeln, Wäsche und Geräten
Stornos von Gästen ohne versicherten Schaden an der Wohnung
Bargeld und Wertsachen in der Wohnung, meist nur in engen Grenzen
Schäden aus einer Vermietung, die dem Versicherer nicht bekannt war
Eigene Sachen der Gäste, die ihre eigene Haushaltsversicherung betreffen
Strafen wegen fehlender Anmeldung oder Genehmigung der Vermietung
Wer sie braucht
Eigentümer von Ferienwohnungen und Ferienhäusern, die an wechselnde Gäste vermietet werden
Privatzimmervermieter und Vermieter von Appartements in Tourismusorten
Gastgeber, die über mehrere Portale und direkt vermieten
Eigentümer, die das Objekt teils selbst nutzen und teils vermieten
Erben einer Ferienimmobilie, die die Vermietung weiterführen
Wer sie nicht braucht
Wer die Ferienwohnung nur selbst oder mit der Familie nutzt
Wer über eine Agentur vermietet, deren Vertrag Sie nachweislich mitversichert
Pech-Rad
Drehen Sie am Rad des Pechs
Sechs Schäden, die wirklich passieren: Das Rad wählt Ihren und zeigt, wer zahlt.
Kosten:
Billigtarif Starker Tarif
Alle sechs Fälle ansehen
Gast rutscht am vereisten Zugang aus, fünfstellig, mit Dauerfolgen mehr. Billigtarif: zahlt, Starker Tarif: zahlt. Den Zugang sicher zu halten ist Ihre Pflicht. Die Haftpflicht zahlt berechtigte Ansprüche, wenn sie die Vermietung einschließt.
Dachlawine trifft Auto eines Gastes, vier- bis fünfstellig. Billigtarif: zahlt, Starker Tarif: zahlt. Nach § 1319 ABGB müssen Sie Ihre Sorgfalt beweisen. Die Haftpflicht zahlt oder wehrt ab.
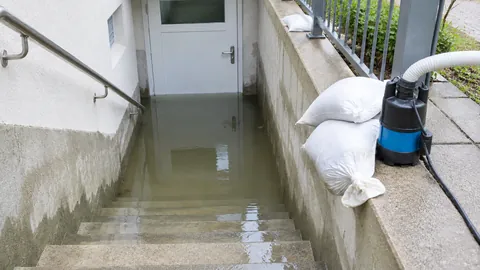
Waschmaschine flutet das Appartement, vier- bis fünfstellig. Billigtarif: zahlt teilweise, Starker Tarif: zahlt. Das Gebäude zahlt die Gebäudeversicherung, die Einrichtung nur eine eigene Inventarpolizze. Mietentgang nur, wenn vereinbart.
Gäste ruinieren die Einrichtung, vier- bis fünfstellig. Billigtarif: zahlt nicht, Starker Tarif: zahlt teilweise. Mutwillige Schäden zahlt die Haftpflicht des Gastes nicht. Manche Polizzen schließen Schäden durch Gäste mit Höchstgrenze ein.
Einbruch in der Zwischensaison, vierstellig. Billigtarif: zahlt teilweise, Starker Tarif: zahlt. Einbruchdiebstahl fehlt im Grundschutz für das Inventar mitunter. Starke Polizzen schließen ihn ein.
Gäste stornieren wegen Schneemangel, je nach Saison drei- bis vierstellig. Billigtarif: zahlt nicht, Starker Tarif: zahlt nicht. Stornos ohne Schaden an der Wohnung deckt keine Vermieterversicherung. Hier helfen nur Stornobedingungen im Mietvertrag.
Was sie kostet
Eine Prämie für die Ferienvermietung lässt sich selten allein nennen, weil Haftpflicht, Inventar und Gebäude in verschiedenen Polizzen stecken oder als Paket angeboten werden.
Wovon der Beitrag abhängt
Zahl der Wohnungen und Betten
Wert des Inventars
Lage, vor allem Hochwasser, Lawine und Schneelast
Zahl der Vermietungstage im Jahr
Versicherungssumme und Selbstbehalt
Einschlüsse wie Mietentgang, Schäden durch Gäste, Naturgefahren
Wir nennen keine Richtwerte, weil es für die Vermietung von Ferienwohnungen in Österreich keinen belastbaren unabhängigen Prämienvergleich gibt. Ihre Prämie steht erst im Angebot fest.
Die Tariflinien am Markt
01
Grundschutz
Vermietung in der Haftpflicht eingeschlossen, Inventar gegen Feuer, Leitungswasser und Sturm. Für eine kleine Wohnung mit wenigen Buchungen gerade ausreichend.
02
Komfort
Haftpflicht mit hoher Versicherungssumme für jede Buchung, Inventar auch gegen Einbruchdiebstahl, Mietentgang nach einem versicherten Schaden. Für die meisten Vermieter passend.
03
Premium
Dazu Schäden durch Gäste, Naturgefahren, längerer Mietentgang und mehrere Objekte in einer Polizze. Für Chalets und gut ausgestattete Ferienhäuser mit hoher Auslastung.
Woran Sie einen guten Tarif erkennen
Kriterium
Mindeststandard
Starker Tarif
Warum das zählt
Touristische Vermietung genannt
nur gelegentliche Vermietung
Vermietung an wechselnde Gäste ohne Begrenzung der Tage
Ohne diese Klausel kann der Versicherer ablehnen.
Versicherungssumme Haftpflicht
einige Millionen Euro
mindestens 10 Mio. € pauschal
Ein schwerer Unfall mit Dauerfolgen wird schnell teuer.
Gilt für jede Buchung
nur bestimmte Kanäle
unabhängig vom Buchungsweg
Der Plattformschutz endet an der Plattform.
Inventar
Feuer und Leitungswasser
dazu Sturm, Einbruchdiebstahl und Glasbruch
Die Einrichtung ist oft der größte Wert nach dem Gebäude.
Schäden durch Gäste
nicht eingeschlossen
auch mutwillige Beschädigung
Die Haftpflicht des Gastes fehlt oft oder zahlt nicht.
Mietentgang
nur Dauermiete
nach tatsächlichen Buchungen, mehrere Monate
Ein Schaden in der Saison kostet viel Einnahmen.
Naturgefahren
nur Sturm
Hochwasser, Lawine und Schneedruck eingeschlossen
Ferienobjekte liegen oft am See oder in den Bergen.
Eigennutzung
nur Vermietung
Vermietung und eigene Aufenthalte
Viele Eigentümer verbringen selbst Wochen dort.
Anbieter im Überblick
Die Vermietung von Ferienwohnungen versichern die großen österreichischen Sachversicherer, meist als Zusatz zur Eigenheim- und Haushaltsversicherung oder als eigene Polizze für Vermieter. Die Liste gibt einen Überblick über den Markt.
Versicherer
Einordnung
Wiener Städtische
Teil der Vienna Insurance Group, bundesweit
UNIQA
börsennotierte Versicherungsgruppe aus Wien
Generali
österreichische Tochter des Generali-Konzerns
Allianz
Allianz Elementar, österreichische Gesellschaft der Allianz
Donau Versicherung
Marke innerhalb der Vienna Insurance Group
GRAWE
Grazer Wechselseitige, Versicherungsverein
Helvetia
österreichische Gesellschaft der Schweizer Helvetia
Produkte und Bausteine am Markt
Paket für Ferienvermieter
Fasst Gebäude, Inventar und Haftpflicht für ein vermietetes Ferienobjekt in einer Polizze zusammen.
Vermieterhaftpflicht
Eigene Haftpflicht oder Zusatz zur Eigenheimversicherung, der die touristische Vermietung einschließt.
Haushaltsversicherung für das Ferienobjekt
Versichert Einrichtung, Küche, Technik und Wäsche der vermieteten Wohnung.
Mietentgang in der Gebäudeversicherung
Ersetzt entgangene Mieteinnahmen, wenn das Objekt nach einem versicherten Schaden nicht vermietbar ist.
Mythos oder Wahrheit
Was stimmt, was nicht?
Fünf Sätze, die man über diese Versicherung hört. Tippen Sie zuerst, dann lösen wir auf.
Die Privathaftpflicht in meiner Haushaltsversicherung deckt auch meine Feriengäste.
Das stimmt nicht.
Meist falsch: Die Vermietung an wechselnde Gäste ist oft ausgeschlossen. Eine Vermieterhaftpflicht schließt die Lücke.
Für das Inventar der Ferienwohnung brauche ich eine eigene Polizze.
Das stimmt.
Stimmt: Die Haushaltsversicherung am Hauptwohnsitz deckt die Einrichtung des vermieteten Objekts in der Regel nicht.
AirCover gilt für alle meine Gäste.
Das stimmt nicht.
Falsch: AirCover erfasst nur Aufenthalte, die über Airbnb gebucht wurden.
Löst sich ein Teil meines Hauses, muss ich beweisen, dass ich sorgfältig war.
Das stimmt.
Stimmt: § 1319 ABGB kehrt die Beweislast um. Der Besitzer muss zeigen, dass er alle nötige Sorgfalt aufgewendet hat.
Lawine und Schneedruck sind in jeder Gebäudeversicherung dabei.
Das stimmt nicht.
Falsch: Naturgefahren sind nicht überall automatisch eingeschlossen. Bei einem Objekt in den Bergen ausdrücklich vereinbaren.
Häufige Fehler beim Abschluss
Die Vermietung in der Privathaftpflicht der Haushaltsversicherung vermuten
Das Inventar der Ferienwohnung über den Haushalt am Hauptwohnsitz versichert glauben
Sich allein auf den Schutz von Airbnb verlassen
Dem Gebäudeversicherer die Vermietung verschweigen
Bei einem Objekt am See oder in den Bergen die Naturgefahren weglassen
Den Mietentgang nur nach Dauermiete absichern
Häufig gefragt
Fragen und Antworten
Ist eine Versicherung für die Ferienwohnung in Österreich Pflicht?
Nein, eine gesetzliche Pflicht gibt es nicht.
Weil Sie als Vermieter für Schäden Ihrer Gäste haften und Inventar und Einnahmen riskieren,
ist der Schutz aber dringend zu empfehlen.
Zahlt meine Haushaltsversicherung, wenn sich ein Gast verletzt?
Meist nicht, weil die Privathaftpflicht darin die Vermietung an Gäste oft ausschließt.
Klären Sie das mit Ihrem Versicherer oder schließen Sie eine Vermieterhaftpflicht ab.
Wer zahlt, wenn ein Gast etwas beschädigt?
Der Gast, und für ihn seine Haftpflicht, wenn sie Schäden an gemieteten Sachen einschließt.
Fehlt das oder war es mutwillig, hilft nur eine Polizze, die Schäden durch Gäste mitversichert.
Reicht AirCover von Airbnb?
Für Buchungen über Airbnb gibt es damit einen Grundschutz.
Gäste über andere Portale, den Tourismusverband oder direkte Anfragen sind nicht erfasst.
Eine eigene Polizze gilt für jede Buchung.
Muss ich die Vermietung dem Gebäudeversicherer melden?
Ja, sagen Sie es ihm.
Wechselnde Gäste verändern das Risiko,
und eine verschwiegene Nutzung kann den Schutz im Schadenfall gefährden.
Ist die Einrichtung der Ferienwohnung versichert?
Nur, wenn Sie sie eigens versichern.
Ihre Haushaltsversicherung am Hauptwohnsitz deckt sie in der Regel nicht.
Was ist mit Lawine und Schneedruck?
Diese Naturgefahren sind nicht überall automatisch eingeschlossen.
Bei einem Objekt in den Bergen sollten Sie sie ausdrücklich vereinbaren,
ebenso Hochwasser bei einer Lage am Wasser.
Was gilt, wenn ich die Wohnung auch selbst nutze?
Dann sollte die Polizze beide Nutzungen einschließen.
Manche Angebote versichern nur die Vermietung.
Warum über einen Makler?
Weil Haftpflicht, Inventar, Gebäude und Mietentgang oft in verschiedenen Polizzen liegen und
dazwischen Lücken entstehen.
Wir prüfen, was Sie haben, und ergänzen nur, was fehlt.
Die Vergütung zahlt der Versicherer.
NAMMERT Versicherungsmakler
Angebote für Ferienvermietung anfordern
Wir holen Angebote ein und melden uns mit einem Vergleich, kostenlos: Es zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.