Alles zur Versicherung: Eigenheim
Muss ich mein Haus in Österreich versichern?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Eigenheim
Kurz gesagt
Meist nein: Einbruch gehört in Österreich nicht zur Grunddeckung der Eigenheimversicherung, er ist höchstens als Zusatzleistung buchbar. Einbruchschäden an Türen und Fenstern zahlt die Haushaltsversicherung als Beschädigung von Baubestandteilen, ausdrücklich auch im Ein- und Zweifamilienhaus. Eine Haushaltsversicherung für 70 Quadratmeter kostet in Wien etwa 72 bis 180 Euro im Jahr.
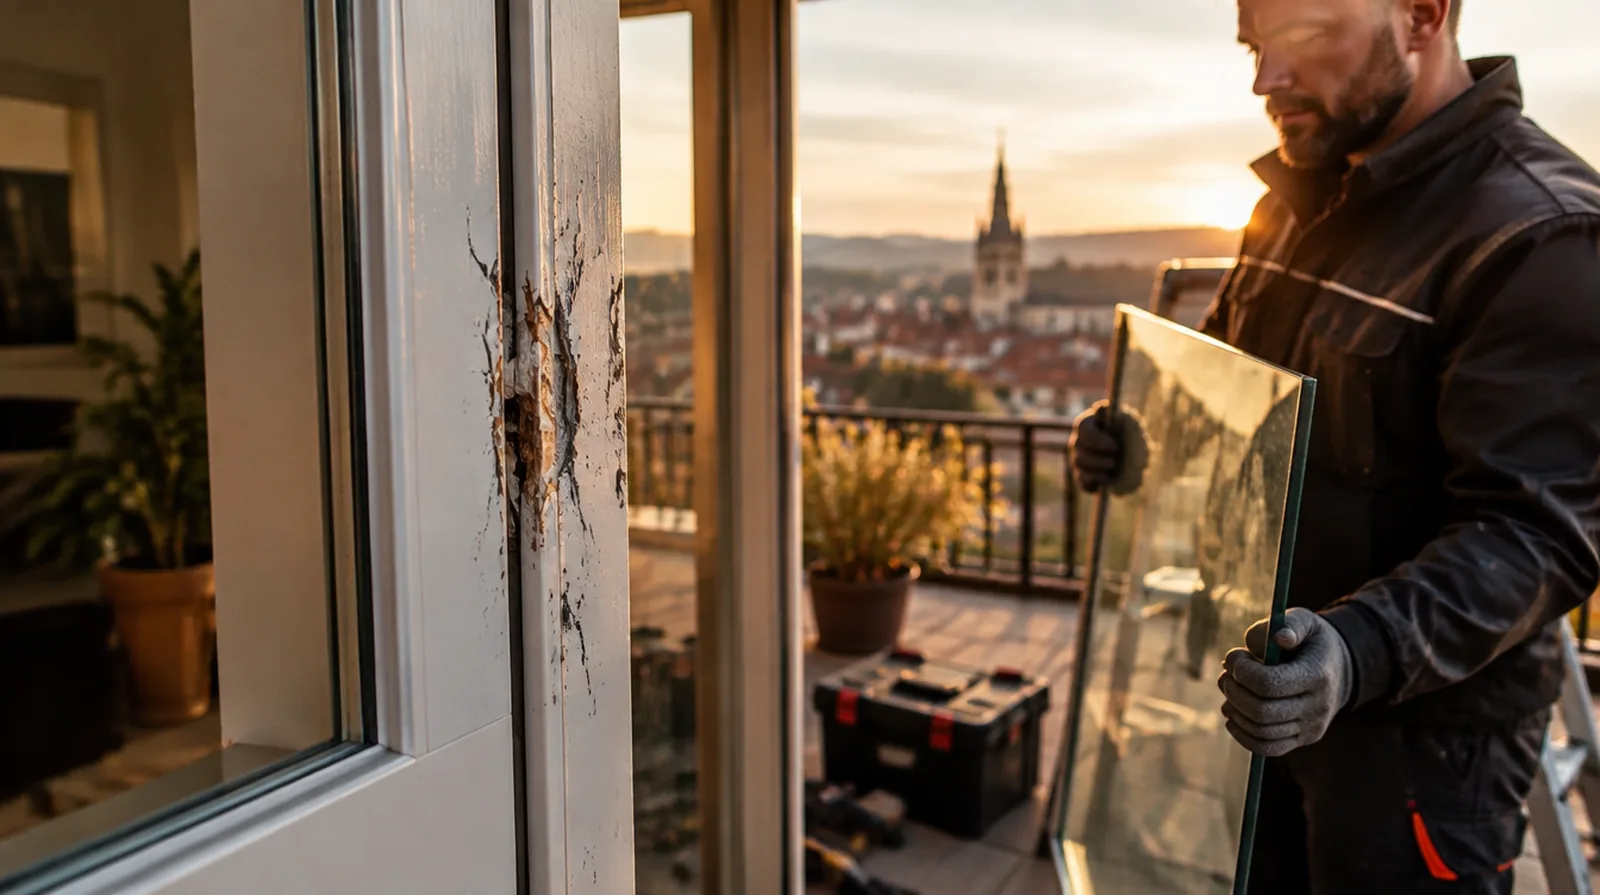
Prämien der Haushaltsversicherung und übliche Reparaturkosten nach einem Einbruch.
| Beispiel | Richtwert |
|---|---|
| Haushaltsversicherung, 70 Quadratmeter in Wien | etwa 72 bis 180 Euro im Jahr |
| Familie, 150 Quadratmeter, ohne Selbstbehalt | ab etwa 180 Euro im Jahr |
| Neuer Schließzylinder samt Einbau | etwa 80 bis 250 Euro |
| Haustür mit Sicherheitsbeschlag erneuern | etwa 2.000 bis 5.000 Euro |
Prämien aus veröffentlichten Übersichten, Stand Oktober 2026.
Reparaturkosten sind Richtwerte aus der Angebotspraxis.
Rechenbeispiel
Die Täter hebeln die Terrassentür auf und stehlen Schmuck. Die Eigenheimversicherung hat keine Zusatzleistung Einbruch.
| Terrassentür instand setzen | etwa 900 Euro, Haushaltsversicherung |
| Schmuck | Haushaltsversicherung, je nach Verwahrung begrenzt |
| Eigenheimversicherung | nicht zuständig |
| Polizeiliche Anzeige | Voraussetzung |
Alles läuft über die Haushaltsversicherung. Ohne sie zahlt der Eigentümer die Tür selbst.
Die Eigenheimversicherung schützt in der Grundform gegen Brand, Leitungswasser und Sturm samt weiteren Naturgefahren, meist mit der Haus- und Grundbesitzerhaftpflicht. Einbruch, Diebstahl und Vandalismus bieten viele Versicherer nur als Zusatzleistung an.
Haben Sie diese Zusatzleistung nicht gewählt, ist eine aufgebrochene Haustür kein Fall für die Eigenheimversicherung, obwohl die Tür zum Gebäude gehört. Sehen Sie in Ihrer Polizze nach, welche Gefahren eingeschlossen sind.
In den Allgemeinen Bedingungen für die Haushaltversicherung ist die Beschädigung von Baubestandteilen eigens geregelt: Beschädigung oder Entwendung von Gebäudebestandteilen und Gebäudezubehör der Versicherungsräume anlässlich eines versuchten oder vollbrachten Einbruchdiebstahls, ausdrücklich auch in Ein- und Zweifamilienhäusern.
Damit zahlt die Haushaltsversicherung die aufgehebelte Wohnungstür in der Mietwohnung ebenso wie die Terrassentür im eigenen Haus. Der Täter muss allerdings tatsächlich eingebrochen sein oder es versucht haben, etwa durch Aufbrechen von Türen oder Fenstern oder mit falschen Schlüsseln.
| Schaden nach Einbruch | Welche Versicherung | Hinweis |
|---|---|---|
| Aufgebrochene Wohnungs- oder Haustür | Haushaltsversicherung | Beschädigung von Baubestandteilen |
| Eingeschlagenes Fenster | Haushalt, je nach Polizze Glasbruch | Glasbruch oft eigener Baustein |
| Hebelspuren ohne Beute | Haushaltsversicherung | auch der Versuch ist gedeckt |
| Einbruch mit Zusatzleistung Eigenheim | Eigenheim oder Haushalt | Doppeldeckung beim Versicherer klären |
| Tür beschädigt ohne Einbruchspuren | keine | kein Einbruchdiebstahl |
Auch wenn nichts gestohlen wurde, ist der Versuch eines Einbruchdiebstahls nach den Bedingungen gedeckt. Erstatten Sie trotzdem Anzeige bei der Polizei, sonst fehlt der Nachweis für den Versuch.
In einer Eigentumswohnung kann die Wohnungseingangstür zu den allgemeinen Teilen des Hauses gehören. Ob Ihre Haushaltsversicherung oder die Gebäudeversicherung der Eigentümergemeinschaft zahlt, hängt vom Wohnungseigentumsvertrag und der Polizze der Gemeinschaft ab. Informieren Sie die Hausverwaltung.
Manche Haushaltstarife begrenzen Schäden an Baubestandteilen auf eine Summe auf erstes Risiko. Bei einer einbruchhemmenden Tür mit Spezialbeschlag kann eine niedrige Grenze schnell überschritten sein. Prüfen Sie die Beträge in Ihrer Polizze.
Wer ein Haus besitzt und keine Haushaltsversicherung hat, zahlt Tür und Fenster nach einem Einbruch selbst, außer die Eigenheimversicherung enthält Einbruch als Zusatzleistung. Die Haushaltsversicherung ist meist günstiger als eine einzige neue Haustür.
Fragen und Antworten
Ihre Haushaltsversicherung, als Beschädigung von Baubestandteilen.
In der Grunddeckung meist nicht.
Viele Anbieter bieten Einbruch, Diebstahl und Vandalismus als Zusatzleistung an.
Ja, der versuchte Einbruchdiebstahl ist eingeschlossen.
Sie brauchen eine Anzeige.
Ja, die Bedingungen nennen Ein- und Zweifamilienhäuser ausdrücklich.
Glasbruch ist oft ein eigener Baustein.
Rahmen und Beschlag nach Einbruch zahlt die Haushaltsversicherung.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Alles zur Versicherung: Eigenheim
Muss ich mein Haus in Österreich versichern?
Was ist der Unterschied zwischen Haushalts- und Eigenheimversicherung?
Was ist der Unterschied zwischen beiden? Die Eigenheimversicherung schützt das Haus selbst: M …
Was zahlt die Eigenheimversicherung in Österreich?
Die Eigenheimversicherung zahlt Reparatur oder Wiederaufbau Ihres Hauses nach Feuer, Leitungs …
Wer zahlt in Österreich, wenn Feuerwehr oder Polizei die Tür aufbricht?
Wer in Österreich zahlt, wenn Feuerwehr oder Polizei die Tür aufbricht, hängt vom Anlass ab. …
Wie ist eine Eigentumswohnung in Österreich versichert?
Über die Eigentümergemeinschaft. Die Hausverwaltung versichert die ganze Liegenschaft, und Si …
Ihr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen