Alles zur Versicherung: Privathaftpflicht
Brauche ich eine eigene Privathaftpflicht, wenn ich eine Haushaltsversicherung habe?
Privat
Privathaftpflicht Haushaltsversicherung Eigenheim Naturkatastrophen Photovoltaik Bauherrenversicherung Kfz-Versicherung Fahrrad und E-Bike Reiseversicherung Drohnenversicherung Hundehaftpflicht Tierkrankenversicherung Rechtsschutz Unfallversicherung Berufsunfähigkeit Ablebensversicherung Bestattungsvorsorge Private Pensionsvorsorge Private Krankenversicherung Zusatzkrankenversicherung Zahnversicherung Pflegevorsorge Grundbesitzerhaftpflicht Gewässerschadenhaftpflicht Jagdhaftpflicht Pferdehaftpflicht Glasbruchversicherung Handyversicherung Motorradversicherung Wohnmobilversicherung Reisekranken Pferde-OP-Versicherung Grundfähigkeit Kinderinvalidität Oldtimerversicherung E-Scooter-Versicherung Schwere-Krankheiten-Versicherung Krankentaggeld Mietausfall Instrumentenversicherung Kunst und Wertsachen Ferienvermietung Wohnwagenversicherung Golfversicherung Lebensversicherung Erwerbsunfähigkeit Restschuld Mietkaution ohne Bargeld Spitalgeld Cyberversicherung privat Schutzbrief und Pannenhilfe Lenkerschutzversicherung Gebrauchtwagengarantie und Anschlussgarantie Unfall mit Prämienrückgewähr Krankenversicherung für Auslandsösterreicher Hochzeitsversicherung Dienstunfähigkeit Amtshaftpflicht Krankenschutz für Beamte Geförderte Zukunftsvorsorge Deutsche Riester-Rente Fondspolizze Krankenschutz für Gäste Mietwagen-Selbstbehalt GAP-Versicherung Mopedversicherung Luftfahrtversicherung Kleingarten versichern Wohnungsschutzbrief Skiversicherung Haushaltsgeräte Haustechnikversicherung Tageseltern-Haftpflicht Imkerversicherung Jagdwaffenversicherung Fischerversicherung Leerstehendes GebäudeGewerbe
Betriebshaftpflicht Berufshaftpflicht D&O-Versicherung Firmenrechtsschutz Produkthaftpflicht Umwelthaftpflicht Montageversicherung Betriebsschließung Ernteversicherung Spezial-Straf-Rechtsschutz Praxisausfall Tierversicherung Kfz-Handel und Werkstatt Forstversicherung Veranstaltungsausfall Kühlgutversicherung Windkraftanlagen Juwelierpolizze Landwirtschaftsbündel Ärztehaftpflicht Planungshaftpflicht IT-Haftpflicht Verkehrshaftung Rückrufkosten Diskriminierungshaftpflicht Dienstfahrtenkasko Werkzeugversicherung Messeversicherung Gastronomie und Tourismus Bewacherhaftpflicht Reiseinsolvenzabsicherung Haftpflicht für Vermittler Verwalterhaftpflicht Gemeindehaftpflicht Reitbetrieb Taxiversicherung Kindergartenversicherung Mobile Pflege und Heime Dienstradversicherung Tierbetreuer-Haftpflicht Schaustellerversicherung Apothekenversicherung Fitnessbetrieb und Trainer Friseure und Kosmetiker Hebammenhaftpflicht Fahrschulversicherung Reinigungsunternehmen Betriebsinhalt Betriebsgebäude Betriebsunterbrechung Elektronikversicherung Maschinenbruch Bauwesenversicherung Transportversicherung Flottenversicherung Vereinshaftpflicht Veranstaltungshaftpflicht Kautionsversicherung Vertrauensschaden Cyberversicherung Kreditversicherung Betriebliche Vorsorge Betriebliche Krankenversicherung Gruppenunfallversicherung Nach BetriebsartRatgeber
Welche Versicherungen brauche ich? Wer zahlt den Schaden? Versicherungen, die nicht jeder braucht Kündigungsfristen Versicherungsfragen Bedingungen aller Tarife vergleichenVersicherer
Versicherer in Österreich Versicherer von A bis Z Versicherer in Spanien Beschwerden im VergleichKontakt
+49 3375 29 12 77 Kontakt Kunden-Login, Verträge, DokumenteSprache
Deutsch English Español Boot und YachtVersicherungsmakler / Versicherungsfragen / Privathaftpflicht
Kurz gesagt
Ja. Fahren Sie beim Skifahren jemanden an und sind schuld, zahlt die Privathaftpflicht, die in Österreich meist in der Haushaltsversicherung steckt: Behandlung, Schmerzengeld und Verdienstentgang des Verletzten. Ihre eigene Verletzung, die Bergung und Ihre Ski samt Bindung zahlt sie nicht. In Italien müssen Sie über die Haftpflicht versichert sein und das auf der Piste nachweisen.
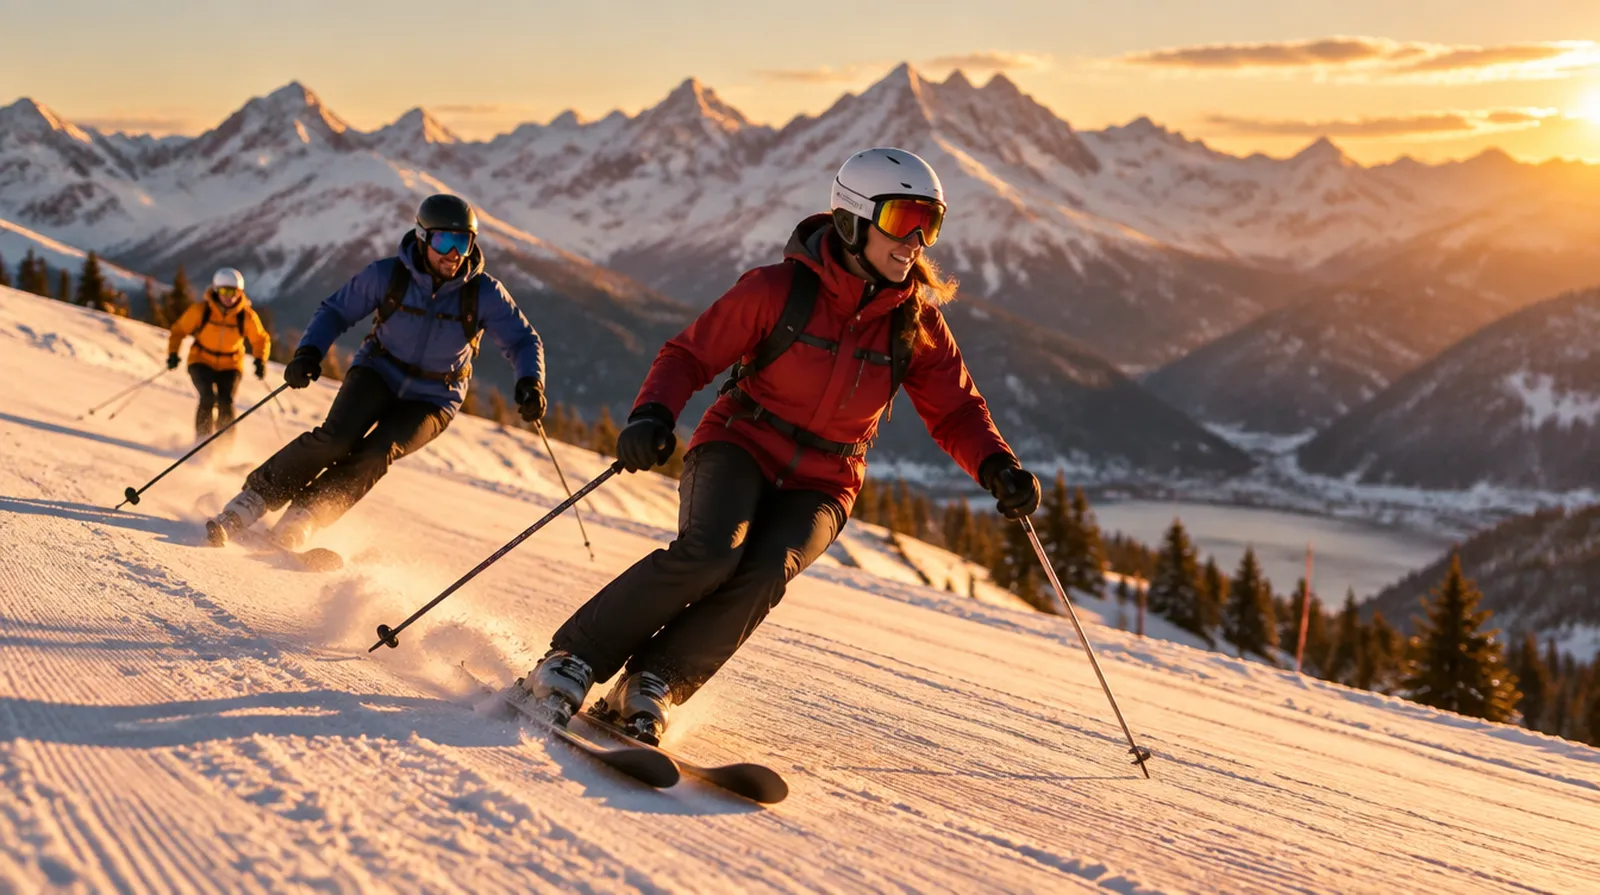
Der Schutz beim Skifahren ist im Beitrag der Haftpflicht enthalten. Zum Vergleich Beiträge und Kosten rund um den Skiunfall in Österreich.
| Beispiel | Richtwert |
|---|---|
| Eigene Privathaftpflicht ohne Haushaltsversicherung | etwa 35 bis 60 Euro im Jahr |
| Kleine Haushaltsversicherung mit Haftpflicht | etwa 60 bis 80 Euro im Jahr |
| Hubschrauberbergung nach Skiunfall | im Schnitt rund 3.500 Euro |
| Strafe ohne Haftpflichtnachweis in Italien | 100 bis 150 Euro |
Richtwerte, Stand Oktober 2026, aus öffentlich genannten Tarifbeispielen und Ratgebern.
Ob geliehene Ski mitversichert sind,
ist ein Richtwert aus der Angebotspraxis und hängt von der Polizze ab;
das genaue Angebot holen wir ein.
Rechenbeispiel
Sie fahren einem anderen Skifahrer in die Seite. Er bricht sich das Schlüsselbein, seine Ski sind kaputt, Sie verdrehen sich das Knie.
| Schmerzengeld und Verdienstentgang des Verletzten | zahlt Ihre Haftpflicht |
| Seine kaputten Ski | zahlt Ihre Haftpflicht, nach Zeitwert |
| Hubschrauber für Sie, rund 3.500 Euro | zahlt die Haftpflicht nicht |
| Ihr Knie | Krankenversicherung, für Dauerfolgen Unfallversicherung |
Die Ansprüche des anderen sind über die Haushaltsversicherung gedeckt. Für Ihre eigene Bergung zahlen Sie ohne Unfallversicherung selbst.
Die Privathaftpflicht deckt Ihr Privatleben, also auch das Skifahren, Snowboarden, Langlaufen und Rodeln. Verletzen Sie jemanden und sind schuld, zahlt sie Heilungskosten, Schmerzengeld, Verdienstentgang und bei Dauerfolgen eine Rente. Auch beschädigte Ski oder die Brille des anderen ersetzt sie.
Ebenso wichtig: Ist die Schuld strittig, prüft die Versicherung die Forderung und wehrt sie ab, notfalls vor Gericht. Gerichte orientieren sich dabei an den Pistenregeln des internationalen Skiverbands, etwa Rücksicht auf den Vordermann und angepasstes Tempo.
Für Ihre eigenen Verletzungen zahlt die Haftpflicht nie. Die Behandlung übernimmt die Krankenversicherung. Die Bergung von der Piste oder per Hubschrauber nach einem Freizeitunfall ersetzt die gesetzliche Sozialversicherung grundsätzlich nicht, ein Einsatz kostet im Schnitt rund 3.500 Euro. Dafür brauchen Sie eine Unfallversicherung mit Bergungskosten oder eine Mitgliedschaft, die sie einschließt.
Geliehene oder gemietete Ski sind in vielen Haushaltspolizzen ausgeschlossen. Kinder unter 14 Jahren haften nach österreichischem Recht nur ausnahmsweise; gute Haushaltspolizzen zahlen Schäden durch Kinder trotzdem, oft bis zu einer Teilsumme.
| Fall | Zahlt die Haftpflicht? |
|---|---|
| Sie fahren jemanden an, er verletzt sich | ja |
| Sie beschädigen die Ski eines anderen | ja |
| Sie verletzen sich selbst | nein |
| Hubschrauberbergung für Sie | nein, Unfallversicherung nötig |
| Geliehene Ski brechen | nur in manchen Polizzen |
| Ihr zehnjähriges Kind fährt jemanden um | oft ja, über die Deckung für Kinderschäden |
Seit Jänner 2022 brauchen Ski- und Snowboardfahrer in Italien eine Haftpflichtversicherung. Wer bei einer Kontrolle keinen Nachweis hat, zahlt 100 bis 150 Euro Strafe und kann den Skipass verlieren.
Die Haftpflicht aus Ihrer österreichischen Haushaltsversicherung genügt, wenn sie in Italien gilt. Lassen Sie sich vor der Abreise eine Bestätigung ausstellen, am besten zweisprachig und mit allen Mitreisenden namentlich.
Haben Sie eine Haushaltsversicherung mit Privathaftpflicht und ausreichender Summe, ist eine eigene Skiversicherung für Haftpflichtschäden doppelt bezahlt. Prüfen Sie drei Dinge: Geltungsbereich, Versicherungssumme und Leihsachen. Was Ihnen tatsächlich fehlen kann, ist die Unfallversicherung für Bergung und Folgen eigener Verletzungen.
Fragen und Antworten
Nein, wenn Ihre Haushaltsversicherung eine Privathaftpflicht enthält.
Eine eigene lohnt nur ohne bestehenden Schutz.
Ja, die Haftpflicht unterscheidet nicht zwischen Piste und Gelände.
Für Ihre eigene Rettung zahlt sie aber nichts.
Die Sozialversicherung bei Freizeitunfällen grundsätzlich nicht.
Sie brauchen eine Unfallversicherung mit Bergungskosten oder einen anderen Schutz,
der sie einschließt.
Ja, wenn sie dort gilt.
Nehmen Sie eine Bestätigung Ihrer Versicherung mit, am besten zweisprachig.
Kinder unter 14 Jahren haften nur ausnahmsweise.
Gute Haushaltspolizzen zahlen trotzdem, oft bis zu einer Teilsumme.
Ja, das gehört zum Privatleben.
Bei Wettkämpfen kann es Einschränkungen geben, sehen Sie in Ihren Bedingungen nach.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Alles zur Versicherung: Privathaftpflicht
Brauche ich eine eigene Privathaftpflicht, wenn ich eine Haushaltsversicherung habe?
Gilt die Privathaftpflicht aus Österreich auch im Ausland?
Ja, aber der Geltungsbereich steht in Ihrer Polizze. Viele österreichische Verträge, auch die…
Wie hoch sollte die Versicherungssumme der Privathaftpflicht in Österreich sein?
Als Untergrenze gelten 1,5 Millionen Euro, sinnvoll sind 5 bis 10 Millionen Euro pauschal für…
Sind geliehene Sachen in Österreich über die Haftpflicht versichert?
Meist nicht. Viele österreichische Haftpflichtbedingungen, auch in der Haushaltsversicherung…
Wer haftet in Österreich, wenn kleine Kinder einen Schaden verursachen?
In Österreich liegt die Grenze nicht bei sieben, sondern bei 14 Jahren. Unmündige Kinder…
Stand
War das hilfreich?
Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Wir sind Makler und vermitteln Ihnen genau den Tarif, den Sie gewählt haben,
bei jedem Versicherer am Markt.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen