Alles zur Versicherung: Privathaftpflicht
Brauche ich eine eigene Privathaftpflicht, wenn ich eine Haushaltsversicherung habe?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Gefahrenstellen Fahrtgebiet und Standort Gestohlen gemeldet Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Privathaftpflicht
Kurz gesagt
Melden Sie den Schaden binnen einer Woche Ihrem Versicherer, meist über die Haushaltsversicherung. Sichern Sie Fotos, Namen und Zeugen, aber erkennen Sie keine Schuld an und zahlen Sie nichts ohne Zustimmung: In Österreich kann das den Schutz kosten. Der Versicherer prüft die Haftung, zahlt berechtigte Ansprüche binnen zwei Wochen nach Feststellung und wehrt unberechtigte ab.
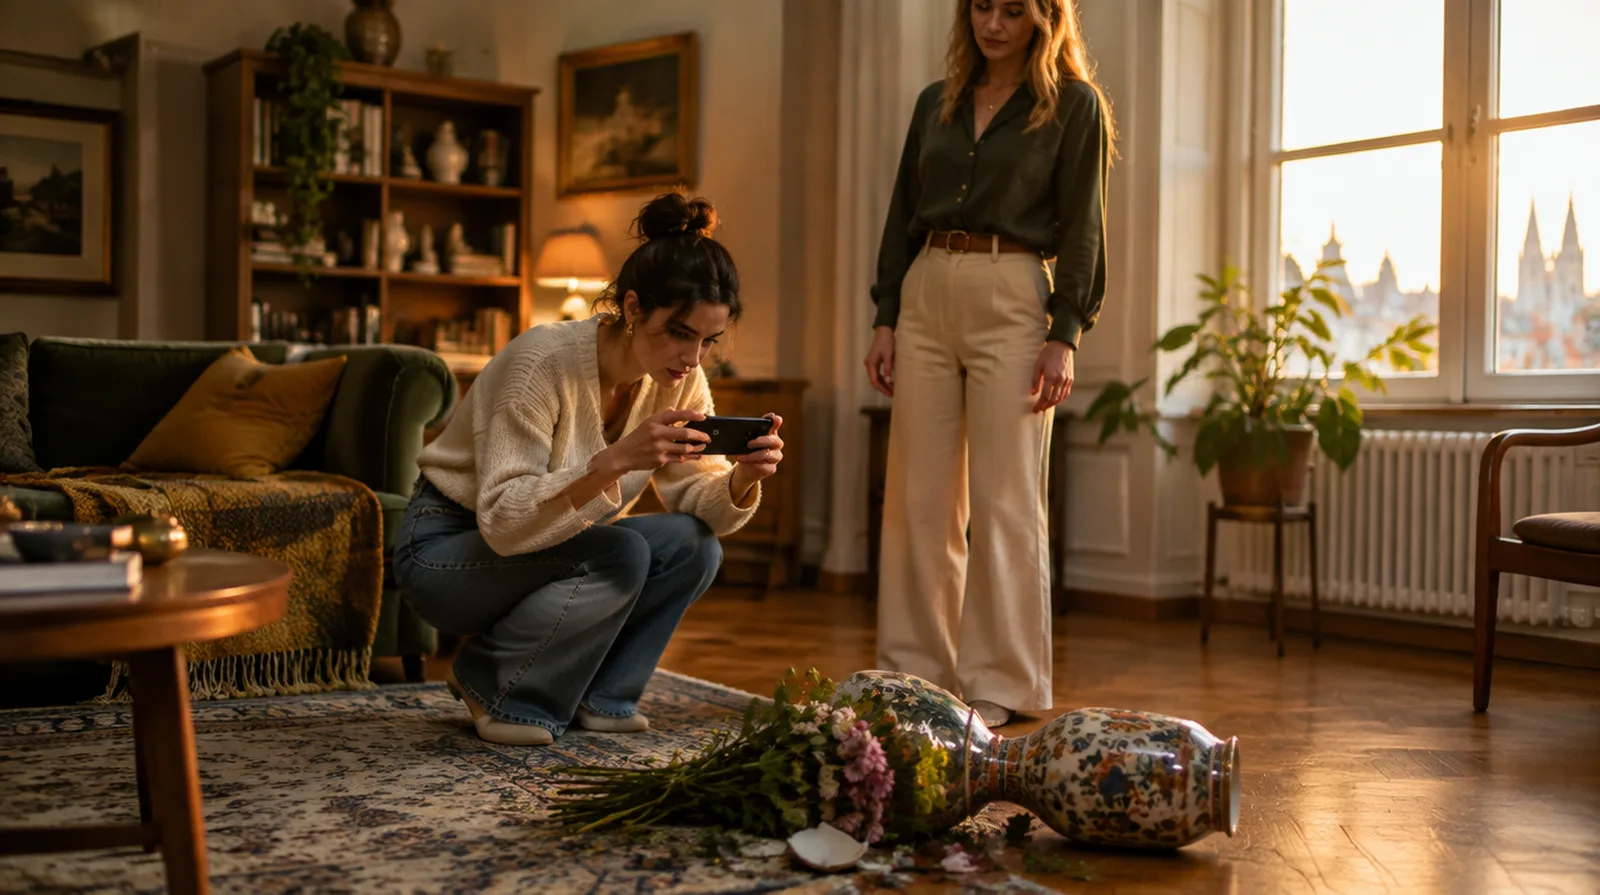
Was ein Schaden Sie kostet, hängt von Selbstbehalt und Vertrag ab. Dazu übliche Prämien in Österreich.
| Beispiel | Richtwert |
|---|---|
| Privathaftpflicht als eigene Polizze | etwa 35 bis 60 Euro im Jahr |
| Kleine Haushaltsversicherung mit Haftpflicht | etwa 60 bis 80 Euro im Jahr |
| Eigenanteil je Haftpflichtschaden | oft 0 Euro, sonst der vereinbarte Selbstbehalt |
| Abwehr einer unberechtigten Forderung | 0 Euro für Sie, Anwalts- und Gerichtskosten trägt der Versicherer |
Richtwerte, Stand September 2026, aus öffentlich genannten Prämien. Dass Haftpflichtschäden oft ohne Selbstbehalt laufen, ist ein Richtwert aus der Angebotspraxis; maßgeblich ist Ihre Polizze. Die Fristen stehen im Versicherungsvertragsgesetz.
Rechenbeispiel
Der Schlauch löst sich, während Sie in der Arbeit sind. Wasser dringt in die Wohnung darunter. Sie melden am selben Abend über die Haushaltsversicherung.
| Trocknung und Ausmalen beim Nachbarn | 2.400 Euro |
| Parkett, zehn Jahre alt, Abzug auf den Zeitwert | 1.100 statt 1.900 Euro |
| Berechtigter Schaden | 3.500 Euro |
| Ihr Selbstbehalt laut Polizze | 0 Euro |
| Zahlung aus der Haftpflicht | 3.500 Euro |
Sie zahlen nichts, solange Sie rechtzeitig melden und nichts ohne Zustimmung zusagen. Die Zahlen sind ein Rechenbeispiel.
Zuerst den Schaden begrenzen: Wasser abdrehen, Verletzte versorgen, die Unfallstelle sichern. Das verlangen die Bedingungen, und die Kosten dafür trägt in der Regel der Versicherer mit.
Dann Beweise sichern. Fotos aus mehreren Blickwinkeln, Datum, Uhrzeit, Ort, Name und Anschrift der geschädigten Person und von Zeugen. Beschädigte Teile heben Sie auf, bis der Versicherer sie freigibt.
| Was | Warum es zählt |
|---|---|
| Fotos vom Schaden und der Umgebung | zeigen den Hergang und Vorschäden |
| Name und Anschrift der geschädigten Person | der Versicherer meldet sich direkt |
| Zeugen mit Telefonnummer | wichtig, wenn über die Schuld gestritten wird |
| Rechnung oder Alter der beschädigten Sache | daraus ergibt sich der Zeitwert |
| Polizzennummer der Haushaltsversicherung | beschleunigt die Meldung |
Nach § 153 VersVG melden Sie binnen einer Woche alle Umstände, die zu einer Haftung führen können. Stellt jemand erst später eine Forderung, läuft ab dann wieder eine Woche. Es genügt, die Meldung rechtzeitig abzuschicken.
Wird gegen Sie ein Gerichtsverfahren eingeleitet oder kommt ein Zahlungsbefehl, melden Sie das sofort. Legen Sie gegen einen Zahlungsbefehl rechtzeitig Einspruch ein, wenn der Versicherer nichts anderes sagt.
Hier ist das österreichische Recht strenger als das deutsche. Die Bedingungen dürfen vorsehen, dass der Versicherer nicht leisten muss, wenn Sie ohne seine Zustimmung zahlen oder den Anspruch anerkennen. Unwirksam ist das nur, wenn eine Weigerung offenbar unbillig gewesen wäre.
Den Hergang ehrlich schildern dürfen Sie immer. Sätze wie: Das zahle ich, oder: Das war ganz meine Schuld, lassen Sie weg. Nennen Sie stattdessen Ihren Versicherer und die Polizzennummer.
Der Versicherer zahlt nur, wenn Sie nach dem Gesetz haften. Ist das nicht der Fall, wehrt er die Forderung auf eigene Kosten ab, auch vor Gericht. Ersetzt wird der Zeitwert, nicht der Neupreis.
Steht der Anspruch durch Urteil, Anerkenntnis mit seiner Zustimmung oder Vergleich fest, muss er nach § 154 VersVG binnen zwei Wochen zahlen.
Nach einem Schadenfall dürfen beide Seiten den Vertrag kündigen. Bei der Haushaltsversicherung betrifft das den ganzen Vertrag, nicht nur die Haftpflicht. Mehrere kleine Meldungen in kurzer Zeit führen deshalb manchmal zur Kündigung.
Einen Personenschaden sollten Sie trotzdem immer melden. Wie teuer Behandlung oder Verdienstausfall werden, weiß am ersten Tag niemand.
Fragen und Antworten
Eine Woche ab dem Ereignis oder ab der ersten Forderung. Bei Klage oder Zahlungsbefehl melden Sie sofort.
Nur nach Rücksprache. In Österreich kann eine Zahlung ohne Zustimmung den Schutz kosten, außer eine Weigerung wäre offenbar unbillig gewesen.
Beim Versicherer der Haushaltsversicherung, mit deren Polizzennummer.
Die geschädigte Person bekommt den Wert, den die Sache noch hatte. Ein altes Handy wird nicht zum Neupreis ersetzt.
Dann wehrt der Versicherer die Forderung ab und trägt die Kosten dafür, auch vor Gericht.
Ja, nach einem Schadenfall dürfen beide Seiten kündigen. Bei einem einzelnen Schaden geschieht das selten.
NAMMERT Versicherungsmakler
Wir vergleichen mehrere Versicherer und melden uns mit einem Vorschlag. Für Sie kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Alles zur Versicherung: Privathaftpflicht
Brauche ich eine eigene Privathaftpflicht, wenn ich eine Haushaltsversicherung habe?
Wann zahlt die Privathaftpflicht in Österreich nicht?
Die Privathaftpflicht, in Österreich meist Teil der Haushaltsversicherung, zahlt nicht bei Vorsatz, bei Schäden an eig …
Was zahlt die private Haftpflicht in Österreich?
Die private Haftpflicht zahlt, wenn Sie einem anderen einen Personen- oder Sachschaden zufügen, samt Folgekosten wie V …
Zahlt die Haftpflicht bei Gefälligkeitsschäden in Österreich?
Oft nicht. Die Privathaftpflicht, die in Österreich meist in der Haushaltsversicherung steckt, zahlt nur, wenn Sie rec …
Was kostet eine Privathaftpflichtversicherung in Österreich?
In Österreich steckt die Privathaftpflicht meist schon in der Haushaltsversicherung und kostet dann nichts extra. Als …
NAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen