Alles zur Versicherung: Fahrrad und E-Bike
Ist mein Fahrrad in der Haushaltsversicherung versichert?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Gefahrenstellen Fahrtgebiet und Standort Gestohlen gemeldet Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Fahrrad und E-Bike
Kurz gesagt
Im versperrbaren eigenen Kellerabteil ist der Diebstahl über die Haushaltsversicherung gedeckt, weil dieser Raum als versicherter Ort gilt. In gemeinschaftlich genutzten Räumen wie Fahrradraum, Stiegenhaus oder Hof zahlt die Versicherung in der Regel nur, wenn das Rad versperrt war. Achten Sie auf die Obergrenze in der Polizze, sie liegt oft zwischen 1.000 und 7.000 Euro.
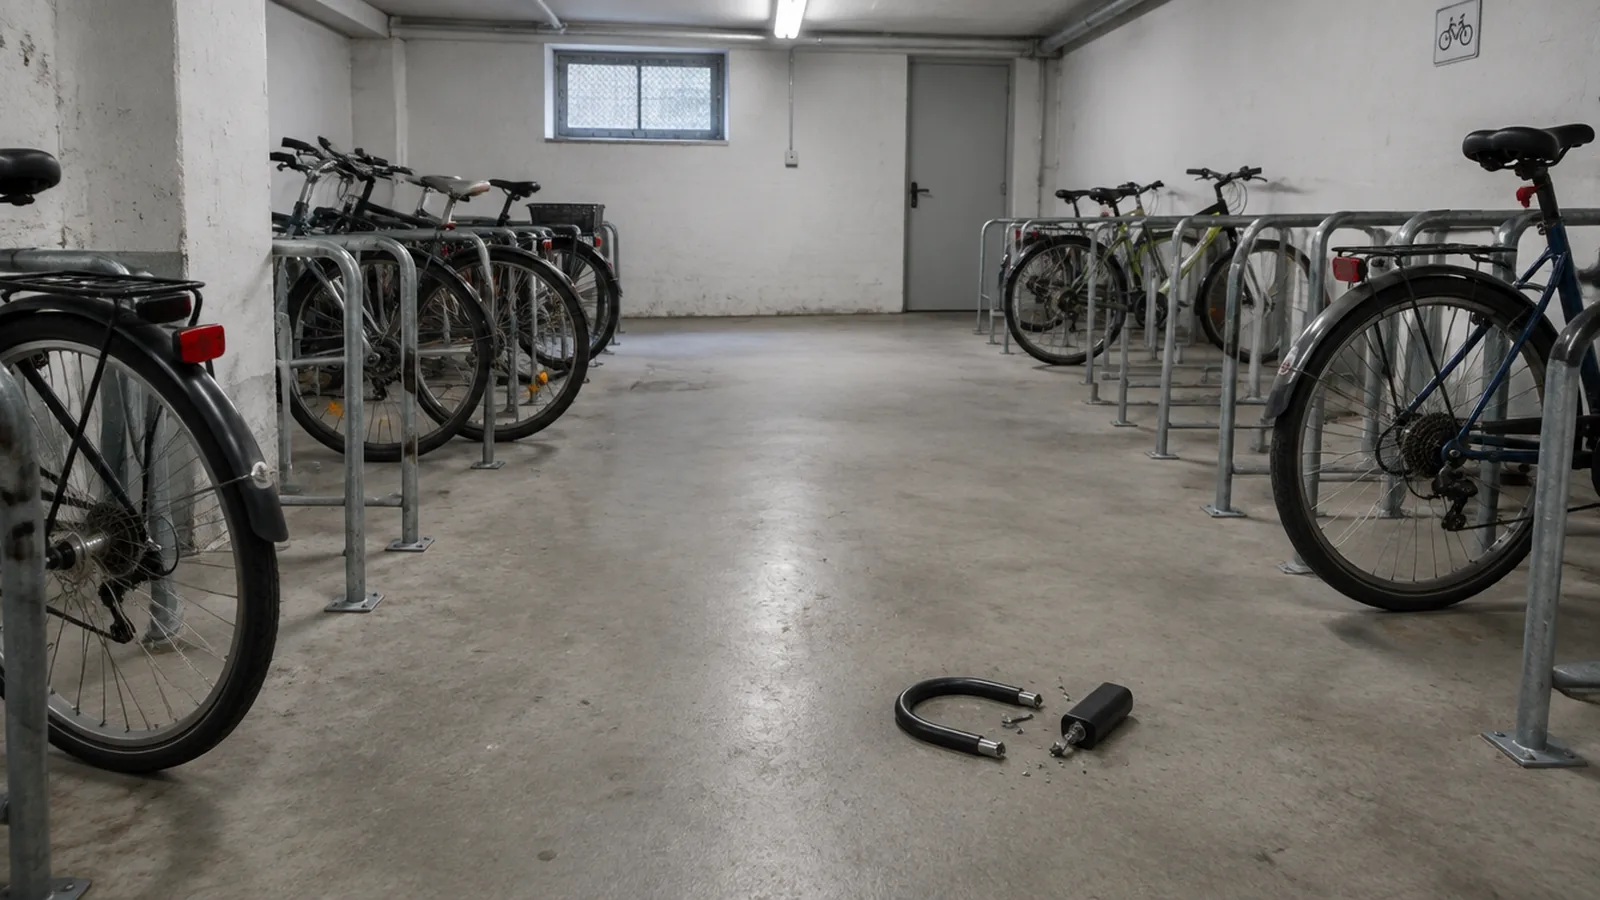
Richtwerte für Österreich aus öffentlich genannten Zahlen, Stand 2026.
| Beispiel | Richtwert |
|---|---|
| Eigene Radversicherung, je nach Neupreis und Umfang | etwa 15 bis 160 Euro im Jahr |
| Rad mit rund 700 Euro Neupreis, günstigster Tarif im Vergleich | etwa 56 Euro im Jahr |
| Obergrenze für Fahrräder in der Haushaltsversicherung | je Vertrag etwa 1.000 bis 7.000 Euro |
| Erweiterung der Haushaltsversicherung für Diebstahl außerhalb des Grundstücks | Richtwert etwa 20 bis 50 Euro im Jahr |
| Gutes Bügelschloss | ab etwa 50 Euro, Spitzenmodelle bis etwa 300 Euro |
Richtwerte, Stand September 2026, aus öffentlich genannten Vergleichen und Testergebnissen. Die Prämie für die Erweiterung ist ein Richtwert aus der Angebotspraxis. Was Ihre Polizze im Gemeinschaftsraum leistet, steht nur dort; das passende Angebot holen wir ein.
Rechenbeispiel
Das Rad war nur mit einem Rahmenschloss verriegelt, nicht an einem festen Gegenstand angeschlossen. Die Polizze nennt eine Obergrenze von 2.000 Euro für Fahrräder.
| Neuwert des E-Bikes | 3.500 Euro |
| Obergrenze in der Polizze | 2.000 Euro |
| Bewertung des Falles | im Gemeinschaftsraum nicht ordnungsgemäß versperrt |
| Auszahlung | 0 Euro |
Ohne festes Anschließen gibt es hier nichts. Mit Bügelschloss am Wandanker wären 2.000 Euro geflossen, der Rest bleibt trotzdem Ihr Verlust. Rechenbeispiel mit Richtwerten.
In Österreich ist der Fahrraddiebstahl bei den meisten Haushaltsversicherungen im Grundpaket enthalten, allerdings nur am versicherten Ort. Dazu zählen die Wohnung und jene Räume außerhalb der Wohnung, die ausschließlich Sie nutzen, also das versperrbare Kellerabteil oder die eigene Garagenbox.
Räume, die alle Bewohner benutzen, sind gesondert geregelt. Für den gemeinsamen Fahrradraum, das Stiegenhaus und den Hof gilt der Schutz üblicherweise nur, wenn das Rad versperrt war. Ein Schloss, das nur die Bremse blockiert, genügt dafür nicht. Sichern Sie das Rad an einem fest verankerten Gegenstand.
| Abstellort | Deckung über die Haushaltsversicherung | Was dafür nötig ist |
|---|---|---|
| Wohnung, Vorzimmer, Balkon | gedeckt | versperrte Wohnungstür, Spuren am Schloss |
| Eigenes versperrbares Kellerabteil | gedeckt | Abteil versperrt, Aufbruchspuren fotografiert |
| Gemeinsamer Fahrradraum oder Keller | nur mit versperrtem Rad | handelsübliches Schloss, Rad an festem Gegenstand |
| Gemeinschaftsgarage im Haus | je nach Polizze wie Gemeinschaftsraum | Rad versperrt, Garage in der Polizze genannt |
| Hof und Grundstück des Hauses | nur mit versperrtem Rad | Rad an festem Gegenstand versperrt |
| Unterwegs, öffentlicher Raum | nicht gedeckt | Erweiterung gegen Zusatzprämie oder eigene Radversicherung |
Die Polizze nennt Wertgrenzen. Teure Räder und E-Bikes werden deshalb oft nicht zur Gänze ersetzt. Vergleichen Sie die vereinbarte Summe mit dem Kaufpreis Ihres Rades, bevor etwas passiert, nicht danach.
Beim Nachweis gelten dieselben Regeln wie überall: Anzeige bei der Polizei, Meldung an den Versicherer ohne Verzug, Fotos von der aufgebrochenen Tür und vom zerstörten Schloss, Rechnung und Rahmennummer. Die Schlossreste heben Sie auf, sie sind Ihr Beweis, dass das Rad versperrt war.
War das Rad im Gemeinschaftsraum nicht versperrt, zahlt kaum eine Haushaltsversicherung. Dasselbe gilt für den Diebstahl unterwegs, denn der Schutz endet an der Grundstücksgrenze. Auch fehlende Teile werden meist nicht ersetzt.
Bei Rädern über etwa 2.000 Euro lohnt der Blick auf eine eigene Radversicherung. Sie kostet je nach Neupreis und Umfang etwa 15 bis 160 Euro im Jahr und deckt auch Diebstahl unterwegs. Für ein altes Alltagsrad ist sie dagegen zu teuer, da reicht die Haushaltsversicherung.
Fragen und Antworten
Das versperrbare eigene Abteil gilt als versicherter Ort, dort ist der Diebstahl auch ohne Schloss am Rad gedeckt. Ein Schloss schadet nie, weil es den Diebstahl erschwert.
Dort verlangen die Bedingungen in der Regel, dass das Rad versperrt war. Sichern Sie es an einem fest verankerten Gegenstand, nicht nur am eigenen Rahmen.
Bis zur vereinbarten Wertgrenze, oft zwischen 1.000 und 7.000 Euro je Vertrag. Teure E-Bikes werden dadurch häufig nicht zur Gänze ersetzt.
Über die Haushaltsversicherung meist nicht, der Schutz endet an der Grundstücksgrenze. Manche Versicherer bieten eine Erweiterung gegen Zusatzprämie.
Häufig nicht. Teilediebstahl wie Sattel, Lenker, Licht oder Laufrad ist in vielen Bedingungen ausgenommen.
Bei einem Rad über etwa 2.000 Euro oder wenn Sie es oft unterwegs abstellen, meist ja. Für ein altes Alltagsrad reicht die Haushaltsversicherung.
NAMMERT Versicherungsmakler
Wir vergleichen mehrere Versicherer und melden uns mit einem Vorschlag. Für Sie kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Alles zur Versicherung: Fahrrad und E-Bike
Ist mein Fahrrad in der Haushaltsversicherung versichert?
Was muss ich tun, wenn mein Fahrrad in Österreich gestohlen wurde?
Erstatten Sie noch am selben Tag Anzeige bei einer Polizeiinspektion und melden Sie den Schaden unverzüglich Ihrem Ver …
Haushaltsversicherung oder eigene Fahrradversicherung in Österreich?
Die Haushaltsversicherung zahlt beim Fahrrad meist nur, wenn es aus einem verschlossenen Raum gestohlen wird, und nur …
Was kostet eine Fahrradversicherung in Österreich?
Als Faustregel zahlen Sie 2 bis 4 Prozent des Kaufpreises im Jahr. Ein Rad um 1.500 Euro kostet mit reinem Diebstahlsc …
NAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen