Versicherungen für Schottergruben, Sandabbau und Steinbrüche in Österreich
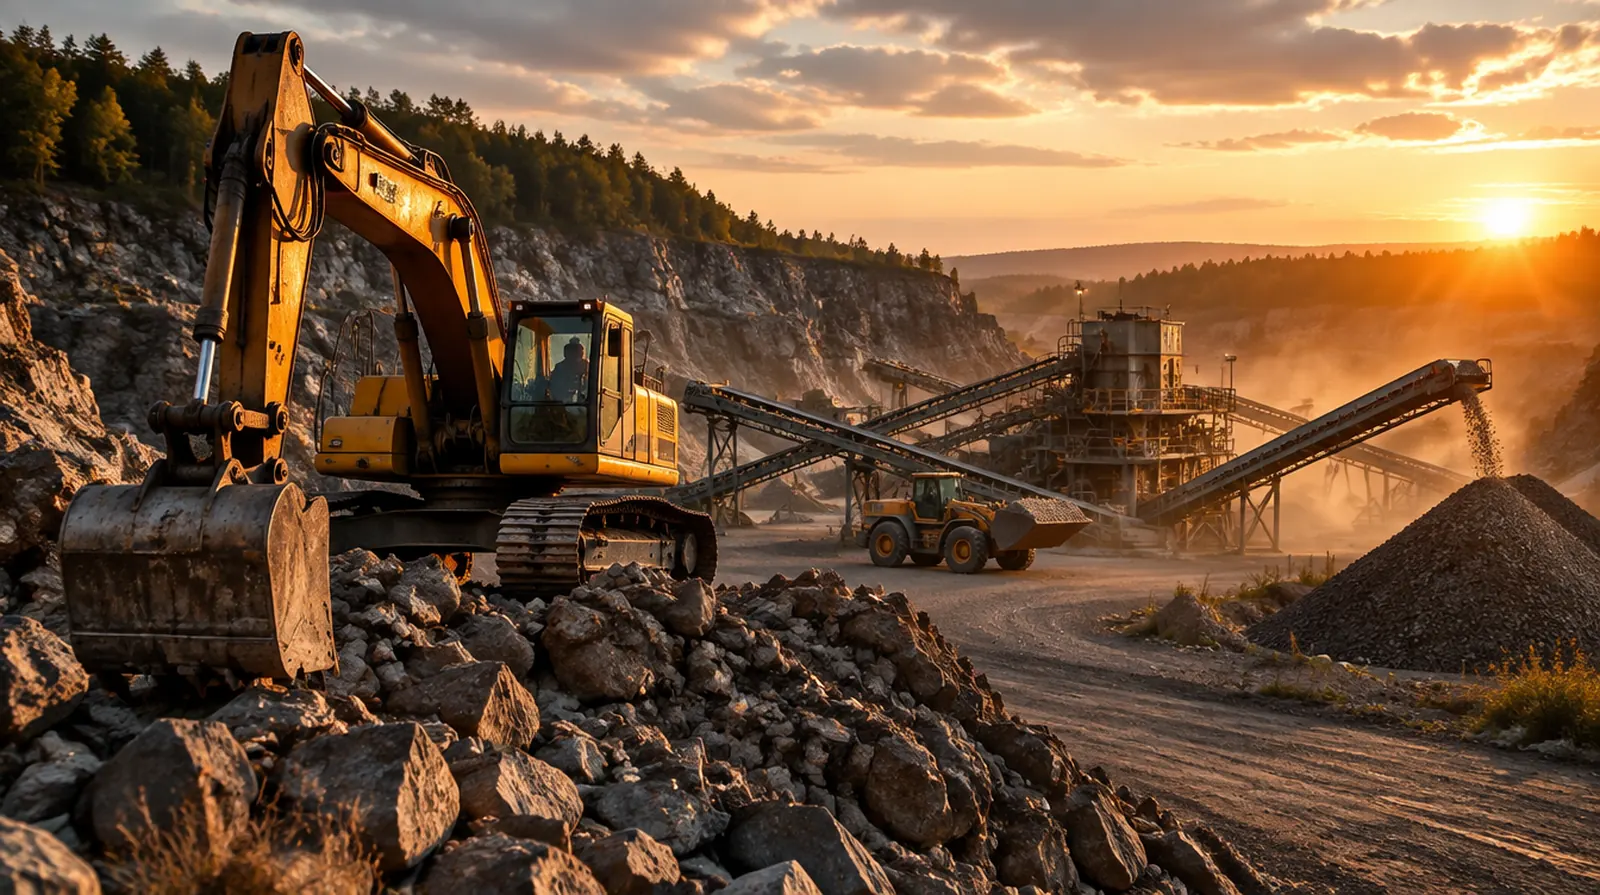
Ein Steinbruch in Oberösterreich, eine Schottergrube im Marchfeld, ein Nassbaggersee im Tullnerfeld: Gewinnungsbetriebe arbeiten mit Sprengstoff, schweren Maschinen und Grundwasser, und die Nachbarn hören jede Sprengung. Das Mineralrohstoffgesetz und die Bescheide der Montanbehörde setzen den Rahmen. Hier steht, welche Versicherungen einen Gewinnungsbetrieb tragen.
Wer zahlt, wenn Nachbarn Risse durch unsere Sprengungen melden?
Die Betriebshaftpflicht, wenn Sprengarbeiten eingeschlossen sind und die Risse tatsächlich von Ihren Sprengungen stammen. Genau darüber wird fast immer gestritten. Erschütterungsmessungen bei jeder Sprengung und ein Beweissicherungsgutachten der Nachbarhäuser vor Abbaubeginn sind deshalb die beste Absicherung, weil sie unberechtigte Ansprüche schnell widerlegen.
Was in dieser Branche schiefgeht
01
Sprengung
Erschütterungen, Luftdruck und Steinflug. Beschwerden über Risse kommen nach jeder größeren Sprengung, einzelne Fälle sind berechtigt und teuer.
02
Grundwasser und Umwelt
Nassbaggerung, Hydrauliköl aus Baggern, Diesel an der Betankung. Ein Ölschaden im Grundwasser ist ein schwerer Umweltfall.
03
Maschinenbruch
Brecher, Siebanlagen, Förderbänder und Radlader laufen unter Staub und Last. Ein Brecherschaden legt die ganze Aufbereitung still.
04
Absturz und Böschung
Rutschende Böschungen, Kanten ohne Absturzsicherung, Unbefugte, die im Wochenende in die Grube klettern oder im Baggersee baden.
05
Diebstahl
Diesel aus Tanks und Maschinen, Kupfer, Werkzeug und Kleinmaschinen. Abgelegene Gruben sind nachts ein leichtes Ziel.
06
Lkw-Verkehr
Schwerverkehr auf Gemeindestraßen, verschmutzte Fahrbahnen, Steinschlag von Ladungen auf nachfolgende Autos.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Deckt Schäden an Nachbarn und Dritten durch Sprengung, Steinflug und Betrieb, einschließlich Umwelthaftpflicht für Boden und Grundwasser, wenn eingeschlossen.
Zahlt Mitarbeitern bei bleibenden Schäden zusätzlich zur AUVA, rund um die Uhr.
Was es kostet: Beispielprämien
Gewinnungsbetriebe zahlen vor allem für Maschinen und Fahrzeuge. In der Haftpflicht macht es einen großen Unterschied, ob gesprengt wird und wie nah die nächsten Häuser stehen.
Versicherung
Beispiel
Richtwert
Betriebshaftpflicht
Schottergrube ohne Sprengungen, 5 Mio. Euro Summe mit Umwelthaftpflicht
etwa 2.500 bis 5.000 Euro im Jahr
Betriebshaftpflicht
Steinbruch mit Sprengarbeiten, 10 Mio. Euro Summe
etwa 5.000 bis 12.000 Euro im Jahr
Maschinenbruch
Brecher, Siebanlage und zwei Radlader mit Neuwert 2 Mio. Euro
etwa 8.000 bis 18.000 Euro im Jahr
Flottenversicherung
Sechs Sattelzüge und Kipper, Haftpflicht und Kasko
etwa 15.000 bis 30.000 Euro im Jahr
Betriebsunterbrechung
Ertragsausfall bis zwölf Monate nach Maschinenschaden
etwa 3.000 bis 8.000 Euro im Jahr
Zum Vergleich: Die Betriebshaftpflicht einer kleinen Schottergrube kostet im Jahr etwa so viel wie 150 bis 250 Tonnen Rundkies ab Werk.
Richtwerte ohne 11 Prozent Versicherungssteuer und ohne motorbezogene Versicherungssteuer,
Stand September 2026, aus unserer Angebotspraxis und öffentlich genannten Spannen.
Gewinnungsbetriebe werden einzeln kalkuliert;
das Angebot holen wir mit Ihrem Maschinenverzeichnis ein.
Sechs Dinge, die Kiesgruben und Steinbrüchen wirklich passieren. Hier alle an einem einzigen Tag im Oktober. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Schaden bis jetzt387.900 Euro
Über das Wochenende wurden 3.000 Liter Diesel aus dem Tank und zwei Radladern abgezapft, ein Tank ist beschädigt.
7.500 Euro · Zahlt: Betriebsinhalt
Ein Stahlteil gerät in den Backenbrecher. Brechbacke und Welle sind zerstört.
110.000 Euro · Zahlt: Maschinenbruch
Die Aufbereitung steht fünf Wochen, Lieferverträge mit Betonwerken müssen extern gedeckt werden.
90.000 Euro · Zahlt: Betriebsunterbrechung
Nach einer Sprengung fliegt ein Stein über die Abbaukante und beschädigt das Dach eines landwirtschaftlichen Gebäudes.
18.000 Euro · Zahlt: Betriebshaftpflicht
Ein Muldenkipper kippt an einer nachgebenden Böschung um. Der Fahrer bleibt unverletzt, das Fahrzeug ist schwer beschädigt.
160.000 Euro · Zahlt: Maschinenbruch
Ein beladener Lkw verliert auf der Landesstraße Steine, die Windschutzscheiben zweier Autos gehen zu Bruch.
2.400 Euro · Zahlt: Flottenversicherung
Welches Paket hätten Sie gehabt?
Davon zahlt die Versicherung: 0 Euro
Aus eigener Tasche: 387.900 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Lassen Sie Sprengarbeiten, Erschütterungen und Steinflug ausdrücklich in die Haftpflicht aufnehmen und nennen Sie den Abstand zur nächsten Bebauung.
Messen und dokumentieren Sie jede Sprengung und lassen Sie vor Abbaubeginn ein Beweissicherungsgutachten der Nachbarhäuser erstellen.
Versichern Sie selbstfahrende Arbeitsmaschinen mit Umsturz, Einsinken und Bedienfehlern, weil genau diese Schäden in der Grube passieren.
Schließen Sie Umwelthaftpflicht für Grundwasser ein, besonders bei Nassbaggerung und eigener Betankung.
Sichern Sie Abbaukanten und Baggerseen gegen Unbefugte mit Zaun und Warnschildern und dokumentieren Sie die Kontrollen.
Rechnen Sie den Ertragsausfall mit den Mehrkosten für Zukauf von Material, um Lieferverträge zu erfüllen.
Warum NAMMERT für Ihren Betrieb
Schwere Technik richtig versichern
Brecher, Radlader und Kipper brauchen Maschinenbruch mit den richtigen Einschlüssen. Wir vergleichen die Bedingungen mehrerer Versicherer genau dort, wo es in der Grube teuer wird.
Großschäden kennen wir
Bei Booten bearbeiten wir Schäden selbst. Wir wissen, wie ein Maschinenschaden mit Gutachter und Werkstatt aufbereitet wird, damit die Anlage schnell wieder läuft.
Fuhrpark und Werk zusammen
Flotte, Maschinen, Haftpflicht und Ertragsausfall greifen ineinander. Wir halten die Verträge so zusammen, dass kein Schaden zwischen zwei Polizzen fällt.
Seit 1989 ein Familienbetrieb
Ein Familienbetrieb seit 1989, als deutscher Makler in Österreich über die Dienstleistungsfreiheit tätig. Sie zahlen uns nichts, wir werden vom Versicherer vergütet.
Häufige Fragen
Fragen und Antworten
Welche Versicherung ist für einen Steinbruch Pflicht?
Die Kfz-Haftpflicht für alle zugelassenen Fahrzeuge.
Bescheide nach dem Mineralrohstoffgesetz verlangen häufig Sicherheitsleistungen für die
Rekultivierung; eine Betriebshaftpflicht ist praktisch unverzichtbar.
Sind Schäden durch Sprengungen versichert?
Nur wenn Sprengarbeiten im Vertrag eingeschlossen sind.
Viele Standardpolizzen schließen sie aus oder begrenzen sie.
Wie versichere ich Radlader ohne Kennzeichen?
Über eine Maschinenversicherung für selbstfahrende Arbeitsmaschinen und die Betriebshaftpflicht,
die Schäden durch nicht zugelassene Fahrzeuge auf dem Betriebsgelände einschließt.
Was kostet die Versicherung einer Schottergrube?
Mit Haftpflicht, Maschinen und Fahrzeugen liegt eine kleine Grube meist zwischen 12.000 und 25.000
Euro im Jahr, je nach Zahl der Maschinen.
Deckt die Haftpflicht Schäden am Grundwasser?
Nur mit Umwelthaftpflicht und Umweltschadenversicherung.
Gerade bei Nassbaggerung sollten Sie das prüfen.
Wer haftet, wenn Jugendliche im Baggersee verunglücken?
Als Betreiber haften Sie, wenn Sie Ihre Sicherungspflichten verletzt haben.
Absperrung, Warnschilder und Kontrollen sind die beste Verteidigung,
die Haftpflicht übernimmt berechtigte Ansprüche.
NAMMERT Versicherungsmakler
Angebote für Rohstoffe anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.