Betriebshaftpflicht
Deckt Personen- und Sachschäden bei Dritten und sollte eine Umwelthaftpflicht und Umweltschadenversicherung für Boden und Gewässer einschließen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Energie und Umwelt
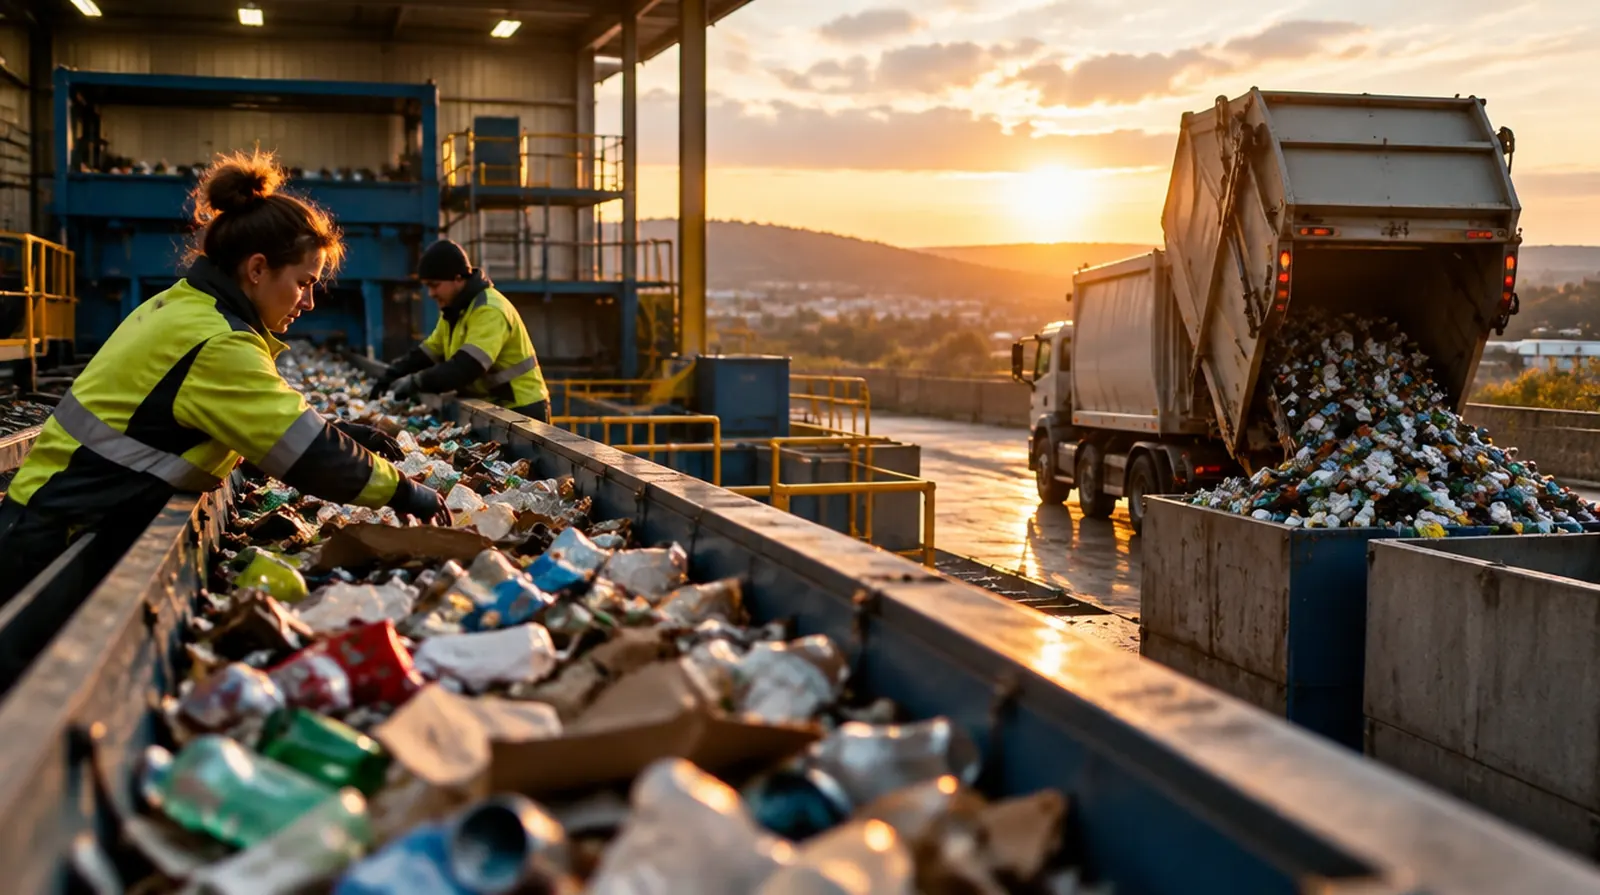
Ein Lithium-Akku im Restmüll, ein Funke im Schredder, und die Halle brennt. Recycling- und Entsorgungsbetriebe gehören zu den Branchen mit den meisten Großbränden, dazu kommen Umweltschäden, schwere Fahrzeuge und strenge Auflagen nach dem Abfallwirtschaftsgesetz 2002. Viele Versicherer meiden die Branche. Hier steht, was Sie brauchen und wie Sie trotzdem gute Angebote bekommen.
Die Frage, die hier fast jeder zuerst stellt
Ja, aber mit Auflagen. Versicherer verlangen heute Brandabschnitte, Abstände zwischen Lagerboxen, Wärmebildkameras oder Brandfrüherkennung und eine Begrenzung der gelagerten Mengen. Wer das nachweisen kann, bekommt Angebote, oft mit höherem Selbstbehalt. Ein Makler, der mehrere Versicherer anfragt und die Maßnahmen gut aufbereitet, macht hier den Unterschied.
Akkus in Elektroaltgeräten und Restmüll, Selbstentzündung in Holz- und Kunststofflagern, Funkenflug am Schredder. Brände in Recyclingbetrieben sind häufig und groß.
Löschwasser, ausgelaufenes Öl, belastetes Sickerwasser. Nach dem Bundes-Umwelthaftungsgesetz müssen Sie Schäden an Boden und Gewässern sanieren.
Müllfahrzeuge im Stadtverkehr, Abrollkipper auf engen Baustellen, abgestellte Container auf Gehsteigen. Unfälle mit Radfahrern sind besonders schwer.
Schredder, Pressen, Sortieranlagen und Pumpen laufen unter Volllast. Ein Lagerschaden legt den Betrieb still, der Abfall kommt trotzdem.
Bei Wasserversorgern führt eine Verunreinigung zu Abkochgeboten und Ansprüchen vieler Abnehmer gleichzeitig.
Quetschungen an Pressen, Stürze von Fahrzeugen, Schnittverletzungen beim Sortieren. Die Branche hat hohe Unfallzahlen.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Personen- und Sachschäden bei Dritten und sollte eine Umwelthaftpflicht und Umweltschadenversicherung für Boden und Gewässer einschließen.
Für Lagerbestände, Maschinen und Einrichtung gegen Feuer, mit ausreichender Summe für Aufräum- und Entsorgungskosten nach einem Brand.
Die Kfz-Haftpflicht ist nach KHVG Pflicht; eine Flottenpolizze für Müllfahrzeuge, Abrollkipper und Anhänger ist meist günstiger als Einzelverträge.
Dringend empfohlen
Für Schredder, Pressen, Sortieranlagen und Pumpen gegen Bruch, Bedienfehler und Kurzschluss.
Zahlt Mehrkosten für Ausweichanlagen, Löhne und Ertrag, wenn der Betrieb nach einem Brand oder Maschinenschaden steht.
Für Hallen, Waagen und Bürogebäude gegen Feuer, Sturm und Hagel.
Sinnvoll je nach Betrieb
Für Ladung und Container auf dem Weg, besonders bei wertvollen Wertstoffen wie Metallschrott.
Für Waagen- und Abrechnungssysteme, Tourenplanung und bei Wasserversorgern für Leitsysteme.
Zahlt Mitarbeitern bei bleibenden Schäden zusätzlich zur AUVA, auch nach Freizeitunfällen.
Entsorgung und Recycling gehören zu den teuren Branchen in der Sachversicherung, weil Brände häufig und groß sind. Die Prämie hängt stark von Brandschutz, Lagermengen und Abfallarten ab.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Containerdienst mit fünf Fahrzeugen, 5 Mio. Euro Summe mit Umwelthaftpflicht | etwa 1.500 bis 4.000 Euro im Jahr |
| Betriebsinhalt | Recyclingbetrieb mit Lager und Maschinen im Wert von 2 Mio. Euro, mit Brandfrüherkennung | etwa 8.000 bis 25.000 Euro im Jahr |
| Flottenversicherung | Zehn Lkw und Abrollkipper, Haftpflicht und Teilkasko | etwa 25.000 bis 45.000 Euro im Jahr |
| Maschinenbruch | Schredder und Sortieranlage mit Neuwert 1,5 Mio. Euro | etwa 6.000 bis 15.000 Euro im Jahr |
| Betriebshaftpflicht | Kleine Wassergenossenschaft, 5 Mio. Euro Summe | etwa 400 bis 1.200 Euro im Jahr |
Zum Vergleich: Die Betriebs- und Umwelthaftpflicht eines kleinen Containerdienstes kostet im Jahr etwa so viel wie die Entsorgung von 10 bis 25 Tonnen gemischtem Gewerbeabfall.
Richtwerte ohne 11 Prozent Versicherungssteuer und ohne motorbezogene Versicherungssteuer, Stand September 2026, aus unserer Angebotspraxis und öffentlich genannten Spannen. Recyclingbetriebe werden immer einzeln geprüft; das Angebot holen wir mit Ihrem Brandschutzkonzept ein.
01
Für: Containerdienst oder Sammler mit wenigen Fahrzeugen
Zusammen etwa 6.000 bis 15.000 Euro im Jahr
Dieses Paket anfragen02
Für: Recycling- oder Sortierbetrieb mit Halle, Maschinen und Fuhrpark
Zusammen etwa 30.000 bis 90.000 Euro im Jahr
Dieses Paket anfragen03
Für: Entsorger mit mehreren Standorten, Behandlungsanlagen und kommunalen Aufträgen
Zusammen nach Umfang, ab etwa 90.000 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die Entsorgern und Recyclingbetrieben wirklich passieren. Hier alle an einem einzigen Tag im August. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Ein Akku in der Elektroaltgerätebox entzündet sich. Die Sortierhalle brennt, Feuerwehr aus drei Gemeinden.
Löschwasser läuft über die Hoffläche in den nahen Bach. Behörde ordnet Sanierung nach dem Umwelthaftungsrecht an.
Die Anlage steht sechs Monate, Abfälle müssen zu Mitbewerbern gebracht werden. Transport- und Mehrkosten.
Ein Abrollkipper erfasst beim Rechtsabbiegen einen Radfahrer. Schwere Verletzungen, lange Reha.
Am Schredder in der zweiten Halle bricht die Rotorwelle.
Ein abgestellter Container auf dem Gehsteig: Eine Fußgängerin stolpert über die Kante und bricht sich die Hüfte.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Viele Versicherer meiden Recycling. Als Makler bereiten wir Ihr Brandschutzkonzept so auf, dass mehrere Häuser anbieten, und vergleichen die Bedingungen.
Bei Booten regulieren wir Schäden selbst. Wir wissen, wie ein Großschaden dokumentiert werden muss, damit der Versicherer rasch Vorschüsse zahlt.
Flotte, Haftpflicht, Umwelt und Anlage greifen bei Entsorgern ineinander. Wir halten die Verträge so zusammen, dass kein Schaden zwischen zwei Polizzen fällt.
Wir bleiben auch nach dem Abschluss da, wenn die nächste Brandschutzbegehung ansteht. Als deutscher Makler sind wir in Österreich über die Dienstleistungsfreiheit tätig, ohne Kosten für Sie.
Fragen und Antworten
Die Kfz-Haftpflicht für alle zugelassenen Fahrzeuge. Darüber hinaus können Anlagenbescheide und die Erlaubnis nach dem AWG 2002 Sicherstellungen und Nachweise verlangen, prüfen Sie Ihre Bescheide.
Weil Brände in der Branche häufig und groß sind, oft durch Akkus. Gute Brandschutzmaßnahmen senken die Prämie und sind oft Voraussetzung für ein Angebot.
Nur wenn Umwelthaftpflicht und Umweltschadenversicherung eingeschlossen sind. Die normale Betriebshaftpflicht schließt Umweltschäden häufig aus oder begrenzt sie stark.
Mit Haftpflicht, Fahrzeugen und Inhalt meist zwischen 6.000 und 15.000 Euro im Jahr, abhängig von Zahl und Art der Fahrzeuge.
Sie brauchen eine Haftpflicht für Verunreinigungen und Rohrbrüche, dazu Maschinenbruch für Pumpen. Kleine Genossenschaften zahlen dafür oft nur wenige hundert Euro.
Wenn die Betriebsunterbrechung Mehrkosten einschließt, ja. Achten Sie darauf, dass Transport und Entsorgung bei Dritten ausdrücklich genannt sind.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Brauche ich eine CMR-Versicherung, wenn ich nur in Österreich fahre?
Zahlt die Versicherung auch den entgangenen Stromerlös?
Wer zahlt, wenn Nachbarn Risse durch unsere Sprengungen melden?
Diese Seite gilt für folgende Wirtschaftszweige (ÖNACE entspricht auf Klassenebene der europäischen NACE):
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen