Versicherungen für Tiefbau, Straßenbau und Leitungsbau
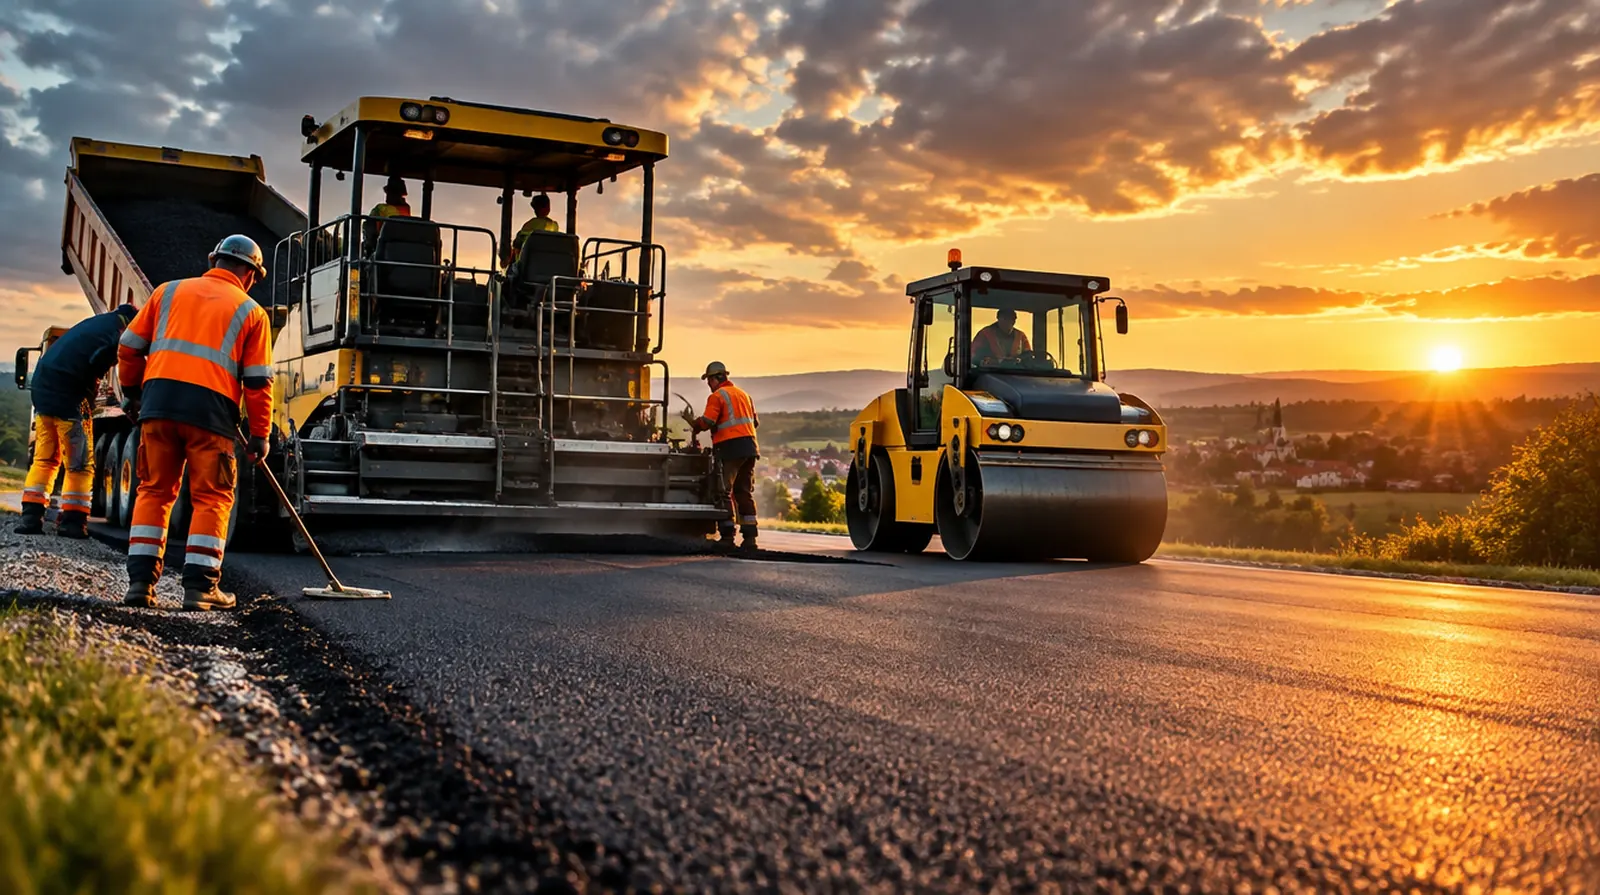
Im Tiefbau arbeiten Sie dort, wo die Infrastruktur eines ganzen Ortes liegt: Wasser, Gas, Strom und Glasfaser. Ein Baggerzahn an der falschen Stelle legt Betriebe lahm, eine Baugrube am Gehsteig wird zur Falle für Passanten. Hier steht, welche Versicherungen ein Tief- und Straßenbaubetrieb in Österreich braucht und was sie kosten.
Was kostet mich ein beschädigtes Glasfaserkabel wirklich?
Die Reparatur des Kabels ist oft der kleinste Teil. Dazu kommen Entstörung rund um die Uhr, Ausfallforderungen des Netzbetreibers und manchmal Ansprüche von Betrieben, die stundenlang offline waren. Schnell sind es fünfstellige Beträge. Ihre Betriebshaftpflicht zahlt, wenn Leitungsschäden ohne niedrige Obergrenze und Vermögensfolgeschäden eingeschlossen sind. Prüfen Sie dieses Sublimit zuerst.
Was in dieser Branche schiefgeht
01
Leitungen im Boden
Gas, Strom, Wasser, Fernwärme und Glasfaser liegen dicht an dicht. Ein Treffer kostet Reparatur, Entstörung und oft Ausfallforderungen.
02
Offene Künetten
Schlecht gesicherte Gräben und Absperrungen führen zu Stürzen von Fußgängern und Radfahrern, oft in der Nacht.
03
Grabeneinsturz
Nicht verbaute Gräben brechen ein. Es trifft Arbeiter im Graben und angrenzende Fundamente.
04
Setzungen an Nachbarn
Verdichtung, Grundwasserabsenkung und Rüttelarbeiten beschädigen Häuser, Zäune und Einfahrten.
05
Geräte im Freien
Bagger, Walzen und Fertiger bleiben auf der Baustelle stehen und werden beschädigt, gestohlen oder angezündet.
06
Hochwasser in der Baugrube
Starkregen flutet Leitungsgräben und spült frisch verlegte Rohre und Unterbau aus.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Zusätzliche Kapitalleistung für die Mannschaft bei bleibender Invalidität.
Was es kostet: Beispielprämien
Tiefbau zählt zu den teuersten Bausparten, weil Leitungsschäden häufig sind. Den Beitrag bestimmen Umsatz, der Anteil an Leitungs- und Straßenbau, das Sublimit für Leitungsschäden und der Wert des Maschinenparks.
Versicherung
Beispiel
Richtwert
Betriebshaftpflicht
Tiefbau mit fünf Dienstnehmern, 5 Mio. Euro Deckung, Leitungsschäden eingeschlossen
etwa 2.500 bis 6.000 Euro im Jahr
Betriebshaftpflicht
Straßen- und Leitungsbau mit 25 Dienstnehmern
etwa 9.000 bis 25.000 Euro im Jahr
Maschinenbruch
Maschinenpark mit Neuwert 800.000 Euro
etwa 7.000 bis 16.000 Euro im Jahr
Bauwesenversicherung
Jahresvertrag, 5 Mio. Euro Bauumsatz im Leitungsbau
etwa 4.000 bis 10.000 Euro im Jahr
Flottenversicherung
Acht Lkw und Kipper, Haftpflicht und Teilkasko
etwa 12.000 bis 24.000 Euro im Jahr
Zum Vergleich: Die Haftpflicht eines kleinen Tiefbaubetriebs kostet im Jahr ungefähr so viel wie zwanzig Meter Kanalrohr samt Grabarbeit.
Richtwerte ohne 11 Prozent Versicherungssteuer, Stand September 2026.
Veröffentlichte Tarife für österreichischen Tiefbau gibt es praktisch nicht;
die Spannen stammen aus unserer Angebotspraxis und hängen stark vom Schadenverlauf ab.
Sechs Schäden, wie sie im Tief- und Straßenbau tatsächlich vorkommen, alle an einem Dienstag im Oktober. Tippen Sie sich durch und sehen Sie, wer zahlt.
Schaden bis jetzt163.500 Euro
Eine Radfahrerin stürzt in der Dämmerung über eine verschobene Absperrung an der Künette.
24.000 Euro · Zahlt: Betriebshaftpflicht
Beim Aushub trifft der Bagger eine Mittelspannungsleitung. Ein Gewerbegebiet ist vier Stunden ohne Strom.
48.000 Euro · Zahlt: Betriebshaftpflicht
Die Walze kippt an der Böschung um, Hydraulik und Kabine sind schwer beschädigt.
36.000 Euro · Zahlt: Maschinenbruch
Ein Kipper streift beim Rückwärtsfahren eine Hausecke.
6.500 Euro · Zahlt: Flottenversicherung
Ein Unwetter flutet den Leitungsgraben und spült 60 Meter frisch verlegtes Rohr samt Bettung aus.
31.000 Euro · Zahlt: Bauwesenversicherung
Die Gemeinde verweigert die Bezahlung von Nachträgen. Der Streit geht vor Gericht.
18.000 Euro · Zahlt: Firmenrechtsschutz
Welches Paket hätten Sie gehabt?
Davon zahlt die Versicherung: 0 Euro
Aus eigener Tasche: 163.500 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Lassen Sie Leitungsschäden ohne niedriges Sublimit einschließen, samt Vermögensfolgeschäden durch Netzausfall.
Wählen Sie mindestens 5 Mio. Euro Deckung; bei öffentlichen Aufträgen und Gasleitungen eher 10 Mio. Euro.
Dokumentieren Sie Leitungsauskünfte und Suchschlitze vor jedem Aushub, das entscheidet oft über den Regress.
Verkehrssicherung und Absperrungen müssen in der Haftpflicht mitversichert sein, auch außerhalb der Arbeitszeit.
Klären Sie bei jedem Auftrag, wer die Bauwesenversicherung trägt, und achten Sie auf Hochwasser als eingeschlossene Gefahr.
Rüsten Sie Maschinen mit Ortung und Wegfahrsperre aus; das senkt die Prämie und ist oft Bedingung für Diebstahlschutz.
Warum NAMMERT für Ihren Betrieb
Sublimits sind unser Thema
Als Makler vergleichen wir mehrere Versicherer und legen offen, wo Leitungsschäden, Umwelt und Verkehrssicherung nur mit kleinen Summen gedeckt sind.
Schadenpraxis statt Theorie
In der Bootsversicherung bearbeiten wir Schäden selbst. Wir wissen, wie Netzbetreiber, Gutachter und Versicherer verhandeln, und stehen Ihnen dabei zur Seite.
Ein Ansprechpartner für den ganzen Fuhrpark
Haftpflicht, Maschinen, Lkw und Ihre privaten Verträge betreuen wir zusammen, erreichbar unter +49 3375 29 12 77.
Familienbetrieb seit 1989
Große Baustellen, kurze Wege: Bei uns entscheidet die Familie, die das Haus seit 1989 führt. Wir sind ein deutscher Makler, in Österreich im Rahmen der Dienstleistungsfreiheit tätig, und für Sie kostenlos.
Häufige Fragen
Fragen und Antworten
Ist eine Haftpflicht für Tiefbaubetriebe Pflicht?
Für Baumeister, Baugewerbetreibende und das Teilgewerbe Erdbau ja, nach § 99 Abs.
7 GewO.
Die Mindestsumme beträgt 1 Mio.
Euro je Schadenfall, bei großen Betrieben 5 Mio.
Euro.
Was kostet die Betriebshaftpflicht im Tiefbau?
Für einen kleinen Betrieb mit Leitungsdeckung etwa 2.500 bis 6.000 Euro im Jahr,
für Straßen- und Leitungsbau mit 25 Dienstnehmern etwa 9.000 bis 25.000 Euro, ohne Steuer.
Wer zahlt, wenn der Leitungsplan falsch war?
Gegenüber dem Netzbetreiber zunächst Sie.
Ihre Haftpflicht zahlt den Schaden und nimmt danach Regress,
wenn die Auskunft nachweislich falsch war.
Hafte ich für Unfälle an meiner Absperrung?
Ja, wer die Baustelle sichert, ist für die Verkehrssicherung verantwortlich.
Die Betriebshaftpflicht deckt diese Schäden, wenn Verkehrssicherung eingeschlossen ist.
Brauche ich eine Bauwesenversicherung im Leitungsbau?
Ja, sie zahlt Schäden am noch nicht übernommenen Werk, etwa ausgespülte Rohre nach einem Unwetter,
die keine Haftpflicht deckt.
Sind meine Maschinen auf der Baustelle über Nacht versichert?
In der Maschinenversicherung mit Diebstahl und Vandalismus.
Der Versicherer verlangt meist Sicherungen wie Wegfahrsperre oder Ortung.
NAMMERT Versicherungsmakler
Angebote für Tiefbau anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.