Betriebshaftpflicht
Deckt Schäden bei Kunden und durch Ihre Produkte, mit Bearbeitungsschäden an Kundenstücken, wenn eingeschlossen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Produktion und Industrie
Die Steirische Harmonika aus der eigenen Werkstatt, handgebaute Ski, Holzspielzeug, eine Geige zur Reparatur, die älter ist als das Haus: In einer Manufaktur stecken Monate Arbeit in einem Stück, und oft stehen fremde Schätze auf der Werkbank. Hier steht, wie kleine Hersteller das absichern und was es kostet.
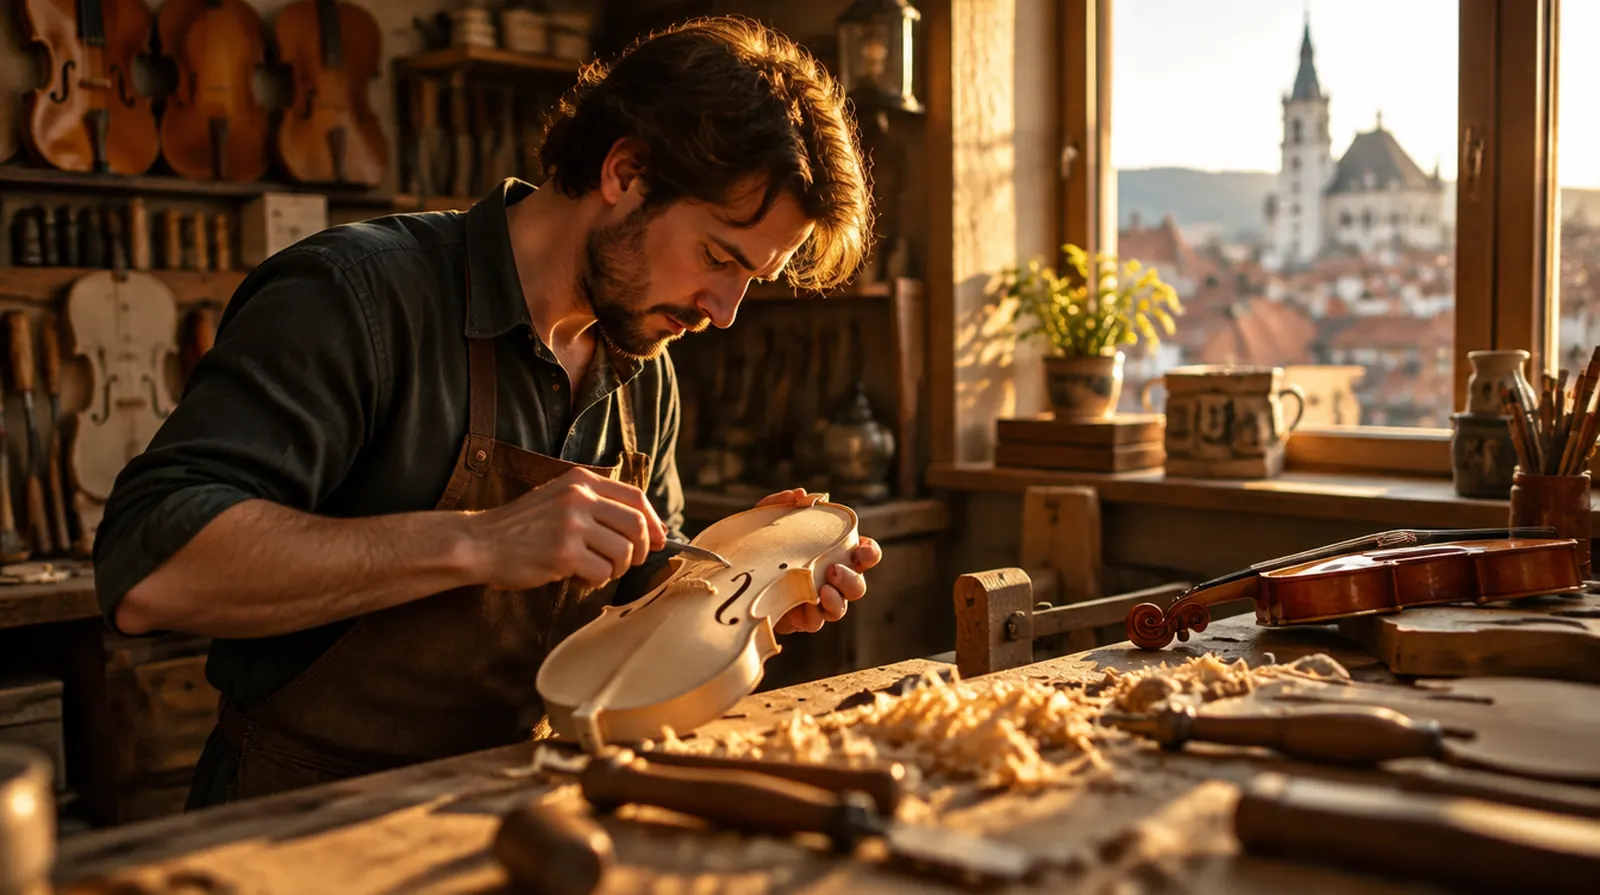
Die Frage, die hier fast jeder zuerst stellt
In den meisten Standardverträgen nicht ausreichend. Die Betriebshaftpflicht schließt Schäden an Sachen, die Sie bearbeiten oder verwahren, häufig aus. Und Ihre Inhaltsversicherung deckt nur Ihr Eigentum. Für Werkstätten mit wertvollen Kundenstücken gibt es eine Versicherung für fremde Sachen, am besten auf Basis einer Liste mit Werten. Fragen Sie Ihre Kunden auch, ob ihr Instrument über eine eigene Instrumentenversicherung geschützt ist.
Historische Instrumente, Erbstücke, Sammlerski: Was Kunden zur Reparatur bringen, lässt sich oft nicht ersetzen.
Fertige Instrumente, Edelhölzer und Spezialwerkzeug sind wertvoll und leicht zu verkaufen.
Holzstaub, Lacke, Leime und Heizgeräte: In kleinen Werkstätten brennt es häufiger als man denkt.
Eine gebrochene Skibindung, ein verschluckbares Spielzeugteil, ein Kerzenbrand: Hier greift die Produkthaftung.
Instrumente und Holz reagieren auf Feuchtigkeit. Ein Wasserschaden oder eine ausgefallene Heizung verzieht ganze Bestände.
Wer als Einzelner seine Hände verliert, verliert den Betrieb. Maschinenunfälle an Bandsäge und Fräse sind häufig.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Schäden bei Kunden und durch Ihre Produkte, mit Bearbeitungsschäden an Kundenstücken, wenn eingeschlossen.
Ersetzt Werkstatt, Werkzeug, Material und fertige Stücke, mit fremden Sachen in Obhut als Zusatz.
Dringend empfohlen
Sichert Ihr Einkommen, wenn Hände oder Gehör nicht mehr mitspielen.
Zahlt eine Kapitalleistung bei dauerhafter Invalidität, etwa nach einem Unfall an der Fräse.
Sinnvoll je nach Betrieb
Für Instrumente und Stücke auf dem Weg zu Kunden, Messen und Märkten.
Überbrückt Miete und laufende Kosten, wenn die Werkstatt nach einem Brand geschlossen bleibt.
Für Onlineshop und Kundendaten, wenn Sie direkt an Endkunden verkaufen.
Kleine Werkstätten zahlen wenig für die Haftpflicht. Teurer wird es mit wertvollen Kundenstücken, einem großen Lager an Edelhölzern oder Produkten wie Ski und Spielzeug, bei denen Verletzungen möglich sind.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Ein-Personen-Werkstatt, Kunsthandwerk oder Instrumentenreparatur | etwa 150 bis 400 Euro im Jahr |
| Betriebshaftpflicht | Ski- oder Spielzeugmanufaktur mit Verkauf in der EU und Produkthaftpflicht | etwa 800 bis 2.500 Euro im Jahr |
| Betriebsinhalt | Werkstatt und Lager im Wert von 80.000 Euro, mit fremden Sachen bis 50.000 Euro | etwa 350 bis 900 Euro im Jahr |
| Unfallversicherung | Inhaber, 40 Jahre, Invaliditätssumme 150.000 Euro mit Progression | etwa 200 bis 450 Euro im Jahr |
| Transportversicherung | Instrumente und Stücke auf Messen und Märkten, Jahresvertrag | etwa 150 bis 500 Euro im Jahr |
Zum Vergleich: Der Grundschutz aus Haftpflicht und Inhalt einer kleinen Werkstatt kostet im Jahr ungefähr so viel wie ein handgefertigter Rodel aus Eschenholz.
Richtwerte aus unserer Angebotspraxis, Stand September 2026, ohne 11 Prozent Versicherungssteuer. Veröffentlichte Tarife für Manufakturen gibt es in Österreich kaum, der Wert der Stücke in Obhut macht den größten Unterschied.
01
Für: Ein-Personen-Werkstatt ohne wertvolle Kundenstücke
Zusammen etwa 400 bis 1.000 Euro im Jahr
Dieses Paket anfragen02
Für: Instrumentenbauer oder Restaurator mit Kundenstücken und Marktauftritten
Zusammen etwa 900 bis 2.200 Euro im Jahr
Dieses Paket anfragen03
Für: Hersteller mit Dienstnehmern, Onlineshop und Verkauf in der EU
Zusammen etwa 3.000 bis 7.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden, wie sie Manufakturen und Kunsthandwerkern wirklich passieren. Hier alle an einem Samstag im Advent. Tippen Sie sich durch und sehen Sie, wer zahlt.
Beim Nachleimen reißt die Decke einer alten Kundengeige.
Am Adventmarkt kippt der Stand im Wind, drei Harmonikas fallen auf das Pflaster.
Ein Kunde stürzt mit selbstgebauten Tourenski, weil sich die Bindungsplatte gelöst hat. Kreuzbandriss.
Der Inhaber rutscht an der Bandsäge ab und verletzt sich die Hand dauerhaft.
Die Heizung fällt aus, über Nacht friert eine Leitung ein und platzt über dem Holzlager.
Einbruch in die Werkstatt: zwei fertige Instrumente und ein Kundeninstrument sind weg.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Bei Booten sind wir Assekuradeur und bewerten täglich Werte, die es nur einmal gibt, auch klassische Holzboote. Das hilft bei Instrumenten und Unikaten.
Auch für eine Werkstatt mit einer Person vergleichen wir mehrere Versicherer und suchen die, die Kundenstücke vernünftig decken.
Werkstatt, Unfall und Altersvorsorge laufen bei uns zusammen, in Österreich im Rahmen der Dienstleistungsfreiheit, Telefon +49 3375 29 12 77.
Kostenlos für Sie, denn die Vergütung zahlt der Versicherer.
Fragen und Antworten
Gesetzlich nicht, praktisch ja: Schon ein Kundenbesuch oder ein fehlerhaftes Produkt kann teuer werden, und die Prämie ist niedrig.
Nur, wenn fremde Sachen in Obhut in der Inhaltsversicherung vereinbart sind. Sonst zahlt die Versicherung nur Ihr Eigentum.
Ja, als Hersteller nach dem Produkthaftungsgesetz, und zwar zehn Jahre ab Verkauf. Die Produkthaftpflicht deckt das.
Die Haftpflicht deckt Schäden bei Besuchern, wenn Märkte im Vertrag stehen. Ihre Ware am Stand braucht eine Transport- oder Ausstellungsversicherung.
Haftpflicht und Inhalt beginnen bei etwa 400 Euro im Jahr, mit Kundenstücken und Unfallversicherung meist 900 bis 2.200 Euro.
Ja, über die SVS bei der AUVA für Arbeitsunfälle. Freizeitunfälle und eine höhere Leistung bei Invalidität deckt nur eine private Unfallversicherung.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Wer zahlt, wenn ein Kundenstoff beim Besticken oder Ändern kaputtgeht?
Warum ist die Feuerversicherung für mein Sägewerk so teuer, und was kann ich tun?
Wer zahlt, wenn meine Fliesen oder Fertigteile schon verbaut sind und sich als mangelhaft herausstellen?
Diese Seite gilt für folgende Wirtschaftszweige (ÖNACE entspricht auf Klassenebene der europäischen NACE):
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen