Betriebshaftpflicht
Deckt Schäden an Dritten auf dem Werksgelände und durch geliefertes Holz, mit Produkthaftung für Bauholz.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Produktion und Industrie
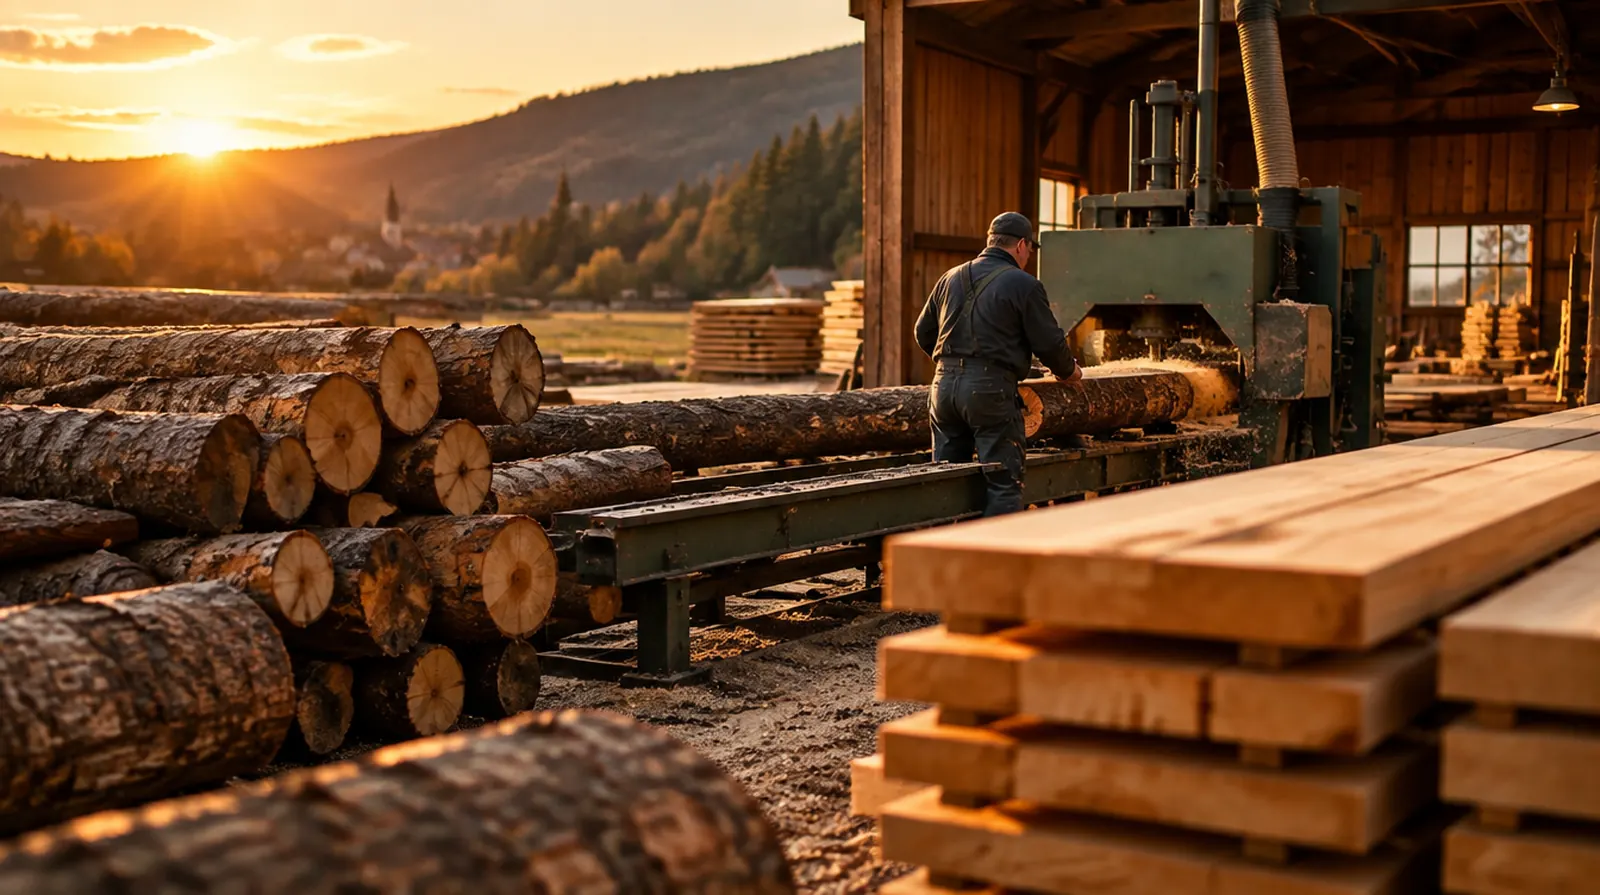
Späne, Staub, Trockenkammern und ein Biomassekessel, der das Werk heizt: In einem Sägewerk gibt es kaum einen Ort, an dem es nicht brennen kann. Dazu liegen Tausende Festmeter Rundholz im Freien, und die Arbeit an Säge und Stapler gehört zu den gefährlichsten im Land. Hier steht, was Sie absichern sollten und was es kostet.
Die Frage, die hier fast jeder zuerst stellt
Weil Sägewerke zu den brandgefährlichsten Betrieben gehören: feiner Staub, trockenes Holz und Wärmequellen auf engem Raum. Versicherer zahlen in dieser Branche oft hohe Schäden. Was die Prämie wirklich senkt, sind Funkenerkennung und Löschanlagen in der Absaugung, getrennte Brandabschnitte, eine saubere Halle und ein Spänesilo außerhalb der Produktion. Lassen Sie jede solche Verbesserung nachträglich bewerten.
Ein heißgelaufenes Lager oder ein Funke in der Absaugung zündet Holzstaub. Brände in Sägewerken vernichten oft das ganze Werk.
Überhitzung oder ein Defekt der Steuerung in der Trocknung setzt Ladungen im Wert von Zehntausenden Euro in Brand.
Sturm wirft Stapel um, Blitz schlägt ein, Diebe holen Schnittholz vom Platz. Außenlager sind oft nicht mitversichert.
Bricht die Bandsäge oder der Spaner, steht das Werk. Ersatzteile kommen oft aus dem Ausland.
Falsch sortiertes Konstruktionsholz oder zu feuchtes Brettschichtholz kann beim Kunden zu teuren Schäden am Bau führen.
Kreissägen, Rundholzplatz, Stapler: Die Holzbranche hat eine der höchsten Unfallquoten, oft mit bleibenden Folgen.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Schäden an Dritten auf dem Werksgelände und durch geliefertes Holz, mit Produkthaftung für Bauholz.
Für Maschinen, Vorräte und Holz im Freien gegen Feuer, Sturm und Einbruch.
Hallen, Trockenkammern und Silos sind bei einem Brand meist mitbetroffen.
Dringend empfohlen
Ein Sägewerk wieder aufzubauen dauert oft mehr als ein Jahr; so lange laufen Kredite und Löhne weiter.
Für Bandsägen, Spaner, Kessel und Trockenkammern, die durch Bruch ausfallen.
Für Rundholz-Lkw, Radlader und Stapler mit Zulassung.
Sinnvoll je nach Betrieb
Ergänzt die AUVA bei bleibender Invalidität, in einer Branche mit vielen schweren Unfällen.
In der Holzindustrie macht die Feuerversicherung den größten Teil der Prämie aus. Brandschutz, Bauweise und die Frage, ob Sie Holz trocknen und mit Biomasse heizen, bestimmen den Preis stärker als der Umsatz.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Lohnsägewerk mit fünf Dienstnehmern, 3 Mio. Euro Versicherungssumme | etwa 900 bis 2.000 Euro im Jahr |
| Betriebshaftpflicht | Säge- und Hobelwerk mit Konstruktionsholz für den Bau, erweiterte Produkthaftpflicht | etwa 2.500 bis 6.000 Euro im Jahr |
| Betriebsinhalt | Maschinen und Vorräte im Wert von 1 Mio. Euro, mit Außenlager | etwa 4.000 bis 10.000 Euro im Jahr |
| Betriebsgebäude | Hallen und Trockenkammern, Neuwert 2 Mio. Euro | etwa 3.500 bis 9.000 Euro im Jahr |
| Betriebsunterbrechung | Haftzeit 18 Monate, Deckungsbeitrag 1 Mio. Euro | etwa 2.500 bis 6.000 Euro im Jahr |
Zum Vergleich: Die Haftpflicht eines kleinen Lohnsägewerks kostet im Jahr ungefähr so viel wie zehn Festmeter Fichten-Sägerundholz im Einkauf.
Richtwerte aus unserer Angebotspraxis, Stand September 2026, ohne 11 Prozent Versicherungssteuer und Feuerschutzsteuer. Sägewerke werden einzeln besichtigt; Brandschutz kann die Feuerprämie um ein Drittel und mehr verändern.
01
Für: kleine Säge, oft neben der Landwirtschaft, ohne Trocknung
Zusammen etwa 3.000 bis 7.000 Euro im Jahr
Dieses Paket anfragen02
Für: Sägewerk mit Trockenkammern, Hobelung und eigenen Lkw
Zusammen etwa 15.000 bis 35.000 Euro im Jahr
Dieses Paket anfragen03
Für: Werk mit Brettschichtholz, Biomassekessel und Export
Zusammen etwa 40.000 bis 100.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden, wie sie in österreichischen Sägewerken wirklich vorkommen. Hier alle an einem stürmischen Mittwoch. Tippen Sie sich durch und sehen Sie, wer zahlt.
Ein Föhnsturm wirft die Schnittholzstapel am Platz um. Ein Teil ist gebrochen, der Rest verschmutzt und muss neu sortiert werden.
Das Sägeband reißt und beschädigt Rollen und Führung der Bandsäge.
Ein Zimmereibetrieb meldet verdrehtes, zu feuchtes Konstruktionsholz. Der Dachstuhl muss teilweise getauscht werden.
Ein Arbeiter gerät mit der Hand in den Einzug der Besäumsäge. Er verliert zwei Finger.
Der Rundholz-Lkw rutscht auf der Forststraße in einen Zaun und das Auto eines Anrainers.
Glut aus der Absaugung erreicht das Spänesilo. Silo und Hobelhalle brennen ab, das Werk steht Monate.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Viele Versicherer lehnen Sägewerke ab. Als Makler kennen wir die, die sie nehmen, und vergleichen deren Bedingungen.
Bei Booten regulieren wir Schäden als Assekuradeur selbst, auch an Holzbooten. Wir wissen, wie ein Gutachter Holz bewertet.
Viele Sägen gehören zu einem Hof. Wir betreuen beides gemeinsam, in Österreich im Rahmen der Dienstleistungsfreiheit, Telefon +49 3375 29 12 77.
Für Sie ohne Honorar: Die Vergütung für unsere Arbeit zahlt der Versicherer.
Fragen und Antworten
Eine Feuerversicherung für Gebäude, Maschinen und Holz, eine Betriebshaftpflicht und eine Betriebsunterbrechung. Mit Lkw kommt die Kfz-Versicherung dazu, mit Bauholz die Produkthaftpflicht.
Nur, wenn es ausdrücklich im Vertrag steht. Viele Inhaltsversicherungen decken nur Sachen in Gebäuden.
Wenn die Säge als land- und forstwirtschaftlicher Nebenbetrieb gilt, meist ja. Wird sie als Gewerbe geführt, sind Sie über die AUVA versichert. Das sollten Sie vorher klären.
Das hängt stark vom Brandschutz ab. Ein kleines Werk zahlt für Gebäude und Inhalt oft einige tausend Euro im Jahr, größere Werke deutlich mehr.
Ja, wenn Holz falsch sortiert oder zu feucht geliefert wurde und dadurch ein Schaden am Bau entsteht. Die Produkthaftpflicht zahlt die Folgeschäden, nicht den Holzwert selbst.
In der Holzbranche oft ja, weil schwere Handverletzungen häufig sind. Sie zahlt eine Kapitalleistung, die den Umbau des Lebens erleichtert.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Hafte ich als Waldbesitzer, wenn ein Wanderer von einem Ast getroffen wird?
Ist die wertvolle Geige meines Kunden bei mir in der Werkstatt versichert?
Wer zahlt, wenn eine Verpackung mit falschem Aufdruck ausgeliefert wird?
Diese Seite gilt für folgende Wirtschaftszweige (ÖNACE entspricht auf Klassenebene der europäischen NACE):
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen