Betriebshaftpflicht
Deckt Verbrennungen, Stürze und Lebensmittelschäden bei Gästen sowie Schäden an Nachbarständen und Veranstaltungsflächen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Gastronomie und Hotel
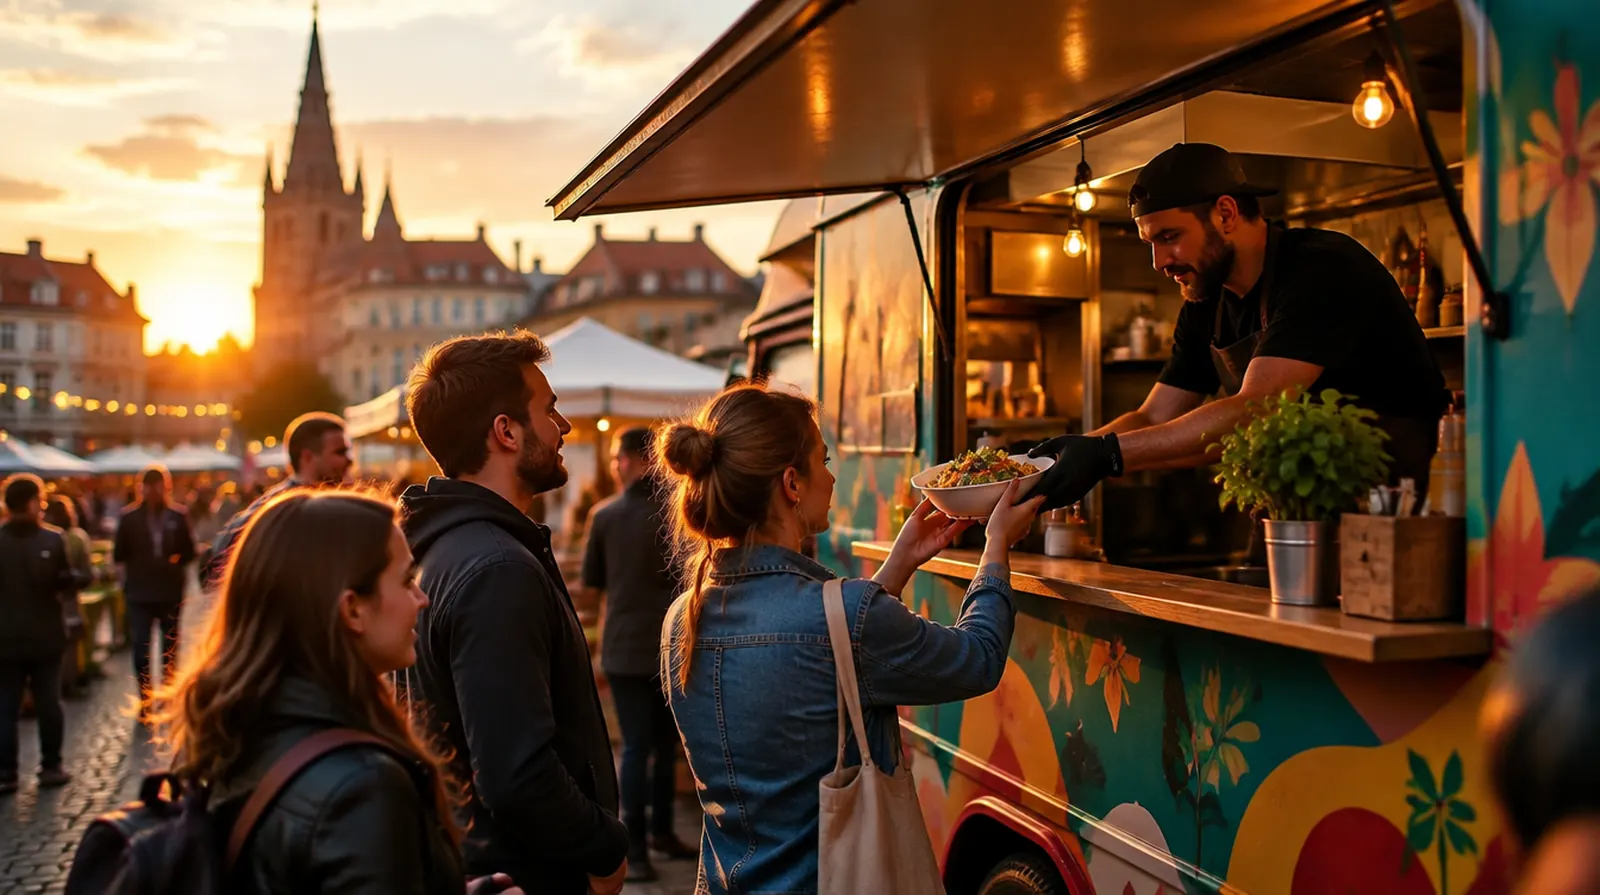
Ein Würstelstand oder Foodtruck arbeitet auf wenigen Quadratmetern mit Gas, heißem Fett und Strom, oft mitten unter Menschen. Die Gasflasche, die undicht wird, der Gast, der sich am Kebabspieß verbrennt, der Foodtruck, der auf dem Weg zum Festival verunfallt: Hier steht, was davon versichert sein muss und was es in Österreich kostet.
Die Frage, die hier fast jeder zuerst stellt
Nein. Die Kfz-Haftpflicht deckt Schäden, die das Fahrzeug im Verkehr anrichtet. Verbrennt sich ein Gast an der Ausgabe oder wird er krank, ist das ein Fall für die Betriebshaftpflicht. Und die Kasko ersetzt Fritteuse, Grillplatte und Kühlung oft nur, wenn sie ausdrücklich als Sonderausstattung versichert sind.
Eine undichte Gasleitung oder überhitztes Fett, und der Stand brennt in Sekunden. Auf Märkten greift das Feuer schnell auf Nachbarstände über.
Heißes Öl, Kebabspieß, Kaffeemaschine: Kinder und Gedränge an der Ausgabe führen zu Verbrennungen bei Gästen.
Der Foodtruck ist schwer und oft auf fremden Straßen unterwegs. Ein Unfall kostet Fahrzeug, Küche und die gebuchten Termine.
Im Sommer auf dem Festival sind Kühlung und Hygiene schwierig. Erkranken Gäste, haften Sie für Behandlung und Verdienstentgang.
Ein Würstelstand steht nachts allein. Einbrecher suchen Bargeld, Getränke und Geräte und hinterlassen Schäden am Stand.
Fällt der Truck vor der Saison aus, sind die Standgebühren bezahlt, aber es wird nichts verdient.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Verbrennungen, Stürze und Lebensmittelschäden bei Gästen sowie Schäden an Nachbarständen und Veranstaltungsflächen.
Die Kfz-Haftpflicht ist für Foodtruck und Anhänger Pflicht, die Kasko sollte den Küchenausbau als Sonderausstattung einschließen.
Dringend empfohlen
Ersetzt Geräte, Vorräte und Kassa im festen Stand nach Feuer, Sturm und Einbruch.
Als Einzelunternehmer tragen Sie das Risiko einer Verbrennung oder eines Sturzes selbst; die gesetzliche Leistung ist gering.
Sinnvoll je nach Betrieb
Sichert Kassensystem, Kartenterminal und Kühltechnik gegen Überspannung, Bedienfehler und Wasser.
Zahlt die laufenden Kosten, wenn der Stand nach einem Brand oder Unfall in der Saison stillsteht.
Für einen Imbiss oder Foodtruck sind die Prämien überschaubar. Entscheidend sind die Art der Zubereitung, Gas oder Strom, die Zahl der Veranstaltungen und der Wert des Fahrzeugs samt Ausbau.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Würstelstand oder Imbiss mit festem Standort, 3 Mio. Euro Summe | etwa 150 bis 400 Euro im Jahr |
| Betriebshaftpflicht | Foodtruck mit Festivals und Firmenevents | etwa 250 bis 600 Euro im Jahr |
| Kfz-Versicherung | Foodtruck bis 3,5 Tonnen, Haftpflicht und Kasko mit Küchenausbau | etwa 900 bis 2.200 Euro im Jahr |
| Betriebsinhalt | Fester Stand mit Geräten und Vorräten im Wert von 30.000 Euro | etwa 200 bis 500 Euro im Jahr |
| Unfallversicherung | Inhaber, Invaliditätssumme 100.000 Euro mit Progression | etwa 180 bis 400 Euro im Jahr |
Zum Vergleich: Die Betriebshaftpflicht für einen Würstelstand kostet im Jahr ungefähr so viel wie 40 bis 60 Käsekrainer mit Brot und Senf.
Richtwerte, Stand September 2026. Haftpflicht und Sachversicherung ohne die 11 Prozent Versicherungssteuer, beim Kfz kommt die motorbezogene Versicherungssteuer dazu. Die Beträge sind Richtwerte aus unserer Angebotspraxis, öffentlich genannte Tarife für Imbisse gibt es in Österreich kaum.
01
Für: Würstelstand oder Imbiss mit festem Standort
Zusammen etwa 350 bis 900 Euro im Jahr
Dieses Paket anfragen02
Für: Foodtruck mit Märkten, Festivals und Firmenfeiern
Zusammen etwa 1.300 bis 3.000 Euro im Jahr
Dieses Paket anfragen03
Für: mehrere Stände oder Truck plus fester Imbiss, mit Absicherung des Inhabers
Zusammen etwa 2.200 bis 4.500 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die an Würstelständen und Foodtrucks wirklich passieren, hier alle an einem Festivalwochenende. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Auf der Anfahrt zum Festival rutscht der Foodtruck bei Regen in den Straßengraben. Fahrzeug und Küchenausbau sind schwer beschädigt.
Der Ersatzstand steht, ein Kind greift an die heiße Grillplatte. Verbrennungen zweiten Grades.
Ein Windstoß reißt den Schirm vom Stand, er trifft ein parkendes Auto.
Überspannung im Festivalnetz, das Kassensystem und die Kühlung sind defekt.
Mehrere Gäste klagen über Magen-Darm-Beschwerden nach dem Hühnerwrap. Zwei müssen ins Spital.
Beim Abbau rutschen Sie auf Fett aus und brechen sich das Handgelenk. Sechs Wochen ohne Arbeit, bleibende Einschränkung.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Bei einem Foodtruck greifen Kfz- und Betriebsversicherung ineinander. Als Makler stimmen wir beides so ab, dass keine Lücke zwischen Straße und Ausgabe bleibt.
In der Bootsversicherung regulieren wir Schäden an Fahrzeugen auf dem Wasser und auf dem Trailer selbst. Mit Sonderausstattung und Ausbauten kennen wir uns aus.
NAMMERT ist ein deutscher Makler und in Österreich im Rahmen der Dienstleistungsfreiheit tätig. Wir vermitteln Polizzen österreichischer oder hier zugelassener Versicherer.
Ein Ansprechpartner für Stand, Truck und Privates, unter +49 3375 29 12 77. Unsere Beratung kostet Sie nichts, den Makler bezahlt der Versicherer.
Fragen und Antworten
Gesetzlich ist nur die Kfz-Haftpflicht für Fahrzeuge vorgeschrieben. Für Märkte und Festivals verlangen Gemeinden und Veranstalter aber fast immer eine Betriebshaftpflicht mit einer bestimmten Summe.
Etwa 250 bis 600 Euro im Jahr, je nach Speisen und Zahl der Veranstaltungen, zuzüglich 11 Prozent Versicherungssteuer. Die Kfz-Versicherung kommt dazu.
Wenn wechselnde Standorte in der Polizze stehen, ja. Die Inhaltsversicherung für Geräte gilt aber oft nur am festen Standort, fragen Sie nach einer Außenversicherung.
Auch geringfügig Beschäftigte sind über die AUVA unfallversichert, Sie melden sie bei der ÖGK an. Haftpflichtschäden, die Aushilfen verursachen, deckt Ihre Betriebshaftpflicht.
Ja, die Betriebshaftpflicht mit Produkthaftpflicht für Speisen zahlt berechtigte Ansprüche und wehrt unberechtigte ab. Dokumentieren Sie Kühltemperaturen, das hilft enorm.
Nicht grundsätzlich, aber Versicherer fragen danach. Geprüfte Anlagen und ein Feuerlöscher am Stand sind Voraussetzung dafür, dass ein Brand ohne Streit bezahlt wird.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Zahlt die Versicherung, wenn ein Gast nach dem Essen krank wird?
Wer zahlt, wenn beim Aufbau das Parkett im Festsaal beschädigt wird?
Zahlt die Versicherung, wenn meine Kaffeemaschine einfach kaputtgeht?
Diese Seite gilt für folgende Wirtschaftszweige (ÖNACE entspricht auf Klassenebene der europäischen NACE):
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen