Betriebshaftpflicht
Deckt Verbrühungen, Stürze und Allergiefälle bei Gästen sowie Wasserschäden bei Nachbarn, mit Produkthaftpflicht für Mehlspeisen und Eis.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Gastronomie und Hotel
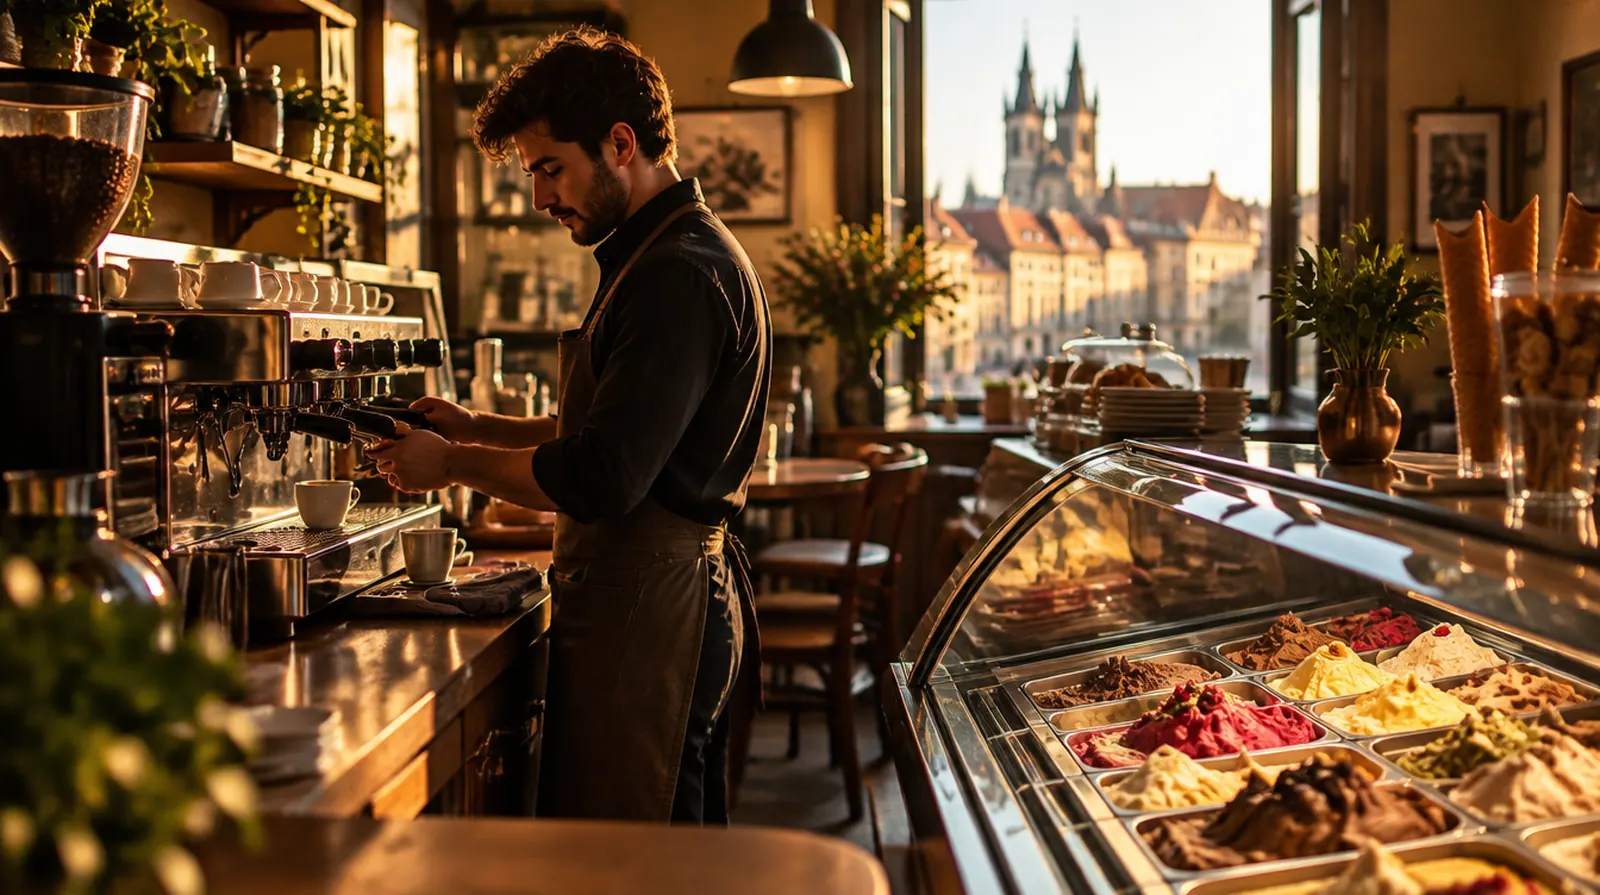
Ein Kaffeehaus lebt von der Siebträgermaschine um 15.000 Euro, von der Vitrine mit Torten und von Gästen, die stundenlang bleiben. Ein Eissalon von der Kühlung, die an heißen Tagen am Limit läuft. Die typischen Schäden: die kaputte Maschine am Sonntagvormittag, das geschmolzene Eis nach dem Stromausfall, die Verbrühung mit Milchschaum.
Die Frage, die hier fast jeder zuerst stellt
Die Inhaltsversicherung nur, wenn Feuer, Wasser, Sturm oder Einbruch die Ursache sind. Den Defekt von innen, etwa einen durchgebrannten Heizkessel oder einen Bedienfehler, ersetzt nur eine Elektronik- oder Maschinenbruchversicherung. Bei einer Maschine, ohne die Sie keinen Umsatz machen, lohnt sich dieser Schutz fast immer.
Eine Siebträgermaschine kostet 8.000 bis 20.000 Euro. Fällt sie aus, fehlt der wichtigste Umsatz, bis Ersatz da ist.
Im Eissalon laufen Vitrinen und Tiefkühler an Hitzetagen am Anschlag. Ein Ausfall über Nacht vernichtet die ganze Produktion.
Milchschaum, Teewasser und Suppe: Verbrühungen bei Gästen, besonders bei Kindern, sind ein häufiger Haftpflichtfall.
Große Auslagenscheiben, Glasvitrinen und Spiegel gehören zum Kaffeehaus. Ein Einbruch oder ein Kinderwagen reicht für einen teuren Schaden.
Nüsse, Ei, Milch und Gluten stecken in fast jeder Torte. Eine falsche Auskunft über Allergene endet schnell beim Notarzt.
Kaffeemaschine, Geschirrspüler und Wasserenthärter hängen an Leitungen. Ein Leck über das Wochenende trifft Boden und Nachbarn.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Verbrühungen, Stürze und Allergiefälle bei Gästen sowie Wasserschäden bei Nachbarn, mit Produkthaftpflicht für Mehlspeisen und Eis.
Ersetzt Einrichtung, Vitrinen und Vorräte nach Feuer, Leitungswasser, Sturm und Einbruch, mit Glasbruch und Kühlgut als Einschluss.
Dringend empfohlen
Ersetzt Kaffeemaschine, Eismaschine, Kassa und Kühltechnik bei Defekt, Überspannung und Bedienfehler.
Zahlt Miete und Löhne, wenn das Café nach einem Schaden geschlossen bleibt, und mit Einschluss auch nach einem Maschinenausfall.
Sinnvoll je nach Betrieb
Für Streit um den Mietvertrag, mit Lieferanten oder mit Saisonkräften.
Hilft, wenn Registrierkasse oder Onlinebestellung für Torten angegriffen werden.
Die Prämie eines Cafés hängt an der Größe, am Wert der Maschinen und daran, ob Sie selbst Eis oder Mehlspeisen produzieren. Eine eigene Konditorei erhöht Brand- und Produktrisiko.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Kleines Café, 30 Plätze, 3 Mio. Euro Pauschalsumme | etwa 200 bis 450 Euro im Jahr |
| Betriebsinhalt | Einrichtung, Vitrinen und Vorräte 80.000 Euro, mit Glas und Kühlgut | etwa 400 bis 900 Euro im Jahr |
| Elektronikversicherung | Siebträgermaschine, Mühlen und Kassa im Wert von 25.000 Euro | etwa 250 bis 550 Euro im Jahr |
| Betriebsunterbrechung | Haftzeit zwölf Monate, zusammen mit der Inhaltsversicherung | etwa 150 bis 450 Euro im Jahr zusätzlich |
| Firmenrechtsschutz | Kleiner Betrieb mit Arbeits- und Vertragsrechtsschutz | etwa 350 bis 700 Euro im Jahr |
Zum Vergleich: Der Grundschutz aus Haftpflicht und Inhaltsversicherung kostet ein kleines Kaffeehaus im Jahr ungefähr so viel wie 150 bis 300 Melangen.
Richtwerte ohne die 11 Prozent Versicherungssteuer, Stand September 2026. Die einzelnen Beträge sind Richtwerte aus unserer Angebotspraxis; öffentliche Quellen nennen für die Betriebshaftpflicht in Österreich nur allgemeine Spannen ab etwa 200 Euro im Jahr.
01
Für: kleines Café oder Eissalon mit gemieteten Räumen
Zusammen etwa 600 bis 1.300 Euro im Jahr
Dieses Paket anfragen02
Für: eingeführtes Café mit teurer Maschine und Dienstnehmern
Zusammen etwa 1.000 bis 2.300 Euro im Jahr
Dieses Paket anfragen03
Für: Café mit eigener Konditorei oder Eisproduktion und Onlinebestellung
Zusammen etwa 1.800 bis 3.500 Euro im Jahr
Dieses Paket anfragenSechs Schäden, die in Cafés und Eissalons wirklich vorkommen, hier alle an einem heißen Sonntag im Juli. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Die Eisvitrine ist in der Nacht ausgefallen, alle Sorten sind geschmolzen.
Die Siebträgermaschine gibt nach einem Kalkschaden auf, der Heizkessel ist durchgebrannt.
Eine Kellnerin stößt ein Kännchen Teewasser um, ein Kind am Nebentisch wird verbrüht.
Ein Gast mit Nussallergie erhält die falsche Torte, Notarzt und Spital.
Ein Schlauch am Geschirrspüler reißt, das Wasser läuft in das Geschäft darunter.
Einbrecher werfen die große Auslagenscheibe ein und nehmen die Wechselgeldkassa mit.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Wir holen als Makler mehrere Angebote ein und zeigen, welcher Versicherer Kaffeemaschine, Kühlgut und Glas sinnvoll einschließt. Dort unterscheiden sich die Angebote für Cafés am stärksten.
In der Bootsversicherung regulieren wir Schäden selbst, auch an Motoren und Technik. Wir wissen, welche Belege der Versicherer bei einem Maschinenschaden sehen will.
Wir sind ein deutscher Makler und in Österreich im Rahmen der Dienstleistungsfreiheit tätig. Ihre Verträge unterliegen österreichischem Recht.
Café, Wohnung und Vorsorge bei einem Ansprechpartner, erreichbar unter +49 3375 29 12 77. Ihnen entstehen keine Kosten, die Vergütung trägt der Versicherer.
Fragen und Antworten
Gesetzlich nicht. Vermieter, Franchisegeber und Banken verlangen sie aber regelmäßig, und ein einziger Verbrühungsfall kann teurer werden als viele Jahresprämien.
Die Betriebshaftpflicht beginnt bei etwa 200 Euro im Jahr. Mit Inhalt, Kühlgut und Maschinenschutz liegen kleine Eissalons meist zwischen 1.000 und 2.300 Euro, zuzüglich Versicherungssteuer.
Über die Inhaltsversicherung bei Einbruchdiebstahl, ja. Gegen Defekte von innen hilft nur eine Elektronik- oder Maschinenbruchversicherung.
Die Betriebshaftpflicht, wenn Sie für den sicheren Zustand verantwortlich sind, etwa bei einer losen Bodenplatte oder rutschigem Belag. Der Gastgarten muss als Betriebsfläche mitversichert sein.
Ja, die Allergeninformation ist in Österreich auch für offene Ware vorgeschrieben. Mit einer guten Dokumentation können Sie im Schadenfall zeigen, dass Sie korrekt informiert haben.
Wenn Miete und Löhne ohne Einnahmen nicht mehr als zwei, drei Monate tragbar sind, ja. Sie kostet meist wenige hundert Euro im Jahr.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Was passiert, wenn der Ofen ausfällt und ich eine Woche nicht backen kann?
Zahlt die Versicherung, wenn ein Gast nach dem Essen krank wird?
Bin ich versichert, wenn ein Gast in meiner Bar bei einer Rauferei verletzt wird?
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen