Betriebshaftpflicht
Deckt Lebensmittelschäden, Verletzungen von Gästen und Schäden am Veranstaltungsort, wenn Mietsachen und fremde Räume eingeschlossen sind.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Gastronomie und Hotel
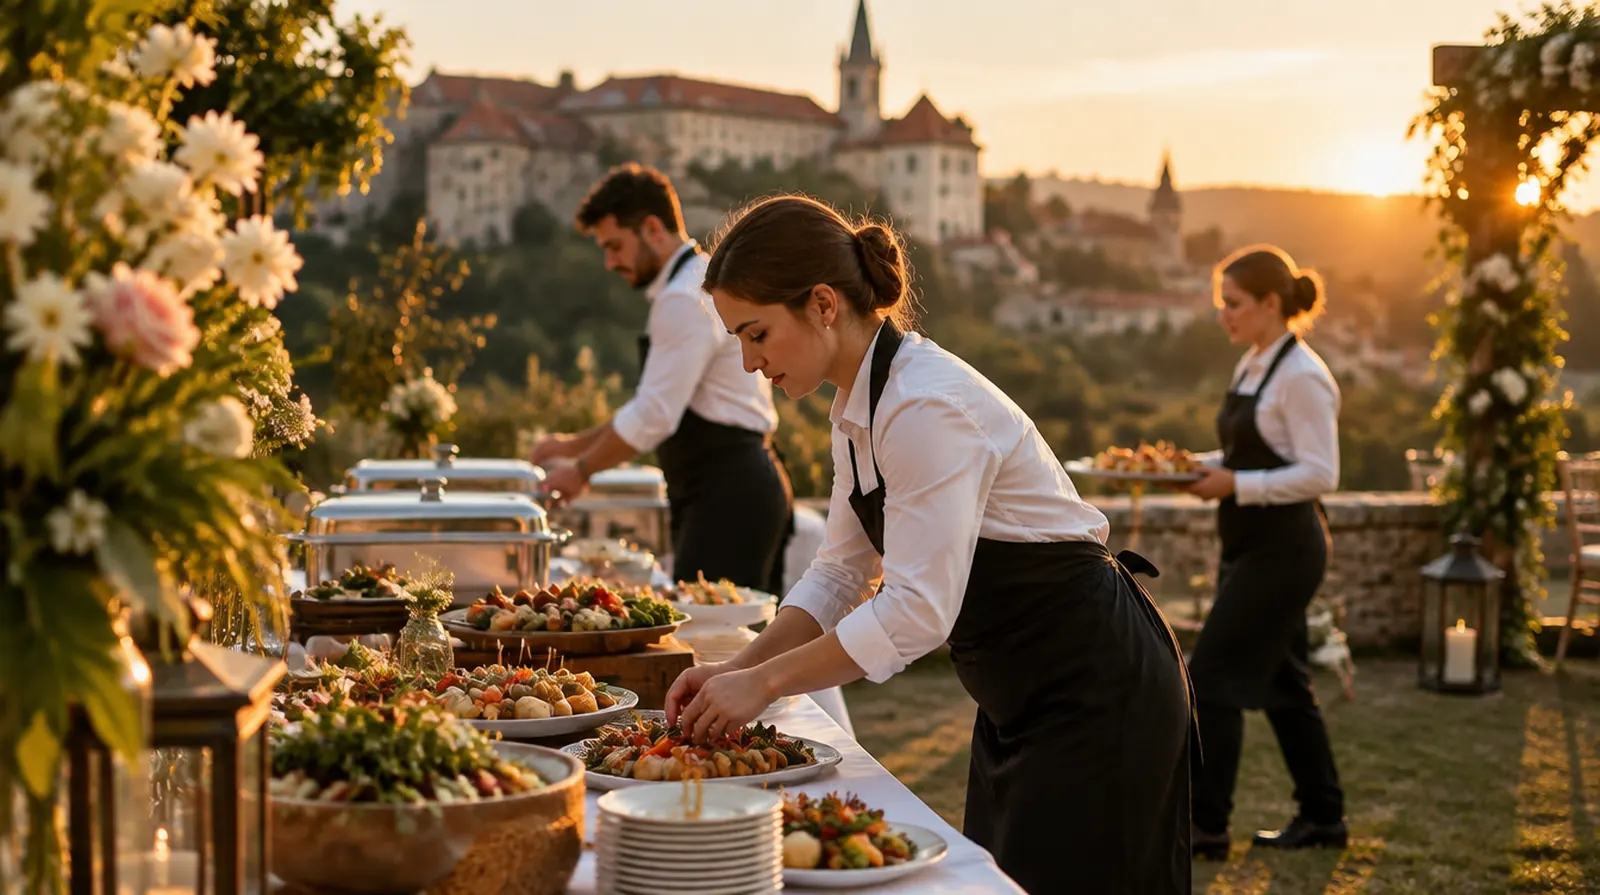
Ein Caterer kocht in der eigenen Küche, transportiert warm und kalt quer durchs Land und baut in fremden Räumen auf, vom Schloss bis zum Firmenfoyer. Jede dieser Stationen hat ihr eigenes Risiko: die Kühlkette auf der Fahrt, der Rotweinfleck auf dem Parkett der Kundin, die ganze Hochzeitsgesellschaft mit Magenbeschwerden.
Die Frage, die hier fast jeder zuerst stellt
Grundsätzlich Ihre Betriebshaftpflicht, aber nur, wenn Schäden an fremden Räumen und an gemieteten Sachen eingeschlossen sind. Die österreichischen Standardbedingungen schließen Schäden an geliehenen, gemieteten oder bearbeiteten Sachen aus. Für einen Caterer, der fast nur in fremden Räumen arbeitet, ist dieser Einschluss deshalb Pflicht.
Ein Fehler bei der Kühlung trifft beim Catering nicht einen Gast, sondern 200. Die Forderungen summieren sich schnell auf einen sechsstelligen Betrag.
Chafing Dishes auf Marmor, Rollwagen auf Parkett, Kerzen neben Vorhängen: Schäden am Veranstaltungsort passieren bei fast jeder großen Feier.
Geschirr, Gläser, Zelte und Kühlanhänger sind oft gemietet. Bruch und Verlust landen auf Ihrer Rechnung.
Voll beladene Lieferwagen, Zeitdruck, Wochenendverkehr: Unfälle kosten Fahrzeug, Ware und im schlimmsten Fall die ganze Veranstaltung.
Beim Buffet ist die Kennzeichnung von Allergenen schwieriger als am Teller. Ein Fehler führt schnell zum Notarzt.
Kombidämpfer, Kühlräume und Spülmaschinen laufen auf Hochtouren. Fällt die Technik vor einem großen Auftrag aus, wird es teuer.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Lebensmittelschäden, Verletzungen von Gästen und Schäden am Veranstaltungsort, wenn Mietsachen und fremde Räume eingeschlossen sind.
Ersetzt Produktionsküche, Kühlräume, Vorräte und Equipment nach Feuer, Leitungswasser, Sturm und Einbruch.
Dringend empfohlen
Mit mehreren Lieferwagen ist ein Flottenvertrag einfacher und oft günstiger; die Kfz-Haftpflicht ist ohnehin Pflicht.
Sichert Speisen, Geschirr und Technik auf dem Weg zur Feier und beim Auf- und Abbau.
Zahlt die laufenden Kosten und den entgangenen Gewinn, wenn die Produktionsküche nach einem Brand ausfällt und Aufträge platzen.
Sinnvoll je nach Betrieb
Ersetzt Kombidämpfer, Kühltechnik und Spülstraße bei Defekt, Bedienfehler oder Kurzschluss.
Für Streit mit Auftraggebern über Rechnung, Stornogebühren oder angebliche Mängel beim Essen.
Die Prämie folgt dem Umsatz, der Zahl der Veranstaltungen und der Art der Speisen. Wer Fingerfood liefert, zahlt weniger als ein Caterer, der vor Ort mit Gas und offenem Feuer kocht.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Kleiner Partyservice, Umsatz bis 250.000 Euro, 3 Mio. Euro Summe | etwa 300 bis 700 Euro im Jahr |
| Betriebshaftpflicht | Caterer mit Großveranstaltungen und Mietsachschäden bis 100.000 Euro | etwa 800 bis 2.000 Euro im Jahr |
| Betriebsinhalt | Produktionsküche und Equipment im Wert von 120.000 Euro, mit Kühlgut | etwa 500 bis 1.200 Euro im Jahr |
| Flottenversicherung | Drei Kastenwagen mit Kühlausbau, Haftpflicht und Kasko | etwa 2.500 bis 5.000 Euro im Jahr |
| Transportversicherung | Speisen und Equipment bis 25.000 Euro je Fahrt | etwa 200 bis 500 Euro im Jahr |
Zum Vergleich: Die Betriebshaftpflicht eines kleinen Partyservice kostet im Jahr ungefähr so viel wie das Buffet für eine Geburtstagsfeier mit 15 bis 25 Gästen.
Richtwerte, Stand September 2026. Haftpflicht, Sach und Transport ohne die 11 Prozent Versicherungssteuer, beim Kfz kommt die motorbezogene Versicherungssteuer dazu. Die Beträge sind Richtwerte aus unserer Angebotspraxis; für Caterer gibt es in Österreich kaum öffentlich genannte Tarife.
01
Für: Partyservice mit Lieferung ohne Service vor Ort
Zusammen etwa 800 bis 1.700 Euro im Jahr
Dieses Paket anfragen02
Für: Caterer mit Service, Mietmaterial und eigenen Lieferwagen
Zusammen etwa 4.500 bis 9.000 Euro im Jahr
Dieses Paket anfragen03
Für: Eventcaterer mit Großveranstaltungen und teurer Küchentechnik
Zusammen etwa 8.000 bis 16.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden, die Caterern wirklich passieren, hier alle an einem Samstag mit zwei Hochzeiten. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Der Kombidämpfer fällt mit Elektronikschaden aus, zwei Hauptgänge müssen extern zugekauft werden.
Auf der Fahrt zum Schloss kippt in einer Kurve ein Rollwagen, Geschirr und Torte sind hin.
Beim Aufbau schrammt ein Rollwagen über das Parkett im Festsaal, es muss abgeschliffen werden.
Ein Gast mit Sellerieallergie isst vom falsch beschrifteten Buffet und kommt ins Spital.
Am Tag danach melden sich 40 Gäste mit Magen-Darm-Beschwerden. Arztkosten, Verdienstentgang, Schmerzengeld.
Der voll beladene Lieferwagen wird beim Zurückfahren in einen Auffahrunfall verwickelt.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Beim Catering entscheidet der Einschluss von Mietsachen und fremden Räumen über den Wert der Polizze. Als Makler vergleichen wir genau diese Summen bei mehreren Versicherern.
In der Bootsversicherung regulieren wir Schäden selbst. Wenn nach einer Feier viele Gäste Ansprüche stellen, helfen wir, Ordnung in die Forderungen zu bringen.
NAMMERT ist ein deutscher Versicherungsmakler, in Österreich im Rahmen der Dienstleistungsfreiheit tätig. Wir arbeiten mit Versicherern, die in Österreich nach österreichischem Recht zeichnen.
Küche, Fuhrpark und Privates bei einem Ansprechpartner, erreichbar unter +49 3375 29 12 77. Für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Gesetzlich nur die Kfz-Haftpflicht für Ihre Fahrzeuge. Veranstaltungsorte und Firmenkunden verlangen aber regelmäßig einen Nachweis der Betriebshaftpflicht.
Für einen kleinen Betrieb etwa 300 bis 700 Euro im Jahr, mit Großveranstaltungen und Mietsachschäden deutlich mehr, jeweils zuzüglich 11 Prozent Versicherungssteuer.
Nur wenn Mietsachen eingeschlossen sind oder Sie eine eigene Sachversicherung dafür haben. Viele Verleiher bieten auch eine Bruchpauschale an, rechnen Sie nach, was günstiger ist.
Die Folgen für den Kunden sind meist ein Vertragsthema, keine Haftpflicht. Ihren eigenen Ertragsausfall nach einem Brand in der Küche deckt eine Betriebsunterbrechungsversicherung.
Arbeits- und Wegunfälle deckt die AUVA, auch bei kurzfristig angemeldeten Aushilfen. Melden Sie sie vor Arbeitsbeginn bei der ÖGK an.
Ja, das Risiko der Speisen bleibt. Ohne Service vor Ort ist die Prämie aber meist niedriger, weil Schäden am Veranstaltungsort seltener sind.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Zahlt die Versicherung, wenn ein Gast nach dem Essen krank wird?
Brauche ich für jede Veranstaltung eine eigene Versicherung?
Reicht die Kfz-Versicherung für meinen Foodtruck?
Diese Seite gilt für folgende Wirtschaftszweige (ÖNACE entspricht auf Klassenebene der europäischen NACE):
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen