Betriebshaftpflicht
Deckt Personen- und Sachschäden am Steg und im Hafenbecken sowie, mit ausdrücklichem Einschluss, Schäden an fremden Booten bei Kranung, Slip und Lagerung.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Transport und Logistik
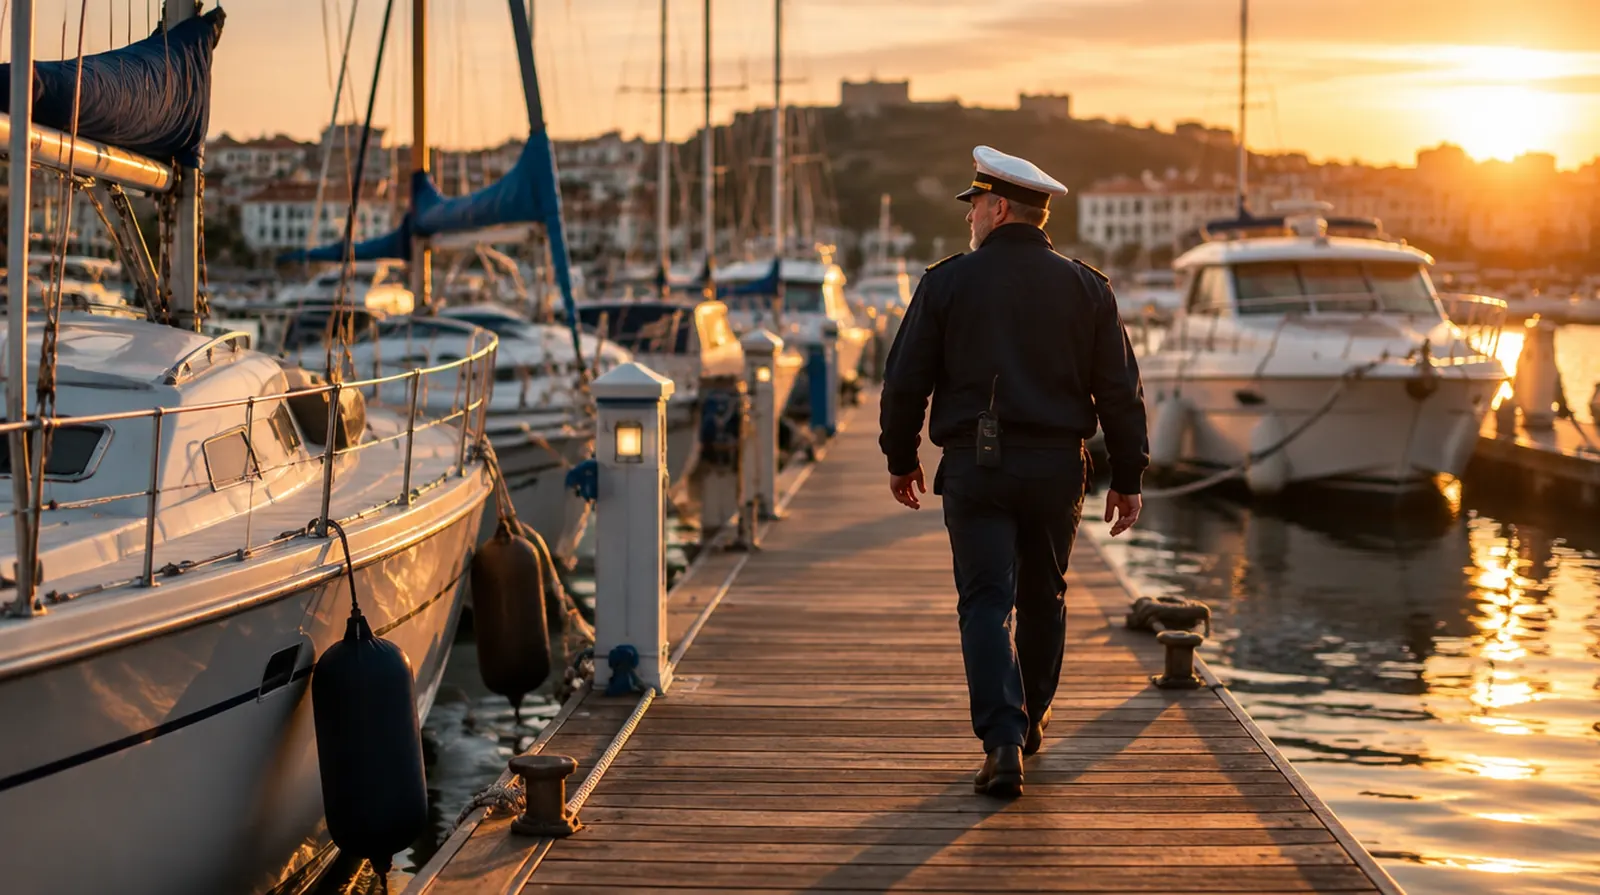
Am Attersee, am Wörthersee oder am österreichischen Ufer des Bodensees ist ein Hafen an einem Sommerwochenende voller fremder Boote, fremder Manöver und fremder Fehler. Sie legen Gastlieger an, kranen Boote aufs Land, lagern sie über Winter und verkaufen Strom und Wasser am Steg. Der Betrieb selbst gehört in eine eigene Haftpflicht, Gebäude- und Inhaltsversicherung. Für die Boote Ihrer eigenen Kunden sind wir zusätzlich Assekuradeur, das ist eine andere Rolle als für Ihre Hafeninfrastruktur.
Die Frage, die hier fast jeder zuerst stellt
Nur, wenn die Polizze eine ausdrückliche Obhutsdeckung für fremde Boote enthält. Ohne diesen Einschluss greift bei Schäden an Sachen, die Sie zur Bearbeitung, Beförderung oder Lagerung übernommen haben, häufig eine Ausschlussklausel. Für Ihre Hafeninfrastruktur sind wir Makler und holen als solcher Angebote mehrerer Versicherer ein; für die Boote Ihrer eigenen Kunden sind wir zusätzlich Assekuradeur mit eigener Vollmacht und eigenem Tarif.
Beim Aus- und Einkranen hängt ein fremdes Boot am Gurt. Ein gerissener Gurt, ein Fehler beim Ansetzen oder ein kippender Bock lässt den Wert eines ganzen Bootes im Schaden landen.
Gastlieger, die zum ersten Mal in Ihrem Hafen anlegen, rammen Stege, Dalben und Nachbarboote, oft bei Wind quer zur Box.
Nasse Planken, lose Klampen, Kinder am Beckenrand: Stürze und Ertrinkungsunfälle sind der teuerste Einzelfall und treffen oft Dritte, nicht die eigenen Mitarbeiter.
Ein Föhnsturm reißt Steganlagen aus der Verankerung, ein Hochwasser nach starkem Regen überflutet Werkstatt und Kranbahn.
Boote stehen über Monate an Land in Ihrer Obhut. Umkippende Böcke, ein Sturmschaden an der aufgebockten Flotte oder ein Brand in der Lagerhalle treffen viele Kundenboote auf einmal.
Onlinebuchung für Liegeplätze, Strom- und Wasserabrechnung: Fällt das System in der Hochsaison aus oder wird es angegriffen, blockiert das den ganzen Hafenbetrieb.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Personen- und Sachschäden am Steg und im Hafenbecken sowie, mit ausdrücklichem Einschluss, Schäden an fremden Booten bei Kranung, Slip und Lagerung.
Für Werkstatt, Kranhalle, Bootshaus und feste Steganlagen, wenn sie Ihnen gehören, gegen Feuer, Sturm und Leitungswasser.
Dringend empfohlen
Ergänzt die Gebäudeversicherung um Hochwasser und Starkregen, an vielen österreichischen Seen das größere Risiko als reiner Sturm.
Versichert Werkzeug, Krananlage, Kasse und Lagerböcke in Werkstatt und Bootshaus gegen Einbruch, Feuer und Sturm.
Ersetzt entgangene Liegeplatz- und Kranungseinnahmen, wenn Steg oder Kranbahn nach einem Sachschaden in der Saison ausfallen.
Sinnvoll je nach Betrieb
Für Stapler, Zugmaschine oder Slipwagen, mit dem Boote im Hafen bewegt werden.
Für Onlinebuchung von Liegeplätzen und das Kassensystem, die in der Hochsaison nicht ausfallen dürfen.
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungDie Boote Ihrer eigenen Kunden rechnen wir als Assekuradeur im eigenen gewerblichen Tarif je Boot. Die folgenden Beispiele betreffen den Hafenbetrieb selbst, den wir als Makler bei mehreren Versicherern einholen.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Hafen mit Kranung, Steganlage und bis zu fünf Mitarbeitern, mit Obhutseinschluss für fremde Boote | etwa 350 bis 750 Euro im Jahr |
| Betriebsgebäude | Werkstatt und Kranhalle, Wert 300.000 Euro | etwa 550 bis 1.300 Euro im Jahr |
| Betriebsinhalt | Werkzeug, Krananlage und Lagerböcke im Wert von 80.000 Euro | etwa 450 bis 950 Euro im Jahr |
| Betriebsunterbrechung | Ertragsausfall bis sechs Monate, zusammen mit der Gebäudeversicherung | etwa 350 bis 750 Euro im Jahr zusätzlich |
| Cyberversicherung | Hafen mit Onlinebuchung der Liegeplätze, 250.000 Euro Deckung | etwa 380 bis 550 Euro im Jahr |
Zum Vergleich: Betriebshaftpflicht mit Obhutseinschluss für fremde Boote kostet im Jahr ungefähr so viel wie zwei Kranungen einer mittleren Motoryacht.
Richtwerte ohne Versicherungssteuer, Stand September 2026, aus öffentlich genannten Tarifbeispielen vergleichbarer Betriebe in Deutschland und Österreich sowie unserer Angebotspraxis. Die Beiträge für Kundenboote nennen wir Ihnen nach Bootsliste, weil Wert und Motorisierung stark schwanken.
01
Für: Kleiner Hafen ohne eigene Kranung, mit Gastliegern und Strom- und Wasseranschluss
Zusammen etwa 800 bis 1.700 Euro im Jahr
Dieses Paket anfragen02
Für: Hafen mit Kranung, Slip und Winterlager
Zusammen etwa 2.000 bis 4.200 Euro im Jahr
Dieses Paket anfragen03
Für: Marina mit Werkstatt, Kranhalle, Onlinebuchung und Fuhrpark für Slip und Kranung
Zusammen etwa 3.500 bis 7.000 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die im Hafenbetrieb wirklich passieren, hier an einem einzigen Tag mit Föhnsturm im September. Schäden an Booten, die wir als Assekuradeur selbst versichern, regulieren wir im eigenen Haus; hier sehen Sie, was der Hafenbetrieb daneben tragen muss.
Beim Kranen reißt ein Hebegurt, eine fremde Segelyacht schlägt auf den Kranarm und wird am Rumpf beschädigt.
Ein Gast rutscht auf dem nassen Steg aus und bricht sich den Arm.
Die Onlinebuchung für die Liegeplätze wird verschlüsselt, alle Reservierungen des Wochenendes sind weg.
Der Föhnsturm reißt einen Teil der Steganlage aus der Verankerung.
Starker Regen lässt den Seepegel steigen, Werkstatt und Kranbahn stehen unter Wasser.
Ohne intakten Steg und Kranbahn ruht der Betrieb zwei Wochen, mitten in der Saison.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Für Ihre Hafeninfrastruktur, also Steg, Gebäude, Haftpflicht und Fuhrpark, sind wir Makler und holen Angebote mehrerer Versicherer ein. Für die Boote Ihrer eigenen Kunden sind wir zusätzlich Assekuradeur mit eigener Vollmacht, nicht für die Anlage selbst.
Kranungssaison, Winterlager, Gastlieger am Wochenende: Wir wissen, wo im Hafenbetrieb die Schäden entstehen, aus Jahrzehnten eigener Schadenakten bei Booten.
Versichern Sie den Hafenbetrieb bei uns und vermitteln Sie Ihren Kunden unsere Bootsversicherung, sprechen Sie im Schaden mit derselben Nummer, ohne zwischen zwei Häusern zu vermitteln.
Wir leben von Booten und kennen den Takt einer Saison. Sie haben feste Ansprechpartner, die auch am Sturmwochenende ans Telefon gehen.
Fragen und Antworten
Eine österreichweite Pflicht für die Hafenanlage gibt es nicht. Landesrecht, Schifffahrtsbehörde und Pachtverträge mit Gemeinde oder Seeeigentümer verlangen aber meist den Nachweis einer Betriebshaftpflicht, und ohne sie wäre ein Schaden an einem fremden Boot bei der Kranung ohnehin nicht tragbar.
Nicht automatisch. Sachen, die Sie zur Bearbeitung, Beförderung oder Lagerung übernehmen, etwa beim Kranen oder im Winterlager, fallen unter eine sogenannte Obhutsklausel und brauchen einen ausdrücklichen Einschluss in der Polizze.
Ja, als Makler holen wir dafür Angebote mehrerer Versicherer ein, etwa Gebäude-, Elementarschaden- und Inhaltsversicherung. Assekuradeur mit eigenem Tarif sind wir nur für die Boote Ihrer eigenen Kunden, nicht für die Hafeninfrastruktur.
In der Regel der Gastlieger über seine eigene Bootshaftpflicht. Ihre Betriebshaftpflicht als Hafen greift, wenn der Schaden aus dem Betrieb der Anlage selbst entsteht, etwa durch eine defekte Klampe oder einen maroden Steg.
Der Kran selbst gehört in die Inhalts- oder eine Maschinenversicherung, Schäden, die er an fremden Booten verursacht, in die Betriebshaftpflicht mit Obhutseinschluss. Beides sollte aufeinander abgestimmt sein.
Für Betriebshaftpflicht mit Obhutseinschluss meist etwa 350 bis 750 Euro im Jahr. Gebäude, Inhalt und Betriebsunterbrechung kommen je nach Größe der Anlage dazu, die Beiträge für Kundenboote rechnen wir nach Bootsliste.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Wer zahlt, wenn ein Gast mit meinem Elektroboot den Steg rammt?
Wer haftet, wenn ein Schüler bei der Wende einen anderen verletzt?
Wer zahlt, wenn bei Sturm ein Ast auf das Wohnmobil eines Gastes fällt?
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen