Betriebshaftpflicht
Deckt Schäden an Gästen und deren Fahrzeugen, etwa durch Bäume, Wege, Stromanschlüsse, Spielplatz und Badestelle.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Gastronomie und Hotel
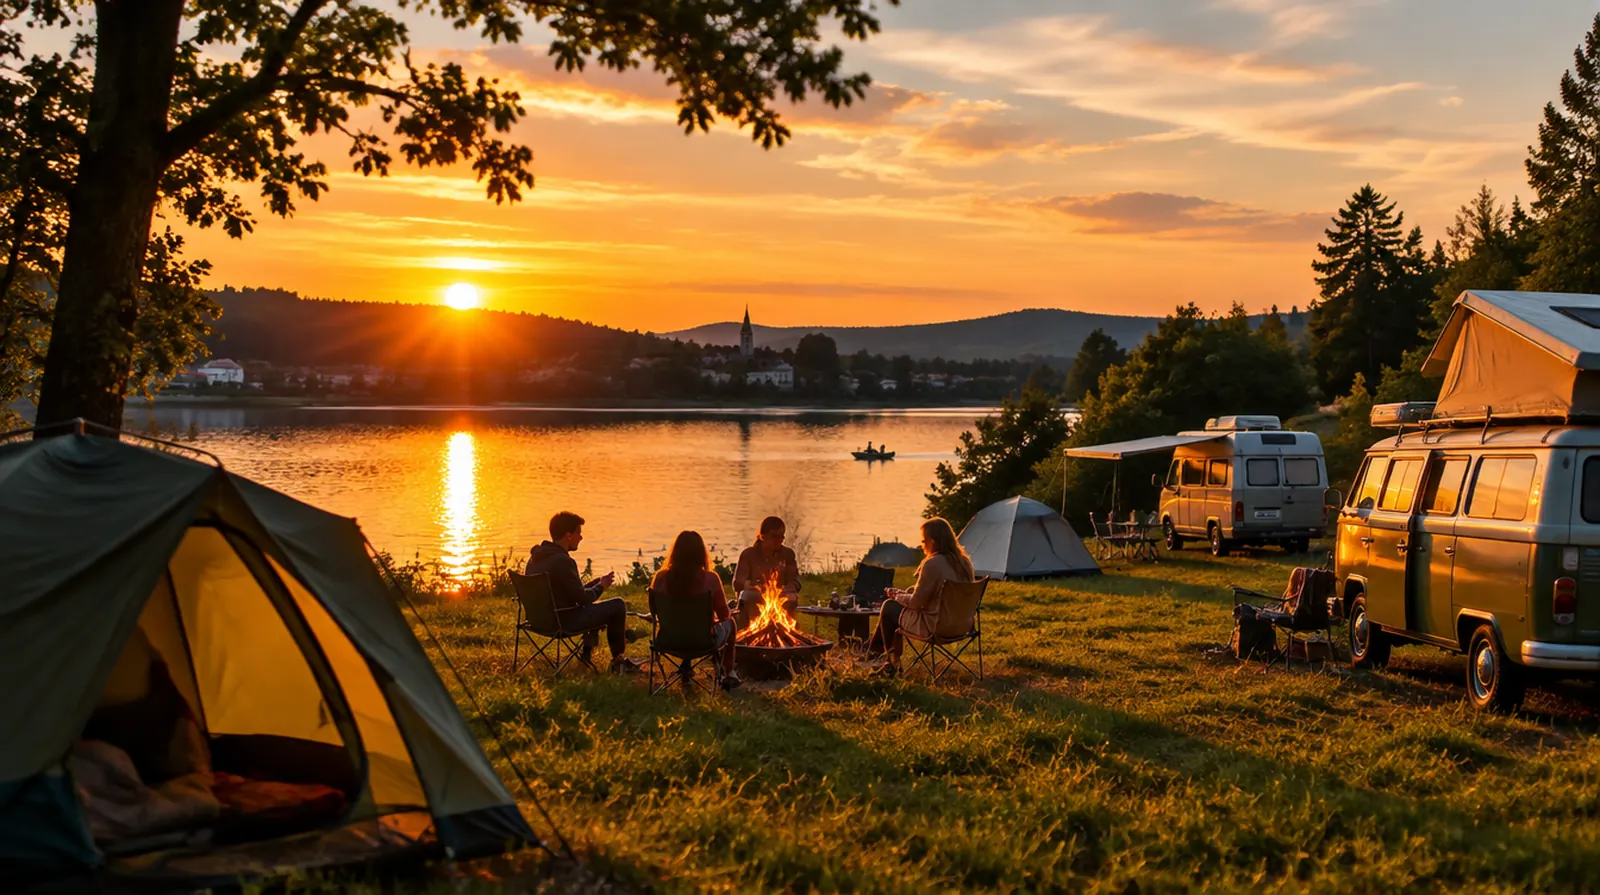
Ein Campingplatz ist ein kleines Dorf unter freiem Himmel: Hunderte Gäste, Bäume, Wege, Strom an jedem Platz, Sanitärhäuser, oft ein Badesee oder Fluss direkt daneben. Die typischen Schäden kommen deshalb von draußen: der Ast, der auf ein Wohnmobil fällt, das Hochwasser, das die Parzellen am Ufer flutet, und das Kind, das am Spielplatz stürzt.
Die Frage, die hier fast jeder zuerst stellt
Wenn Sie den Baum nicht ausreichend kontrolliert haben, haften Sie als Halter und Ihre Betriebshaftpflicht zahlt. War der Baum gesund und kontrolliert und bricht er bei einem außergewöhnlichen Sturm, liegt oft keine Haftung vor; dann zahlt die Kasko des Gastes. Eine dokumentierte Baumkontrolle entscheidet in solchen Fällen fast immer.
Schatten ist gewollt, aber jeder Baum ist ein Haftungsrisiko. Astbruch bei Sturm trifft Zelte, Wohnwagen und Menschen.
Plätze an Flüssen und Seen werden bei Starkregen überflutet. Sanitärgebäude, Strom und Mobilheime stehen dann unter Wasser.
Kinder klettern, springen und schwimmen. Ein Unfall am Spielgerät oder am Steg führt schnell zu schweren Verletzungen.
Verteilerkästen im Freien, Verlängerungskabel und Feuchtigkeit: Stromunfälle und Kabelbrände sind auf Campingplätzen ein bekanntes Risiko.
Vermietete Mobilheime, Fässer und Safarizelte sind wertvoll und oft schlecht versichert, weil sie weder Gebäude noch Inventar sind.
Wenige Monate bringen den Umsatz. Fällt der Platz nach einem Hochwasser im Juni aus, ist das Jahr verloren.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Schäden an Gästen und deren Fahrzeugen, etwa durch Bäume, Wege, Stromanschlüsse, Spielplatz und Badestelle.
Sichert Rezeption, Sanitärhäuser, Restaurant und Mobilheime gegen Feuer, Sturm, Hagel und Leitungswasser.
Hochwasser und Überschwemmung sind für Plätze an Seen und Flüssen das größte Sachrisiko und in der Standardpolizze meist stark begrenzt.
Dringend empfohlen
Zahlt entgangene Einnahmen, wenn der Platz nach einem Schaden in der Saison ganz oder teilweise geschlossen bleibt.
Ersetzt Einrichtung von Rezeption, Shop, Restaurant und Mietobjekten sowie Vorräte.
Sinnvoll je nach Betrieb
Sichert Rasentraktor, Kläranlage, Pumpen und Heiztechnik gegen Bruch und Defekt.
Hilft bei Angriffen auf Buchungssystem, Schrankenanlage und Gästedaten.
Die Prämie folgt der Zahl der Stellplätze, den Zusatzangeboten wie Badesee, Pool und Restaurant sowie der Lage. Ein Stellplatz für Wohnmobile ohne Infrastruktur zahlt einen Bruchteil eines Ferienplatzes mit Mobilheimen.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Wohnmobilstellplatz mit 30 Plätzen, 3 Mio. Euro Summe | etwa 500 bis 1.100 Euro im Jahr |
| Betriebshaftpflicht | Campingplatz mit 200 Plätzen, Badestelle und Spielplatz | etwa 1.500 bis 4.000 Euro im Jahr |
| Betriebsgebäude | Sanitärgebäude, Rezeption und zehn Mobilheime, 1,5 Mio. Euro | etwa 1.800 bis 4.500 Euro im Jahr |
| Naturkatastrophen | Hochwasser bis 250.000 Euro, Lage an einem Fluss | etwa 800 bis 3.000 Euro im Jahr, sofern zeichenbar |
| Betriebsunterbrechung | Saisonbetrieb, Haftzeit zwölf Monate | etwa 600 bis 2.000 Euro im Jahr |
Zum Vergleich: Die Betriebshaftpflicht eines Stellplatzes mit 30 Plätzen kostet im Jahr ungefähr so viel wie 20 bis 35 Übernachtungen eines Wohnmobils in der Hauptsaison.
Richtwerte ohne die 11 Prozent Versicherungssteuer, Stand September 2026. Die Beträge sind Richtwerte aus unserer Angebotspraxis. In Hochwasserzonen zeichnen manche Versicherer Überschwemmung nur eingeschränkt oder gar nicht; dann entscheidet die Marktanfrage.
01
Für: Wohnmobilstellplatz mit Strom und Ver- und Entsorgung
Zusammen etwa 900 bis 2.000 Euro im Jahr
Dieses Paket anfragen02
Für: Familiencampingplatz mit Sanitärhäusern, Shop und Spielplatz
Zusammen etwa 4.500 bis 11.000 Euro im Jahr
Dieses Paket anfragen03
Für: Ferienplatz am See mit Mobilheimen, Restaurant und Onlinebuchung
Zusammen etwa 9.000 bis 20.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden, die auf österreichischen Campingplätzen wirklich passieren, hier alle an einem Gewittertag im Juli. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Ein Kind klemmt sich am Spielplatz die Hand in einer defekten Schaukelkette. Spitalsbehandlung, Schmerzengeld.
Ein Verteilerkasten schmort durch, an sechs Parzellen sind Kühlschränke und Ladegeräte der Gäste defekt.
Eine Sturmböe bricht einen morschen Ast ab, er beschädigt ein Wohnmobil und verletzt den Besitzer leicht.
Hagel zerschlägt Dachfenster und Verkleidung von vier vermieteten Mobilheimen.
Nach dem Starkregen tritt der Fluss über, Sanitärgebäude und untere Parzellen stehen unter Wasser.
Der Platz bleibt drei Wochen geschlossen, mitten in der Hauptsaison.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Plätze an Seen und Flüssen sind nicht für jeden Versicherer interessant. Als Makler fragen wir mehrere an und suchen die, die Hochwasser in Ihrer Zone zeichnen.
In der Bootsversicherung regulieren wir Schäden selbst, viele davon durch Sturm und Hochwasser an Ufern und Häfen. Das Wissen hilft auch am Campingplatz.
Wir sind in Österreich im Rahmen der Dienstleistungsfreiheit tätig. Viele Ihrer Gäste kommen aus Deutschland, ihre Sicht auf Schäden kennen wir gut.
Platz, Gebäude und Privates mit einem Ansprechpartner, erreichbar unter +49 3375 29 12 77. Die Beratung kostet Sie nichts, der Versicherer vergütet uns.
Fragen und Antworten
Eine gesetzliche Versicherungspflicht gibt es nicht. Die Campingplatzgesetze der Länder regeln Ausstattung und Sicherheit, die Versicherung ist Ihre Entscheidung, praktisch aber unverzichtbar.
Wenn Sie Ihre Kontrollpflicht verletzt haben, ja. Wer regelmäßig kontrolliert und dokumentiert, ist bei einem außergewöhnlichen Sturm meist nicht haftbar.
Für einen einfachen Stellplatz mit 30 Plätzen liegen Haftpflicht und Gebäude meist zwischen 900 und 2.000 Euro im Jahr, zuzüglich Versicherungssteuer.
Nein. Dauercamper brauchen eine eigene Versicherung für Wohnwagen, Vorzelt und Inhalt sowie eine private Haftpflicht. Sie können das im Platzvertrag verlangen.
Er leistet Beihilfen nach Landesrichtlinien, bei Betrieben meist nur einen Teil des Schadens und abhängig davon, ob eine Versicherung möglich gewesen wäre. Verlassen Sie sich nicht darauf.
Die Haftung aus der Vermietung nur, wenn sie in der Polizze steht. Die Geräte selbst brauchen eine eigene Sachversicherung.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Reicht meine private Haushalts- und Eigenheimversicherung, wenn ich die Wohnung an Urlauber vermiete?
Hafte ich, wenn einem Gast im Zimmer etwas gestohlen wird?
Wer zahlt, wenn ein Gast mit meinem Elektroboot den Steg rammt?
Diese Seite gilt für folgende Wirtschaftszweige (ÖNACE entspricht auf Klassenebene der europäischen NACE):
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen