Versicherungen für Bars, Beisln und Clubs in Österreich
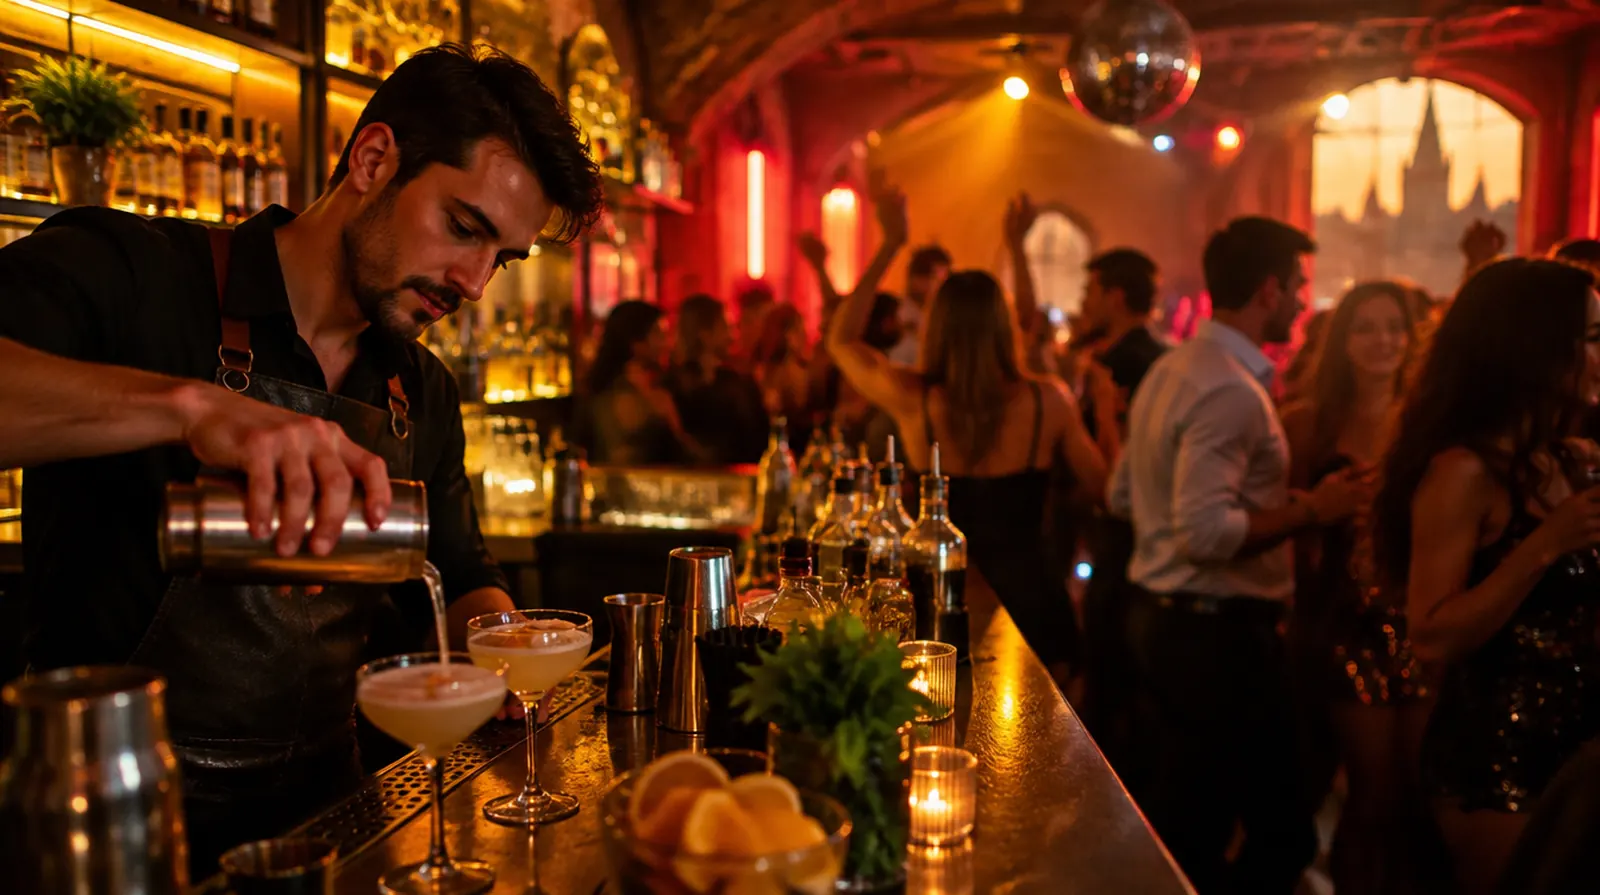
Eine Bar verdient ihr Geld dann, wenn andere schlafen, und dann passieren auch die Schäden. Das Glas, das bei einer Rauferei ins Gesicht geht, der Gast, der auf der Stiege zum Club stürzt, die Musikanlage, die nach einer Überspannung schweigt, und der Nachbar, der wegen Lärm klagt. Hier steht, was davon versichert sein muss und was es in Österreich kostet.
Bin ich versichert, wenn ein Gast in meiner Bar bei einer Rauferei verletzt wird?
Die Betriebshaftpflicht zahlt, wenn Sie oder Ihr Personal dafür verantwortlich sind, etwa weil der Eingang nicht kontrolliert oder ein erkennbar gefährlicher Gast nicht hinausgebeten wurde. Den Schläger selbst deckt sie nicht. Wichtig ist, dass beauftragte Security-Dienste und deren Handeln in der Polizze berücksichtigt sind.
Was in dieser Branche schiefgeht
01
Glas und Gedränge
Volle Tanzfläche, Gläser in der Hand, Alkohol im Blut: Schnittverletzungen und Stürze sind der häufigste Haftpflichtfall im Nachtleben.
02
Stiegen und Keller
Viele Bars liegen im Keller oder im ersten Stock. Eine schlecht beleuchtete Stiege um drei Uhr früh ist ein Klassiker vor Gericht.
03
Technik und Nebel
Lichtanlage, Nebelmaschine, Verstärker und provisorische Kabel: Überhitzung und Kurzschluss sind typische Brandursachen.
04
Lärm und Nachbarn
Beschwerden über Lärm führen zu Auflagen der Behörde oder zu Klagen. Das ist ein Fall für den Rechtsschutz, nicht für die Haftpflicht.
05
Einbruch nach Sperrstunde
Spirituosen, Kassenlade und Musikanlage sind leicht verkäuflich. Einbrecher kommen, wenn der letzte Mitarbeiter gegangen ist.
06
Personal in der Nacht
Nachtarbeit, Heimweg um fünf Uhr früh, Konflikte an der Tür: Barpersonal und Security tragen ein erhöhtes Verletzungsrisiko.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Sichert Personal und Security auch außerhalb der Arbeitszeit ab und hilft bei der Suche nach verlässlichen Leuten.
Was es kostet: Beispielprämien
Versicherer sehen Bars und Clubs als erhöhtes Risiko. Die Prämie steigt mit Kapazität, Öffnungszeit, Tanzfläche und Veranstaltungen. Eine ruhige Weinbar zahlt deutlich weniger als ein Club mit 500 Gästen.
Versicherung
Beispiel
Richtwert
Betriebshaftpflicht
Kleine Bar oder Beisl, bis 60 Gäste, 3 Mio. Euro Summe
etwa 400 bis 900 Euro im Jahr
Betriebshaftpflicht
Club mit Tanzfläche, bis 400 Gäste, Security und Events
etwa 1.500 bis 4.000 Euro im Jahr
Betriebsinhalt
Einrichtung, Getränke und Technik im Wert von 100.000 Euro
etwa 600 bis 1.500 Euro im Jahr
Elektronikversicherung
Musik- und Lichtanlage im Wert von 40.000 Euro
etwa 400 bis 900 Euro im Jahr
Betriebsunterbrechung
Haftzeit zwölf Monate, zusammen mit der Inhaltsversicherung
etwa 300 bis 900 Euro im Jahr zusätzlich
Zum Vergleich: Der Grundschutz aus Haftpflicht und Inhaltsversicherung einer kleinen Bar kostet im Jahr ungefähr so viel wie zwei bis drei gut besuchte Freitagabende an Getränkeumsatz.
Richtwerte ohne die 11 Prozent Versicherungssteuer, Stand September 2026.
Die Beträge sind Richtwerte aus unserer Angebotspraxis;
öffentliche Quellen nennen für die Betriebshaftpflicht in Österreich nur allgemeine Spannen.
Nicht jeder Versicherer zeichnet Clubs, eine Marktanfrage ist hier besonders wichtig.
Sechs Dinge, die in Bars und Clubs wirklich passieren, hier alle in einer einzigen Samstagnacht. Tippen Sie sich durch die Nacht und sehen Sie, wer zahlt.
Schaden bis jetzt170.000 Euro
Ein Gewitter, danach Überspannung im Haus: Mischpult und Endstufen sind defekt.
9.500 Euro · Zahlt: Elektronikversicherung
Ein Gast stürzt auf der Kellerstiege, weil ein Licht ausgefallen ist. Bruch des Sprunggelenks, Operation.
18.000 Euro · Zahlt: Betriebshaftpflicht
Auf der Tanzfläche zerbricht ein Glas, eine Besucherin verletzt sich schwer an der Hand.
12.500 Euro · Zahlt: Betriebshaftpflicht
Die Nebelmaschine überhitzt, ein Vorhang fängt Feuer. Die Bar ist verrußt, die Einrichtung verloren.
75.000 Euro · Zahlt: Betriebsinhalt
Die Bar bleibt acht Wochen geschlossen. Miete, Löhne und der geplante Silvesterabend fallen ins Leere.
48.000 Euro · Zahlt: Betriebsunterbrechung
Die Nachbarn gehen gegen die Sperrstunde vor, es folgt ein Verfahren mit Anwalt und Gutachter.
7.000 Euro · Zahlt: Firmenrechtsschutz
Welches Paket hätten Sie gehabt?
Davon zahlt die Versicherung: 0 Euro
Aus eigener Tasche: 170.000 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Melden Sie dem Versicherer Kapazität, Öffnungszeiten und Veranstaltungen korrekt. Wer eine ruhige Bar versichert und einen Club betreibt, riskiert die Leistung.
Lassen Sie beauftragte Security, fremde DJs und Bands in der Betriebshaftpflicht ausdrücklich berücksichtigen und verlangen Sie von Security-Firmen einen eigenen Deckungsnachweis.
Vereinbaren Sie Garderobenschäden mit einer eigenen Summe, wenn Sie eine bewachte Garderobe anbieten.
Versichern Sie Licht- und Tontechnik in einer Elektronikversicherung, denn Überspannung und verschüttete Getränke zahlt die Inhaltsversicherung nicht.
Achten Sie auf Pyrotechnik- und Nebelklauseln: Manche Polizzen schließen Schäden durch Effekte aus oder verlangen Auflagen.
Prüfen Sie beim Rechtsschutz den Verwaltungsrechtsschutz für Verfahren um Betriebsanlage, Lärm und Sperrstunde; er ist nicht überall enthalten.
Warum NAMMERT für Ihren Betrieb
Wir finden Versicherer, die Nachtgastronomie zeichnen
Nicht jedes Haus nimmt Clubs. Als Makler fragen wir gezielt die Versicherer an, die das Risiko kennen, und vergleichen Security- und Veranstaltungsklauseln.
Wir wissen, wie Schäden laufen
In der Bootsversicherung bearbeiten wir Schäden selbst. Nach einem Personenschaden in der Nacht zählt die Dokumentation, und genau dabei unterstützen wir Sie.
Ein deutscher Makler in Österreich
Wir sind in Österreich im Rahmen der Dienstleistungsfreiheit tätig, mit Sitz in Königs Wusterhausen. Die Verträge laufen nach österreichischem Recht.
Seit 1989 ein Familienbetrieb
Ein Ansprechpartner für Bar, Technik und Privates, erreichbar unter +49 3375 29 12 77. Die Beratung ist für Sie kostenlos, der Versicherer vergütet uns.
Häufige Fragen
Fragen und Antworten
Muss eine Bar in Österreich versichert sein?
Eine gesetzliche Pflichtversicherung gibt es nicht.
Für Veranstaltungen verlangen Behörden,
Vermieter und Veranstalter aber häufig einen Haftpflichtnachweis mit bestimmter Summe.
Was kostet die Haftpflicht für einen Club?
Je nach Kapazität und Veranstaltungen etwa 1.500 bis 4.000 Euro im Jahr,
zuzüglich 11 Prozent Versicherungssteuer.
Kleine Bars liegen deutlich darunter.
Zahlt die Versicherung Schäden, die ein betrunkener Gast anrichtet?
Schäden an Ihrem Inventar über die Inhaltsversicherung meist nur bei Feuer, Wasser oder Einbruch.
Mutwillige Beschädigung durch Gäste ist ein eigener Einschluss oder muss beim Verursacher geholt
werden.
Hafte ich für die Security, die ich beauftrage?
Gegenüber dem Gast kann das Handeln der Security Ihnen zugerechnet werden.
Achten Sie darauf, dass Ihre Polizze das einschließt und die Security-Firma selbst gut versichert
ist.
Ist ein Fest mit Band im Hinterhof mitversichert?
Nur wenn Veranstaltungen in der Polizze stehen.
Größere Feste mit eigenem Aufbau sollten vorher gemeldet oder eigens versichert werden.
Hilft mir der Rechtsschutz gegen Lärmbeschwerden?
Wenn Verwaltungsrechtsschutz und Nachbarrecht eingeschlossen sind, ja.
Er trägt Anwalt und Gutachter, nicht aber Strafen oder Umbauten.
NAMMERT Versicherungsmakler
Angebote für Bar anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.