Versicherungen für Winzer, Weingüter und Heurige in Österreich
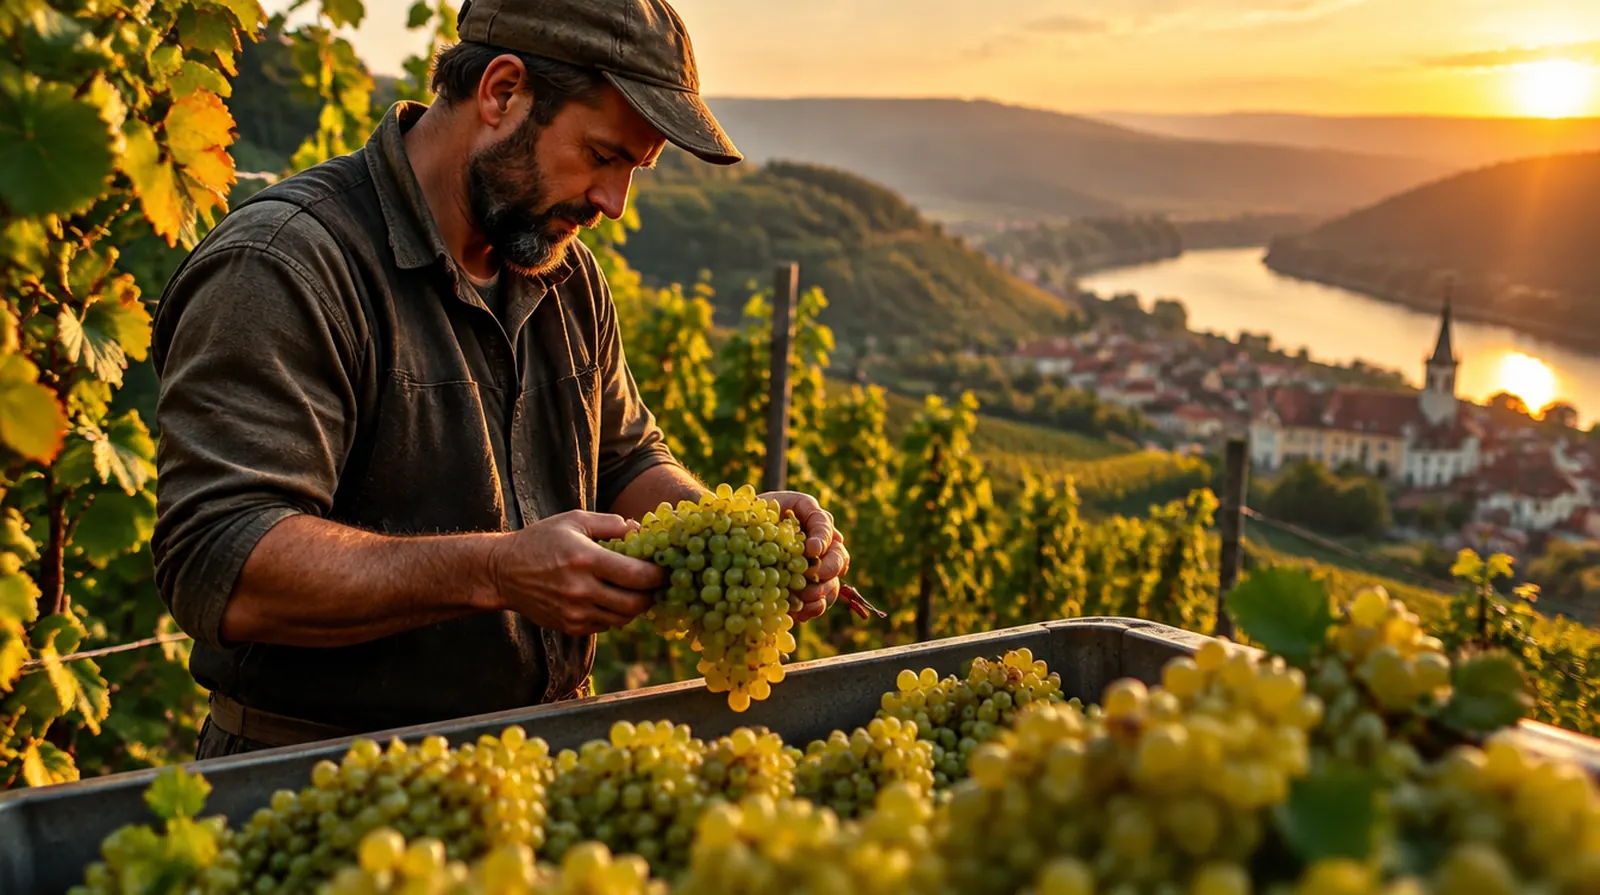
Eine Frostnacht im April, ein Hagelstrich im Juli, ein Tank, der im Keller aufgeht, und am Wochenende sitzen 80 Gäste im Heurigen: Ein Weingut ist Landwirtschaft, Lebensmittelbetrieb und Gastgeber zugleich. Ob in der Wachau, im Weinviertel, am Neusiedler See oder in der Südsteiermark, hier steht, was Sie absichern sollten und was es kostet.
Rechnet sich die Frostversicherung für meine Weingärten?
Für viele Betriebe ja, gerade seit dem Frostjahr 2016. Die Weinbauversicherung der Hagelversicherung deckt Hagel, Frost und Dürre, und Bund und Länder zahlen 55 Prozent der Prämie. Entscheidend ist die Lage: Weingärten in Senken und Tallagen sind stärker gefährdet. Rechnen Sie die Prämie gegen den Ausfall eines halben Jahrgangs, dann ist die Antwort meist klar.
Was in dieser Branche schiefgeht
01
Frost und Hagel
Spätfrost nach dem Austrieb und Hagel vor der Lese vernichten Ertrag und Qualität, oft auf ganzen Rieden.
02
Gärgas im Keller
Kohlendioxid sammelt sich in Gärkellern. Immer wieder kommt es bei der Weinbereitung zu schweren, auch tödlichen Unfällen.
03
Auslaufender Wein
Ein undichtes Ventil oder ein beschädigter Tank lässt Tausende Liter Wein in den Kanal laufen.
04
Gäste im Heurigen
Stürze auf Kellerstiegen, eine Unverträglichkeit nach dem Essen, ein Glas, das zu Bruch geht: Gäste bringen Haftung.
05
Steillagen und Maschinen
Traktoren in Terrassen und Steillagen kippen. Das sind die schwersten Unfälle im Weinbau.
06
Diebstahl
Aus Kellern und Lagern verschwinden Flaschen, aus Weingärten Trauben und Geräte.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Ergänzt die SVS für Freizeitunfälle und höhere Leistungen bei Invalidität.
Was es kostet: Beispielprämien
Die Weinbauversicherung gegen Hagel, Frost und Dürre wird von Bund und Ländern zu 55 Prozent gefördert, Sie zahlen 45 Prozent der Prämie. Keller, Heuriger und Haftpflicht laufen meist über ein Landwirtschafts- oder Betriebspaket und sind nicht gefördert.
Versicherung
Beispiel
Richtwert
Betriebshaftpflicht
Weinbaubetrieb mit 8 Hektar und Ab-Hof-Verkauf
etwa 300 bis 700 Euro im Jahr
Betriebshaftpflicht
Weingut mit Heurigen, Verkostungen und Export
etwa 800 bis 2.000 Euro im Jahr
Betriebsinhalt
Tanks, Fässer und Wein im Wert von 300.000 Euro, mit Auslaufen
etwa 900 bis 2.200 Euro im Jahr
Betriebsgebäude
Presshaus, Keller und Heurigenlokal mit Neuwert 900.000 Euro
etwa 1.000 bis 2.500 Euro im Jahr
Maschinenbruch
Presse, Kühlung und Füllanlage mit Neuwert 180.000 Euro
etwa 500 bis 1.200 Euro im Jahr
Zum Vergleich: Die Haftpflicht eines kleinen Weinbaubetriebs kostet im Jahr ungefähr so viel wie zwei Kartons Grüner Veltliner Smaragd ab Hof.
Richtwerte aus unserer Angebotspraxis, Stand September 2026, ohne 11 Prozent Versicherungssteuer.
Prämien der geförderten Weinbauversicherung hängen von Lage,
Sorte und Summe je Hektar ab und werden nicht öffentlich genannt.
Sechs Schäden, wie sie Winzern wirklich passieren. Hier alle an einem Samstag in der Lese. Tippen Sie sich durch und sehen Sie, wer zahlt.
Schaden bis jetzt360.500 Euro
Der Weingartentraktor rutscht in der Terrasse ab und reißt eine Trockensteinmauer des Nachbarn ein.
18.000 Euro · Zahlt: Kfz-Versicherung
Die pneumatische Presse bleibt mit gebrochener Membran stehen, mitten in der Lese.
9.500 Euro · Zahlt: Maschinenbruch
Am Stahltank bricht der Auslauf, 6.000 Liter Most laufen in den Kanal.
21.000 Euro · Zahlt: Betriebsinhalt
Ein Gast stürzt auf der Kellerstiege des Heurigen und bricht sich die Hüfte.
28.000 Euro · Zahlt: Betriebshaftpflicht
Ein Kunde in Deutschland reklamiert Glasbruch und Scherben in einer Lieferung, eine Person hat sich geschnitten.
4.000 Euro · Zahlt: Betriebshaftpflicht
Ein Kurzschluss in der Kühlanlage setzt das Presshaus in Brand.
280.000 Euro · Zahlt: Betriebsgebäude
Welches Paket hätten Sie gehabt?
Davon zahlt die Versicherung: 0 Euro
Aus eigener Tasche: 360.500 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Nutzen Sie die geförderte Versicherung gegen Frost, Hagel und Dürre und prüfen Sie die Summe je Hektar jedes Jahr.
Schließen Sie das Auslaufen von Wein aus Tanks und Fässern ausdrücklich ein und bewerten Sie Wein mit dem Verkaufspreis.
Nennen Sie Heurigen, Buschenschank, Verkostungen und Veranstaltungen im Haftpflichtvertrag.
Lassen Sie CO2-Warngeräte im Gärkeller installieren und schulen Sie Lesehelfer, das schützt Leben und hilft im Schadenfall.
Melden Sie Lesehelfer rechtzeitig an, damit sie bei der AUVA versichert sind.
Versichern Sie Flaschenlager auch gegen Einbruchdiebstahl, wertvolle Jahrgänge sind begehrt.
Warum NAMMERT für Ihren Betrieb
Wir vergleichen Keller und Heurigen
Als Makler prüfen wir, welcher Versicherer Heurigen, Verkostungen und Weinlager am besten abbildet, und holen mehrere Angebote ein.
Wir begleiten jeden Schaden
Bei Booten entwickeln wir das Deckungskonzept selbst und nehmen Schäden selbst auf, auch Hagel und Sturm. Wir wissen, wie man einen Schaden vollständig belegt.
Weingut und Familie zusammen
Betrieb, Traktoren und private Vorsorge bei einem Ansprechpartner, in Österreich im Rahmen der Dienstleistungsfreiheit, Telefon +49 3375 29 12 77.
Familienbetrieb seit 1989
Wie viele Weingüter sind wir selbst ein Familienbetrieb. Unsere Beratung kostet Sie nichts, die Vergütung zahlt der Versicherer.
Häufige Fragen
Fragen und Antworten
Welche Versicherungen braucht ein Winzer?
Eine Betriebshaftpflicht, Gebäude- und Inhaltsversicherung für Presshaus und Keller,
die Kfz-Haftpflicht für Traktoren und die geförderte Versicherung gegen Hagel, Frost und Dürre.
Ist Frost im Weingarten versicherbar?
Ja, über die Weinbauversicherung der Hagelversicherung.
Bund und Länder fördern die Prämie zu 55 Prozent.
Braucht der Heurige eine eigene Versicherung?
Er muss im Haftpflichtvertrag stehen, weil Gäste ein eigenes Risiko sind.
Für das Lokal selbst gehören Gebäude, Inhalt und eine Betriebsunterbrechung dazu.
Sind Lesehelfer versichert?
Angemeldete Lesehelfer sind über die AUVA unfallversichert.
Mithelfende Angehörige des Winzers sind über die SVS geschützt.
Ist ausgelaufener Wein versichert?
Nur mit dem Einschluss Auslaufen von Flüssigkeiten in der Sachversicherung.
Ohne ihn zahlt die Versicherung nur Schäden am Gebäude.
Was kostet die Versicherung für ein kleines Weingut?
Haftpflicht, Traktor und Gebäude beginnen bei etwa 1.200 Euro im Jahr,
die geförderte Frost- und Hagelversicherung kommt nach Fläche dazu.
NAMMERT Versicherungsmakler
Angebote für Weinbau anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.