Betriebshaftpflicht
Deckt die Tierhalterhaftung für Vieh auf Weide, Alm und Straße und Umweltschäden durch Gülle, wenn eingeschlossen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Landwirtschaft und Natur
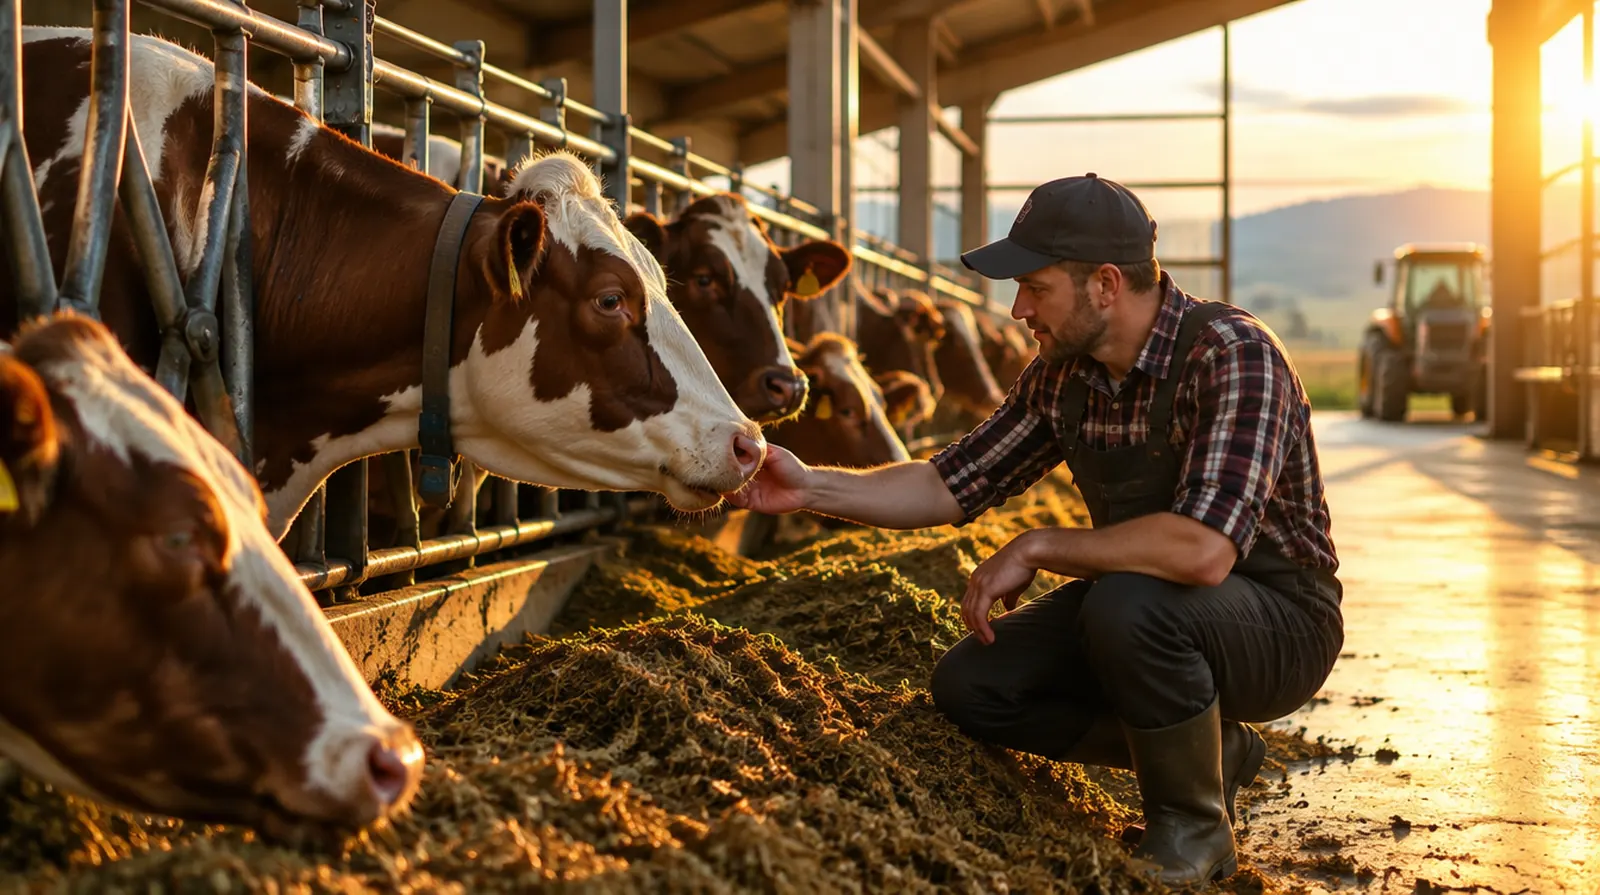
Ein Stallbrand in der Nacht, eine Lüftung, die im Schweinestall ausfällt, eine Mutterkuh, die auf der Alm einen Wanderer angreift, oder eine Tierseuche, die den Hof für Monate sperrt: In der Tierhaltung hängen Einkommen und Verantwortung an lebenden Tieren. Hier steht, was Sie absichern sollten, was es kostet und wo Bund und Länder mitzahlen.
Die Frage, die hier fast jeder zuerst stellt
Als Tierhalter haften Sie nach dem ABGB, wenn Sie Ihre Tiere nicht so verwahrt oder beaufsichtigt haben, wie es erforderlich war. Seit dem Tiroler Kuh-Urteil gilt ausdrücklich: Maßstab ist, was auf Almen üblich ist, und Besucher tragen Eigenverantwortung. Hinweistafeln und Zäune an Wegen helfen. Ansprüche und deren Abwehr deckt die Betriebshaftpflicht, wenn Weidehaltung und Alm im Vertrag stehen.
Heu, Stroh, Elektrik und Wärmelampen: Ein Stallbrand kostet nicht nur das Gebäude, sondern oft das Leben der Tiere.
Afrikanische Schweinepest, Blauzungenkrankheit, Vogelgrippe: Eine Seuche oder eine Sperrzone stoppt Verkauf und Transport.
Fällt Lüftung, Melkroboter oder Stromversorgung aus, sterben Tiere oder die Milch muss entsorgt werden.
Ausgebrochenes Vieh verursacht Verkehrsunfälle; Mutterkühe gefährden Wanderer und Hunde auf der Alm.
Tritte, Quetschungen im Klauenstand und Stürze sind häufige Unfälle in der Viehhaltung.
Eine undichte Güllegrube kann einen Bach oder Brunnen verseuchen.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt die Tierhalterhaftung für Vieh auf Weide, Alm und Straße und Umweltschäden durch Gülle, wenn eingeschlossen.
Für Stall, Stadl und Wohnhaus gegen Feuer, Sturm und Hagel.
Kfz-Haftpflicht für Traktoren und Viehanhänger ist gesetzlich vorgeschrieben.
Dringend empfohlen
Ersetzt Tiere, Futter und Stalleinrichtung nach Brand oder Blitz, sofern Tiere mitversichert sind.
Für Melkroboter, Lüftung, Fütterungstechnik und Notstromaggregat.
Überbrückt Einnahmen nach Stallbrand oder Technikausfall; bei Seuchen hilft die geförderte Tierversicherung.
Sinnvoll je nach Betrieb
Ergänzt die SVS, wenn Rücken oder Gelenke die Stallarbeit nicht mehr zulassen.
Viele Tierhalter versichern Stall, Tiere und Haftpflicht im Landwirtschaftspaket, Tierseuchen und Tierausfall separat über die Tierversicherung der Hagelversicherung. Diese wird wie die Ernteversicherung zu 55 Prozent von Bund und Ländern gefördert. Für die Rinderversicherung nennt Almmarkt Prämien von 87,08 Euro je Tier in der Variante für Spezialrassen und 147,84 Euro je Tier für Elitezuchttiere.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Milchviehbetrieb mit 30 Kühen, Weide und Alm, im Landwirtschaftspaket | etwa 300 bis 700 Euro im Jahr |
| Betriebsgebäude | Stall, Stadl und Wohnhaus mit Neuwert 1,5 Mio. Euro | etwa 1.800 bis 4.000 Euro im Jahr |
| Betriebsinhalt | Tiere, Futter und Stalleinrichtung im Wert von 250.000 Euro, Feuer und Blitz | etwa 500 bis 1.200 Euro im Jahr |
| Maschinenbruch | Melkroboter und Lüftung mit Neuwert 200.000 Euro | etwa 800 bis 2.000 Euro im Jahr |
| Kfz-Versicherung | Zwei Traktoren und ein Viehanhänger, Haftpflicht | etwa 200 bis 600 Euro im Jahr |
Zum Vergleich: Die Haftpflicht eines kleinen Rinderbetriebs kostet im Jahr ungefähr so viel wie ein Kalb am Nutzkälbermarkt.
Richtwerte aus unserer Angebotspraxis, Stand September 2026, ohne 11 Prozent Versicherungssteuer. Die genannten Prämien der Rinderversicherung stammen aus einem Bericht von Almmarkt; ob sie vor oder nach der Förderung gelten, klären wir im Angebot.
01
Für: Nebenerwerb mit Mutterkühen oder Schafen und Almauftrieb
Zusammen etwa 1.200 bis 2.800 Euro im Jahr
Dieses Paket anfragen02
Für: Vollerwerb mit Milchkühen, Melktechnik und eigener Futterernte
Zusammen etwa 3.500 bis 8.000 Euro im Jahr
Dieses Paket anfragen03
Für: Schweine- oder Geflügelbetrieb mit Lüftung, Fütterungstechnik und Dienstnehmern
Zusammen etwa 7.000 bis 16.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden, wie sie in österreichischen Tierhaltungen wirklich passieren. Hier alle an einem heißen Tag im Juli. Tippen Sie sich durch und sehen Sie, wer zahlt.
Ein Blitz legt die Steuerung der Lüftung im Schweinestall lahm. Das Notstromaggregat springt nicht an, Tiere verenden.
Jungrinder brechen durch einen beschädigten Zaun aus und stehen auf der Bundesstraße. Ein Auto erfasst ein Tier.
Auf der Alm greift eine Mutterkuh eine Wanderin mit Hund an.
Der Melkroboter fällt nach einem Softwarefehler und Bruch des Melkarms aus, zwei Tage wird von Hand gemolken.
Nach Starkregen läuft die Güllegrube über, Gülle erreicht einen Fischbach.
Ein Kabelbrand im Heuboden greift auf den Stall über. Das Gebäude brennt nieder.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Als Makler prüfen wir, wo Landwirtschaftspaket und Tierversicherung ineinandergreifen, und holen Angebote mehrerer Versicherer ein.
Bei Booten regulieren wir als Assekuradeur selbst. Wir wissen, wie man einen Schaden belegt, bevor der Gutachter kommt.
Wir betreuen den ganzen Hof und die private Absicherung, in Österreich im Rahmen der Dienstleistungsfreiheit, Telefon +49 3375 29 12 77.
Für Sie ohne Kosten, weil der Versicherer uns vergütet.
Fragen und Antworten
Eine Betriebshaftpflicht mit Tierhalterhaftung, eine Gebäudeversicherung für Stall und Wohnhaus, die Kfz-Haftpflicht für Traktoren und je nach Betrieb Tier-, Maschinen- und Betriebsunterbrechungsversicherung.
Für behördlich angeordnete Tötungen gibt es eine Entschädigung nach dem Tierseuchenrecht. Sperren, Leerstand und entgangene Einnahmen deckt nur eine Tierversicherung.
Bund und Länder zahlen 55 Prozent der Prämie für Tierseuchen und infektiöse Krankheiten, der Landwirt 45 Prozent.
Ja, wenn Sie Ihre Tiere nicht ausreichend verwahrt haben, etwa bei einem beschädigten Zaun. Die Betriebshaftpflicht zahlt berechtigte Ansprüche und wehrt unberechtigte ab.
Nur, wenn sie in der Inhalts- oder Tierversicherung eingeschlossen sind. Das Gebäude allein deckt sie nicht.
Haftpflicht, Gebäude, Traktoren, Inhalt und Melktechnik zusammen liegen meist bei etwa 3.500 bis 8.000 Euro im Jahr.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Lohnt sich die Hagelversicherung, wenn der Staat ohnehin nach Katastrophen hilft?
Wer zahlt den Rückruf, wenn die AGES in meinem Produkt Keime findet?
Kann ich meinen Fischbestand gegen Sterben versichern?
Diese Seite gilt für folgende Wirtschaftszweige (ÖNACE entspricht auf Klassenebene der europäischen NACE):
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen