Betriebsinhalt
Für Automaten, Terminals, Einrichtung und Bargeld gegen Einbruch, Raub, Vandalismus, Feuer und Leitungswasser, mit Summen passend zu Tresor und Alarmanlage.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Sport, Kultur und Freizeit
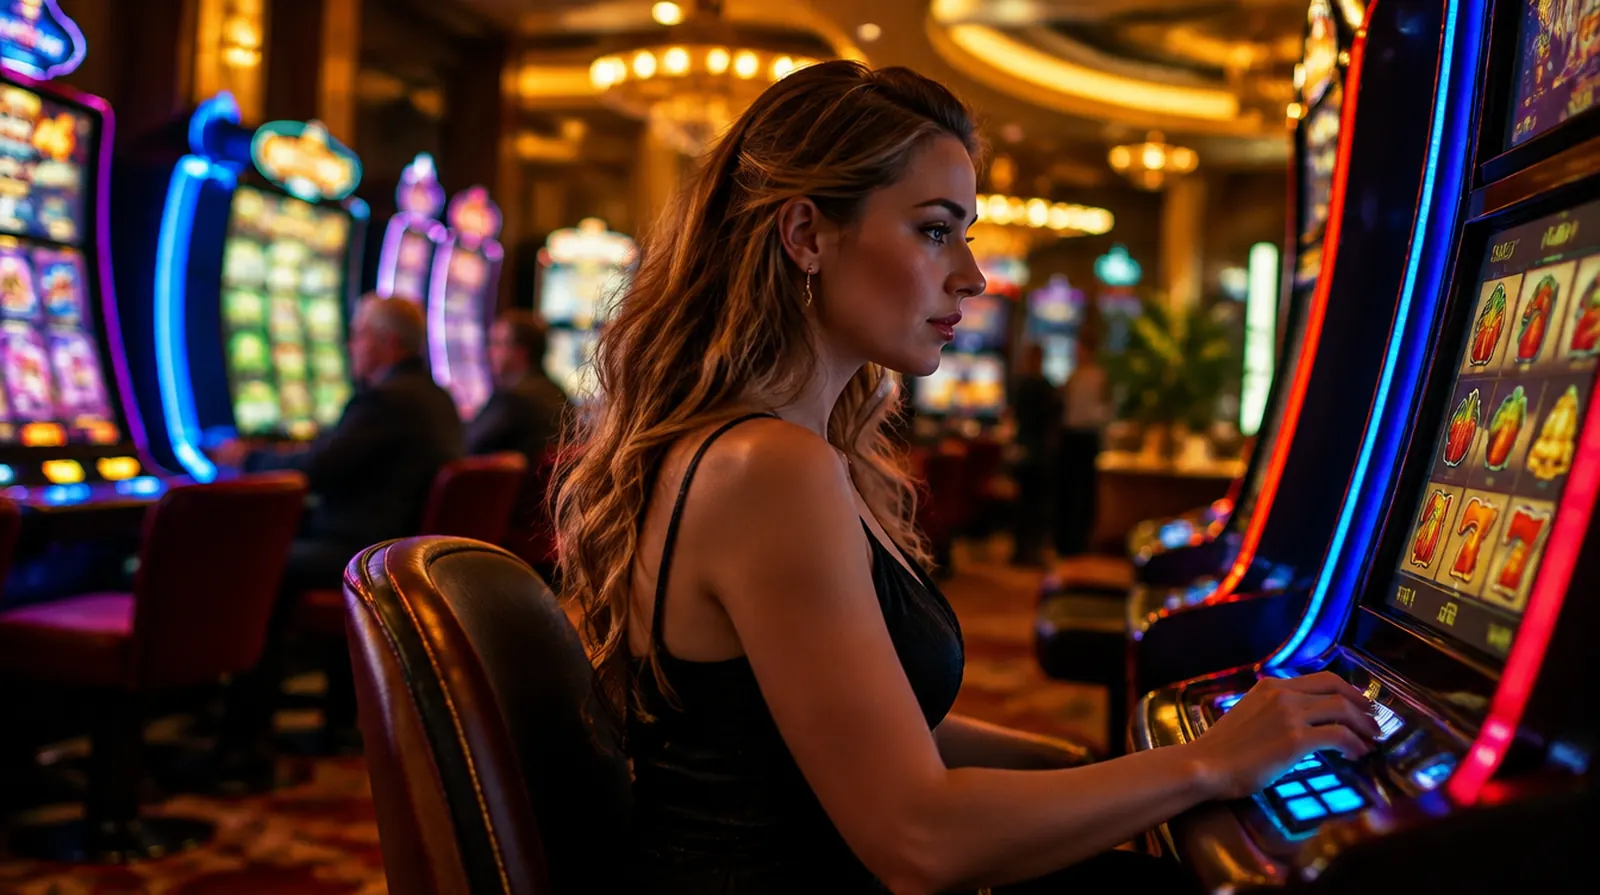
Bargeld in der Kassa, Geräte im Wert eines Einfamilienhauses und Öffnungszeiten bis spät in die Nacht: Automatensalons und Wettbüros in Österreich sind für Einbrecher und Räuber besonders interessant. Dazu kommen strenge Auflagen nach dem Glücksspielgesetz und den Landesgesetzen, die bei einem Verstoß den ganzen Betrieb gefährden. Hier steht, was Sie versichern können und was es kostet.
Die Frage, die hier fast jeder zuerst stellt
Ja, aber nicht jeder Versicherer. Viele Häuser schließen Glücksspiel und Wetten in ihren Standardtarifen aus oder verlangen hohe Sicherungsstandards. Mit geprüftem Tresor, Alarmanlage mit Aufschaltung und Videoüberwachung finden sich Angebote für Haftpflicht, Inhalt und Raub. Ein Makler, der mehrere Versicherer anfragt, hat hier einen klaren Vorteil.
Kurz vor Sperrstunde, eine Angestellte allein, Bargeld in der Lade. Überfälle auf Wettbüros sind in Österreich regelmäßig in den Polizeimeldungen.
Einbrecher hebeln Geldspeicher und Wechselgeräte auf. Der Schaden an den Geräten ist oft höher als die Beute.
Nach einem Verlust wird ein Terminal zertrümmert oder eine Glastür eingetreten. Vandalismus ist in der Grunddeckung nicht immer dabei.
Eine Rangelei im Lokal, ein Gast stürzt über eine Stufe. Als Betreiber haften Sie für Ordnung und sichere Räume.
Terminals und Automaten hängen am Netz. Ein Hackerangriff oder ein Serverausfall legt alle Geräte gleichzeitig still.
Kontrollen der Finanzpolizei und Streit um Bewilligungen kosten Anwaltshonorare. Strafen selbst sind nicht versicherbar.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Für Automaten, Terminals, Einrichtung und Bargeld gegen Einbruch, Raub, Vandalismus, Feuer und Leitungswasser, mit Summen passend zu Tresor und Alarmanlage.
Deckt Verletzungen von Gästen und Schäden an gemieteten Räumen, etwa bei einer Rangelei oder einem Sturz.
Dringend empfohlen
Zahlt Miete, Löhne und Ertrag, wenn der Salon nach einem Brand oder Einbruch wochenlang geschlossen ist.
Für Terminals, Bildschirme und Kassensysteme gegen Überspannung, Bedienfehler und Flüssigkeit.
Für Ausfall und Datenabfluss bei vernetzten Terminals und Kundenkonten, die gesetzlich besonders geschützt sind.
Sinnvoll je nach Betrieb
Hilft im Verwaltungsstrafverfahren und bei Streit mit Vermieter oder Aufstellern; die Strafe selbst zahlt keine Versicherung.
Zahlt Angestellten nach einem Überfall eine Leistung bei bleibenden Schäden, auch außerhalb der Arbeitszeit.
Spielbetriebe zahlen mehr als ein gewöhnliches Geschäft gleicher Größe, weil Bargeld und Raub das Risiko prägen. Den größten Einfluss hat die Sicherung: Tresorklasse, Alarmanlage und Kamera senken die Prämie deutlich.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Wettbüro oder Automatensalon bis 150 Quadratmeter, 3 Mio. Euro Summe | etwa 300 bis 800 Euro im Jahr |
| Betriebsinhalt | Einrichtung und Geräte 150.000 Euro, Bargeld im Tresor bis 10.000 Euro | etwa 1.200 bis 3.000 Euro im Jahr |
| Betriebsunterbrechung | Ertragsausfall bis zwölf Monate, zusammen mit der Inhaltsversicherung | etwa 400 bis 1.200 Euro im Jahr zusätzlich |
| Cyberversicherung | Betrieb mit vernetzten Terminals und Kundenkonten | etwa 600 bis 1.800 Euro im Jahr |
Zum Vergleich: Haftpflicht und Inhaltsversicherung eines kleinen Wettbüros kosten im Jahr etwa so viel wie ein neuer Wettterminal mit Bildschirm.
Richtwerte ohne 11 Prozent Versicherungssteuer, Stand September 2026, aus unserer Angebotspraxis. Öffentliche Tarife für Glücksspielbetriebe gibt es kaum, weil jeder Versicherer einzeln prüft. Das genaue Angebot holen wir mit Ihren Sicherungsnachweisen ein.
01
Für: kleines Wettbüro oder Spielsalon mit wenigen Geräten
Zusammen etwa 900 bis 2.500 Euro im Jahr
Dieses Paket anfragen02
Für: Automatensalon oder Wettlokal mit Angestellten und langen Öffnungszeiten
Zusammen etwa 2.500 bis 5.500 Euro im Jahr
Dieses Paket anfragen03
Für: Betreiber mehrerer Standorte mit vernetzter Technik
Zusammen etwa 6.000 Euro im Jahr und mehr
Dieses Paket anfragenSechs Dinge, die Spiel- und Wettlokalen wirklich passieren. Hier alle an einem einzigen Champions-League-Abend. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Die Reinigungskraft findet die Hintertür aufgebrochen. Zwei Geldwechsler sind aufgehebelt und leer.
Der Server des Anbieters ist verschlüsselt, alle Terminals zeigen eine Fehlermeldung. Der Betrieb steht bis zum Abend.
Ein Gewitter, Überspannung im Netz. Drei Bildschirme der Wettwand und ein Kassensystem sind defekt.
Ein Gast verliert, tritt gegen die Glastür und verletzt einen anderen Gast an der Hand.
Kurz vor Schluss ein bewaffneter Überfall. Bargeld aus der Kassa ist weg, die Angestellte steht unter Schock.
Die Filiale bleibt nach Spurensicherung und Reparatur zwei Wochen zu.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Glücksspiel und Wetten schreckt viele Versicherer ab. Als Makler wissen wir, welche Häuser solche Risiken überhaupt anschauen, und legen Ihnen mehrere Angebote vor.
In der Bootsversicherung regulieren wir Schäden selbst. Nach einem Einbruch helfen wir Ihnen, Bestände, Kassenbuch und Sicherungen so zu belegen, dass der Versicherer zahlt.
Wir zeigen Ihnen, welche Tresorklasse oder Alarmanlage die Prämie spürbar senkt, bevor Sie investieren.
Wir sagen offen, was versicherbar ist und was nicht. Als deutscher Makler sind wir in Österreich über die Dienstleistungsfreiheit tätig; die Vergütung trägt der Versicherer.
Fragen und Antworten
Ja, in der Inhaltsversicherung gegen Einbruch und Raub. Die Höhe hängt vom Tresor ab: Bargeld im geprüften Tresor ist bis zu deutlich höheren Summen versichert als in der Kassa.
Grundsätzlich haftet der Gast. Ist er unbekannt oder zahlungsunfähig, hilft eine Inhaltsversicherung mit Vandalismus, sofern sie diesen Schaden einschließt.
Nein. Verwaltungsstrafen sind nicht versicherbar. Ein Firmenrechtsschutz kann aber die Kosten Ihrer Verteidigung im Verfahren übernehmen.
Haftpflicht und Inhalt beginnen bei etwa 900 Euro im Jahr. Mit Ertragsausfall und Elektronik liegen die meisten Salons zwischen 2.500 und 5.500 Euro.
Manchmal ja, manchmal nur teilweise. Lesen Sie den Aufstellvertrag: oft haftet der Betreiber des Lokals für Schäden durch Einbruch und Vandalismus.
Nein. Landesausspielungen mit Glücksspielautomaten sind nur in einigen Bundesländern erlaubt, in Wien etwa seit 2015 nicht mehr. Für Unterhaltungsspiele und Wetten gelten eigene Landesgesetze.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Bin ich versichert, wenn ein Gast in meiner Bar bei einer Rauferei verletzt wird?
Sind Zigaretten und Bargeld bei einem Einbruch voll versichert?
Muss ich haften, wenn ein Gast trotz Einweisung stürzt?
Diese Seite gilt für folgende Wirtschaftszweige (ÖNACE entspricht auf Klassenebene der europäischen NACE):
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen