Versicherungen für Freizeitparks, Kletterhallen und Schausteller in Österreich
Wer Menschen in die Höhe, ins Wasser oder auf ein Fahrgeschäft schickt, verkauft Nervenkitzel und haftet für jede Sekunde davon. In Österreich regeln die Veranstaltungsgesetze der Länder, was Sie brauchen, und die Bezirkshauptmannschaft sieht sich Anlage und Nachweise genau an. Hier steht, welche Versicherungen einen Park, eine Halle oder ein Fahrgeschäft wirklich tragen.
Muss ich haften, wenn ein Gast trotz Einweisung stürzt?
Nicht automatisch. Sie haften, wenn Ihnen ein Fehler nachgewiesen wird, etwa eine mangelhafte Einweisung, abgenutztes Material oder fehlende Aufsicht. Unterschriebene Hallenordnungen helfen, schließen die Haftung für Personenschäden bei Verschulden aber nicht aus. Die Betriebshaftpflicht prüft den Anspruch, zahlt berechtigte Forderungen und wehrt unberechtigte ab.
Was in dieser Branche schiefgeht
01
Sturz aus der Höhe
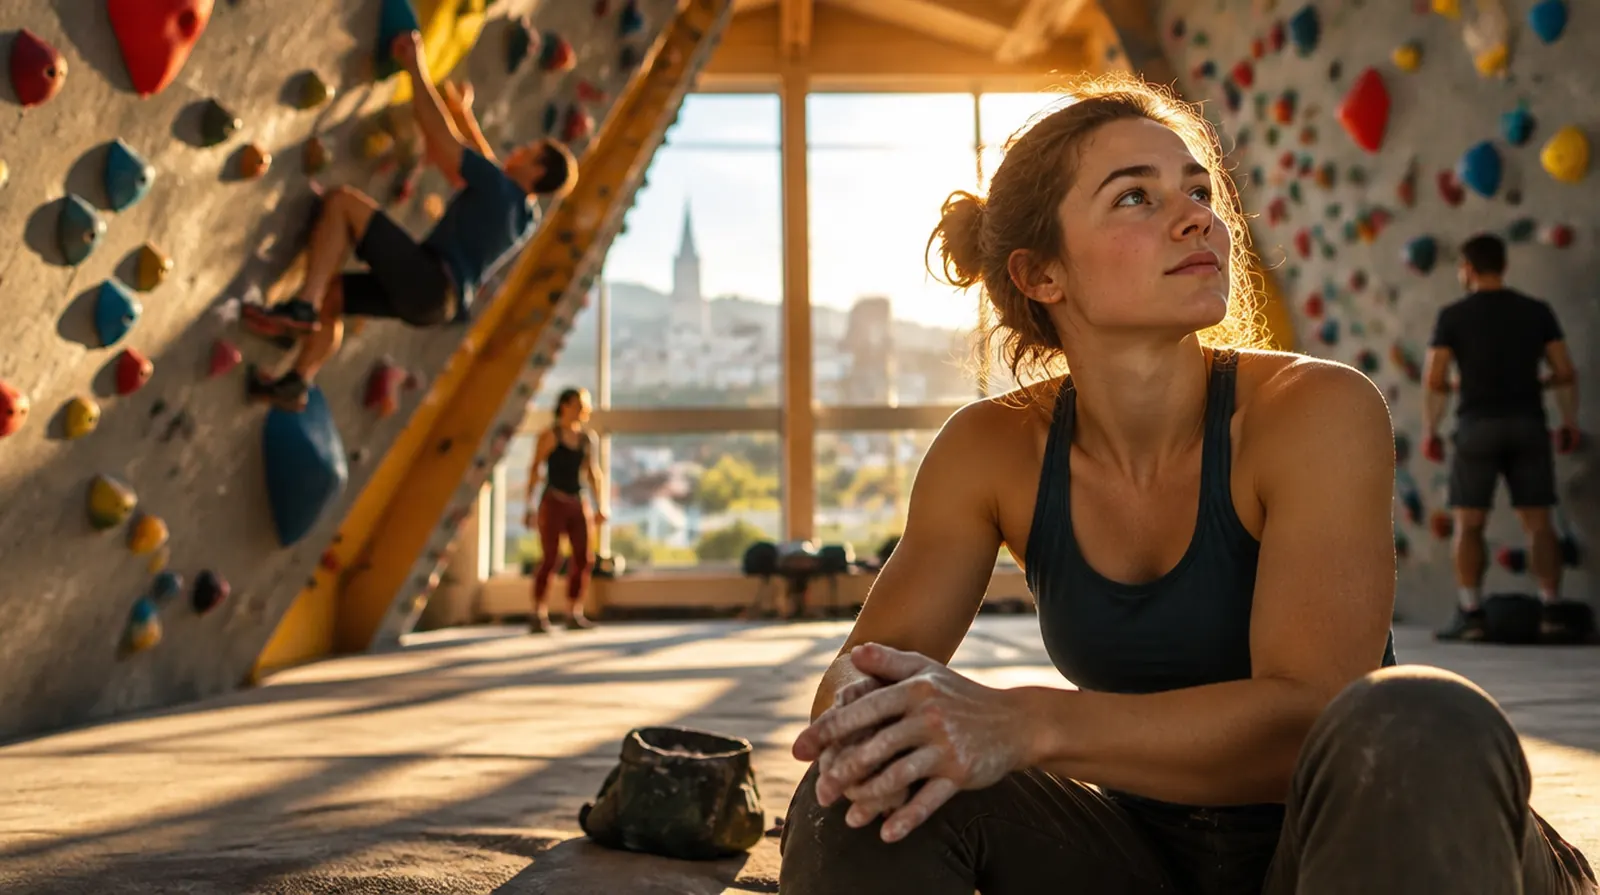
Ein falsch eingehängter Karabiner, ein nicht geprüftes Seil, eine Lücke in der Bodenmatte. Stürze in Hochseilgärten und Kletterhallen enden oft mit Wirbelbrüchen.
02
Technik im Fahrgeschäft
Hydraulik, Bremsen und Bügel werden nach ÖNORM EN 13814 geprüft. Fällt trotzdem ein Teil aus, betrifft es viele Gäste gleichzeitig.
03
Trampoline und Kinder
Zwei Kinder auf einem Feld, ein Salto zu viel. Trampolinparks melden viele Knöchel- und Nackenverletzungen, die Eltern fordern schnell Schmerzensgeld.
04
Wetter
Sturm reißt Planen und Dekorationen ab, Hagel zerstört Fahrzeuge und Beleuchtung. Parks im Freien sind dem Wetter voll ausgesetzt.
05
Saisonausfall
Ein Maschinenschaden im Juli oder eine behördliche Sperre nach einem Unfall kostet Wochen der besten Umsatzzeit.
06
Online-Tickets
Buchung, Kassa und Drehkreuze laufen digital. Fällt das System aus oder wird gehackt, bleibt der Eingang zu.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Deckt Personenschäden von Gästen aus Anlage, Fahrgeschäft und Aufsicht; die Summe sollte mindestens 5 Mio. Euro betragen, bei Fahrgeschäften eher mehr.
Sichert Saisonkräfte und Instruktoren auch in der Freizeit ab, weil die AUVA nur Arbeitsunfälle trägt.
Was es kostet: Beispielprämien
Freizeitbetriebe zahlen deutlich mehr als andere Betriebe gleicher Größe, weil ein einziger Unfall sehr teuer werden kann. Entscheidend sind Art der Attraktionen, Besucherzahl, Umsatz und ob Sie eigene Prüfprotokolle vorlegen können.
Versicherung
Beispiel
Richtwert
Betriebshaftpflicht
Boulderhalle mit bis zu 60.000 Besuchen im Jahr, 5 Mio. Euro Summe
etwa 1.200 bis 3.000 Euro im Jahr
Betriebshaftpflicht
Schausteller mit einem Kinderkarussell auf Kirtagen
etwa 500 bis 1.200 Euro im Jahr
Betriebshaftpflicht
Einzelveranstaltung im Freien, eintägig, Plusvariante eines österreichischen Versicherers
ab etwa 30 Euro je Veranstaltung
Maschinenbruch
Fahrgeschäft mit Neuwert 400.000 Euro
etwa 1.500 bis 3.500 Euro im Jahr
Betriebsunterbrechung
Ertragsausfall bis zwölf Monate bei 800.000 Euro Umsatz
etwa 800 bis 2.000 Euro im Jahr
Zum Vergleich: Die Betriebshaftpflicht einer kleinen Boulderhalle kostet im Jahr etwa so viel wie 100 bis 200 Tageseintritte zu je 15 Euro.
Richtwerte ohne 11 Prozent Versicherungssteuer, Stand September 2026.
Die Einzelveranstaltung stammt aus einem öffentlichen Tarif,
die anderen Spannen sind Richtwerte aus unserer Angebotspraxis.
Freizeitanlagen werden immer einzeln kalkuliert; das Angebot holen wir mit Ihren Prüfberichten ein.
Sechs Dinge, die in Parks und Hallen wirklich passieren. Hier alle an einem einzigen Ferientag im August. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Schaden bis jetzt210.500 Euro
Das Ticketsystem ist verschlüsselt, die Drehkreuze bleiben zu. Techniker und Gutscheine für die wartenden Familien.
9.000 Euro · Zahlt: Cyberversicherung
Eine Jugendliche stürzt im Hochseilgarten, weil die Sicherung falsch eingehängt war. Wirbelbruch, lange Reha.
85.000 Euro · Zahlt: Betriebshaftpflicht
Die Hydraulik des Kettenkarussells verliert Druck. Die Anlage steht, der Hersteller braucht Ersatzteile aus Italien.
38.000 Euro · Zahlt: Maschinenbruch
Das Karussell bleibt drei Wochen in der Hochsaison stehen.
45.000 Euro · Zahlt: Betriebsunterbrechung
Ein Gewittersturm reißt die Überdachung des Wartebereichs ab und beschädigt die Fassade.
27.000 Euro · Zahlt: Betriebsgebäude
Im Trampolinbereich prallen zwei Kinder zusammen, eines bricht sich das Sprunggelenk.
6.500 Euro · Zahlt: Betriebshaftpflicht
Welches Paket hätten Sie gehabt?
Davon zahlt die Versicherung: 0 Euro
Aus eigener Tasche: 210.500 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Wählen Sie mindestens 5 Mio. Euro Deckung für Personenschäden; bei Fahrgeschäften und großen Anlagen eher 10 Mio. Euro.
Lassen Sie im Vertrag genau beschreiben, welche Attraktionen versichert sind. Neue Geräte müssen Sie dem Versicherer vor der Inbetriebnahme melden.
Bewahren Sie Prüfbücher, Wartungsprotokolle und Abnahmen nach ÖNORM auf. Sie sind im Schadenfall Ihre wichtigste Verteidigung.
Schließen Sie Maschinenbruch für Fahrgeschäfte ein, denn Hydraulik- und Steuerungsschäden zahlt keine Feuer- oder Sturmversicherung.
Rechnen Sie den Ertragsausfall nach der Saison, nicht nach dem Jahresdurchschnitt: ein Monat im Sommer zählt mehr als drei im Winter.
Schausteller auf Kirtagen sollten prüfen, ob Auf- und Abbau sowie Transport im Vertrag stehen.
Warum NAMMERT für Ihren Betrieb
Wir finden Versicherer für Nervenkitzel
Viele Versicherer lehnen Fahrgeschäfte oder Hochseilgärten ab. Als Makler kennen wir die Häuser, die solche Risiken zeichnen, und legen Ihnen mehrere Angebote vor.
Wir wissen, wie Schäden laufen
Als Assekuradeur für Boote bearbeiten wir Schäden selbst. Wir sagen Ihnen vorher, welche Prüfprotokolle ein Versicherer nach einem Sturz sehen will.
Saison zuerst
Wir planen Verlängerungen und Anpassungen vor der Saison, damit neue Attraktionen versichert sind, bevor der erste Gast kommt.
Seit 1989 in Familienhand
Wir sind ein deutscher Makler, in Österreich im Rahmen der Dienstleistungsfreiheit tätig. Für Sie ist unsere Arbeit kostenlos, die Vergütung zahlt der Versicherer.
Häufige Fragen
Fragen und Antworten
Brauche ich für ein Fahrgeschäft eine Haftpflichtversicherung?
Die Bewilligung nach dem Veranstaltungsrecht Ihres Bundeslandes verlangt häufig einen Nachweis.
Unabhängig davon ist eine Haftpflicht mit hoher Summe unverzichtbar,
weil ein einziger schwerer Unfall Ihr Unternehmen übersteigen kann.
Schützt mich ein Haftungsausschluss auf dem Ticket?
Nur sehr begrenzt.
Für Personenschäden,
die Sie verschuldet haben, können Sie die Haftung gegenüber Verbrauchern nicht ausschließen.
Die Hallenordnung hilft, ersetzt aber keine Versicherung.
Was kostet die Versicherung einer Kletterhalle?
Die Betriebshaftpflicht beginnt bei etwa 1.200 Euro im Jahr.
Mit Inhalt, Gebäude und Ertragsausfall liegt eine mittlere Halle meist zwischen 3.000 und 7.500
Euro.
Sind meine Instruktoren mitversichert?
Angestellte Instruktoren sind in der Betriebshaftpflicht mitversichert.
Freie Mitarbeiter mit eigenem Gewerbe brauchen eine eigene Polizze,
sonst kann der Versicherer bei ihnen Regress nehmen.
Zahlt die Versicherung, wenn die Behörde mich nach einem Unfall sperrt?
Eine behördliche Schließung ist in der normalen Betriebsunterbrechung nicht gedeckt,
nur der Ausfall nach einem Sach- oder Maschinenschaden.
Fragen Sie gezielt nach Erweiterungen.
Wie versichere ich ein Fahrgeschäft auf Reisen?
Mit einer Maschinen- oder Inhaltsversicherung,
die ausdrücklich wechselnde Standorte, Auf- und Abbau und den Transport einschließt.
NAMMERT Versicherungsmakler
Angebote für Freizeitpark anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.