Betriebshaftpflicht
Als Schiffs- oder Werfthaftpflicht deckt sie Schäden an Fahrgästen, Dritten, Anlagen und, mit Obhutseinschluss, an Kundenbooten im Lager und am Kran.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Transport und Logistik
Auf der Donau, dem Wolfgangsee oder dem Bodensee tragen Schiffe Fahrgäste, Fahrzeuge und Fracht, und in den Werften am Ufer liegen Boote, die Kunden gehören. Hochwasser, Kollision an der Schleuse, Brand in der Winterhalle: Die Schäden sind selten klein. Hier steht, wie sich Schifffahrtsbetriebe und Werften in Österreich absichern und wo wir als Assekuradeur für Boote und Yachten selbst zeichnen.
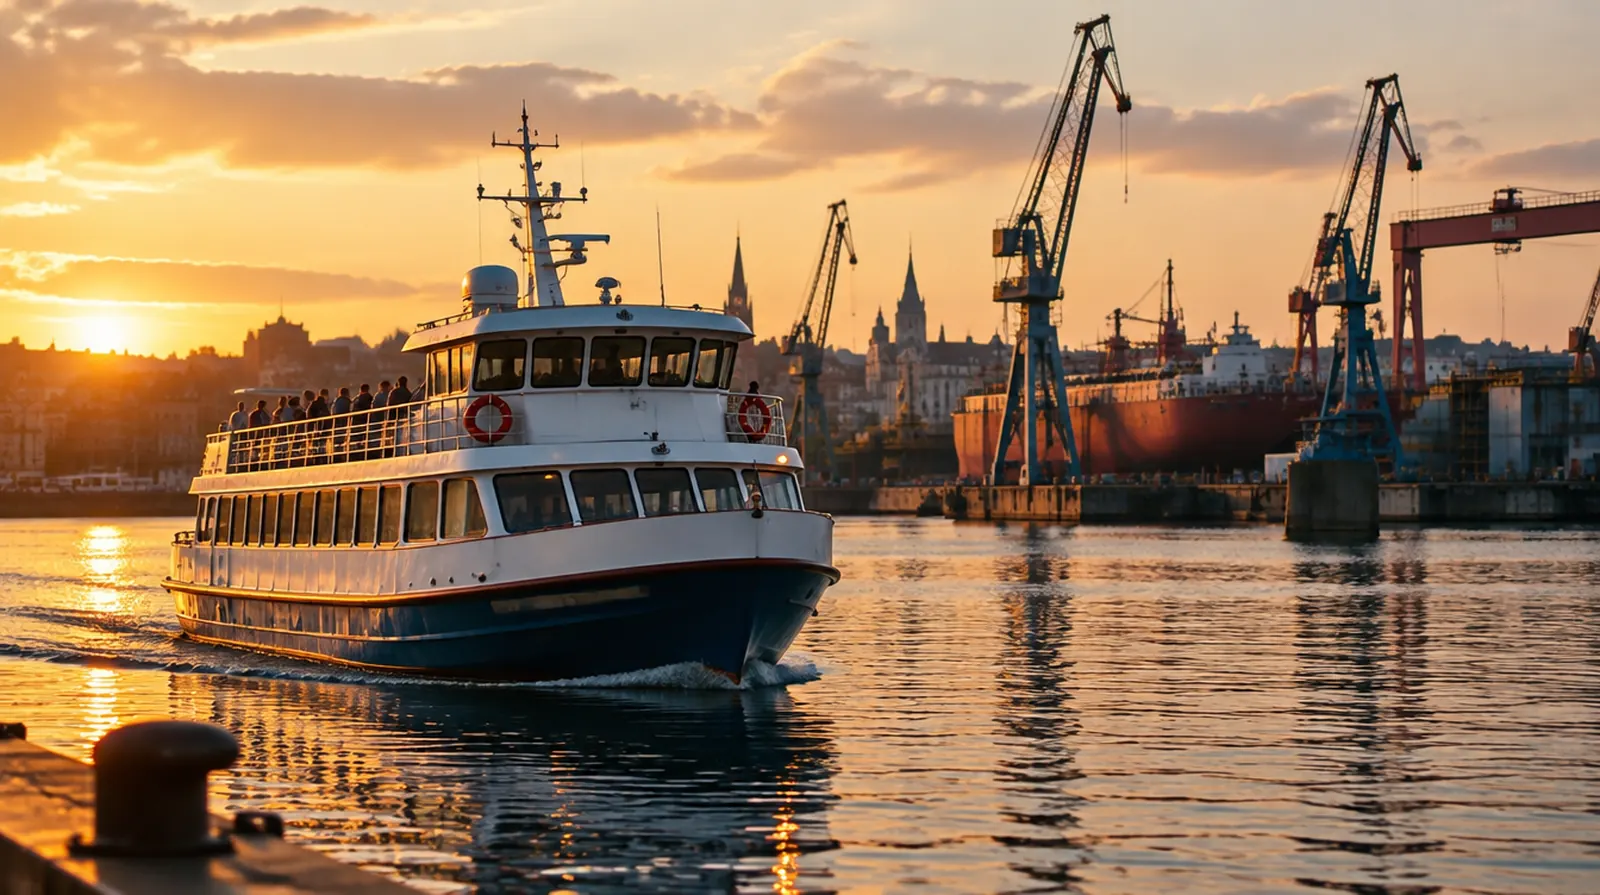
Die Frage, die hier fast jeder zuerst stellt
Beides, je nach Fahrzeug. Für Sportboote, Yachten, Charter- und Mietboote sind wir Assekuradeur: Wir zeichnen mit eigenen Tarifen und regulieren Schäden selbst. Für die Berufsschifffahrt, also Fahrgastschiffe, Fähren, Güterschiffe und Werften, sind wir Makler und holen Angebote spezialisierter Versicherer ein. Für Sie heißt das: ein Ansprechpartner, der Wasser kennt, ob es um die Mietflotte am Attersee oder das Ausflugsschiff auf der Donau geht.
Stürze auf nassen Decks, beim Anlegen und auf Gangways. Bei vielen Fahrgästen kann ein einziges Ereignis viele Ansprüche auslösen.
Strömung, Wind und Niedrigwasser machen Anlegen und Schleusen schwierig. Schäden an Schleusentoren, Brücken und fremden Schiffen sind teuer.
Hochwasser an Donau und Inn überflutet Werften, reißt Stege weg und setzt Schiffe auf. Eisgang beschädigt Rümpfe und Liegeplätze.
Dicht an dicht stehende Boote, Batterieladegeräte und Heizlüfter: Ein Brand im Winterlager trifft Dutzende Kundenboote gleichzeitig.
Ein gerissener Gurt, ein falsch angeschlagener Rumpf: Kranschäden an Kundenbooten sind der typische Werftschaden.
Ein Maschinenschaden im Juli heißt abgesagte Rundfahrten und Hochzeitsfahrten. Die Saison auf den Seen ist kurz.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Als Schiffs- oder Werfthaftpflicht deckt sie Schäden an Fahrgästen, Dritten, Anlagen und, mit Obhutseinschluss, an Kundenbooten im Lager und am Kran.
Dringend empfohlen
Für Kräne, Travellifte, Slipanlagen und Werkstattmaschinen gegen Bruch und Bedienfehler.
Für Werfthalle, Winterlager, Stege und Büro gegen Feuer, Sturm und, mit Einschluss, Hochwasser.
Zahlt laufende Kosten und entgangenen Gewinn, wenn ein Schiff oder die Werft nach einem Schaden in der Saison ausfällt.
Ergänzt die AUVA für Besatzung und Werftpersonal, deren Arbeit an Deck und am Wasser riskant ist.
Sinnvoll je nach Betrieb
Für Güterschifffahrt und Bootstransporte auf Trailer oder Tieflader: deckt Ihre Haftung für die Ladung und den transportierten Rumpf.
Für Ersatzteillager, Werkzeug, Motoren und Zubehör im Shop gegen Feuer, Wasser und Einbruch.
Für Online-Ticketing, Buchung von Mietbooten und Kundendaten.
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungIn der Schifffahrt wird fast jeder Vertrag einzeln kalkuliert: nach Schiffswert, Zahl der Fahrgäste, Revier und Schadenverlauf. Die Beispiele zeigen Größenordnungen. Kasko und Haftpflicht für Sportboote, Yachten und Mietflotten berechnen wir mit unseren eigenen Tarifen im Rechner.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Bootswerft mit Winterlager für 80 Kundenboote, Obhut und Kranschäden eingeschlossen, 5 Mio. Euro | etwa 1.500 bis 4.000 Euro im Jahr |
| Betriebshaftpflicht | Ausflugsschiff auf einem See mit 150 Plätzen, Schiffshaftpflicht mit erhöhter Deckung | etwa 3.000 bis 8.000 Euro im Jahr |
| Betriebsgebäude | Werfthalle und Winterlager im Neuwert von 2 Mio. Euro, mit Hochwassereinschluss | etwa 3.000 bis 7.500 Euro im Jahr |
| Maschinenbruch | Travellift, Kran und Werkstattmaschinen im Neuwert von 400.000 Euro | etwa 1.500 bis 3.500 Euro im Jahr |
| Betriebsunterbrechung | Fahrgastschifffahrt mit 600.000 Euro Saisonumsatz, zwölf Monate Haftzeit | etwa 1.500 bis 4.000 Euro im Jahr |
Zum Vergleich: Die Werfthaftpflicht mit Obhutsdeckung kostet im Jahr etwa so viel wie das Winterlager für zwei bis vier Motorboote.
Richtwerte ohne 11 Prozent Versicherungssteuer, Stand September 2026, aus unserer Angebotspraxis; öffentliche Tarifbeispiele gibt es für die Berufsschifffahrt nicht. Schiffskasko für Fahrgast- und Güterschiffe wird je Schiff kalkuliert, Beiträge für Sportboote und Yachten zeigt unser Rechner.
01
Für: Boots- und Elektrobootverleih an einem See, Flotte über unsere eigenen Tarife
Zusammen Haftpflicht und Unfall etwa 800 bis 2.000 Euro im Jahr, Bootskasko nach Tarif
Dieses Paket anfragen02
Für: Bootswerft mit Werkstatt, Kran und Winterlager
Zusammen etwa 8.000 bis 20.000 Euro im Jahr
Dieses Paket anfragen03
Für: Linien- oder Ausflugsschifffahrt auf Donau oder Seen
Zusammen individuell, Schiffskasko und Haftpflicht je Schiff
Dieses Paket anfragenSechs Schäden, die auf österreichischen Gewässern wirklich vorkommen, hier an einem Tag mit Hochwasserwarnung an der Donau. Tippen Sie sich durch und sehen Sie, wer zahlt.
Beim Auswassern reißt ein Krangurt, ein Kundenboot fällt auf den Bock. Rumpf und Antrieb sind schwer beschädigt.
Ein Fahrgast rutscht auf der nassen Gangway des Ausflugsschiffs aus und bricht sich das Bein.
Die Strömung drückt das Schiff beim Einfahren gegen das Schleusentor.
Das Getriebe des Travellifts bricht, der Kran steht in der Hauptsaison zwei Wochen.
Das Hochwasser steigt über den Werftplatz, Halle und Stege stehen unter Wasser.
Ein Ladegerät im Winterlager fängt Feuer. Drei Kundenboote brennen aus.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Für Sportboote, Yachten und Mietflotten zeichnen wir mit eigenen Tarifen und regulieren Schäden selbst. Das ist unser Kerngeschäft, auch auf österreichischen Seen und der Donau.
Für Fahrgastschiffe, Fähren, Güterschiffe und Werften holen wir Angebote spezialisierter Versicherer ein und vergleichen sie für Sie.
Kranschäden, Winterlagerbrände und Hochwasser sehen wir in der eigenen Schadenbearbeitung jedes Jahr. Wir wissen, welche Klauseln dann zählen.
Deutscher Assekuradeur und Makler, in Österreich im Rahmen der Dienstleistungsfreiheit tätig. Die Maklerarbeit ist für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Für Sportboote schreibt Österreich keine Haftpflicht vor. Häfen, Vereine, Winterlager und viele Seebetreiber verlangen den Nachweis trotzdem, und auf dem Bodensee gelten in den Schweizer Gewässern eigene Pflichten.
Die Werft, wenn der Schaden in ihrer Obhut entstanden ist, etwa beim Kranen oder im Lager. Eine Werfthaftpflicht mit Obhutseinschluss deckt das.
Ja, als Assekuradeur mit eigenen Tarifen für Charter- und Mietboote. Den Beitrag zeigt unser Rechner, Haftpflicht und Unfall für den Betrieb vermitteln wir als Makler dazu.
Nicht automatisch. Hochwasser und Überschwemmung müssen ausdrücklich vereinbart sein, und in Zonen mit hoher Gefahr gibt es oft Sublimits oder höhere Selbstbehalte.
Für eine kleine Werft mit Winterlager liegt das Paket aus Haftpflicht, Gebäude, Maschinen und Ertragsausfall etwa zwischen 8.000 und 20.000 Euro im Jahr.
Wenn der Betrieb haftet, zahlt die Schiffshaftpflicht. Eine Insassen- oder Fahrgastunfallversicherung zahlt zusätzlich unabhängig von der Schuld.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Wer zahlt, wenn ein Gast mit meinem Elektroboot den Steg rammt?
Wer haftet, wenn ein Schüler bei der Wende einen anderen verletzt?
Kann ich meinen Fischbestand gegen Sterben versichern?
Diese Seite gilt für folgende Wirtschaftszweige (ÖNACE entspricht auf Klassenebene der europäischen NACE):
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen