Berufshaftpflicht
Die nach § 2a SDG vorgeschriebene Haftpflicht, sinnvoll mit Einschluss von Privatgutachten und höheren Summen für Bewertungen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Beratung und freie Berufe
Ein Gutachten entscheidet über Prozesse, Kaufpreise und Versicherungsleistungen. Ist es falsch, verliert jemand Geld, und der Blick richtet sich auf den Sachverständigen. Hier steht, was das Sachverständigen- und Dolmetschergesetz für gerichtlich zertifizierte Sachverständige vorschreibt und wie freie Gutachter ihr Risiko absichern.
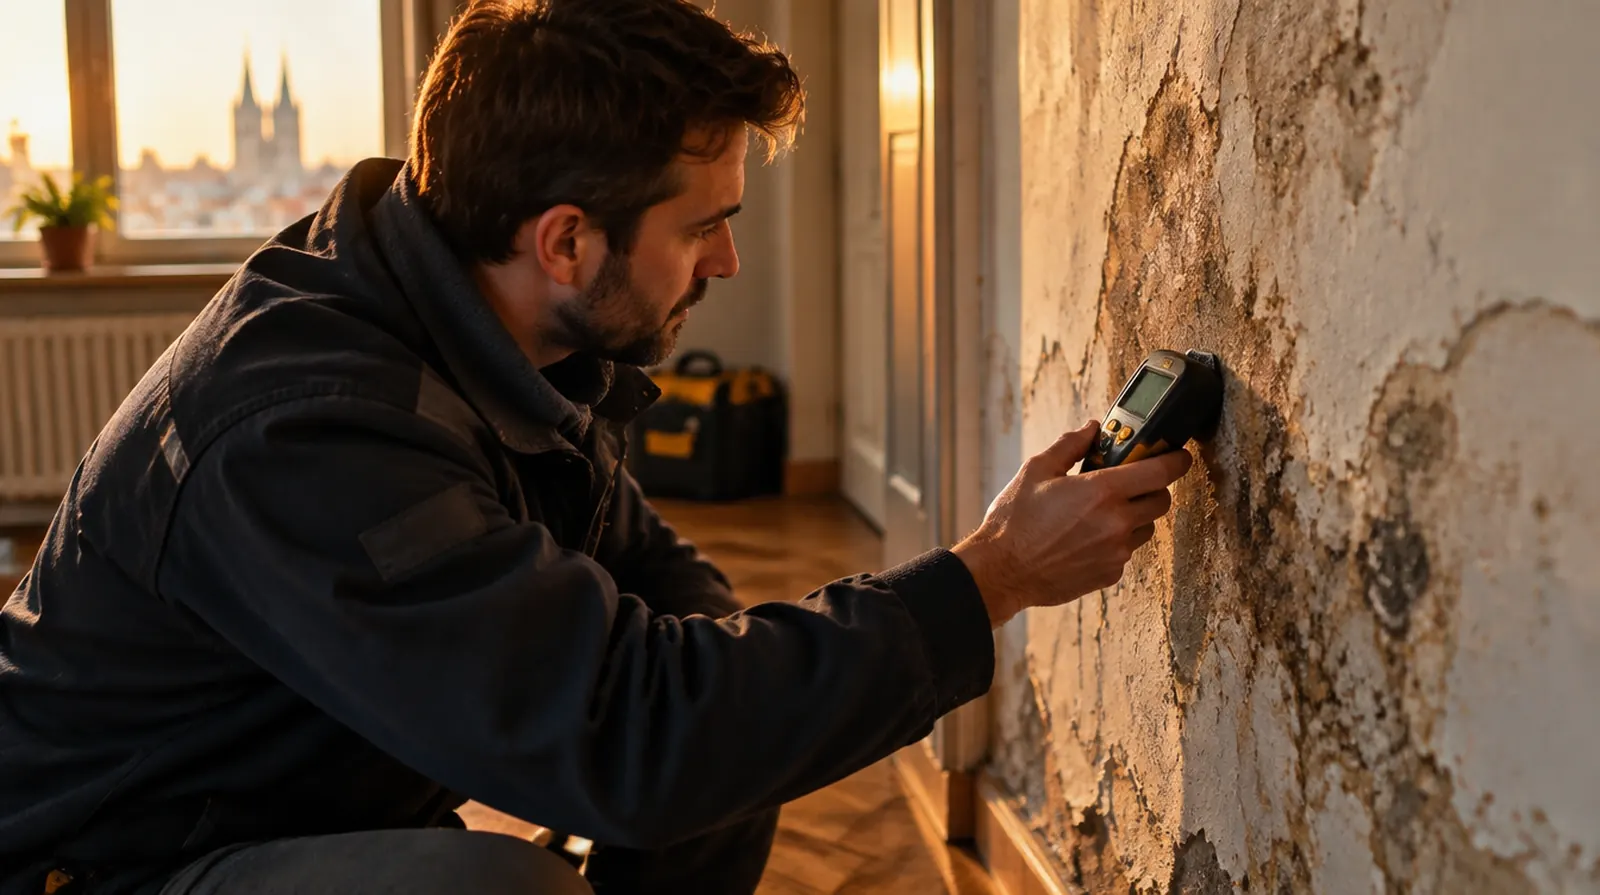
Die Frage, die hier fast jeder zuerst stellt
Ja. Wer als Sachverständiger ein unrichtiges Gutachten erstattet, kann den Parteien für den Schaden haften, der daraus entsteht, vor allem bei Privatgutachten, aber auch im Gerichtsverfahren. Deshalb verlangt § 2a SDG eine Haftpflichtversicherung mit mindestens 400.000 Euro, die während der ganzen Eintragung aufrecht bleiben muss. Wer Liegenschaften oder Unternehmen bewertet, sollte deutlich höher versichern.
Ein zu hoch bewertetes Zinshaus oder Unternehmen führt zu einem schlechten Kauf oder einer falschen Kreditentscheidung. Der Geschädigte klagt den Gutachter.
Ein Bauschaden, eine Vorschädigung am Kfz oder ein Hausschwamm, der im Gutachten fehlt, wird später teuer.
Beim Öffnen von Bauteilen oder beim Zerlegen einer Maschine beschädigen Sie fremdes Eigentum oder verletzen jemanden.
Ein Gutachten, das zu spät kommt oder wegen Befangenheit verworfen wird, verursacht Mehrkosten im Verfahren.
Unterlegene Parteien greifen Gutachten an, beschweren sich bei Gericht oder klagen auf Honorarrückzahlung.
Feuchtemessgeräte, Wärmebildkameras, Endoskope und Drohnen sind teuer und werden im Außendienst oft beschädigt oder gestohlen.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Die nach § 2a SDG vorgeschriebene Haftpflicht, sinnvoll mit Einschluss von Privatgutachten und höheren Summen für Bewertungen.
Dringend empfohlen
Für Personen- und Sachschäden bei der Befundaufnahme vor Ort, oft als Baustein der Berufshaftpflicht.
Für Messtechnik, Kameras und Laptop, auch im Auto und auf fremden Grundstücken.
Für Honorarklagen, Beschwerden von Parteien und Verfahren über die Gebühren.
Sinnvoll je nach Betrieb
Für Datenlecks mit Gutachten, Gesundheitsdaten oder Geschäftsgeheimnissen der Parteien.
Wer Dächer oder Schadensorte mit einer Drohne aufnimmt, braucht eine eigene Haftpflicht dafür.
Einzelsachverständige verdienen nur, solange sie Befund aufnehmen und Gutachten schreiben können.
Die Prämie hängt vom Fachgebiet und von der Summe ab. Bewertungen von Liegenschaften und Unternehmen sowie Bausachverständige zahlen mehr als etwa Sachverständige für Kunst oder Fahrzeuge. Für Sachverständige in Beratungsgebieten der WKO gibt es einen Zuschlag im UBIT-Gruppenvertrag.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Berufshaftpflicht | Gerichtssachverständiger, gesetzliche Mindestsumme 400.000 Euro, kleines Fachgebiet | etwa 300 bis 800 Euro im Jahr |
| Berufshaftpflicht | Liegenschaftsbewerter oder Bausachverständige, 1,5 Mio. Euro | etwa 900 bis 2.500 Euro im Jahr |
| Berufshaftpflicht | Zertifizierter Sachverständiger in UBIT-Fachgebieten über den WKO-Gruppenvertrag | Grundprämie rund 150 bis 200 Euro inklusive Steuer, dazu ein Zuschlag für die Sachverständigentätigkeit |
| Elektronikversicherung | Messtechnik und Wärmebildkamera im Wert von 15.000 Euro | etwa 150 bis 350 Euro im Jahr |
Zum Vergleich: Die Pflicht-Haftpflicht eines Gerichtssachverständigen kostet im Jahr ungefähr so viel wie drei bis sechs Stunden Befundaufnahme.
Die Werte zum Gruppenvertrag stammen aus dem WKO-Tarifblatt 2026; die übrigen sind Richtwerte aus unserer Angebotspraxis ohne 11 Prozent Versicherungssteuer, Stand September 2026. Die gesetzliche Mindestsumme ist im SDG belegt.
01
Für: zertifizierte Sachverständige mit überwiegend Gerichtsaufträgen
Zusammen etwa 600 bis 1.300 Euro im Jahr
Dieses Paket anfragen02
Für: Sachverständige mit Gerichts- und Privatgutachten und Messtechnik
Zusammen etwa 1.500 bis 3.500 Euro im Jahr
Dieses Paket anfragen03
Für: Liegenschafts- und Unternehmensbewertung mit hohen Summen
Zusammen etwa 3.000 bis 6.500 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die Sachverständigen wirklich passieren. Hier alle an einem einzigen Mittwoch. Gehen Sie den Tag durch und sehen Sie, wer zahlt.
Ein Käufer klagt: Das Zinshaus, das Sie für die Bank bewertet haben, hat einen übersehenen Sanierungsrückstau, der Kaufpreis war um Hunderttausende zu hoch.
Bei der Befundaufnahme öffnen Sie eine Wand, dabei wird eine Wasserleitung angebohrt.
Im Gutachten über einen Unfallwagen fehlt ein Vorschaden. Der Käufer verlangt die Wertminderung.
Die Wärmebildkamera fällt vom Gerüst.
Die unterlegene Partei beschwert sich beim Gericht und klagt auf Rückzahlung des Privatgutachtens.
Ein E-Mail-Postfach mit Gutachten und Befunden wird gehackt, Parteien müssen informiert werden.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Als Makler holen wir Angebote mehrerer Versicherer ein und prüfen, ob Ihre Fachgebiete, Privatgutachten und Summen passend eingeschlossen sind.
In der Bootsversicherung regulieren wir Schäden selbst und lesen täglich Gutachten. Wir wissen, woran Versicherer und Gerichte sie messen.
Berufshaftpflicht, Messtechnik, Rechtsschutz und Ihre eigene Vorsorge laufen bei einem Ansprechpartner zusammen, erreichbar unter +49 3375 29 12 77.
Für Sie fallen keine Kosten an, der Versicherer vergütet uns. Als deutscher Familienbetrieb seit 1989 arbeiten wir in Österreich im Rahmen der Dienstleistungsfreiheit.
Fragen und Antworten
Nach § 2a SDG eine Haftpflichtversicherung bei einem in Österreich zugelassenen Versicherer mit mindestens 400.000 Euro je Schadenfall. Sie ist bei der Eintragung nachzuweisen und muss während der ganzen Eintragung bestehen.
Gesetzlich nicht, wirtschaftlich schon. Ein falsches Gutachten kann Forderungen in Höhe des Schadens auslösen, der beim Auftraggeber oder Dritten entsteht.
Mit gesetzlicher Mindestsumme in einem kleinen Fachgebiet meist 300 bis 800 Euro im Jahr. Bewerter und Bausachverständige mit höheren Summen zahlen etwa 900 bis 2.500 Euro, jeweils ohne Versicherungssteuer.
Nicht immer. Manche Verträge decken nur die Tätigkeit für Gerichte und Behörden. Lassen Sie Privatgutachten ausdrücklich nennen.
Nein. Das SDG nimmt die Haftpflichtpflicht nach § 2a für Dolmetscher ausdrücklich aus. Eine Berufshaftpflicht ist für sie trotzdem sinnvoll.
Ohne aufrechte Versicherung fehlt eine Voraussetzung der Eintragung, die Zertifizierung ist gefährdet. Achten Sie auf rechtzeitige Verlängerung und vollständige Prämienzahlung.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Deckt meine Berufshaftpflicht auch Schäden an der Anlage selbst, die ich geplant habe?
Brauche ich für ein großes Projekt eine eigene Objektversicherung?
Kann ich für einen Übersetzungsfehler wirklich haften?
Diese Seite gilt für folgende Wirtschaftszweige (ÖNACE entspricht auf Klassenebene der europäischen NACE):
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen