Betriebshaftpflicht
Deckt die Haftung als Waldbesitzer, Forstunternehmer oder Baumpfleger, mit Tätigkeitsschäden an Kundengrundstücken.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Landwirtschaft und Natur
Ein Baum, der auf die Forststraße fällt, ein Harvester, der am Hang umkippt, eine Fällung neben dem Einfamilienhaus, die nicht dort landet, wo sie soll: Forstarbeit ist eine der gefährlichsten Arbeiten im Land, und im Wald darf in Österreich jeder spazieren gehen. Hier steht, was Waldbesitzer, Forstunternehmer und Baumpfleger absichern sollten und was es kostet.
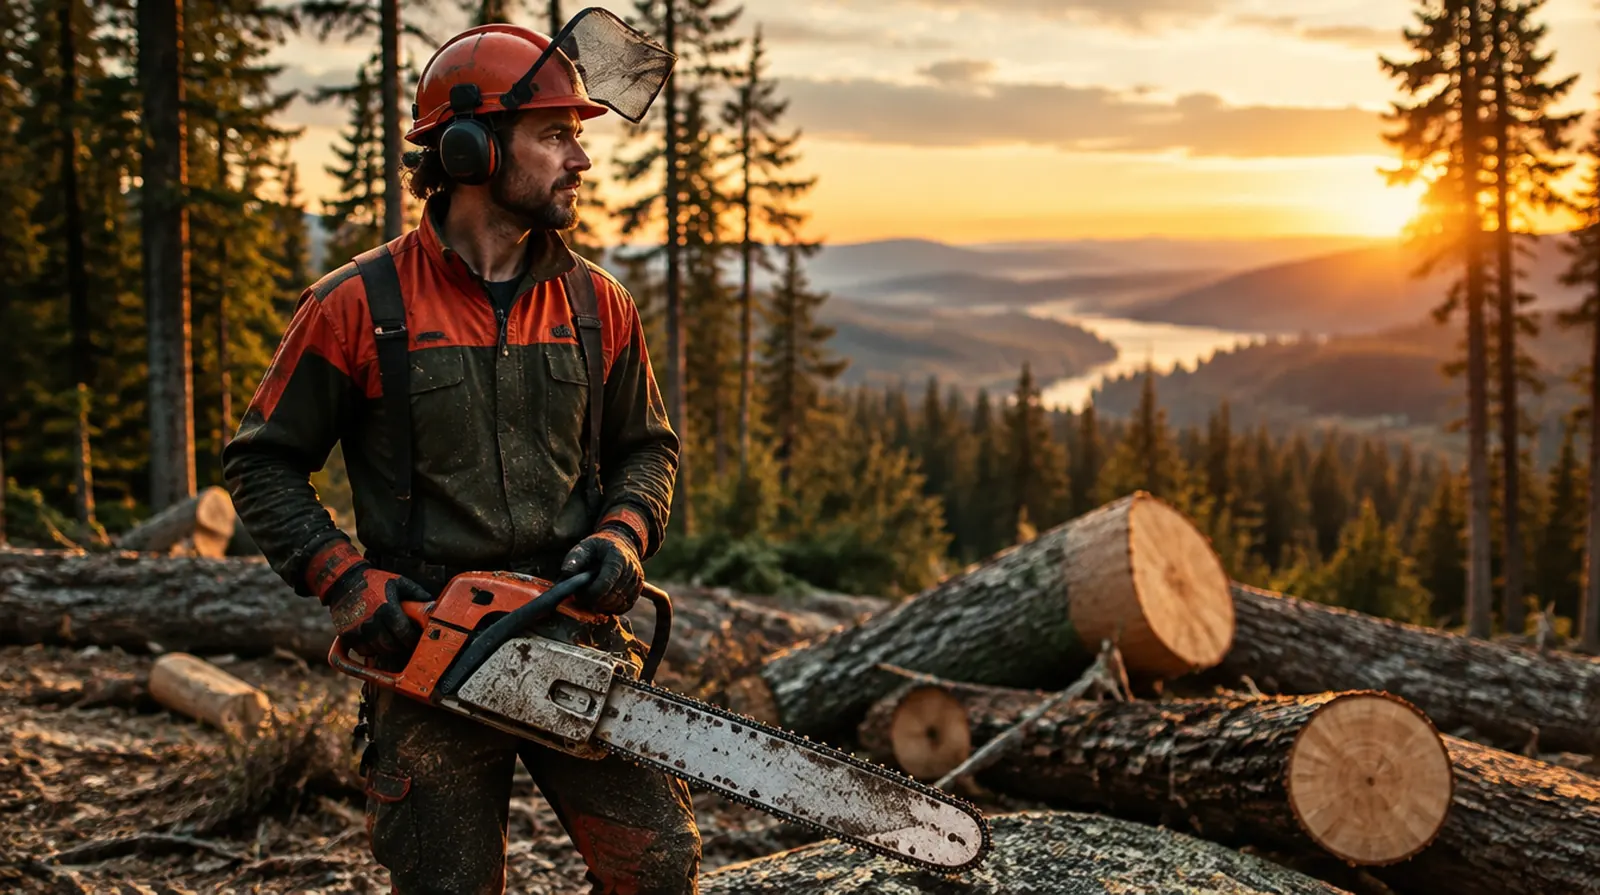
Die Frage, die hier fast jeder zuerst stellt
Abseits von Wegen grundsätzlich nicht: Das Forstgesetz erlaubt jedem das Betreten des Waldes, beschränkt aber die Haftung des Eigentümers. Auf Forststraßen und markierten Wegen haften Sie nur bei grober Fahrlässigkeit, etwa wenn Sie einen erkennbar kranken Baum direkt am Weg stehen lassen. Anders ist es an öffentlichen Straßen, Häusern und Parkplätzen. Die Abwehr solcher Ansprüche übernimmt die Haftpflicht, und schon das ist viel wert.
Hängengebliebene Bäume, zurückschlagende Stämme, Seilwinden unter Zug: Forstunfälle enden oft schwer oder tödlich.
Bei der Fällung im Siedlungsgebiet oder durch Sturm fallen Bäume auf Dächer, Zäune und Fahrzeuge.
Harvester, Forwarder und Traktoren kippen im steilen Gelände und sind teuer zu reparieren.
Windwurf und Borkenkäfer vernichten Bestände, trockene Sommer erhöhen die Waldbrandgefahr.
Holz auf der Straße, verschmutzte Fahrbahn, ein Baum an der Landesstraße: Hier ist die Haftung strenger als im Bestand.
Motorsägen, Seilwinden und Treibstoff werden aus Fahrzeugen und Hütten gestohlen, Holz von der Forststraße.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt die Haftung als Waldbesitzer, Forstunternehmer oder Baumpfleger, mit Tätigkeitsschäden an Kundengrundstücken.
Kfz-Haftpflicht für zugelassene Traktoren, Rückefahrzeuge und Lkw ist vorgeschrieben.
Dringend empfohlen
Für Harvester, Forwarder, Seilkräne und Häcksler gegen Umsturz, Bruch und Bedienfehler.
Ergänzt SVS oder AUVA mit einer Kapitalleistung bei dauerhafter Invalidität.
Sichert das Einkommen, wenn der Körper die schwere Arbeit im Wald nicht mehr zulässt.
Sinnvoll je nach Betrieb
Für Werkzeug, Motorsägen und Ausrüstung in Werkstatt und Fahrzeug.
Für Forstunternehmen mit Dienstnehmern, die ein hohes Unfallrisiko tragen.
Für einen kleinen Waldbesitz ist die Haftpflicht günstig und oft Teil des Landwirtschaftspakets. Teurer werden Forstunternehmer mit Maschinen und Baumpfleger, die in Gärten und an Häusern arbeiten.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Waldbesitz mit 30 Hektar, Eigenbewirtschaftung | etwa 100 bis 300 Euro im Jahr |
| Betriebshaftpflicht | Baumpfleger mit Seilklettertechnik, zwei Dienstnehmer, mit Tätigkeitsschäden | etwa 800 bis 2.000 Euro im Jahr |
| Betriebshaftpflicht | Forstunternehmen mit Harvester und Rückung für Dritte | etwa 1.500 bis 4.000 Euro im Jahr |
| Maschinenbruch | Harvester mit Neuwert 500.000 Euro, mit Umsturz | etwa 5.000 bis 12.000 Euro im Jahr |
| Unfallversicherung | Forstarbeiter, 40 Jahre, 200.000 Euro Invaliditätssumme | etwa 400 bis 900 Euro im Jahr |
Zum Vergleich: Die Haftpflicht eines Baumpflegers kostet im Jahr ungefähr so viel wie ein Tag Seilklettern mit Häcksler beim Kunden.
Richtwerte aus unserer Angebotspraxis, Stand September 2026, ohne 11 Prozent Versicherungssteuer. Veröffentlichte Tarife für Forstbetriebe gibt es in Österreich kaum, Maschinenwert und Tätigkeit bestimmen die Prämie.
01
Für: Bauernwald und kleiner Forst mit eigener Holzarbeit
Zusammen etwa 500 bis 1.300 Euro im Jahr
Dieses Paket anfragen02
Für: Baumpfleger und Fällbetrieb im Siedlungsgebiet
Zusammen etwa 2.500 bis 6.000 Euro im Jahr
Dieses Paket anfragen03
Für: Unternehmer mit Harvester, Forwarder und Dienstnehmern
Zusammen etwa 10.000 bis 25.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden, wie sie Forstleuten und Baumpflegern wirklich passieren. Hier alle an einem Tag nach einem Herbststurm. Tippen Sie sich durch und sehen Sie, wer zahlt.
Bei einer Fällung im Garten dreht sich eine Fichte und fällt auf das Carport des Nachbarn.
Der Harvester kippt am Steilhang, Kran und Kabine sind schwer beschädigt.
Ein Forstarbeiter wird von einem zurückschnellenden Ast getroffen und bleibt dauerhaft eingeschränkt.
Ein vom Sturm geschwächter Baum am Waldrand fällt auf die Landesstraße und trifft ein Auto.
Der Traktor mit Rückewagen verliert Erde und Rinde auf der Gemeindestraße, ein Radfahrer stürzt.
Aus dem Forstanhänger werden drei Motorsägen und eine Seilwinde gestohlen.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Forstunternehmer und Baumpfleger nimmt nicht jeder Versicherer. Als Makler kennen wir die Anbieter und vergleichen deren Bedingungen.
Bei Booten sind wir Assekuradeur und regulieren selbst, auch Sturmschäden durch umgestürzte Bäume an Liegeplätzen.
Wir betreuen Waldbesitz, Fahrzeuge und die persönliche Absicherung gemeinsam, in Österreich im Rahmen der Dienstleistungsfreiheit, Telefon +49 3375 29 12 77.
Für Sie kostenlos, weil die Vergütung vom Versicherer kommt.
Fragen und Antworten
Gesetzlich nicht, aber sie ist günstig und wichtig. Abseits von Wegen ist Ihre Haftung eingeschränkt, an Straßen und Häusern nicht. Die Versicherung übernimmt auch die Abwehr unberechtigter Ansprüche.
Das Forstgesetz erlaubt das Betreten des Waldes und schränkt die Haftung des Eigentümers ein. Auf Forststraßen und markierten Wegen haften Sie nur bei grober Fahrlässigkeit.
Ja, für die Jagdkarte verlangen die Landesjagdgesetze eine Haftpflichtversicherung. Sie deckt die Jagd, nicht aber die Waldbewirtschaftung.
Nur, wenn Tätigkeitsschäden an fremden Sachen eingeschlossen sind. Für Baumpfleger ist das der wichtigste Baustein.
Mit einer Maschinenversicherung, die Umsturz einschließt, ja. Die Kfz-Haftpflicht zahlt nur Schäden bei anderen.
Waldbrand und teils Sturm lassen sich versichern, Käferbefall in der Regel nicht. Für Aufarbeitung und Wiederaufforstung nach Käfer und Sturm gibt es Förderungen, Auskunft gibt die Landwirtschaftskammer.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Warum ist die Feuerversicherung für mein Sägewerk so teuer, und was kann ich tun?
Lohnt sich die Hagelversicherung, wenn der Staat ohnehin nach Katastrophen hilft?
Welche Versicherung zahlt, wenn Hagel mein Glashaus und die Pflanzen darin zerstört?
Diese Seite gilt für folgende Wirtschaftszweige (ÖNACE entspricht auf Klassenebene der europäischen NACE):
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen