Versicherungen für Bowlingcenter und Kegelbahnen in Österreich
Der größte Wert eines Bowlingcenters steckt nicht in der Kassa, sondern in der Pinsetter-Technik hinter den Bahnen. Fällt sie aus, steht der Betrieb, nicht nur eine Bahn. Dazu kommen Stürze auf der Anlaufbahn, die Kugelrückgabe und der Nebenbetrieb aus Bar und Schuhverleih. Hier steht, was Sie versichern sollten und was es kostet.
Zwei Verträge greifen zusammen. Die Maschinenbruchversicherung zahlt Reparatur oder Ersatz des Pinsetters bei Bruch, Verschleißfolgeschaden oder Bedienfehler. Die Betriebsunterbrechung zahlt Miete, Löhne und entgangenen Ertrag, solange die betroffene Bahn oder das ganze Center deshalb stillsteht. Ohne beide Bausteine tragen Sie Reparaturkosten und Ausfallzeit allein.
Was in dieser Branche schiefgeht
01
Pinsetter-Ausfall
Die automatische Kegel- und Pinsetter-Technik ist das teuerste Bauteil jeder Bahn. Fällt sie aus, steht die Bahn oft tagelang still, bis Ersatzteile aus dem Ausland kommen.
02
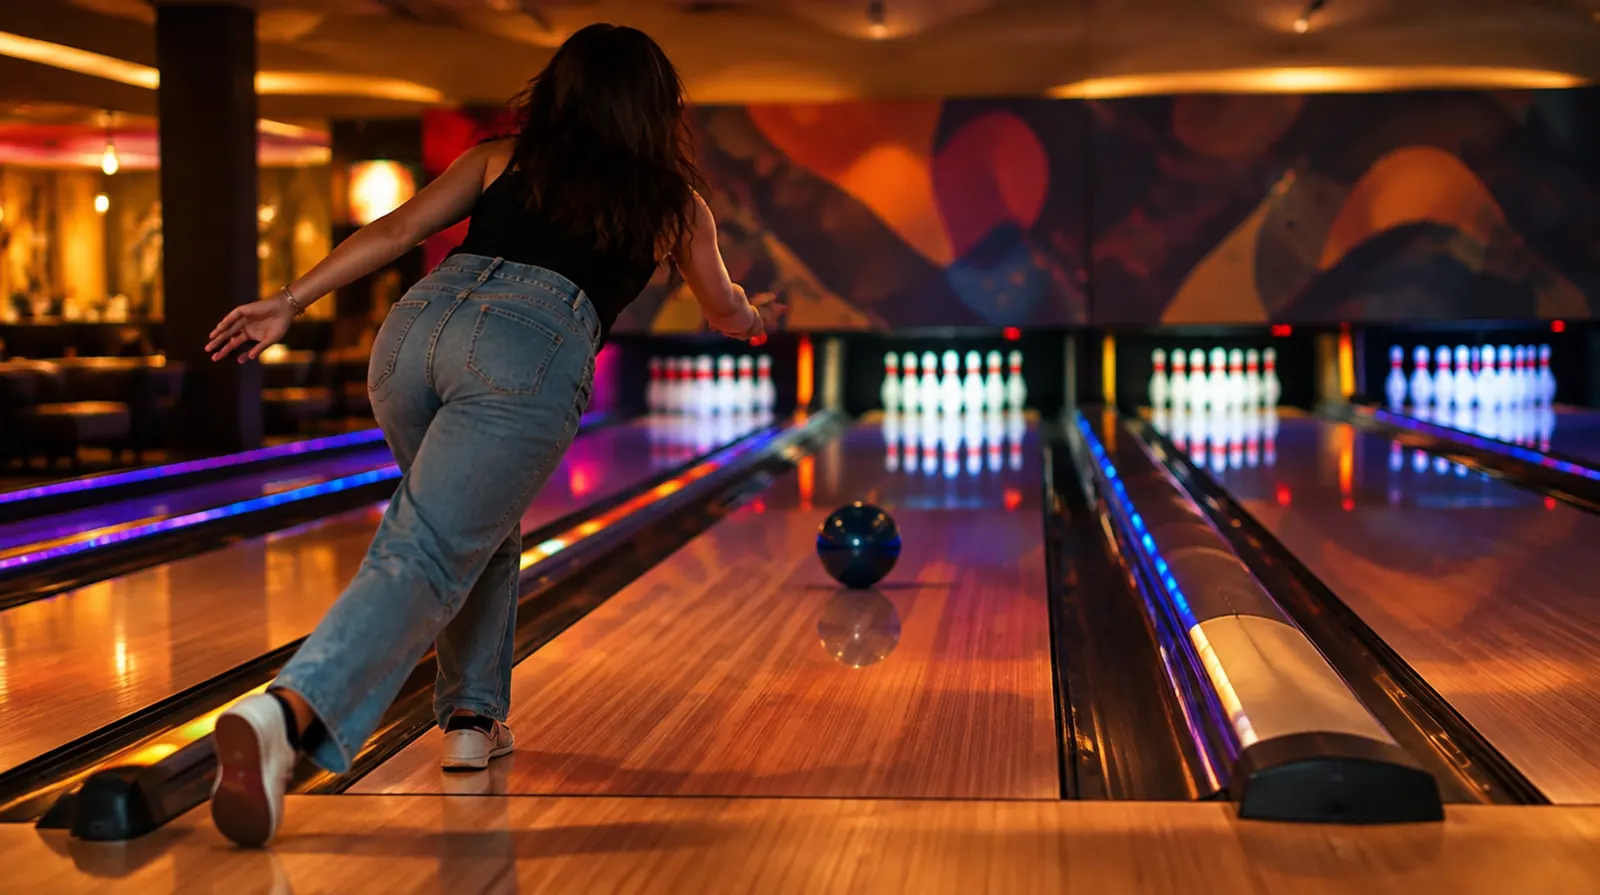
Sturz auf der Anlaufbahn
Die geölte Anlaufbahn ist rutschig mit Absicht. Ein Gast in Straßenschuhen oder ohne Bowlingschuhe stürzt schnell, und die Haftungsfrage landet beim Betreiber.
03
Verletzung an der Kugelrückgabe
Finger geraten in die Rückgabe, Kugeln fallen auf Füße. Kleine Unfälle mit großer Wirkung, gerade bei Kindern.
04
Gastronomie und Bar
Alkoholausschank, warme Küche, eine volle Bar am Wochenende: Lebensmittelvergiftung und Fettbrand sind eigene Risiken neben dem Spielbetrieb.
05
Kindergeburtstage
Gruppen von Kindern, wenig Aufsicht durch die Eltern, viel Betrieb gleichzeitig. Die Aufsichtspflicht liegt dann faktisch beim Personal.
06
Systemausfall bei der Reservierung
Bahnen werden online gebucht und Zahlungen digital abgewickelt. Ein Angriff auf das Buchungssystem legt den Vorverkauf lahm.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Für Streit mit Vermieter, der Wartungsfirma der Pinsetter oder einer Behörde.
Was es kostet: Beispielprämien
Den Beitrag prägt vor allem die Zahl der Bahnen und der Wert der Pinsetter-Technik, dazu Gastronomie und Publikumsverkehr. Ein kleines Center mit wenigen Bahnen kostet spürbar weniger als eines mit zwanzig Bahnen und eigener Küche.
Versicherung
Beispiel
Richtwert
Betriebshaftpflicht
Bowlingcenter mit acht Bahnen, Bar und fünf bis zehn Beschäftigten
etwa 400 bis 900 Euro im Jahr
Betriebsinhalt
Einrichtung, Bar und Schuhverleih im Wert von 150.000 Euro
etwa 900 bis 2.200 Euro im Jahr
Maschinenbruch
Acht Pinsetter-Anlagen im Neuwert von 400.000 Euro
etwa 2.200 bis 5.500 Euro im Jahr
Betriebsunterbrechung
Ertragsausfall bis zwölf Monate zur Maschinenversicherung
etwa 700 bis 1.700 Euro im Jahr zusätzlich
Cyberversicherung
Center mit Online-Buchung und Kartenzahlung, 250.000 Euro Deckung
etwa 500 bis 900 Euro im Jahr
Zum Vergleich: Haftpflicht und Maschinenbruchversicherung zusammen kosten im Jahr ungefähr so viel wie ein halbes Jahr Wartungsvertrag für die Pinsetter-Technik.
Richtwerte ohne 11 Prozent Versicherungssteuer, Stand September 2026.
Für Bowlingcenter selbst gibt es kaum veröffentlichte Beiträge,
die Zahlen stammen aus vergleichbaren Betriebshaftpflicht- und Maschinenbruchversicherungen sowie
unserer Angebotspraxis.
Das genaue Angebot hängt an Bahnzahl, Pinsetter-Typ und Wartungsvertrag.
Sechs Dinge, die in Bowlingcentern wirklich passieren. Hier alle an einem einzigen Tag. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Schaden bis jetzt44.700 Euro
Der Pinsetter von Bahn 3 blockiert und beschädigt sich selbst beim Freilaufversuch.
8.500 Euro · Zahlt: Maschinenbruch
Bahn 3 bleibt bis zur Ersatzteillieferung drei Tage gesperrt.
2.200 Euro · Zahlt: Betriebsunterbrechung
Ein Kind rutscht in Straßenschuhen auf der Anlaufbahn aus und bricht sich das Handgelenk.
9.000 Euro · Zahlt: Betriebshaftpflicht
Bei der Kindergeburtstagsfeier klemmt sich ein Bub den Finger in der Kugelrückgabe ein.
4.000 Euro · Zahlt: Betriebshaftpflicht
Die Fritteuse in der Bar fängt Feuer, der Gastraum wird stark verrußt.
12.000 Euro · Zahlt: Betriebsinhalt
Das Online-Buchungssystem wird gehackt, Kundendaten sind betroffen, ein Forensiker muss kommen.
9.000 Euro · Zahlt: Cyberversicherung
Welches Paket hätten Sie gehabt?
Davon zahlt die Versicherung: 0 Euro
Aus eigener Tasche: 44.700 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Klären Sie mit dem Wartungsvertrag der Pinsetter, was er abdeckt und was in die Maschinenbruchversicherung gehört. Beides zusammen schließt die Lücke.
Versichern Sie Betriebsunterbrechung so, dass eine einzelne gesperrte Bahn genauso mitzählt wie ein Totalausfall.
Schließen Sie den Schuhverleih und die Bar in die Inhaltsversicherung ein, sie zählen oft nicht automatisch zur Sportanlage.
Weisen Sie Ihr Personal in Aufsichtspflichten bei Kindergeburtstagen ein und dokumentieren Sie die Absprache mit den Eltern.
Prüfen Sie, ob Alkoholausschank und Küche in der Betriebshaftpflicht ausdrücklich mitversichert sind.
Sichern Sie das Online-Reservierungssystem gegen Ausfall ab, wenn ein großer Teil Ihrer Buchungen digital läuft.
Warum NAMMERT für Ihren Betrieb
Wir kennen die Technik
Pinsetter sind kein Standardrisiko. Wir wissen, welche Versicherer Maschinenwerte für Bowlingtechnik überhaupt zeichnen.
Wir denken Ausfall und Haftung zusammen
Ein Pinsetter-Schaden ist selten nur ein Sachschaden. Wir bauen Maschine, Ausfall und Haftpflicht so zusammen, dass zwischen den Verträgen keine Lücke entsteht.
Wir kennen Schadenbearbeitung
In der Bootsversicherung bearbeiten wir Schäden selbst, auch bei Technik und Maschinen. Dieses Wissen nutzen wir, wenn Ihr Versicherer nach einem Pinsetter-Ausfall zögert.
Seit 1989 ein Familienbetrieb
Als deutscher Makler sind wir in Österreich über die Dienstleistungsfreiheit tätig; die Vergütung trägt der Versicherer, Sie erreichen einen festen Ansprechpartner.
Häufige Fragen
Fragen und Antworten
Ist die Pinsetter-Technik automatisch mitversichert?
Nein.
In vielen Inhaltsversicherungen ist Maschinentechnik ausgeschlossen oder auf niedrige Summen
begrenzt.
Für die Pinsetter braucht es eine eigene Maschinenbruchversicherung.
Wer haftet, wenn ein Gast auf der Anlaufbahn stürzt?
In der Regel der Betreiber,
wenn die Bahn ordnungsgemäß gewartet und gekennzeichnet war, greift die Betriebshaftpflicht.
Fehlende Hinweise oder eine fehlende Bowlingschuh-Pflicht können die Regulierung erschweren.
Zahlt die Versicherung, wenn eine Bahn wegen Reparatur gesperrt ist?
Nur mit Betriebsunterbrechung,
und nur wenn der Ausfall auf einen versicherten Sachschaden zurückgeht,
nicht bei gewöhnlichem Verschleiß.
Braucht ein Bowlingcenter eine eigene Gastronomieversicherung?
Meist reicht eine Betriebshaftpflicht mit eingeschlossenem Gastronomiebetrieb,
wenn Küche und Bar Nebenbetrieb bleiben.
Bei größerem Restaurantanteil lohnt ein Blick auf eigene Gastronomiebausteine.
Was kostet die Versicherung für ein kleines Bowlingcenter?
Für ein Center mit wenigen Bahnen ohne eigene Küche meist etwa 1.800 bis 4.000 Euro im Jahr für
Haftpflicht, Inhalt und Maschinen zusammen.
Mehr Bahnen und Gastronomie erhöhen den Beitrag.
Gibt es eine Versicherungspflicht für Bowlingcenter in Österreich?
Nein.
Es gibt keine gesetzliche Pflichtversicherung für den Betrieb,
wohl aber Auflagen der Betriebsanlagengenehmigung zu Sicherheit und Publikumsverkehr.
NAMMERT Versicherungsmakler
Angebote für Bowlingcenter anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.