Eine Zimmerei vereint zwei große Risiken: eine Abbundhalle voller Holz und Staub, die brennen kann, und Dachstühle, die über Jahrzehnte halten müssen. Hier steht, welche Versicherungen ein Holzbaubetrieb in Österreich braucht, was sie kosten und warum die Halle oft schlechter versichert ist als die Baustelle.
Bin ich versichert, wenn ich einen Dachstuhl selbst plane und berechne?
Nur wenn Ihr Vertrag Planung und Statik ausdrücklich einschließt. Holzbau-Meister dürfen Holzkonstruktionen selbst planen und berechnen, und genau daraus entstehen Vermögensschäden, etwa wenn ein Dach nachträglich verstärkt werden muss. Viele Betriebshaftpflichtverträge decken nur die Ausführung. Lassen Sie Planungsleistungen mit eigener Summe einschließen oder schließen Sie eine Berufshaftpflicht dazu ab.
Was in dieser Branche schiefgeht
01
Feuer in der Halle
Holzstaub, Späne, Absauganlagen und Trockenkammern: Ein Funke reicht, und Halle, Maschinen und Holzlager brennen vollständig ab.
02
Statik und Planung
Zu schwach bemessene Sparren, falsche Schneelast für den Standort, ein fehlender Aussteifungsverband. Die Sanierung ist teuer und kein Sachschaden.
03
Absturz vom Dachstuhl
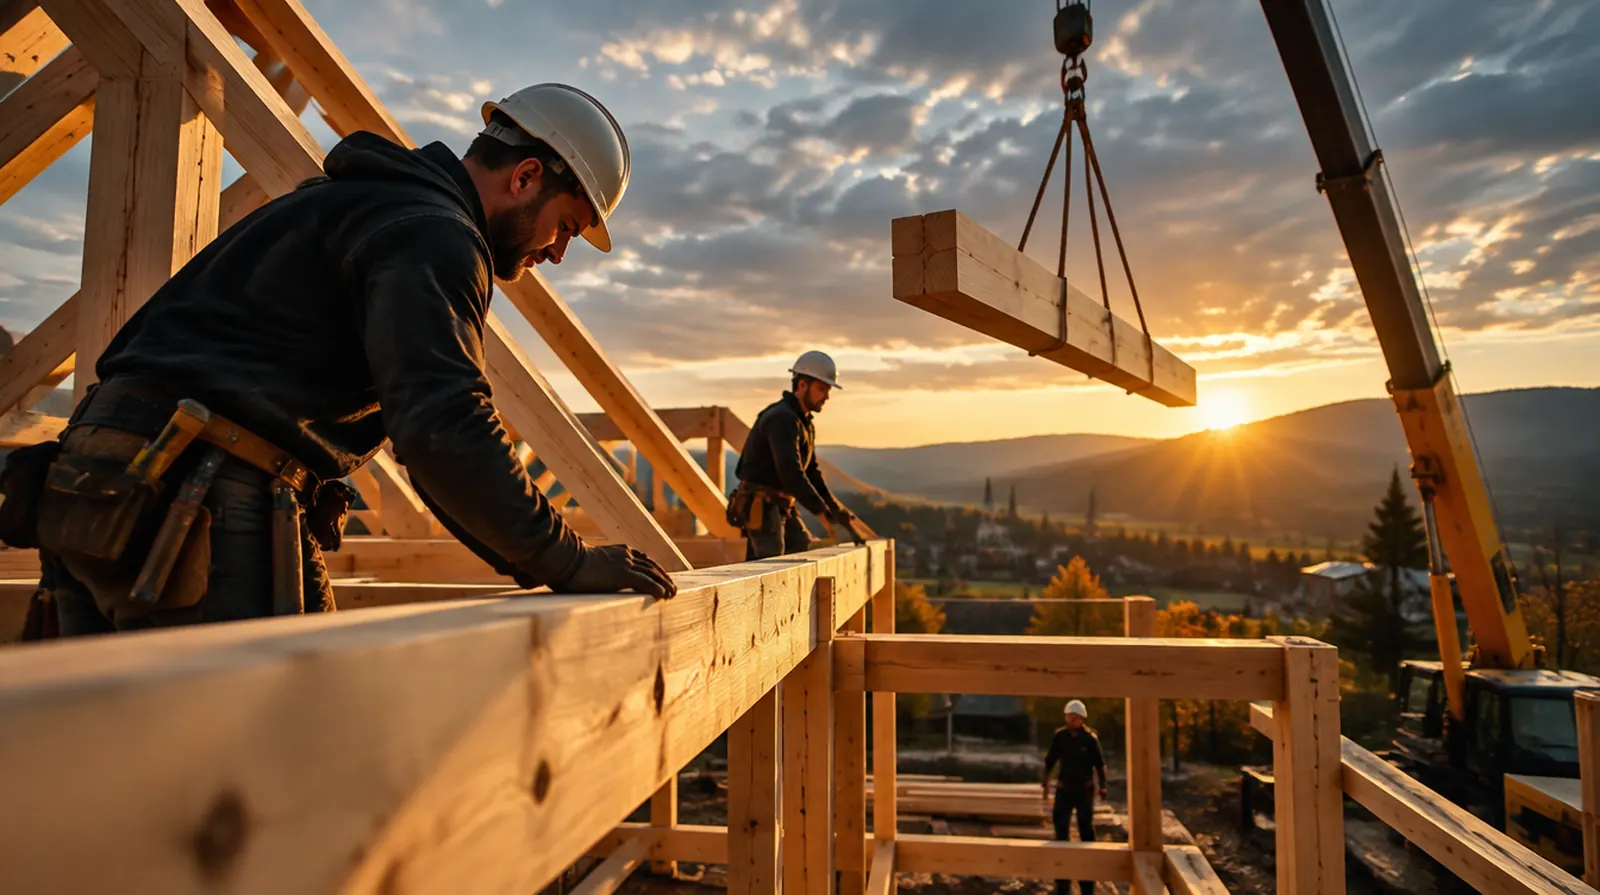
Beim Aufrichten sind Sicherungen oft noch nicht montiert. Stürze von Pfetten und Trägern enden häufig schwer.
04
Kranarbeiten
Ein pendelndes Bauteil trifft Nachbarhaus oder Auto, ein Anschlagmittel reißt. Beim Aufrichten hängen große Werte am Haken.
05
Feuchte und Schimmel
Falsch geplante Dampfbremsen oder Anschlüsse führen Jahre später zu Schimmel und Fäulnis im Holzriegelbau.
06
Stillstand nach dem Brand
Ohne Abbundanlage keine Aufträge. Bis eine neue Maschine geliefert ist, vergehen oft Monate, Löhne und Leasing laufen weiter.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Tieflader, Pritschen und Ladekran brauchen Kfz-Haftpflicht, ein Flottenvertrag spart Verwaltung.
Was es kostet: Beispielprämien
Im Holzbau entscheidet die Halle über den Beitrag mehr als die Baustelle. Die Feuerversicherung für Holzverarbeitung liegt deutlich über der für andere Werkstätten, dazu kommen Lohnsumme, Planungsanteil und der Wert der Abbundanlage.
Versicherung
Beispiel
Richtwert
Betriebshaftpflicht
Zimmerei mit drei Dienstnehmern, 3 Mio. Euro Deckung
etwa 700 bis 1.600 Euro im Jahr
Betriebshaftpflicht
Holzbau mit zehn Dienstnehmern, Kranarbeiten und Planung
etwa 2.500 bis 6.000 Euro im Jahr
Betriebsgebäude
Abbundhalle mit Neuwert 800.000 Euro, Feuer und Sturm
etwa 1.500 bis 3.500 Euro im Jahr
Maschinenbruch
Abbundanlage und Absaugung, Neuwert 250.000 Euro
etwa 1.200 bis 2.800 Euro im Jahr
Betriebsunterbrechung
Ertragsausfall bis zwölf Monate, 600.000 Euro Versicherungssumme
etwa 600 bis 1.500 Euro im Jahr
Zum Vergleich: Die Haftpflicht einer kleinen Zimmerei kostet im Jahr ungefähr so viel wie zwei Kubikmeter Konstruktionsvollholz.
Richtwerte ohne Versicherungssteuer (11 Prozent, bei Feuer zusätzlich Feuerschutzsteuer),
Stand September 2026.
Für österreichische Holzbaubetriebe werden kaum Tarife veröffentlicht;
die Spannen stammen aus Marktspannen und unserer Angebotspraxis.
Sechs Schäden, wie sie in Holzbaubetrieben tatsächlich vorkommen, alle an einem Dienstag im Frühjahr. Tippen Sie sich durch und sehen Sie, wer zahlt.
Schaden bis jetzt700.500 Euro
Die Abbundanlage bleibt mit einem Steuerungsdefekt stehen. Die Reparatur dauert zwei Wochen.
28.000 Euro · Zahlt: Maschinenbruch
Beim Aufrichten pendelt eine Pfette gegen die Fassade des Nachbarhauses.
9.500 Euro · Zahlt: Betriebshaftpflicht
Ein Zimmerer rutscht vom Sparren ab und bricht sich Becken und Arm.
45.000 Euro · Zahlt: Gruppenunfallversicherung
Ein Gutachten zeigt: Die Schneelast für den Standort am Berg war zu niedrig angesetzt. Das Dach muss verstärkt werden.
38.000 Euro · Zahlt: Berufshaftpflicht
In der Absaugung glimmt ein Funke. Am Abend brennt die halbe Halle samt Holzlager.
420.000 Euro · Zahlt: Betriebsgebäude
Die Halle bleibt vier Monate unbenutzbar, Löhne und Leasingraten laufen weiter.
160.000 Euro · Zahlt: Betriebsunterbrechung
Welches Paket hätten Sie gehabt?
Davon zahlt die Versicherung: 0 Euro
Aus eigener Tasche: 700.500 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Versichern Sie die Halle zum Neuwert und lassen Sie den Wert alle paar Jahre prüfen; Baukosten sind stark gestiegen, Unterversicherung ist häufig.
Wenn Sie selbst planen und berechnen, brauchen Sie Deckung für reine Vermögensschäden aus Planung, am besten über eine eigene Berufshaftpflicht.
Achten Sie auf Kran- und Montagearbeiten im Haftpflichtvertrag, samt Schäden an Bauteilen am Haken.
Rechnen Sie die Betriebsunterbrechung auf mindestens zwölf Monate, denn Ersatz für eine Abbundanlage hat lange Lieferzeiten.
Halten Sie die Brandschutzauflagen des Versicherers ein, etwa Absaugung, Funkenlöschanlage und tägliche Reinigung, sonst droht Leistungskürzung.
Prüfen Sie Schäden an eingebautem Holz durch Feuchte: Nachbesserungsbegleitschäden sollten eingeschlossen sein.
Warum NAMMERT für Ihren Betrieb
Halle und Baustelle zusammen gedacht
Als Makler holen wir Angebote mehrerer Versicherer ein und stimmen Gebäude, Maschinen und Ertragsausfall aufeinander ab, damit nach einem Brand keine Lücke bleibt.
Wir kennen große Schäden
In der Bootsversicherung bearbeiten wir Schäden selbst, auch Totalschäden an Holzbooten. Wir wissen, wie man Wiederbeschaffungswerte belegt.
Alles aus einer Hand
Halle, Kran, Fuhrpark und Ihre private Vorsorge laufen bei uns zusammen. Telefonisch erreichen Sie uns unter +49 3375 29 12 77.
Familienbetrieb seit 1989
Wie viele Zimmereien sind wir ein Familienbetrieb. Unsere Beratung kostet Sie nichts, die Vergütung zahlt der Versicherer.
Häufige Fragen
Fragen und Antworten
Brauchen Holzbau-Meister eine Pflichtversicherung wie Baumeister?
Die Versicherungspflicht der Gewerbeordnung gilt für das Baumeistergewerbe und seine Teilgewerbe,
nicht ausdrücklich für Holzbau-Meister.
Wegen Ihrer Planungsbefugnis ist eine Haftpflicht mit Planungsdeckung trotzdem dringend zu
empfehlen.
Was kostet die Versicherung einer Abbundhalle?
Für eine Halle mit 800.000 Euro Neuwert liegt die Feuer- und Sturmversicherung meist bei etwa
1.500 bis 3.500 Euro im Jahr, abhängig von Brandschutz und Bauweise.
Deckt die Betriebshaftpflicht einen Statikfehler?
Führt er zu einem Einsturz mit Sach- oder Personenschaden, meist ja.
Muss nur verstärkt oder nachgebessert werden, ist das ein Vermögensschaden,
den die normale Haftpflicht oft nicht deckt.
Warum ist die Betriebsunterbrechung so wichtig?
Weil ein Holzbaubetrieb ohne Halle und Abbundanlage nicht arbeiten kann.
Die Versicherung zahlt Löhne, Fixkosten und entgangenen Gewinn, bis wieder produziert wird.
Sind Schäden beim Aufrichten mit dem Kran versichert?
Wenn Kran- und Montagearbeiten im Haftpflichtvertrag genannt sind.
Für einen gemieteten Kran brauchen Sie zusätzlich Deckung für Mietsachschäden.
Bin ich als Inhaber bei einem Unfall ausreichend abgesichert?
Die gesetzliche Unfallversicherung zahlt Grundleistungen.
Für den Einkommensverlust nach einem schweren Absturz braucht es private Unfall- und
Berufsunfähigkeitsvorsorge.
NAMMERT Versicherungsmakler
Angebote für Holzbau anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.