Betriebshaftpflicht
Deckt Personen- und Sachschäden aus Auf- und Abbau sowie aus der Überlassung des Gerüsts an andere Gewerke, wenn diese eingeschlossen ist.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Bau und Handwerk
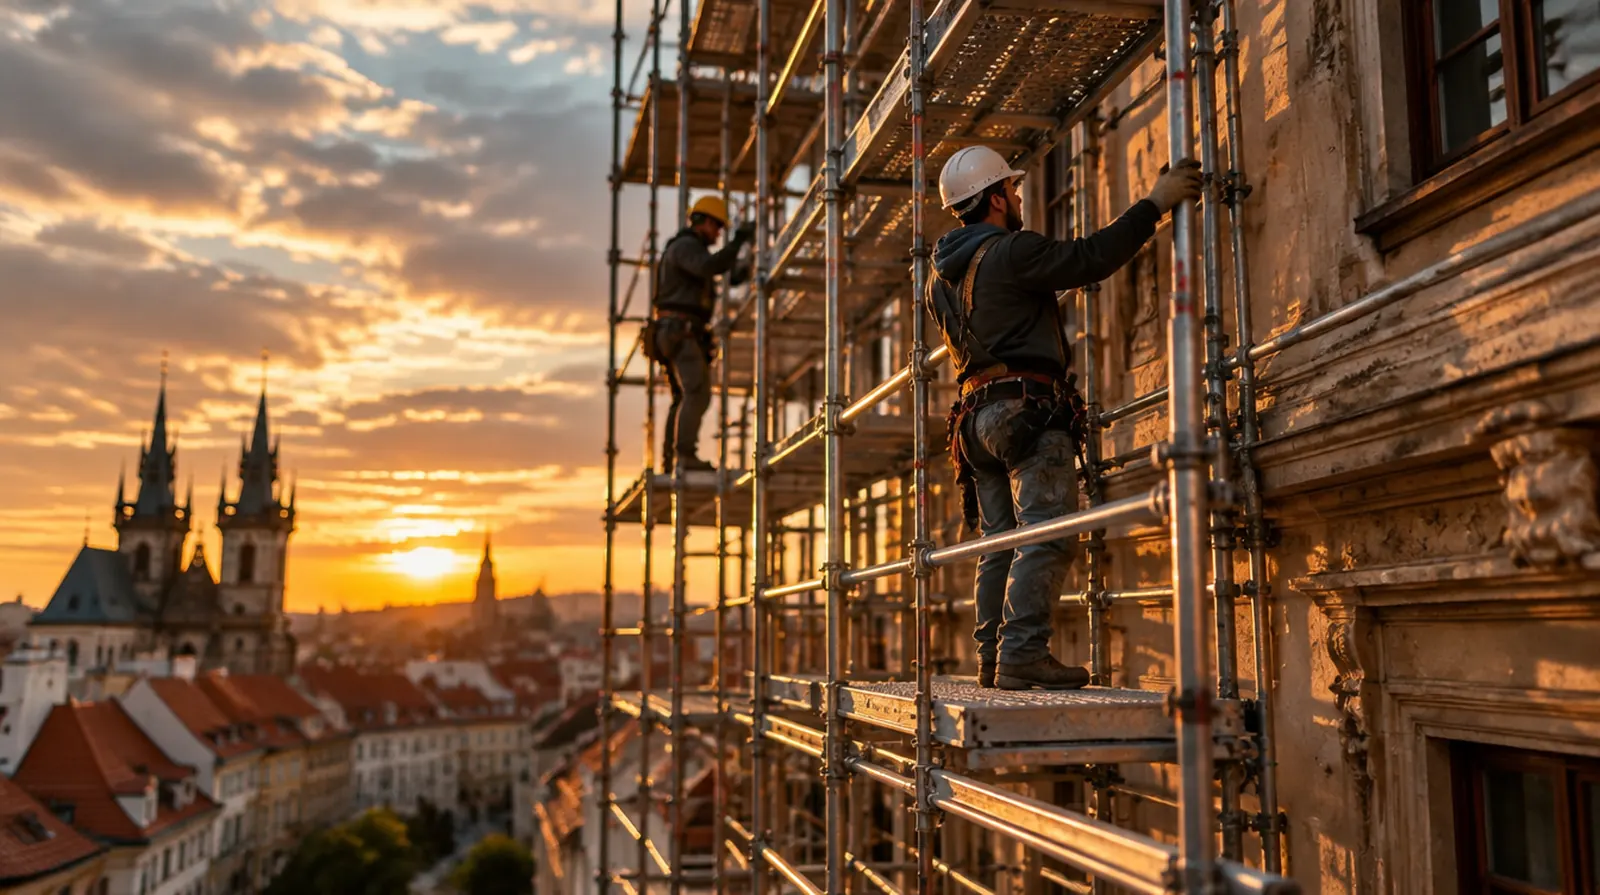
Ein Gerüst steht Wochen oder Monate, und in dieser Zeit arbeiten Maler, Dachdecker und Spengler darauf, die nicht zu Ihrem Betrieb gehören. Fällt ein Belag, fehlt eine Verankerung oder drückt ein Sturm die Netze ein, stehen Sie in der Haftung. Hier steht, welche Versicherungen ein Gerüstbaubetrieb in Österreich braucht und was sie kosten.
Die Frage, die hier fast jeder zuerst stellt
Möglicherweise ja, wenn der Unfall auf einen Mangel am Gerüst zurückgeht, etwa einen fehlenden Seitenschutz oder einen losen Belag. Dann fordern die AUVA im Regress und der Verletzte selbst Schadenersatz. Ihre Betriebshaftpflicht zahlt und wehrt unberechtigte Forderungen ab, wenn die Überlassung von Gerüsten an Dritte mitversichert ist. Dokumentieren Sie Übergabe und Prüfungen schriftlich, das ist im Streit Ihr stärkstes Argument.
Unfälle fremder Gewerke
Andere Handwerker nutzen Ihr Gerüst wochenlang. Ein fehlender Belag oder ein entfernter Seitenschutz führt zu schweren Stürzen.
Sturm und Einsturz
Netze und Planen wirken wie Segel. Bei Föhnsturm reißen Verankerungen aus, das Gerüst kippt auf Straße oder Nachbarhaus.
Fassadenschäden
Verankerungslöcher, Kratzer an der Fassade, beschädigte Dachrinnen und Fensterbänke beim Auf- und Abbau.
Herabfallendes Material
Kupplungen, Bohlen und Werkzeug fallen beim Auf- und Abbau auf Gehsteig, Autos und Passanten.
Absturz beim Montieren
Die eigenen Monteure arbeiten beim Aufbau oft ohne vollständigen Seitenschutz. Stürze sind häufig und schwer.
Material verschwindet
Gerüstteile werden während der Standzeit gestohlen oder beim Abbau als beschädigt gefunden.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Personen- und Sachschäden aus Auf- und Abbau sowie aus der Überlassung des Gerüsts an andere Gewerke, wenn diese eingeschlossen ist.
Dringend empfohlen
Das Absturzrisiko Ihrer Monteure ist hoch; die Gruppenunfall zahlt bei bleibender Invalidität zusätzlich zur AUVA.
Gerüstmaterial, Aufzüge und Hebebühnen auf Baustellen gegen Diebstahl, Sturm und Beschädigung.
Lkw mit Ladekran und Anhänger sind das Rückgrat des Betriebs und brauchen Kfz-Haftpflicht und Kasko.
Ersetzt das Gerüstlager auf dem Bauhof nach Feuer, Sturm und Einbruch.
Sinnvoll je nach Betrieb
Für Streit über Standzeiten, Mietabrechnung und Schäden an Material, das beschädigt zurückkommt.
Wer selbst mit aufbaut, verliert nach einem Sturz schnell die Arbeitsfähigkeit.
Gerüstbau zählt für Versicherer zu den hohen Haftpflichtrisiken, weil andere Gewerke auf Ihrem Gerüst arbeiten. Den Beitrag bestimmen Lohnsumme oder Umsatz, die Höhe der Gerüste und ob Sie auch Hängegerüste oder Sonderkonstruktionen bauen.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Gerüstbau mit drei Dienstnehmern, Fassadengerüste, 5 Mio. Euro Deckung | etwa 1.500 bis 3.500 Euro im Jahr |
| Betriebshaftpflicht | Gerüstbau mit zehn Dienstnehmern und Sonderkonstruktionen | etwa 4.500 bis 11.000 Euro im Jahr |
| Maschinenbruch | Gerüstmaterial auf Baustellen im Wert von 150.000 Euro | etwa 900 bis 2.200 Euro im Jahr |
| Gruppenunfallversicherung | Fünf Monteure, 24 Stunden, 150.000 Euro Invaliditätssumme | etwa 700 bis 1.500 Euro im Jahr |
| Flottenversicherung | Zwei Lkw mit Ladekran, Haftpflicht und Vollkasko | etwa 3.000 bis 6.000 Euro im Jahr |
Zum Vergleich: Die Haftpflicht eines kleinen Gerüstbaubetriebs kostet im Jahr ungefähr so viel wie die Einrüstung einer Einfamilienhausfassade für einen Monat.
Richtwerte ohne 11 Prozent Versicherungssteuer, Stand September 2026.
Veröffentlichte Tarife für österreichische Gerüstbauer gibt es nicht;
die Spannen stammen aus unserer Angebotspraxis und schwanken stark mit dem Schadenverlauf.
01
Start
Für: Kleiner Gerüstbau mit einem Lkw und Fassadengerüsten
Zusammen etwa 2.200 bis 5.000 Euro im Jahr
Dieses Paket anfragen02
Betrieb
Für: Gerüstbau mit eigenem Lager und mehreren Baustellen
Zusammen etwa 7.000 bis 15.000 Euro im Jahr
Dieses Paket anfragen03
Rundum
Für: Gerüstbau mit Sonderkonstruktionen, Kran und großem Materialbestand
Zusammen etwa 14.000 bis 30.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden, wie sie Gerüstbauern wirklich passieren, alle an einem stürmischen Dienstag im November. Tippen Sie sich durch und sehen Sie, wer zahlt.
Beim Abbau fällt eine Kupplung vom dritten Stock auf die Motorhaube eines geparkten Autos.
Ein Spengler eines anderen Betriebs tritt auf einen losen Belag und stürzt zwei Meter tief. Die AUVA nimmt Regress.
Ein eigener Monteur stürzt beim Aufbau ohne Seitenschutz und bricht sich die Wirbelsäule.
Der Föhn reißt Netze los, ein Gerüstabschnitt kippt auf das Dach des Nachbarhauses.
Auf einer stillgelegten Baustelle fehlen beim Abbau 40 Rahmen und Beläge.
Der Lkw mit Ladekran rutscht auf nasser Wiese, der Kranarm ist verbogen.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir kennen die Haftungskette
Als Makler vergleichen wir mehrere Versicherer und achten darauf, dass Unfälle anderer Gewerke auf Ihrem Gerüst wirklich gedeckt sind, samt Regress der AUVA.
Sturmschäden sind uns vertraut
In der Bootsversicherung bearbeiten wir Schäden selbst, viele davon nach Sturm. Wir wissen, wie man Wetterdaten und Verankerung belegt.
Material, Lkw, Mannschaft zusammen
Alle Verträge Ihres Betriebs laufen bei uns zusammen, erreichbar unter +49 3375 29 12 77.
Familienbetrieb seit 1989
Auch nach einem Sturmwochenende rufen Sie bei denselben Menschen an. Wir sind ein deutscher Makler, in Österreich im Rahmen der Dienstleistungsfreiheit tätig, und kosten Sie nichts, denn der Versicherer vergütet uns.
Fragen und Antworten
Nach der Gewerbeordnung nicht.
Ohne Nachweis bekommen Sie aber weder Aufträge von Bauträgern noch eine Genehmigung zur
Gehsteigbenützung in vielen Gemeinden.
Für einen kleinen Betrieb etwa 1.500 bis 3.500 Euro im Jahr,
mit zehn Dienstnehmern und Sonderkonstruktionen etwa 4.500 bis 11.000 Euro, jeweils ohne Steuer.
Grundsätzlich der, der es verändert hat.
Im Streit müssen Sie aber zeigen können, dass das Gerüst bei der Übergabe in Ordnung war.
Deshalb sind Protokolle so wichtig.
Nur mit einer eigenen Deckung, etwa als Maschinen- oder Materialversicherung mit Diebstahl und
Sturm.
Die Inhaltsversicherung gilt meist nur am Bauhof.
Ja, Arbeitsunfälle deckt die AUVA.
Hat ein Dritter den Unfall verschuldet, nimmt sie bei ihm Regress.
Eine Gruppenunfall zahlt zusätzlich an Ihren Mitarbeiter.
Schutzdächer gehören zu Ihrer Betriebshaftpflicht.
Lassen Sie diese Tätigkeit und Schäden an Passanten ausdrücklich bestätigen.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Wer zahlt, wenn es in das abgedeckte Dach hineinregnet?
Zahlt die Versicherung, wenn ich beim Ausmalen den Boden des Kunden ruiniere?
Was genau muss meine Pflicht-Haftpflicht als Baumeister erfüllen?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen