Betriebshaftpflicht
Deckt Schäden an Gebäuden und Personen bei Montage und durch herabfallendes Glas, samt Bearbeitungsschäden an Fassade und Rahmen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Bau und Handwerk
Glas ist teuer, schwer und zerbricht genau dann, wenn es am wenigsten passt: auf dem Transportgestell, beim Einheben der Schiebetür oder zwei Monate später als herabfallende Scheibe. Hier steht, welche Versicherungen ein Glaserbetrieb in Österreich braucht, was sie kosten und warum der Transport die größte Lücke ist.
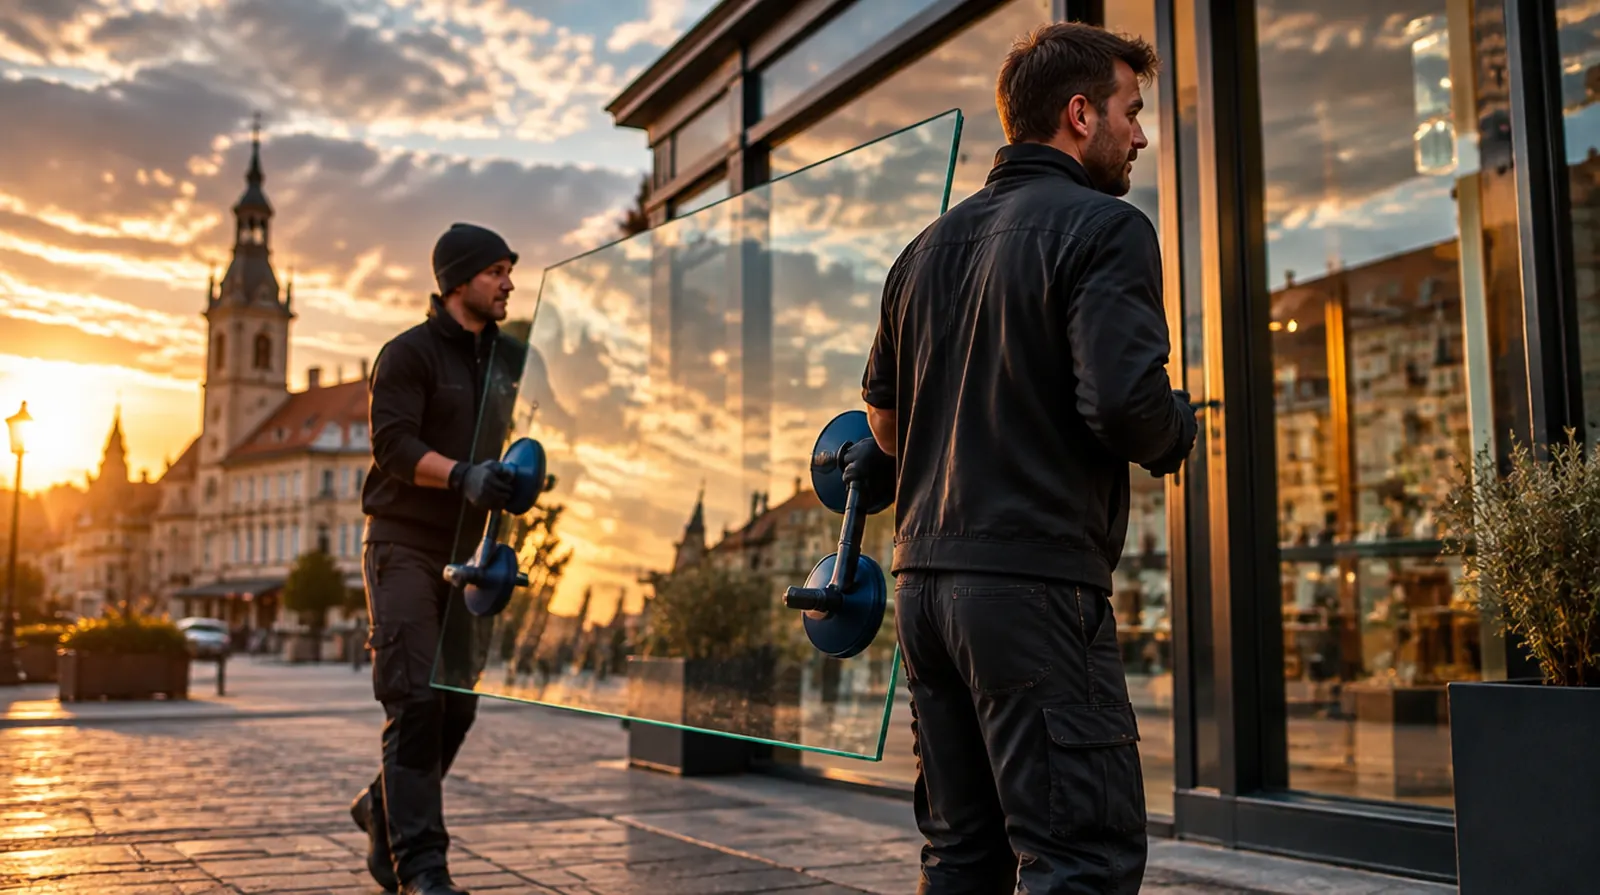
Die Frage, die hier fast jeder zuerst stellt
Keine Kfz-Versicherung und keine Haftpflicht, denn es ist Ihr eigenes Glas oder das Ihres Kunden in Ihrer Obhut. Dafür gibt es die Transportversicherung für Werkverkehr, die Bruch auf dem eigenen Fahrzeug einschließt. Achten Sie auf Bruch als versicherte Gefahr, nicht nur Unfall, und auf eine Summe, die Ihre größte Ladung deckt, etwa eine Ladung Isolierglas für ein ganzes Haus.
Bruch beim Transport
Ein Schlagloch, eine Vollbremsung, ein schlecht gesichertes Gestell: Isolierglas und Ganzglastüren sind in Sekunden verloren.
Montage und Einheben
Große Scheiben rutschen aus dem Sauggerät, schlagen gegen Rahmen oder Fassade und beschädigen Bauteile des Kunden.
Herabfallendes Glas
Eine schlecht verklebte Glasbrüstung oder ein falsch gelagertes Vordach kann Menschen schwer verletzen.
Schnittverletzungen
Schnitte an Händen und Armen gehören zu den häufigsten Arbeitsunfällen in der Glaserei.
Spontanbruch
Einscheibensicherheitsglas kann durch Nickelsulfid-Einschlüsse Monate nach dem Einbau zerspringen. Der Streit um die Ursache ist häufig.
Werkstatt und Zuschnitt
Schneidtische, Kantenschleifmaschinen und Isolierglaslinien sind teuer und fallen durch Bedienfehler aus.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Schäden an Gebäuden und Personen bei Montage und durch herabfallendes Glas, samt Bearbeitungsschäden an Fassade und Rahmen.
Die Werkverkehrsversicherung zahlt Glasbruch auf dem eigenen Fahrzeug, den sonst niemand deckt.
Dringend empfohlen
Ersetzt Glasvorrat, Rahmen und Werkzeug in der Werkstatt nach Feuer, Einbruch und Sturm.
Schneidtische, Kantenbearbeitung und Sauggeräte sind teuer und im Alltag stark beansprucht.
Schnitt- und Sturzverletzungen sind häufig; die Gruppenunfall zahlt bei bleibender Invalidität zusätzlich zur AUVA.
Sinnvoll je nach Betrieb
Für Streit über Spontanbrüche, Kratzer und Toleranzen, die oft nur ein Gutachter klärt.
Mehrere Montagefahrzeuge mit Glasgestellen lassen sich im Flottenvertrag einfacher versichern.
Glaser zahlen in der Haftpflicht mehr als viele Ausbaugewerke, weil Glas Menschen verletzen kann. Dazu kommt die Transportversicherung, deren Preis vom Wert der größten Ladung und von der Zahl der Fahrzeuge abhängt.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Glaserei mit drei Dienstnehmern, Fenster und Duschen, 3 Mio. Euro Deckung | etwa 350 bis 900 Euro im Jahr |
| Betriebshaftpflicht | Glasbau mit Fassaden und Brüstungen, acht Dienstnehmer | etwa 1.500 bis 4.000 Euro im Jahr |
| Transportversicherung | Zwei Montagefahrzeuge mit Glasgestell, 30.000 Euro je Ladung | etwa 300 bis 800 Euro im Jahr |
| Betriebsinhalt | Werkstatt und Glasvorrat im Wert von 80.000 Euro | etwa 350 bis 800 Euro im Jahr |
| Maschinenbruch | Schneidtisch und Kantenschleifmaschine, Neuwert 90.000 Euro | etwa 450 bis 1.100 Euro im Jahr |
Zum Vergleich: Haftpflicht und Transportversicherung einer kleinen Glaserei kosten im Jahr ungefähr so viel wie eine Ganzglas-Duschwand.
Richtwerte ohne 11 Prozent Versicherungssteuer, Stand September 2026.
Für österreichische Glasereien werden keine Tarife veröffentlicht;
die Spannen stammen aus Marktspannen und unserer Angebotspraxis.
01
Start
Für: Kleine Glaserei mit Reparaturen und einem Montagefahrzeug
Zusammen etwa 650 bis 1.500 Euro im Jahr
Dieses Paket anfragen02
Werkstatt
Für: Glaserei mit Zuschnitt, Lager und bis zu acht Dienstnehmern
Zusammen etwa 2.000 bis 4.500 Euro im Jahr
Dieses Paket anfragen03
Rundum
Für: Glasbau mit Fassaden, Brüstungen und mehreren Montagetrupps
Zusammen etwa 5.500 bis 12.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden, wie sie Glasern wirklich passieren, alle an einem Montag. Tippen Sie sich durch und sehen Sie, wer zahlt.
Auf der Bundesstraße muss der Monteur scharf bremsen. Sechs Isolierglasscheiben brechen auf dem Gestell.
Beim Einheben rutscht eine Schiebetürscheibe aus dem Sauggerät und beschädigt den neuen Holz-Alu-Rahmen.
Ein Lehrling schneidet sich beim Tragen einer Scheibe schwer am Unterarm.
Die Kantenschleifmaschine blockiert, das Getriebe ist hinüber.
Eine Glasbrüstung aus dem Vorjahr löst sich teilweise, ein Passant wird von Splittern getroffen.
Ein Sturm drückt das Tor der Werkstatt ein, der Glasvorrat im Lagerbock ist gebrochen.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir schließen die Transportlücke
Als Makler vergleichen wir mehrere Versicherer und stimmen Haftpflicht und Transport so ab, dass Glas vom Lager bis zum fertigen Einbau versichert ist.
Wir kennen Bruchschäden
In der Bootsversicherung bearbeiten wir Schäden selbst, auch Scheiben und Luken. Wir wissen, welche Fotos und Belege ein Versicherer nach einem Bruch sehen will.
Ein Kontakt für alles
Werkstatt, Fahrzeuge, Mannschaft und Ihre privaten Verträge betreuen wir zusammen, erreichbar unter +49 3375 29 12 77.
Familienbetrieb seit 1989
Ein Haus in Familienhand, seit 1989 ohne Wechsel an der Spitze. Als deutscher Makler sind wir in Österreich im Rahmen der Dienstleistungsfreiheit tätig; Ihnen entstehen keine Kosten, uns bezahlt der Versicherer.
Fragen und Antworten
Betriebshaftpflicht und Transportversicherung für Glas auf dem eigenen Fahrzeug,
dazu Inhalts- und Maschinenversicherung für die Werkstatt.
Etwa 350 bis 900 Euro im Jahr für eine kleine Glaserei ohne Steuer,
mit Fassaden und Brüstungen deutlich mehr, etwa 1.500 bis 4.000 Euro.
Nein, die Kasko deckt das Fahrzeug, nicht die Ladung.
Dafür brauchen Sie eine Transportversicherung für Werkverkehr.
Das hängt von der Ursache ab.
Liegt ein Materialfehler vor, meist der Hersteller; bei Montagefehlern Sie.
Ihre Haftpflicht zahlt Folgeschäden und wehrt unberechtigte Ansprüche ab.
Nur wenn die Inhaltsversicherung fremdes Eigentum in Ihrer Obhut einschließt.
Das sollte bei Reparaturaufträgen der Fall sein.
Arbeitsunfälle deckt die AUVA.
Eine Gruppenunfallversicherung zahlt zusätzlich bei bleibenden Folgen,
etwa nach schweren Schnittverletzungen.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Ist meine Werkstatt nach einem Brand wirklich voll versichert?
Hafte ich, wenn ein Tor, das ich gebaut habe, jemanden verletzt?
Zahlt die Versicherung, wenn die Dusche nach einem Jahr undicht ist?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen