Betriebshaftpflicht
Deckt Wasserschäden durch Abdichtungsfehler, angebohrte Leitungen und Schäden an fremden Bauteilen, wenn Leitungs- und Bearbeitungsschäden eingeschlossen sind.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Bau und Handwerk
Im Bad ist die Fliese nur die Oberfläche. Darunter liegen Abdichtung, Estrich und Leitungen, und wenn dort etwas schiefgeht, ist es erst Monate später zu sehen. Beim Bodenleger ist es der Kleber, der nicht hält, oder die Feuchte im Estrich. Hier steht, was ein Fliesen- und Bodenlegerbetrieb in Österreich versichern sollte und was es kostet.
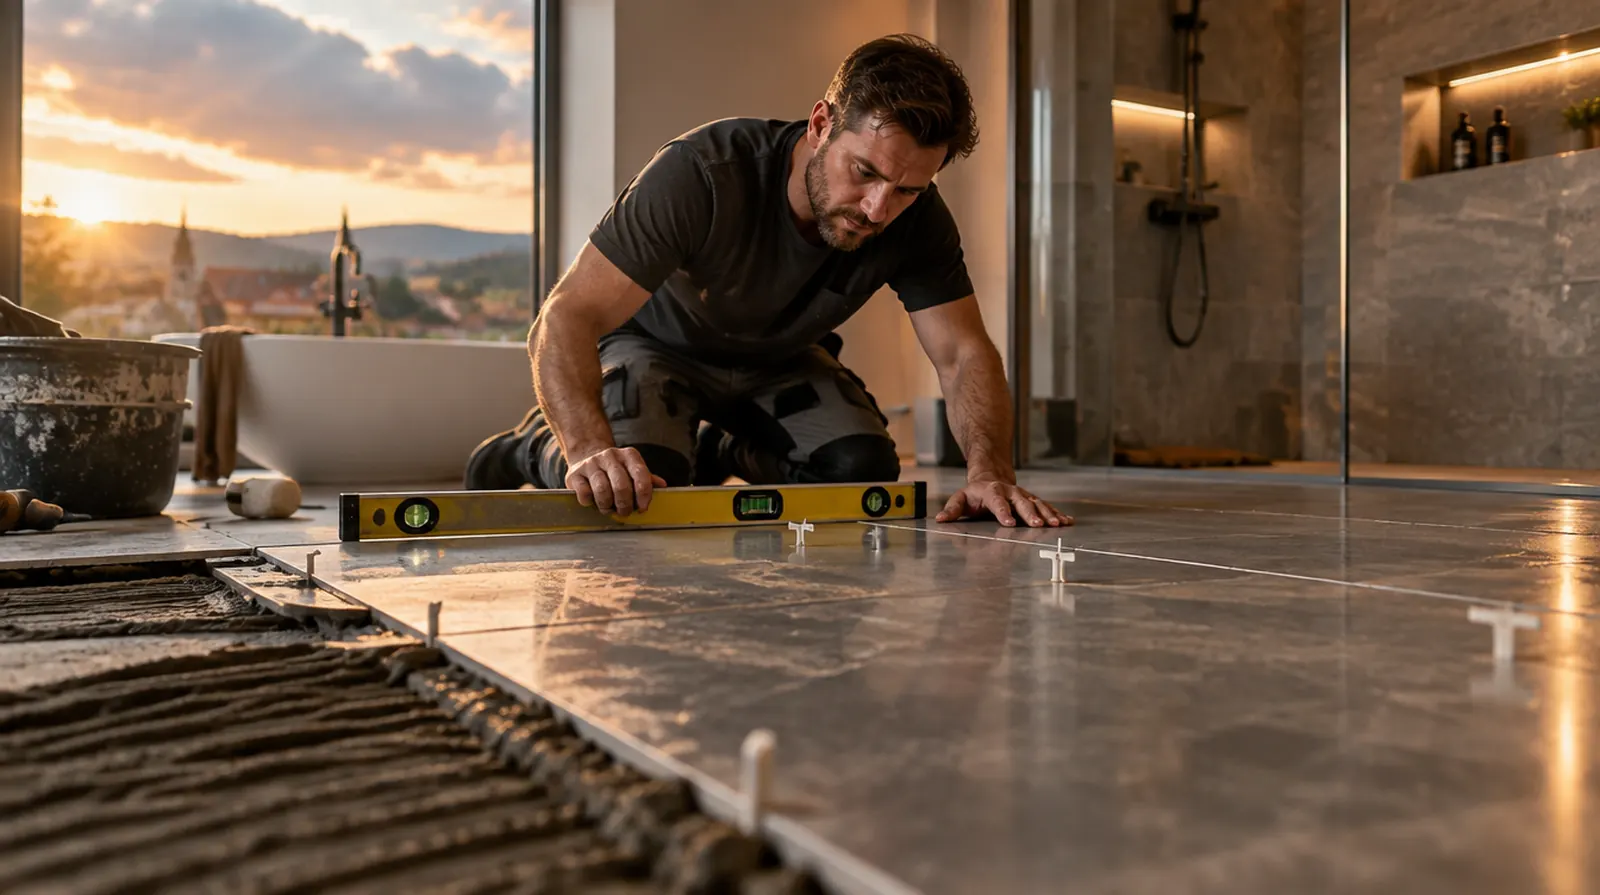
Die Frage, die hier fast jeder zuerst stellt
Die Betriebshaftpflicht zahlt den Wasserschaden an Decke, Wänden und Einrichtung in der Wohnung darunter. Das Neuverfliesen der Dusche selbst ist Ihre Gewährleistung, die bei Arbeiten an Gebäuden drei Jahre läuft. Wichtig ist, dass Nachbesserungsbegleitschäden versichert sind, dann zahlt der Versicherer auch das Abschlagen und Wiederherstellen fremder Bauteile, um an die Abdichtung zu kommen.
Eine fehlende Dichtmanschette oder eine gerissene Silikonfuge reicht. Das Wasser läuft wochenlang unbemerkt in Estrich und Decke.
Beim Bohren für Duschwand, Spiegel oder Handtuchheizkörper wird eine Wasser- oder Stromleitung getroffen.
Wird Parkett auf zu feuchtem Estrich verlegt, wölbt es sich Wochen später. Der ganze Boden muss heraus.
Schleifstaub zieht durch Lüftungen in Nachbarwohnungen, Kleber und Grundierungen verursachen Geruch und Reklamationen.
Arbeiten auf den Knien, schwere Platten schleppen: Fliesenleger haben ein hohes Risiko, früh berufsunfähig zu werden.
Großformatige Platten brechen beim Tragen durch enge Stiegenhäuser und beschädigen dabei Türen und Geländer.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Wasserschäden durch Abdichtungsfehler, angebohrte Leitungen und Schäden an fremden Bauteilen, wenn Leitungs- und Bearbeitungsschäden eingeschlossen sind.
Dringend empfohlen
Knie, Hüfte und Rücken sind das Kapital eines Fliesenlegers, die Berufsunfähigkeit sichert das Einkommen.
Ersetzt Plattenlager, Schneidetische und Werkzeug nach Feuer, Einbruch und Leitungswasser.
Streit über Fugenbild, Höhenunterschiede und Gewährleistung ist im Fliesengewerbe häufig und teuer.
Sinnvoll je nach Betrieb
Nassschneider, Schleifmaschinen und Estrichgeräte fallen durch Bedienfehler oder Wasser aus.
Ergänzt die AUVA bei bleibender Invalidität, auch nach Unfällen in der Freizeit.
Fliesen- und Bodenleger zahlen in der Haftpflicht ähnlich wie Maler, mit Aufschlag, wenn Abdichtungen und Nassbereiche einen großen Teil der Arbeit ausmachen. Dazu kommen Lohnsumme und die Summe für Nachbesserungsbegleitschäden.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Ein-Personen-Betrieb, Bäder und Böden, 3 Mio. Euro Deckung | etwa 200 bis 450 Euro im Jahr |
| Betriebshaftpflicht | Betrieb mit vier Dienstnehmern, Abdichtungen eingeschlossen | etwa 500 bis 1.200 Euro im Jahr |
| Berufsunfähigkeit | Inhaber, 35 Jahre, 1.500 Euro Monatsrente bis 65 | etwa 900 bis 1.800 Euro im Jahr |
| Betriebsinhalt | Plattenlager und Werkzeug im Wert von 30.000 Euro | etwa 150 bis 350 Euro im Jahr |
| Firmenrechtsschutz | Betrieb bis fünf Dienstnehmer mit Vertragsrechtsschutz | etwa 350 bis 750 Euro im Jahr |
Zum Vergleich: Die Betriebshaftpflicht eines kleinen Fliesenlegers kostet im Jahr ungefähr so viel wie das Verfliesen von vier Quadratmetern Duschwand.
Richtwerte ohne 11 Prozent Versicherungssteuer (die Berufsunfähigkeit hat einen eigenen Steuersatz), Stand September 2026. Die Spannen stammen aus Marktspannen und unserer Angebotspraxis, öffentliche Tarife für diese Branche gibt es in Österreich kaum.
01
Für: Ein-Personen-Betrieb, Bäder und Böden
Zusammen etwa 350 bis 800 Euro im Jahr
Dieses Paket anfragen02
Für: zwei bis fünf Dienstnehmer, Nassbereiche, eigenes Lager
Zusammen etwa 1.200 bis 2.700 Euro im Jahr
Dieses Paket anfragen03
Für: Betrieb mit Bädersanierung, Bauträgerkunden und Mannschaft
Zusammen etwa 2.800 bis 6.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden, wie sie Fliesen- und Bodenlegern wirklich passieren, alle an einem Montag. Tippen Sie sich durch und sehen Sie, wer zahlt.
Die Hausverwaltung meldet einen Wasserfleck: Die im Frühjahr gebaute Dusche ist an der Bodenabdichtung undicht.
Beim Bohren für den Handtuchheizkörper wird eine Wasserleitung getroffen, das Bad darunter steht unter Wasser.
Eine großformatige Platte bricht im Stiegenhaus und beschädigt die Glastür der Wohnung.
Der Nassschneider läuft ohne Wasser heiß, der Motor ist hinüber.
Ein Kunde verweigert die Zahlung wegen ungleichmäßiger Fugen. Ein Sachverständiger muss her.
Einbruch in die Halle: Schneidetisch, Laser und Akkumaschinen sind weg.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Als Makler vergleichen wir mehrere Versicherer und prüfen, ob Abdichtung, Leitungsschäden und Nachbesserungsbegleitschäden wirklich gedeckt sind.
In der Bootsversicherung regulieren wir selbst, und Wasser ist dort der häufigste Schaden. Dieses Wissen nutzen wir, wenn nach einer undichten Dusche um Ursachen gestritten wird.
Betrieb, Werkstatt und Ihre Berufsunfähigkeit laufen bei uns zusammen, erreichbar unter +49 3375 29 12 77.
Wir sind ein deutscher Makler und in Österreich im Rahmen der Dienstleistungsfreiheit tätig. Für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Nein, die Gewerbeordnung schreibt sie nicht vor. Ohne Nachweis vergeben aber die meisten Bauträger und Hausverwaltungen keine Aufträge.
Für einen Ein-Personen-Betrieb etwa 200 bis 450 Euro im Jahr ohne Versicherungssteuer, mit vier Dienstnehmern und Abdichtungen etwa 500 bis 1.200 Euro.
Die Gewährleistung für Arbeiten an Gebäuden beträgt drei Jahre ab Übergabe. Schadenersatz kann auch darüber hinaus verlangt werden, wenn Ihnen ein Verschulden nachgewiesen wird.
Die Neuverlegung Ihres eigenen Parketts ist Gewährleistung. Beschädigt der Fehler fremde Sachen wie Türen, Möbel oder Wände, zahlt die Betriebshaftpflicht diese Folgeschäden.
Nicht automatisch. Lassen Sie sich deren Haftpflicht nachweisen und prüfen Sie, ob Ihr Vertrag die Beauftragung von Subunternehmern einschließt.
Sie ist freiwillig, aber für Fliesenleger besonders sinnvoll. Die gesetzliche Invaliditätspension reicht meist nicht, um den Lebensstandard zu halten.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Zahlt die Versicherung, wenn meine Pressverbindung undicht ist und der Boden aufgerissen werden muss?
Zahlt die Versicherung, wenn ich beim Ausmalen den Boden des Kunden ruiniere?
Zahlt die Versicherung, wenn meine Brandschutzwand bei der Abnahme durchfällt?
Diese Seite gilt für folgende Wirtschaftszweige (ÖNACE entspricht auf Klassenebene der europäischen NACE):
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen