Betriebshaftpflicht
Deckt Personen- und Sachschäden aus Labor und Entwicklung, einschließlich Produkthaftung für Prototypen, wenn vereinbart.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Beratung und freie Berufe
In einem Labor oder einer Entwicklungsabteilung steckt oft mehr Wert in Geräten, Proben und Daten als im ganzen Gebäude. Ein ausgefallener Tiefkühler vernichtet Jahre an Arbeit, ein fehlerhafter Prototyp beim Kunden löst Rückrufe aus. Hier steht, wie sich Forschungsbetriebe und Start-ups in Österreich absichern.
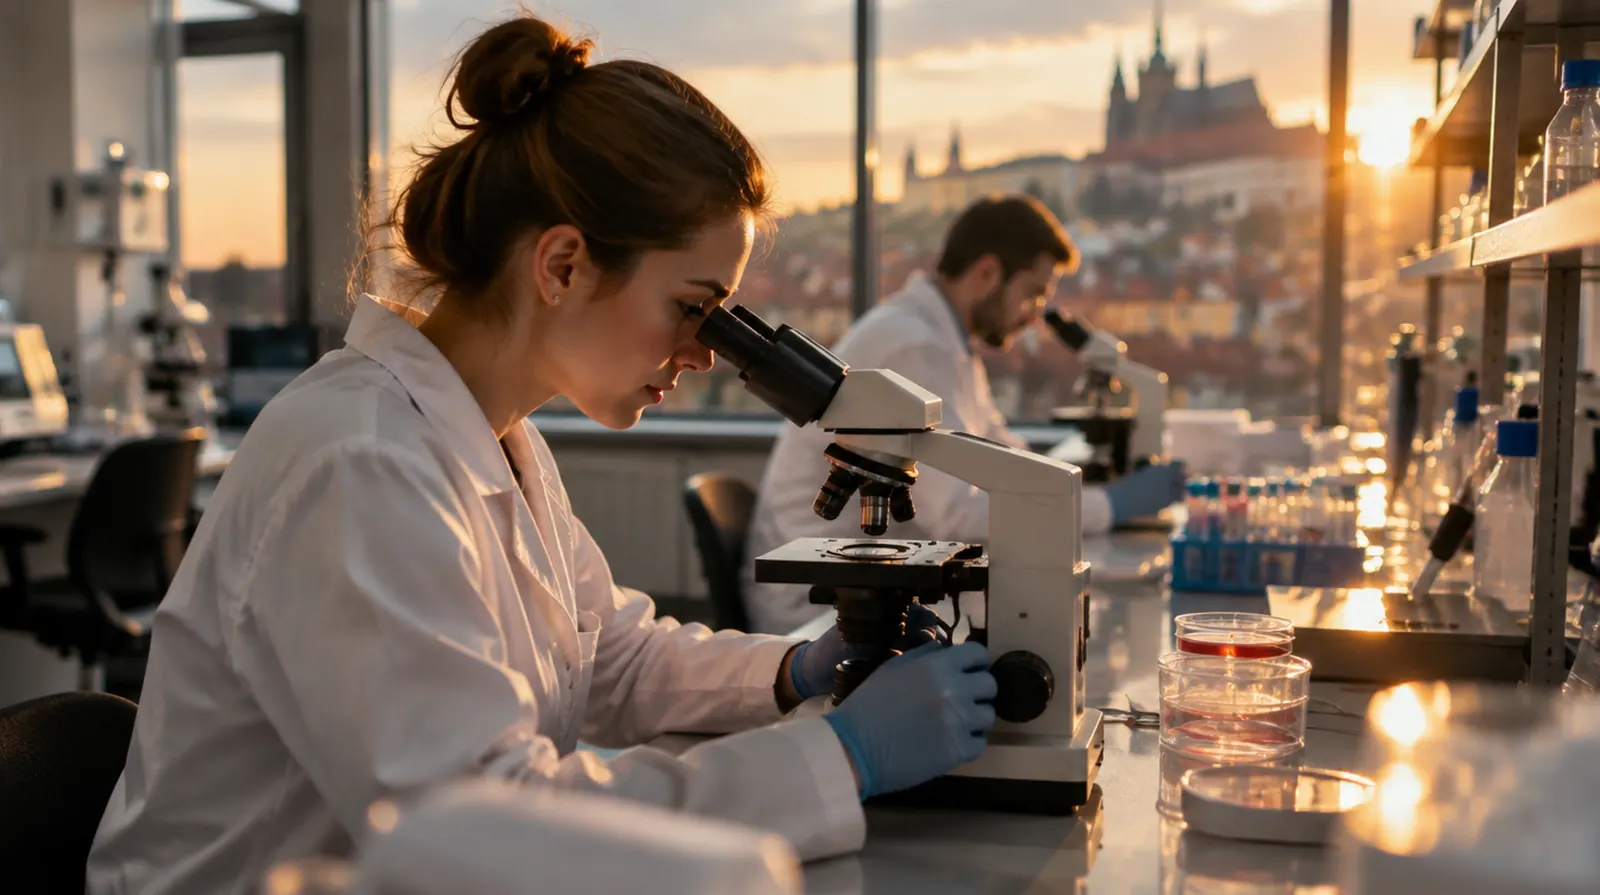
Die Frage, die hier fast jeder zuerst stellt
Teilweise. Die Wiederbeschaffung von Proben und die Kosten, Versuche zu wiederholen, lassen sich in der Inhalts- und Elektronikversicherung als Mehrkosten einschließen. Den wissenschaftlichen Wert verlorener Ergebnisse ersetzt keine Versicherung. Deshalb gehören Datensicherung außer Haus und eine Cyberversicherung mit Wiederherstellungskosten zum Grundschutz eines Forschungsbetriebs.
Ultratiefkühler, Inkubatoren und Kryotanks laufen rund um die Uhr. Ein Ausfall übers Wochenende zerstört Material, das nicht wiederzubeschaffen ist.
Massenspektrometer, Mikroskope und Sequenzierer kosten sechsstellige Beträge und reagieren empfindlich auf Wasser, Überspannung und Bedienfehler.
Liefern Sie Prototypen oder Kleinserien, haften Sie für Schäden, die diese beim Kunden anrichten, bis hin zu Aus- und Einbaukosten.
Lösungsmittel, Druckgase und Laborabzüge sind typische Brand- und Explosionsquellen.
Wer entwickelt, kann fremde Patente verletzen, oder eigene Ideen durch Datendiebstahl verlieren.
Projektpartner und Förderstellen verlangen vertragliche Haftungen, die über die gesetzliche Haftung hinausgehen.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Personen- und Sachschäden aus Labor und Entwicklung, einschließlich Produkthaftung für Prototypen, wenn vereinbart.
Für Messgeräte, Analytik und Rechner, einschließlich Mehrkosten für Ersatzgeräte und Wiederholung von Versuchen.
Dringend empfohlen
Ersetzt Laboreinrichtung, Chemikalien und Vorräte nach Feuer, Wasser und Einbruch, mit Einschluss von Kühlgut.
Für Angriffe auf Forschungsdaten, Wirtschaftsspionage und Wiederherstellung von Systemen.
Zahlt laufende Kosten und entgangenen Ertrag, wenn das Labor nach einem Schaden stillsteht.
Sinnvoll je nach Betrieb
Für Prüfstände, Reinraumtechnik und Kältemaschinen mit mechanischem Ausfallrisiko.
Für Geschäftsführung und Beirat eines Start-ups mit Investoren und Fördermitteln.
Für Proben und Prototypen auf dem Weg zu Partnern, Kunden und Messen.
Die Prämie hängt vom Forschungsgebiet, dem Wert der Geräte und davon ab, ob Sie Produkte an Kunden liefern. Reine Software- oder Datenforschung ist günstig, Chemie, Biotechnologie und Medizintechnik teurer.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Entwicklungsbüro mit zehn Beschäftigten, ohne Serienprodukte, 5 Mio. Euro | etwa 600 bis 1.500 Euro im Jahr |
| Betriebshaftpflicht | Medizintechnik-Start-up mit Prototypen beim Kunden und Produkthaftung | etwa 2.500 bis 7.000 Euro im Jahr |
| Elektronikversicherung | Laborgeräte im Wert von 500.000 Euro mit Mehrkosten | etwa 3.000 bis 7.000 Euro im Jahr |
| Betriebsinhalt | Laboreinrichtung und Vorräte im Wert von 300.000 Euro mit Kühlgut | etwa 700 bis 1.600 Euro im Jahr |
| Cyberversicherung | Forschungsbetrieb mit 30 Arbeitsplätzen, 1 Mio. Euro Deckung | etwa 1.500 bis 3.500 Euro im Jahr |
Zum Vergleich: Betriebshaftpflicht und Laborinhalt eines kleinen Entwicklungsbetriebs kosten im Jahr ungefähr so viel wie ein bis zwei Packungen Antikörper für eine einzige Versuchsreihe.
Richtwerte aus unserer Angebotspraxis ohne 11 Prozent Versicherungssteuer, Stand September 2026. Für Forschungsbetriebe gibt es in Österreich keine öffentlichen Tarifbeispiele; die Quellen beschreiben den Rahmen von Betriebshaftpflicht und Betriebsbündel.
01
Für: Entwicklungsbüro oder Softwareforschung ohne Labor
Zusammen etwa 1.500 bis 3.500 Euro im Jahr
Dieses Paket anfragen02
Für: Labor mit Analytik, Kühlgut und zehn bis 30 Beschäftigten
Zusammen etwa 6.000 bis 15.000 Euro im Jahr
Dieses Paket anfragen03
Für: Medizintechnik oder Biotech mit Prototypen, Investoren und Versand
Zusammen etwa 12.000 bis 30.000 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die Forschungsbetrieben wirklich passieren. Hier alle an einem einzigen Montag nach einem langen Wochenende. Gehen Sie den Tag durch und sehen Sie, wer zahlt.
Der Ultratiefkühler ist am Samstag ausgefallen, der Alarm ging an eine alte Nummer. Zellkulturen und Proben sind verloren.
Im Abzug entzündet sich ein Lösungsmittel, Einrichtung und zwei Geräte sind verrußt.
Ein Prototyp für einen Industriekunden überhitzt im Test und beschädigt dessen Prüfstand.
Unbekannte kopieren über ein gekapertes Konto Entwicklungsdaten und verschlüsseln den Rest.
Das Labor bleibt nach dem Brand drei Wochen gesperrt, Personal und Miete laufen weiter.
Ein Paket mit Mustern für einen Partner in Graz geht beim Transport verloren.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Als Makler vergleichen wir mehrere Versicherer und finden die, die Laborgeräte, Kühlgut und Prototypen wirklich versichern wollen.
In der Bootsversicherung regulieren wir Schäden selbst. Wir wissen, wie man einen Geräte- oder Kühlgutschaden sauber belegt.
Betrieb, Geräte, Geschäftsführung und private Vorsorge der Gründer laufen bei einem Ansprechpartner zusammen, erreichbar unter +49 3375 29 12 77.
Kein Cent aus Ihrem Forschungsbudget geht an uns, die Vergütung zahlt der Versicherer. Seit 1989 sind wir ein Familienbetrieb aus Deutschland und in Österreich im Rahmen der Dienstleistungsfreiheit tätig.
Fragen und Antworten
Allgemein nicht. Für klinische Prüfungen an Menschen ist eine Probandenversicherung vorgeschrieben. Förderstellen und Projektpartner verlangen oft eine Betriebshaftpflicht.
Nur mit einem Einschluss für Kühlgut oder Verderb. Achten Sie auf die Ursachen: Stromausfall, Gerätedefekt und Bedienfehler sollten alle gedeckt sein.
Ein Labor mit zehn bis 30 Beschäftigten liegt für Haftpflicht, Geräte, Inhalt, Ausfall und Cyber meist bei 6.000 bis 15.000 Euro im Jahr ohne Versicherungssteuer, abhängig vom Gerätewert.
Ja. Auch ein Prototyp kann beim Kunden Schäden verursachen. Die Betriebshaftpflicht deckt das nur, wenn Produkthaftung eingeschlossen ist.
Sie deckt Kosten für Forensik, Wiederherstellung, Datenschutzpflichten und Betriebsunterbrechung. Den Wert gestohlener Ideen ersetzt sie nicht.
Sobald Investoren beteiligt sind oder Fördergelder fließen, ja. Geschäftsführer haften persönlich für Pflichtverletzungen, und Investoren prüfen das genau.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Deckt meine Berufshaftpflicht auch Schäden an der Anlage selbst, die ich geplant habe?
Brauche ich neben der Betriebshaftpflicht wirklich eine eigene Umweltversicherung?
Zahlt die Versicherung, wenn meine Software einfach nicht funktioniert?
Diese Seite gilt für folgende Wirtschaftszweige (ÖNACE entspricht auf Klassenebene der europäischen NACE):
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen