Betriebshaftpflicht
Mit Produkthaftpflicht für gebaute Fahrzeuge und Boote und mit Obhutsschäden an Kundeneigentum.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Produktion und Industrie
Ob Aufbauten für Kommunalfahrzeuge, Pferdeanhänger oder Elektroboote für den Traunsee: Wer Fahrzeuge baut, haftet für alles, was damit später auf Straße und Wasser passiert. Bootsbauer haben dazu fremde Boote über den Winter in der Halle. Hier steht, was Sie absichern sollten und was es kostet. Bei Booten sind wir als Assekuradeur selbst zu Hause.
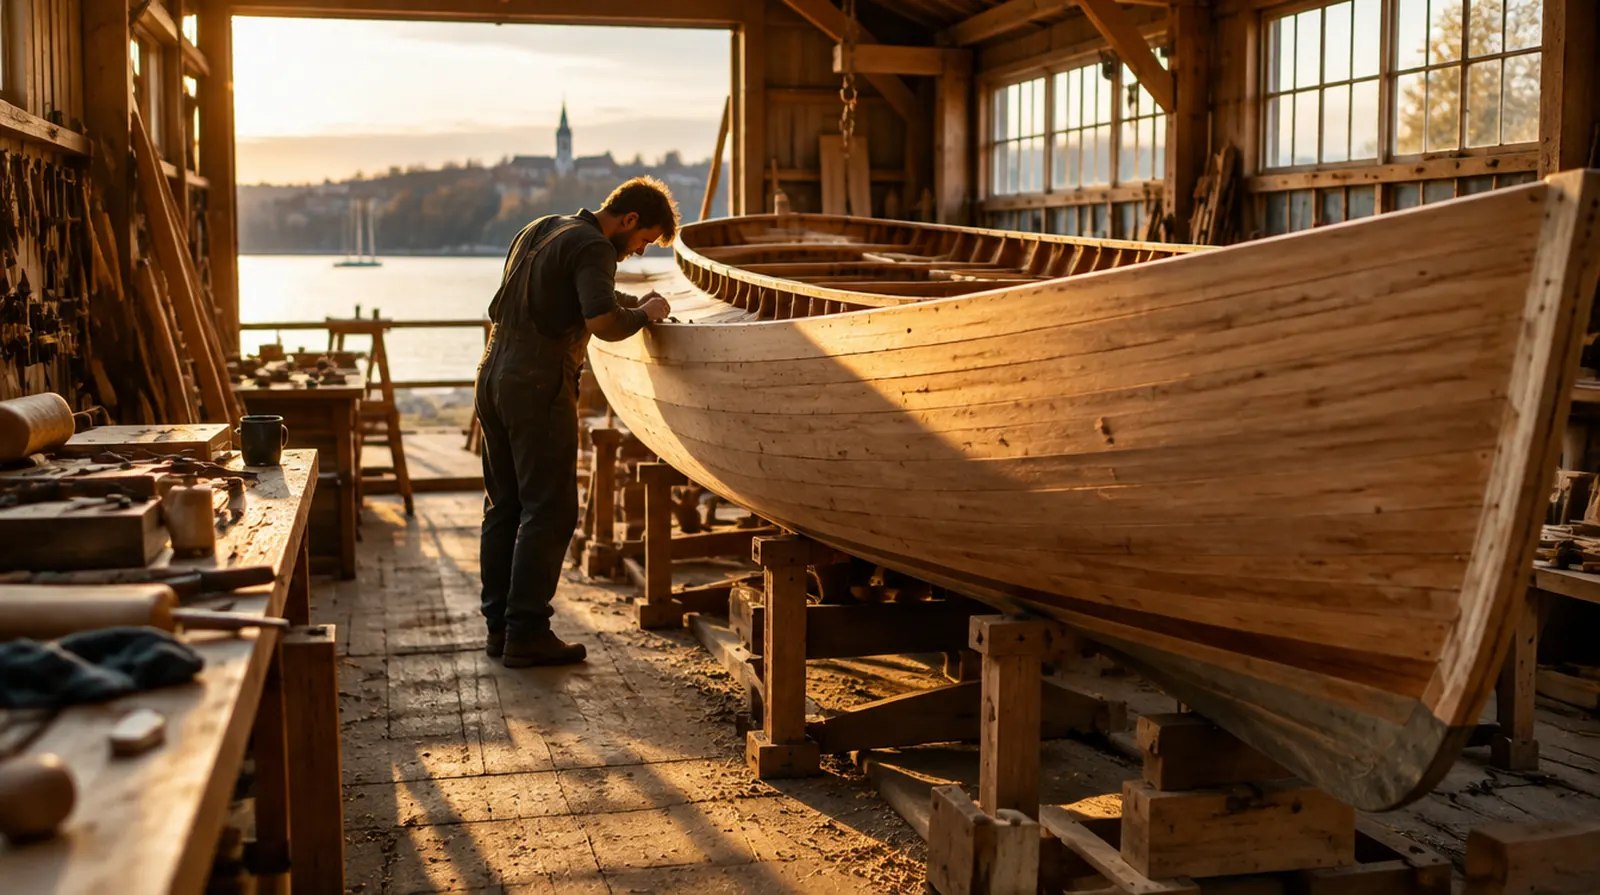
Die Frage, die hier fast jeder zuerst stellt
Über Ihre Betriebshaftpflicht nur, wenn Obhutsschäden eingeschlossen sind, und dann oft mit niedriger Summe. Brennt die Halle, zahlt Ihre Feuerversicherung meist nur Ihr Eigentum. Viele Eigner haben eine eigene Kaskoversicherung, die auch an Land gilt, aber darauf sollten Sie sich nicht verlassen. Vereinbaren Sie fremde Boote in Obhut mit einer Summe, die zu den Werten in Ihrer Halle passt. Bei Booten sind wir Assekuradeur und können beide Seiten zusammen betrachten.
Eine schlecht verschweißte Anhängerkupplung, ein falsch dimensionierter Aufbau: Wenn auf der Straße etwas bricht, geht es um Personenschäden.
Kundenboote, Oldtimer, Einsatzfahrzeuge: In Ihrer Halle stehen oft Werte in Millionenhöhe, die Ihnen nicht gehören.
Auf der Probefahrt am See oder auf der Landstraße passiert ein Unfall, und plötzlich ist die Frage, wer zahlt.
GFK-Harze, Lösemittel und Lackierkabinen sind die typischen Brandursachen im Boots- und Karosseriebau.
Elektroboote und Fahrzeuge mit Hochvolt-Akkus bringen neue Brandrisiken in Werkstatt und Lager.
Außenborder, Elektromotoren, Werkzeug und ganze Anhänger sind begehrte Beute.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Mit Produkthaftpflicht für gebaute Fahrzeuge und Boote und mit Obhutsschäden an Kundeneigentum.
Kfz-Haftpflicht für Werkstattfahrzeuge und Probefahrtkennzeichen ist gesetzlich vorgeschrieben.
Ersetzt Maschinen, Formen, Material und Fahrzeuge im Bau nach Brand, Sturm oder Einbruch.
Dringend empfohlen
Überbrückt die Saison, wenn nach einem Brand keine Boote oder Aufbauten ausgeliefert werden.
Für Kräne, Lackierkabinen, Fräsen und Hebebühnen.
Deckt Boote und Fahrzeuge bei Überführung und Auslieferung.
Sinnvoll je nach Betrieb
Für Konstruktionsdaten, Kundenkartei und Onlinekonfigurator.
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungDie Prämie hängt davon ab, was Sie bauen, wie viele Einheiten jährlich die Halle verlassen und welche fremden Werte bei Ihnen stehen. Eine kleine Bootswerft zahlt weniger als ein Aufbauhersteller mit Serienproduktion, dafür braucht sie mehr Obhutsdeckung.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Bootswerft mit Reparatur und Winterlager, vier Dienstnehmer, mit Obhutsschäden | etwa 800 bis 2.000 Euro im Jahr |
| Betriebshaftpflicht | Aufbau- oder Anhängerhersteller mit Serienfertigung und Produkthaftpflicht | etwa 3.000 bis 9.000 Euro im Jahr |
| Kfz-Versicherung | Probefahrtkennzeichen und zwei Werkstattfahrzeuge | etwa 800 bis 2.000 Euro im Jahr |
| Betriebsinhalt | Maschinen, Formen und Material im Wert von 400.000 Euro | etwa 1.200 bis 3.000 Euro im Jahr |
| Betriebsunterbrechung | Haftzeit 12 Monate, zusammen mit der Feuerversicherung | etwa 700 bis 2.000 Euro im Jahr |
Zum Vergleich: Die Haftpflicht einer kleinen Bootswerft kostet im Jahr ungefähr so viel wie das Winterlager für zwei Segelboote.
Richtwerte aus unserer Angebotspraxis, Stand September 2026, ohne 11 Prozent Versicherungssteuer. Die gesetzliche Mindestversicherungssumme der Kfz-Haftpflicht in Österreich liegt bei 7,6 Mio. Euro. Für die Boote Ihrer Kunden sind wir als Assekuradeur selbst Ansprechpartner.
01
Für: Bootsbauer mit Reparatur, Winterlager und wenigen Neubauten
Zusammen etwa 2.500 bis 6.000 Euro im Jahr
Dieses Paket anfragen02
Für: Anhänger-, Aufbau- oder Karosseriebauer mit eigener Halle
Zusammen etwa 7.000 bis 16.000 Euro im Jahr
Dieses Paket anfragen03
Für: Hersteller von Booten oder Sonderfahrzeugen mit Serienbau und Export
Zusammen etwa 18.000 bis 45.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden, wie sie Boots- und Fahrzeugbauer wirklich erleben. Hier alle an einem Samstag im April, kurz vor Saisonbeginn. Tippen Sie sich durch und sehen Sie, wer zahlt.
Beim Kranen rutscht ein Kundenboot aus dem Gurt und schlägt auf den Hallenboden.
Bei der Probefahrt auf dem See rammt ein Mitarbeiter mit einem Elektroboot einen Badesteg.
Ein Kunde meldet einen gebrochenen Achsträger an seinem neuen Pferdeanhänger. Das Pferd ist verletzt, das Zugfahrzeug beschädigt.
Der Hallenkran versagt beim Heben eines Rumpfes, Getriebe und Seil müssen getauscht werden.
Beim Überführen eines Neubaus auf dem Trailer reißt die Plane, der Rumpf wird durch einen Ast beschädigt.
In der Laminierhalle entzünden sich harzgetränkte Lappen. Formen und zwei Rümpfe im Bau verbrennen.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Wir zeichnen Bootsversicherungen selbst und regulieren die Schäden. Wir wissen, was im Winterlager und beim Kranen passiert, aus Jahrzehnten Schadenakten.
Ihre Haftpflicht und die Kaskoversicherung Ihrer Kunden greifen ineinander. Wir sorgen dafür, dass zwischen beiden keine Lücke bleibt.
Für Halle, Fuhrpark und Produkthaftung vergleichen wir mehrere Versicherer, in Österreich im Rahmen der Dienstleistungsfreiheit, Telefon +49 3375 29 12 77.
Kostenlos für Sie, denn die Vergütung zahlt der Versicherer.
Fragen und Antworten
Eine Betriebshaftpflicht mit Produkthaftung und Obhutsschäden an Kundenbooten, eine Sachversicherung für Halle, Formen und Material und Kfz-Versicherung für Werkstattfahrzeuge. Dazu sinnvoll: Maschinen und Betriebsunterbrechung.
Ihre Betriebshaftpflicht, wenn Obhuts- und Tätigkeitsschäden eingeschlossen sind. Hat der Eigner eine Kaskoversicherung, zahlt oft zuerst diese und nimmt dann bei Ihnen Regress.
Für Fahrten mit nicht zugelassenen Fahrzeugen auf öffentlichen Straßen ja, und dafür ist eine Kfz-Haftpflicht vorgeschrieben.
Nur, wenn der Vertrag das ausdrücklich vorsieht. Viele Betriebshaftpflichten schließen den Gebrauch von Wasserfahrzeugen aus.
Ja, wenn ein Konstruktions- oder Fertigungsfehler die Ursache ist. Die Produkthaftung gilt zehn Jahre ab Inverkehrbringen.
Haftpflicht, Inhalt und Kfz zusammen liegen meist bei etwa 2.500 bis 6.000 Euro im Jahr, je nach Wert der Boote in Obhut.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Zahlt die Haftpflicht, wenn meine Anlage beim Kunden nicht die vereinbarte Leistung bringt?
Wer zahlt, wenn ein Gussteil erst beim Kunden als fehlerhaft auffällt?
Muss ich als Zulieferer für den Rückruf meines Kunden zahlen?
Diese Seite gilt für folgende Wirtschaftszweige (ÖNACE entspricht auf Klassenebene der europäischen NACE):
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen