Versicherungen für Kunststoff- und Gummiverarbeitung in Österreich
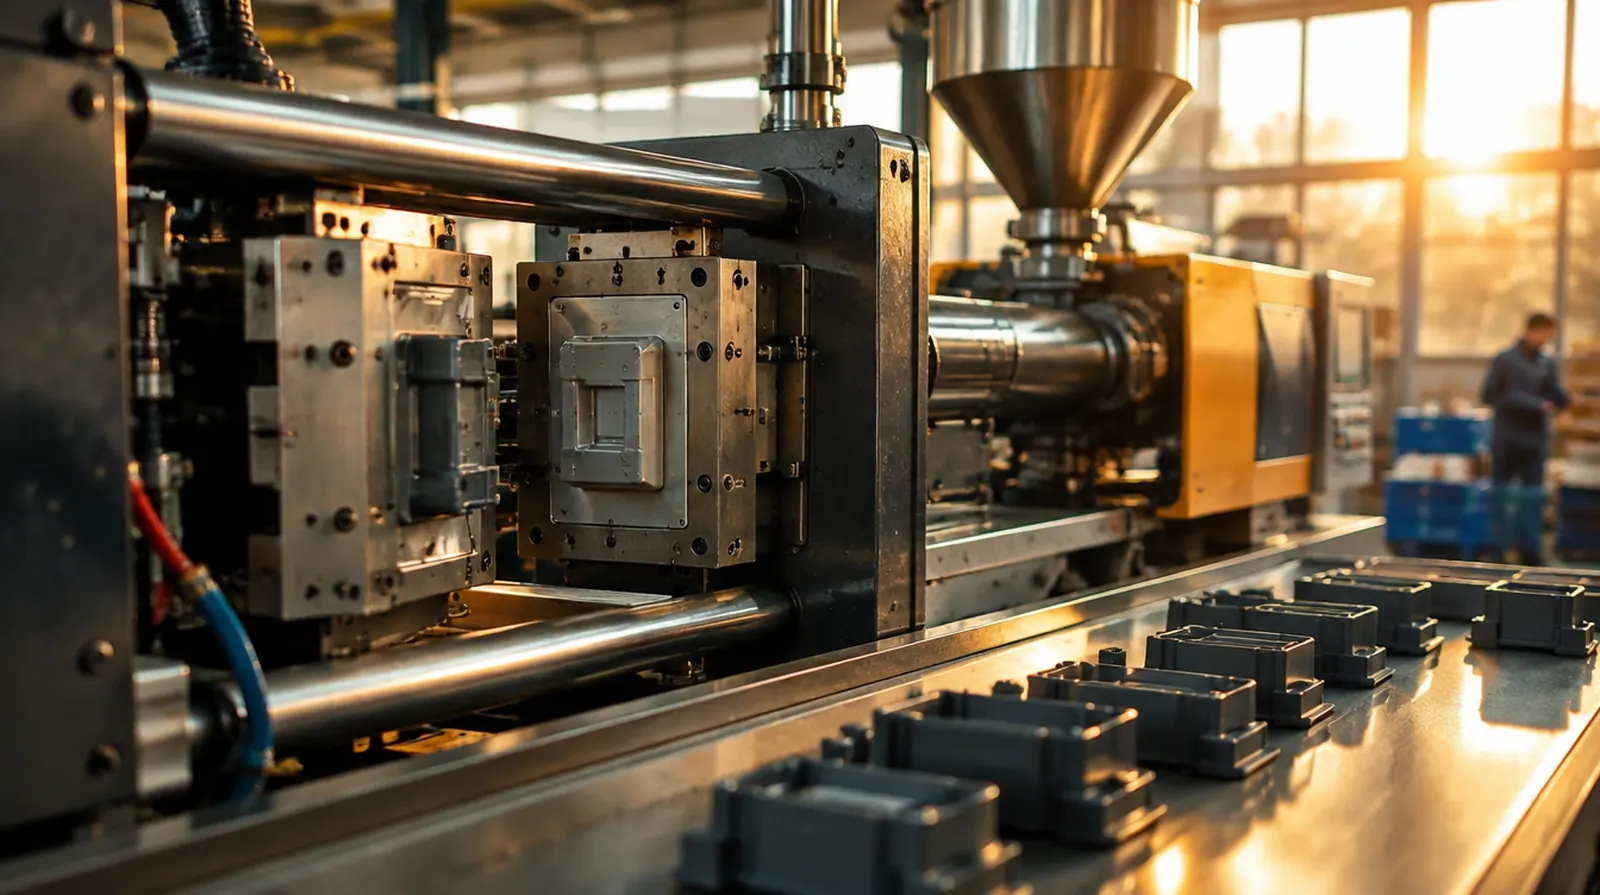
Granulat brennt heiß und schnell, und ein Werkzeug für die Spritzgussmaschine kostet mehr als ein Einfamilienhaus. Dazu kommt, dass Ihre Teile in Autos, Geräten und Verpackungen stecken, für die jemand anders geradesteht. Hier steht, wie Kunststoffbetriebe beides absichern und was das kostet.
Sind die Spritzgusswerkzeuge meiner Kunden bei mir mitversichert?
Meist nicht automatisch. Werkzeuge, die Kunden bei Ihnen einstellen, sind fremde Sachen in Ihrer Obhut. Die Betriebshaftpflicht schließt solche Obhutsschäden häufig aus, und die Feuerversicherung deckt nur, was Ihnen gehört. Sie brauchen eine ausdrückliche Vereinbarung für fremde Werkzeuge, mit einer Summe, die zu den tatsächlichen Werten passt.
Was in dieser Branche schiefgeht
01
Brand im Lager
Kunststoffgranulat und Fertigteile brennen mit hoher Hitze und giftigem Rauch. Ein Brand zerstört oft die ganze Halle, das Löschwasser muss entsorgt werden.
02
Ausfall der Linie
Fällt eine Extrusionslinie oder eine große Spritzgussmaschine aus, stehen Lieferverträge mit engen Abrufen auf dem Spiel.
03
Fremde Werkzeuge
Werkzeuge im Wert von 100.000 Euro und mehr gehören dem Kunden. Bricht eines beim Rüsten, verlangt er Ersatz.
04
Fehlerhafte Serie
Ein spröder Clip, ein undichter Verschluss: Wenn Teile schon verbaut sind, geht es um Aus- und Einbaukosten beim Kunden.
05
Lebensmittelkontakt
Verpackungen und Behälter für Lebensmittel müssen Grenzwerte einhalten. Ein Migrationsfehler führt zum Rückruf beim Abfüller.
06
Hitze und Einzug
Heiße Düsen, Walzen und Einzugsstellen verursachen Verbrennungen und Quetschungen an Händen.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Bindet Verfahrenstechniker und Einrichter, die am Arbeitsmarkt knapp sind.
Was es kostet: Beispielprämien
Kunststoffbetriebe zahlen in der Feuerversicherung mehr als viele andere Hersteller, weil Brandlast und Rauchschäden hoch sind. Sprinkler und Brandabschnitte senken die Prämie deutlich.
Versicherung
Beispiel
Richtwert
Betriebshaftpflicht
Spritzgießer mit zwölf Dienstnehmern, technische Teile, erweiterte Produkthaftpflicht
etwa 1.500 bis 4.000 Euro im Jahr
Betriebshaftpflicht
Hersteller von Lebensmittelverpackungen mit Rückrufkostenbaustein
etwa 3.000 bis 8.000 Euro im Jahr
Betriebsinhalt
Maschinen, Werkzeuge und Vorräte im Wert von 2 Mio. Euro, ohne Sprinkler
etwa 5.000 bis 12.000 Euro im Jahr
Betriebsunterbrechung
Haftzeit 18 Monate, Deckungsbeitrag 1,5 Mio. Euro
etwa 2.000 bis 5.000 Euro im Jahr
Maschinenbruch
Sechs Spritzgussmaschinen, Neuwert 1,2 Mio. Euro
etwa 2.000 bis 4.500 Euro im Jahr
Zum Vergleich: Der Grundschutz eines kleinen Spritzgießers kostet im Jahr ungefähr so viel wie zwei Tage Laufzeit einer großen Spritzgussmaschine samt Material.
Richtwerte aus unserer Angebotspraxis, Stand September 2026,
ohne 11 Prozent Versicherungssteuer und ohne Feuerschutzsteuer.
Öffentliche Tarife für Kunststoffbetriebe in Österreich gibt es praktisch nicht,
Sechs Schäden, die in Kunststoffbetrieben wirklich passieren. Hier alle an einem Montag. Tippen Sie sich durch und sehen Sie, wer zahlt.
Schaden bis jetzt1.896.000 Euro
Beim Rüsten fällt ein Kundenwerkzeug vom Kran. Die Kavitäten sind beschädigt, der Kunde verlangt ein neues.
85.000 Euro · Zahlt: Betriebshaftpflicht
Die Schnecke der größten Spritzgussmaschine frisst sich fest.
36.000 Euro · Zahlt: Maschinenbruch
Ein Automobilzulieferer meldet brüchige Halteclips. 40.000 Teile sind in Türverkleidungen verbaut.
120.000 Euro · Zahlt: Betriebshaftpflicht
Ein Einrichter greift in die offene Form und verbrennt sich die Hand schwer. Die Schutztür war überbrückt, die AUVA nimmt Regress.
25.000 Euro · Zahlt: Betriebshaftpflicht
Die Planungssoftware ist verschlüsselt, zwei Tage läuft die Fertigung nur nach Papierlisten.
30.000 Euro · Zahlt: Cyberversicherung
Ein Kurzschluss setzt das Granulatlager in Brand. Halle und Vorräte sind verloren, Lieferungen stehen Monate.
1.600.000 Euro · Zahlt: Betriebsinhalt
Welches Paket hätten Sie gehabt?
Davon zahlt die Versicherung: 0 Euro
Aus eigener Tasche: 1.896.000 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Vereinbaren Sie fremde Werkzeuge in Ihrer Obhut ausdrücklich, mit Liste und Werten je Kunde.
Lassen Sie Aus- und Einbaukosten, Verbindungs- und Vermischungsschäden in die Produkthaftpflicht schreiben.
Für Lebensmittelverpackungen gehört ein Baustein für Rückrufkosten dazu, auch wenn Sie selbst nichts zurückrufen.
Rechnen Sie in der Betriebsunterbrechung mit Haftzeiten von 18 bis 24 Monaten, weil Werkzeugbau lange dauert.
Investitionen in Brandschutz, Brandabschnitte und Sprinkler senken die Feuerprämie, lassen Sie das nach dem Umbau neu bewerten.
Achten Sie auf Aufräumungs-, Entsorgungs- und Löschwasserkosten mit ausreichender Summe.
Warum NAMMERT für Ihren Betrieb
Wir fragen dort an, wo Kunststoff gezeichnet wird
Nicht jeder Versicherer nimmt Kunststoffbetriebe gern. Als Makler kennen wir die Unterschiede und holen mehrere Angebote ein.
Schäden aus der Nähe gesehen
Bei Booten entwickeln wir das Deckungskonzept selbst und nehmen Schäden selbst auf, viele davon aus GFK. Wir wissen, wie ein Gutachter über Kunststoff denkt.
Alles an einem Ort
Werk, Fuhrpark und Ihre private Vorsorge betreuen wir gemeinsam, in Österreich im Rahmen der Dienstleistungsfreiheit, Telefon +49 3375 29 12 77.
Seit 1989 in Familienhand
Unsere Beratung kostet Sie nichts, denn die Vergütung zahlt der Versicherer.
Häufige Fragen
Fragen und Antworten
Warum ist die Feuerversicherung für Kunststoffbetriebe so teuer?
Kunststoff hat eine hohe Brandlast, und Rauch macht auch nicht verbrannte Ware unbrauchbar.
Versicherer rechnen daher mit großen Schäden.
Sprinkler und getrennte Lager wirken sich spürbar auf die Prämie aus.
Deckt die Produkthaftpflicht auch Rückrufe?
Nein, nur wenn ein eigener Rückrufkostenbaustein vereinbart ist.
Für Zulieferer der Autoindustrie und Hersteller von Lebensmittelverpackungen ist er wichtig.
Wer haftet, wenn ein Kundenwerkzeug bei mir beschädigt wird?
Sie, wenn Sie es verschuldet haben, und das ist beim Rüsten schnell der Fall.
Versichern lässt sich das über eine Erweiterung der Haftpflicht oder über die Sachversicherung auf
fremde Rechnung.
Muss ich als Kunststoffbetrieb eine Produkthaftpflicht haben?
Das Produkthaftungsgesetz verpflichtet Hersteller zur Deckungsvorsorge.
Große Kunden verlangen darüber hinaus bestimmte Summen und Einschlüsse im Liefervertrag.
Was kostet der Versicherungsschutz für einen Spritzgießer?
Ein kleiner Betrieb liegt für Haftpflicht und Feuer meist bei etwa 3.000 bis 7.000 Euro im Jahr,
ein Werk mit eigener Halle im fünfstelligen Bereich.
Sind Umweltschäden durch Löschwasser gedeckt?
Die Kosten der Entsorgung am eigenen Grundstück brauchen eine eigene Summe in der Sachversicherung.
Schäden bei Nachbarn deckt die Umwelthaftpflicht.
NAMMERT Versicherungsmakler
Angebote für Kunststoff anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.