Alles zur Versicherung: Naturkatastrophen
Zahlt der Staat, wenn mein Haus überflutet wird?
Privat
Privathaftpflicht Haushaltsversicherung Eigenheim Naturkatastrophen Photovoltaik Bauherrenversicherung Kfz-Versicherung Fahrrad und E-Bike Reiseversicherung Drohnenversicherung Hunde- und Pferdehaftpflicht Tierkrankenversicherung Rechtsschutz Unfallversicherung Berufsunfähigkeit Ablebensversicherung Bestattungsvorsorge Private Pensionsvorsorge Private Krankenversicherung Zusatzkrankenversicherung Zahnversicherung PflegevorsorgeGewerbe
Betriebshaftpflicht Berufshaftpflicht D&O-Versicherung Firmenrechtsschutz Betriebsinhalt Betriebsgebäude Betriebsunterbrechung Elektronikversicherung Maschinenbruch Bauwesenversicherung Transportversicherung Flottenversicherung Cyberversicherung Kreditversicherung Betriebliche Vorsorge Betriebliche Krankenversicherung Gruppenunfallversicherung Nach BetriebsartRatgeber
Welche Versicherungen brauche ich? Wer zahlt den Schaden? Versicherungen, die nicht jeder braucht Kündigungsfristen Versicherungsfragen Bedingungen aller Tarife vergleichenVersicherer
Versicherer in Österreich Versicherer von A bis Z Versicherer in Spanien Beschwerden im VergleichKontakt
+49 3375 29 12 77 Kontakt Kunden-Login, Verträge, DokumenteSprache
Deutsch English Español Boot und YachtVersicherungsmakler / Versicherungsfragen / Naturkatastrophen
Kurz gesagt
Was muss ich nach einem Hochwasser in Österreich als Erstes tun? Sich in Sicherheit bringen und überflutete Räume nur betreten, wenn kein Strom anliegt. Dann jeden Raum fotografieren, den Schaden der Versicherung und der Gemeinde melden und ihn nach § 62 VersVG klein halten. Hochwasser ist in Haushalt und Eigenheim meist nur mit 3.000 bis 10.000 Euro gedeckt, den Rest mildert der Katastrophenfonds.
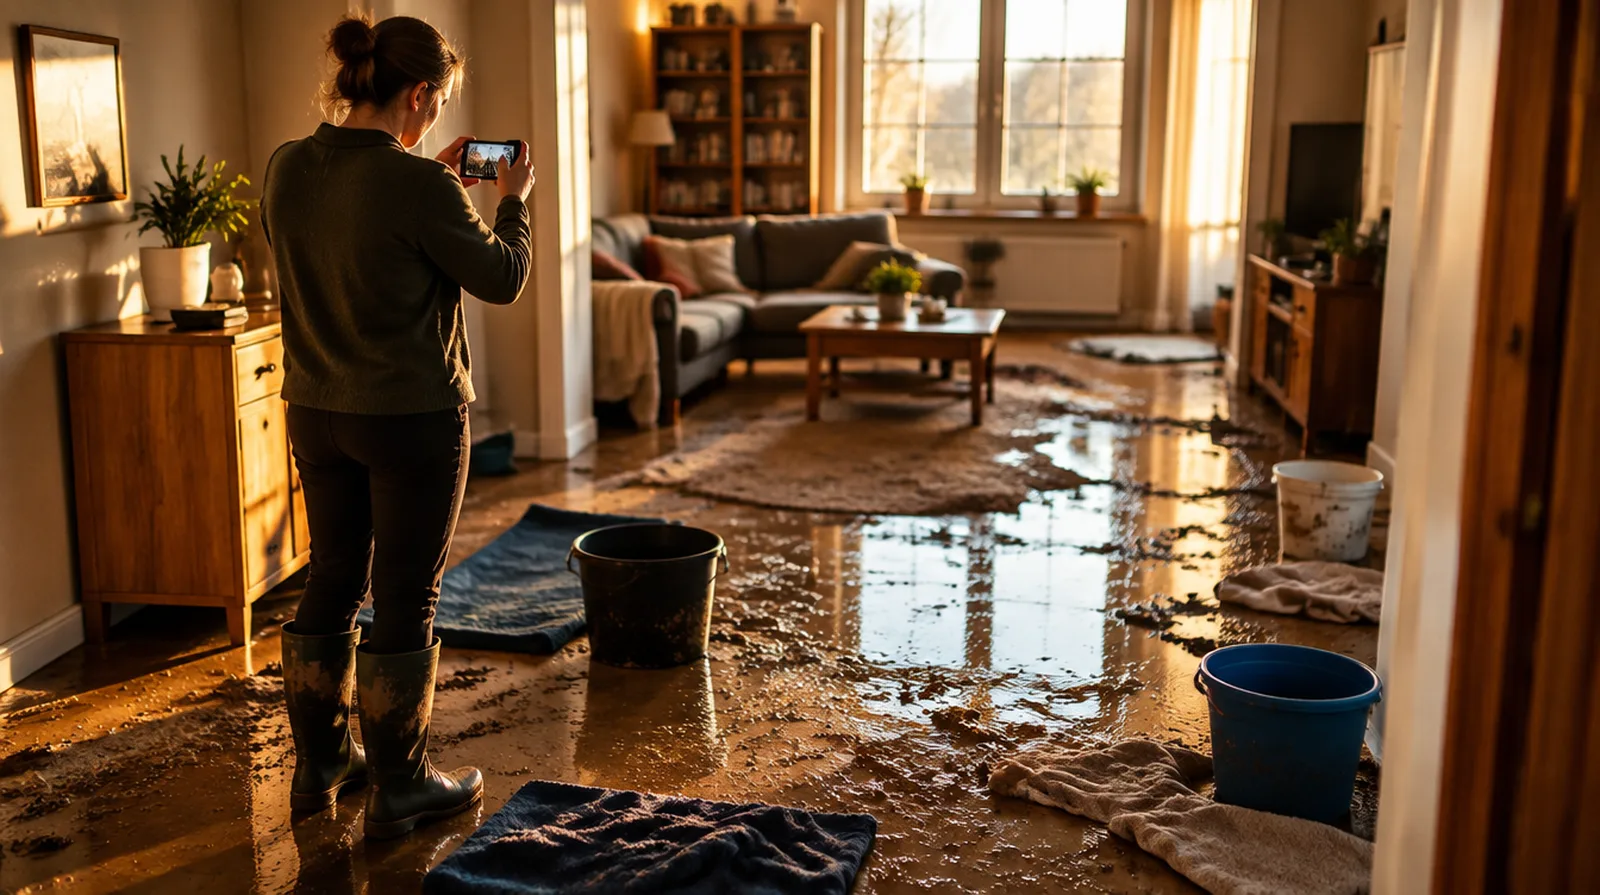
Was Versicherung und öffentliche Hand in Österreich nach einem Hochwasser üblicherweise ersetzen.
| Beispiel | Richtwert |
|---|---|
| Hochwasser im Standardschutz von Eigenheim oder Haushalt | meist 3.000 bis 10.000 Euro |
| Erweiterter Naturkatastrophenschutz | meist 20.000 bis 30.000 Euro |
| Katastrophenfonds Salzburg | in der Regel 30 Prozent, ab 1.500 Euro Gesamtschaden |
| Niederösterreich nach dem Hochwasser 2024 | mindestens 50 Prozent, Härtefälle bis 80 Prozent |
Stand Oktober 2026.
Die Sätze des Katastrophenfonds legt jedes Land selbst fest, ein Rechtsanspruch besteht nicht.
Die Schadenhöhe im Rechenbeispiel ist eine Annahme.
Kosten für Pumpen, Trockner und Sanierung hängen stark vom Einzelfall ab;
ein Angebot mit höherer Hochwassersumme holen wir ein.
Rechenbeispiel
Angenommen, Heizung, Böden und Putz im Keller sind hin, der Schaden liegt bei 30.000 Euro. Die Eigentümer pumpen erst nach dem Rückgang des Pegels, fotografieren alles und melden bei Versicherung und Gemeinde.
| Schaden am Gebäude (Annahme) | 30.000 Euro |
| Leistung der Eigenheimversicherung, Hochwasser im Standardschutz | höchstens 10.000 Euro |
| Offen nach der Versicherung | 20.000 Euro |
| Katastrophenfonds | Beihilfe nach den Sätzen des Landes, ohne Rechtsanspruch |
Ohne erweiterten Schutz bleiben 20.000 Euro offen. Ein Teil davon kann über den Katastrophenfonds kommen, was dann noch fehlt, können Sie als außergewöhnliche Belastung absetzen. Mit 30.000 Euro erweitertem Schutz wäre der Schaden in diesem Beispiel gedeckt.
Gehen Sie nicht in einen überfluteten Keller, solange dort Strom anliegen kann. Schalten Sie die Sicherungen nur ab, wenn Sie trockenen Fußes zum Verteiler kommen. Steht der Verteiler im Wasser, rufen Sie die Feuerwehr.
Mit dem Auspumpen warten Sie, bis das Hochwasser und der Grundwasserstand zurückgegangen sind. Das Land Oberösterreich weist in seiner Checkliste ausdrücklich auf Auftrieb und Wasserdruck hin: Wer zu früh pumpt, riskiert Schäden an Mauern und Bodenplatte.
Riecht es nach Heizöl oder sind Bauteile mit Öl verschmutzt, informieren Sie Feuerwehr oder Entsorgungsbetrieb. Elektrogeräte, Heizöltank und beschädigte Bausubstanz lassen Sie vor der Wiederinbetriebnahme von Fachleuten prüfen.
Markieren Sie den höchsten Wasserstand an der Wand und fotografieren Sie jeden Raum, bevor Sie etwas wegtragen. Mehrere Perspektiven je Raum und ein kurzes Video helfen später bei der Schadenaufnahme.
Melden Sie den Schaden rasch bei der Eigenheim- und bei der Haushaltsversicherung, das sind zwei getrennte Verträge. Notieren Sie Datum, Uhrzeit und Gesprächspartner und fragen Sie, was Sie bis zur Besichtigung tun sollen.
Für Hilfe aus dem Katastrophenfonds melden Sie den Schaden zusätzlich bei Ihrer Gemeinde. Eine Kommission der Gemeinde erhebt den Schaden und hält ihn in einer Niederschrift fest. Diese Niederschrift brauchen Sie auch, wenn Sie Kosten beim Finanzamt geltend machen.
Nach § 62 Abs. 1 VersVG müssen Sie im Schadenfall nach Möglichkeit dafür sorgen, dass der Schaden abgewendet oder gemindert wird. Weisungen des Versicherers befolgen Sie und holen sie vorher ein, soweit die Umstände es erlauben.
Verletzen Sie diese Pflicht vorsätzlich, ist der Versicherer leistungsfrei. Bei grober Fahrlässigkeit bleibt er so weit zur Leistung verpflichtet, wie der Schaden auch bei richtigem Verhalten nicht geringer gewesen wäre (§ 62 Abs. 2 VersVG). Wochenlang nicht zu lüften, bis Schimmel wächst, kann so teuer werden.
Die Aufwendungen dafür, etwa Pumpe, Trockner und Strom, trägt nach § 63 Abs. 1 VersVG der Versicherer, auch wenn sie erfolglos bleiben, soweit Sie sie für geboten halten durften. Auf Ihr Verlangen muss er den nötigen Betrag vorschießen. Bei Unterversicherung werden die Kosten nur anteilig ersetzt (§ 63 Abs. 2 VersVG).
| Maßnahme | Wann |
|---|---|
| Strom abschalten lassen | sofort, wenn gefahrlos möglich |
| Wasserstand markieren, Fotos und Video | vor dem Aufräumen |
| Versicherung und Gemeinde informieren | so rasch wie möglich |
| Keller auspumpen | erst nach Rückgang von Hochwasser und Grundwasser |
| Lüften und Mauerwerk trocknen | rasch, gegen Schimmel |
| Elektrik, Heizöltank und Bausubstanz prüfen lassen | vor der Wiederinbetriebnahme |
| Hausbrunnen untersuchen lassen | Desinfektion frühestens drei Monate nach dem Hochwasser |
In Österreich sind Hochwasser, Überschwemmung und Vermurung in der Eigenheim- und Haushaltsversicherung meist nur begrenzt gedeckt. Die Arbeiterkammer Salzburg nennt für den Standardschutz 3.000 bis 10.000 Euro und für den erweiterten Schutz 20.000 bis 30.000 Euro. Bei einem vollgelaufenen Keller mit Heizung und Böden ist diese Summe schnell erreicht.
Für den Rest gibt es den Katastrophenfonds. Die Beihilfe ist freiwillig, jedes Bundesland legt Sätze und Bedingungen selbst fest. In Salzburg sind es nach Angaben der Arbeiterkammer in der Regel 30 Prozent bei einem Gesamtschaden ab 1.500 Euro, beantragt innerhalb von sechs Monaten mit mindestens drei Fotos. Niederösterreich hob die Ersatzrate nach dem Hochwasser 2024 von mindestens 20 auf mindestens 50 Prozent, in Härtefällen bis 80 Prozent.
Ein überflutetes Auto ist Sache der Kaskoversicherung. Kosten, die weder Versicherung noch Katastrophenfonds tragen, können Sie als außergewöhnliche Belastung beim Finanzamt geltend machen.
Lüften Sie gut und trocknen Sie das Mauerwerk rasch, damit sich kein Schimmel bildet. Für größere Arbeiten wie das Abschlagen von Putz oder Estrich sprechen Sie vorher mit dem Versicherer, damit der Schaden noch besichtigt werden kann.
Bewahren Sie beschädigte Möbel und Geräte auf, bis sie aufgenommen oder zur Entsorgung freigegeben sind. Verschmutzten Schlamm sammeln Sie in Containern, mit Heizöl belasteten Schlamm entsorgen Sie über Fachbetriebe.
Sammeln Sie alle Rechnungen für Pumpen, Trockner, Strom, Entsorgung und Handwerker. Sie brauchen sie für die Versicherung, für den Katastrophenfonds und für das Finanzamt.
Fragen und Antworten
Für Notmaßnahmen wie Auspumpen, Abdichten und Trocknen ja,
das gehört zu Ihrer Pflicht, den Schaden zu mindern.
Größere Rückbauarbeiten sprechen Sie vorher mit dem Versicherer ab.
Bei einem versicherten Schaden der Versicherer, als Rettungskosten nach § 63 VersVG.
Lesen Sie den Zähler vor dem Aufstellen und nach dem Abbau ab und heben Sie die Mietbelege auf.
Nein, die Beihilfe ist freiwillig.
Jedes Bundesland legt fest, wie viel Prozent es ersetzt und welche Fristen gelten.
Melden Sie den Schaden deshalb rasch bei der Gemeinde.
Informieren Sie sofort den Vermieter, für das Gebäude ist er zuständig.
Ihre Möbel und Geräte zahlt die Haushaltsversicherung, beim Hochwasser bis zur vereinbarten Summe.
Nicht selbst abpumpen, sondern Feuerwehr oder Entsorgungsbetrieb verständigen.
Den Tank lassen Sie danach von einem Fachbetrieb prüfen.
Ja, Kosten zur Beseitigung der unmittelbaren Folgen gelten als außergewöhnliche Belastung,
soweit Versicherung oder Katastrophenfonds sie nicht tragen.
Sie brauchen Rechnungen und die Niederschrift der Gemeinde.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Alles zur Versicherung: Naturkatastrophen
Zahlt der Staat, wenn mein Haus überflutet wird?
Was gilt als Naturkatastrophe und was ist in Österreich versichert?
Sturm, Hagel, Schneedruck und Steinschlag sind in der Eigenheim- und Haushaltsversicherung…
Zahlt die Versicherung in Österreich bei Starkregen und Überschwemmung?
Ja, aber meist nur bis zu einer festen Summe. Sturm und Hagel sind voll gedeckt…
Ist Grundwasser im Keller in Österreich versichert?
Meist nicht. In österreichischen Eigenheim- und Haushaltspolizzen ist Grundwasser in der…
Wie hoch ist der Selbstbehalt bei Naturkatastrophen in Österreich?
Wie hoch der Selbstbehalt bei Naturkatastrophen in Österreich ist, hängt von der Polizze ab…
Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Wir sind Makler und vermitteln Ihnen genau den Tarif, den Sie gewählt haben,
bei jedem Versicherer am Markt.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen