Alles zur Versicherung: Naturkatastrophen
Zahlt der Staat, wenn mein Haus überflutet wird?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Gefahrenstellen Fahrtgebiet und Standort Gestohlen gemeldet Magazin und PodcastIm Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Naturkatastrophen
Kurz gesagt
Meist nicht. In österreichischen Eigenheim- und Haushaltspolizzen ist Grundwasser in der Regel ausgeschlossen oder nur über eine eigene Erweiterung gedeckt. Selbst dann zahlt die Versicherung nur bis zur Grenze der Katastrophendeckung, im Standard meist 3.000 bis 10.000 Euro. Sickert Wasser durch eine undichte Kellerwand, ist das ein Baumangel, den der Eigentümer selbst trägt.
Grenzen der Katastrophendeckung und typische Schadenhöhen, Stand 2026.
| Beispiel | Richtwert |
|---|---|
| Katastrophendeckung in Standardverträgen | meist 3.000 bis 10.000 Euro Höchstentschädigung |
| Erweiterte Katastrophendeckung, je nach Anbieter | etwa 20.000 bis 40.000 Euro Höchstentschädigung |
| Basisschutz Naturkatastrophen in vielen Haushaltspolizzen | bis etwa 4.000 Euro |
| Überschwemmter, ausgebauter Keller | Schäden bis etwa 40.000 Euro |
| Nachträgliche Abdichtung eines Kellers von außen | häufig ab etwa 15.000 Euro |
Stand September 2026, aus öffentlichen Angaben österreichischer Verbraucherstellen und Vergleichsseiten. Die Kosten der Abdichtung sind ein Richtwert aus der Angebotspraxis; ein Gutachter vor Ort gibt die belastbare Zahl.
Rechenbeispiel
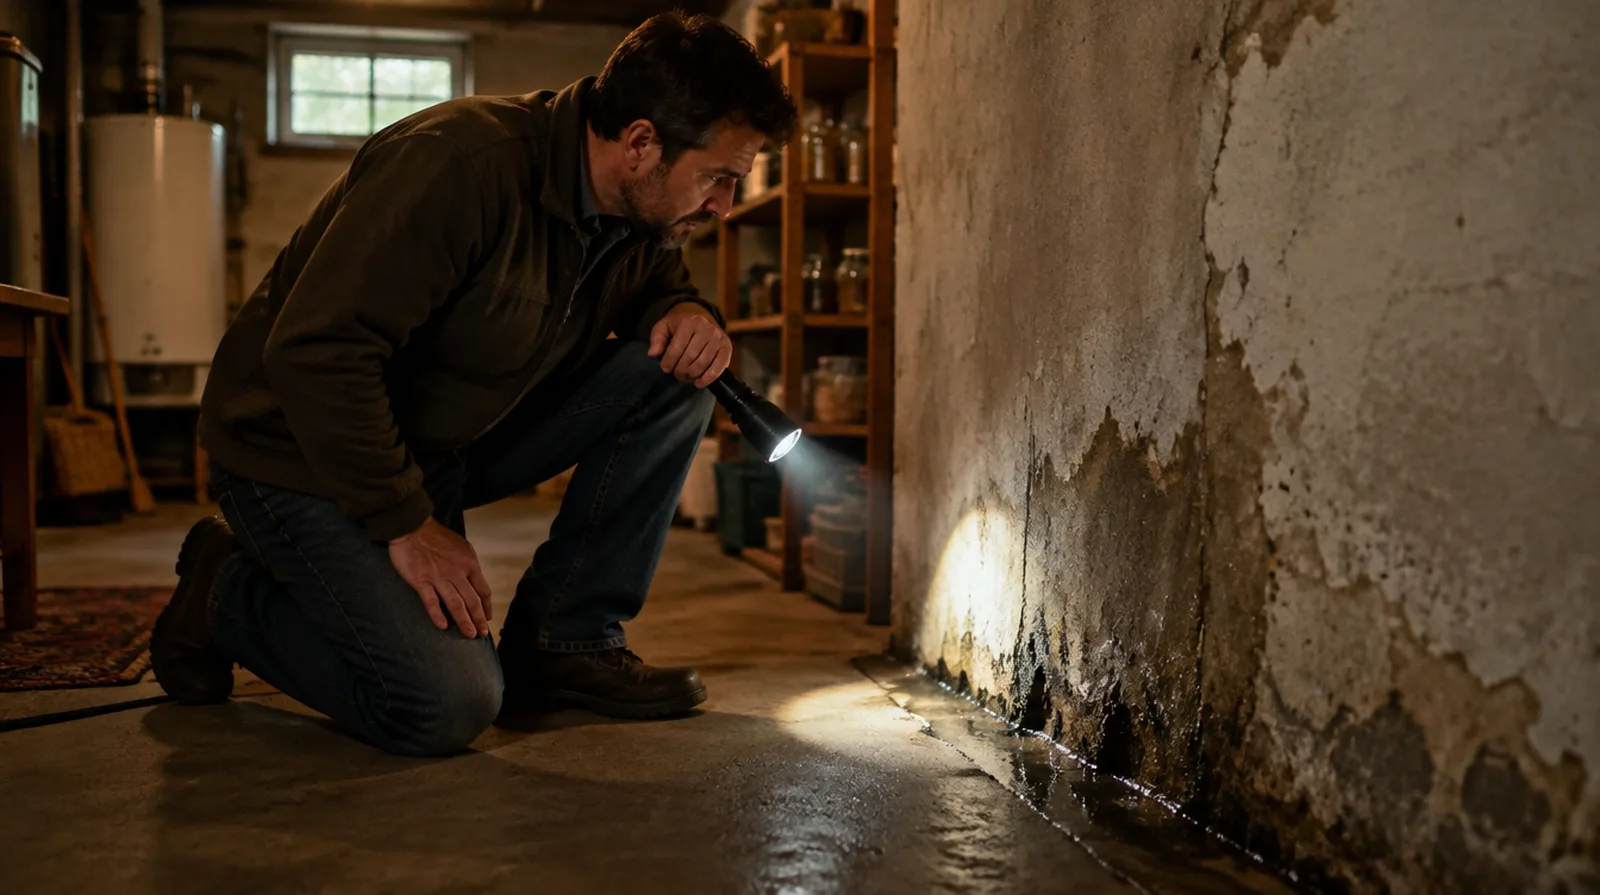
Nach einem nassen Frühjahr steht Wasser im Keller. Draußen ist der Rasen nass, aber nirgends steht Wasser. Es kommt durch die Bodenplatte. Die Polizze schließt Grundwasser aus.
| Trocknung des Kellers | etwa 2.000 Euro |
| Waschmaschine, Trockner, Möbel im Hobbyraum | etwa 4.000 Euro |
| Abdichtung und neuer Boden | ab etwa 15.000 Euro |
| Leistung der Versicherung | 0 Euro, Grundwasser ausgeschlossen |
Der Eigentümer trägt rund 21.000 Euro oder mehr selbst. Wäre ein Bach über das Grundstück in den Keller gelaufen, hätte die Katastrophendeckung bis zu ihrer Grenze gezahlt. Beträge als Richtwert aus der Angebotspraxis.
Die Eigenheimversicherung zahlt bei Feuer, Sturm, Hagel und Leitungswasser in voller Höhe. Hochwasser und Überschwemmung gelten dagegen als außergewöhnliche Naturereignisse und sind nur mit einer begrenzten Summe gedeckt. Grundwasser steht in vielen Polizzen ausdrücklich bei den Ausschlüssen.
Der Grund: Ein Keller muss so gebaut sein, dass er dem Grundwasser an seinem Standort standhält. Drückt Wasser durch Fugen oder Risse, sehen Versicherer darin eine Frage der Bauweise und kein zufälliges Ereignis.
| Situation | Zahlt die Versicherung? |
|---|---|
| Bach tritt über die Ufer, Wasser läuft über den Garten in den Keller | mit Katastrophendeckung, bis zu deren Grenze |
| Grundwasser tritt an die Oberfläche und flutet das Grundstück | nur wenn die Polizze austretendes Grundwasser einschließt |
| Keller feucht nach Wochen mit Regen, draußen alles trocken | nein |
| Wasser drückt durch Risse in der Bodenplatte | nein |
| Wasser kommt aus dem Kanal zurück ins Haus | nur mit Rückstaudeckung |
| Geplatzte Wasserleitung im Keller | ja, als Leitungswasserschaden |
Als Eigentümer tragen Sie drückendes Grundwasser selbst. Ihr Schutz ist eine dichte Bauweise, bei Neubauten oft ein wasserundurchlässiger Betonkeller. Beim Hauskauf lohnt die Frage nach alten Feuchteschäden und dem Grundwasserstand.
Als Mieter zahlt Ihre Haushaltsversicherung für Ihre Sachen im Kellerabteil nur, wenn die Polizze das Ereignis deckt. Sickert Wasser ein, ist das ein Mangel am Gebäude, um den sich der Vermieter kümmern muss. Stellen Sie Wertvolles im Keller auf Regale statt auf den Boden.
In Lagen an Flüssen, in Senken oder mit bekannt hohem Grundwasser lohnt es sich, gezielt nach einer Polizze zu fragen, die austretendes Grundwasser einschließt, und die Katastrophengrenze anzuheben. Ein ausgebauter Keller mit Heizung, Sauna oder Waschküche übersteigt 10.000 Euro schnell.
Wohnen Sie im Obergeschoß ohne Kellerabteil, brauchen Sie für Ihren Haushalt keine Erweiterung. Für das Gebäude sieht es anders aus, wenn es in einer Hochwasserzone steht. Die Zone können Sie selbst im Hochwasserrisikosystem HORA nachsehen.
Für Schäden nach Hochwasser kann das Land über den Katastrophenfonds eine Beihilfe gewähren. Den Antrag stellen Sie bei der Gemeinde. Es gibt keinen Rechtsanspruch, und die Sätze legt jedes Bundesland selbst fest.
Melden Sie den Schaden trotzdem sofort beim Versicherer und dokumentieren Sie ihn mit Fotos von Grundstück, Lichtschächten und Keller. Die Einordnung übernimmt der Versicherer, und eine späte Meldung kann den Anspruch kosten.
Fragen und Antworten
In der Grunddeckung meist nicht. Nur manche Polizzen schließen austretendes Grundwasser ein, und dann nur bis zur Grenze der Katastrophendeckung.
Hochwasser kommt von einem Gewässer oder Starkregen über die Oberfläche. Grundwasser steigt aus dem Boden. Für Hochwasser gibt es die Katastrophendeckung, Grundwasser ist oft ganz ausgeschlossen.
Das entscheidet das jeweilige Land. Einen Rechtsanspruch gibt es nicht. Fragen Sie nach dem Schaden bei Ihrer Gemeinde nach.
Für Ihre Sachen nur die Haushaltsversicherung, wenn die Polizze das deckt. Die Feuchte selbst ist ein Mangel am Haus, darum kümmert sich der Vermieter.
Nein. Sie verhindert, dass Wasser aus dem Kanal zurückläuft. Gegen Wasser, das durch Wände drückt, hilft nur eine Abdichtung.
Im Hochwasserrisikosystem HORA sehen Sie die Hochwasserzone. Zum Grundwasserstand geben Gemeinde, Baugrundgutachten und Nachbarn mit Keller die besten Hinweise.
NAMMERT Versicherungsmakler
Wir vergleichen mehrere Versicherer und melden uns mit einem Vorschlag. Für Sie kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Alles zur Versicherung: Naturkatastrophen
Zahlt der Staat, wenn mein Haus überflutet wird?
Was gilt als Naturkatastrophe und was ist in Österreich versichert?
Sturm, Hagel, Schneedruck und Steinschlag sind in der Eigenheim- und Haushaltsversicherung immer gedeckt. Hochwasser, …
Zahlt die Versicherung in Österreich bei Starkregen und Überschwemmung?
Ja, aber meist nur bis zu einer festen Summe. Sturm und Hagel sind voll gedeckt, außergewöhnliche Naturereignisse wie …
Brauchen Sie als Mieter in Österreich Schutz vor Naturkatastrophen?
Als Mieter brauchen Sie in Österreich keine eigene Polizze für Naturkatastrophen, sondern den passenden Baustein in Ih …
Ist Rückstau aus dem Kanal in Österreich versichert?
Meist ja, aber nur wenn die Polizze Rückstau ausdrücklich nennt, und oft nur bis zu einer Höchstgrenze von einigen tau …
NAMMERT Assekuradeur GmbH mit Sitz in Deutschland, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37, in Österreich tätig im Rahmen der Dienstleistungsfreiheit. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: +49 3375 29 12 77.
Jetzt selbst berechnen