Magazin / Magazin
Vom Lagerbock gekippt: wenn das Boot im Winterlager umfällt
Nach dem Föhnsturm im Jänner liegt die Segelyacht auf der Seite. Ob die Kasko zahlt, hängt am Lagerplatz, an Sturm oder Unfall, an der Wartung der Stützen und an den ersten Fotos.
5. Oktober 20267 min LesezeitNAMMERT Assekuradeur GmbH
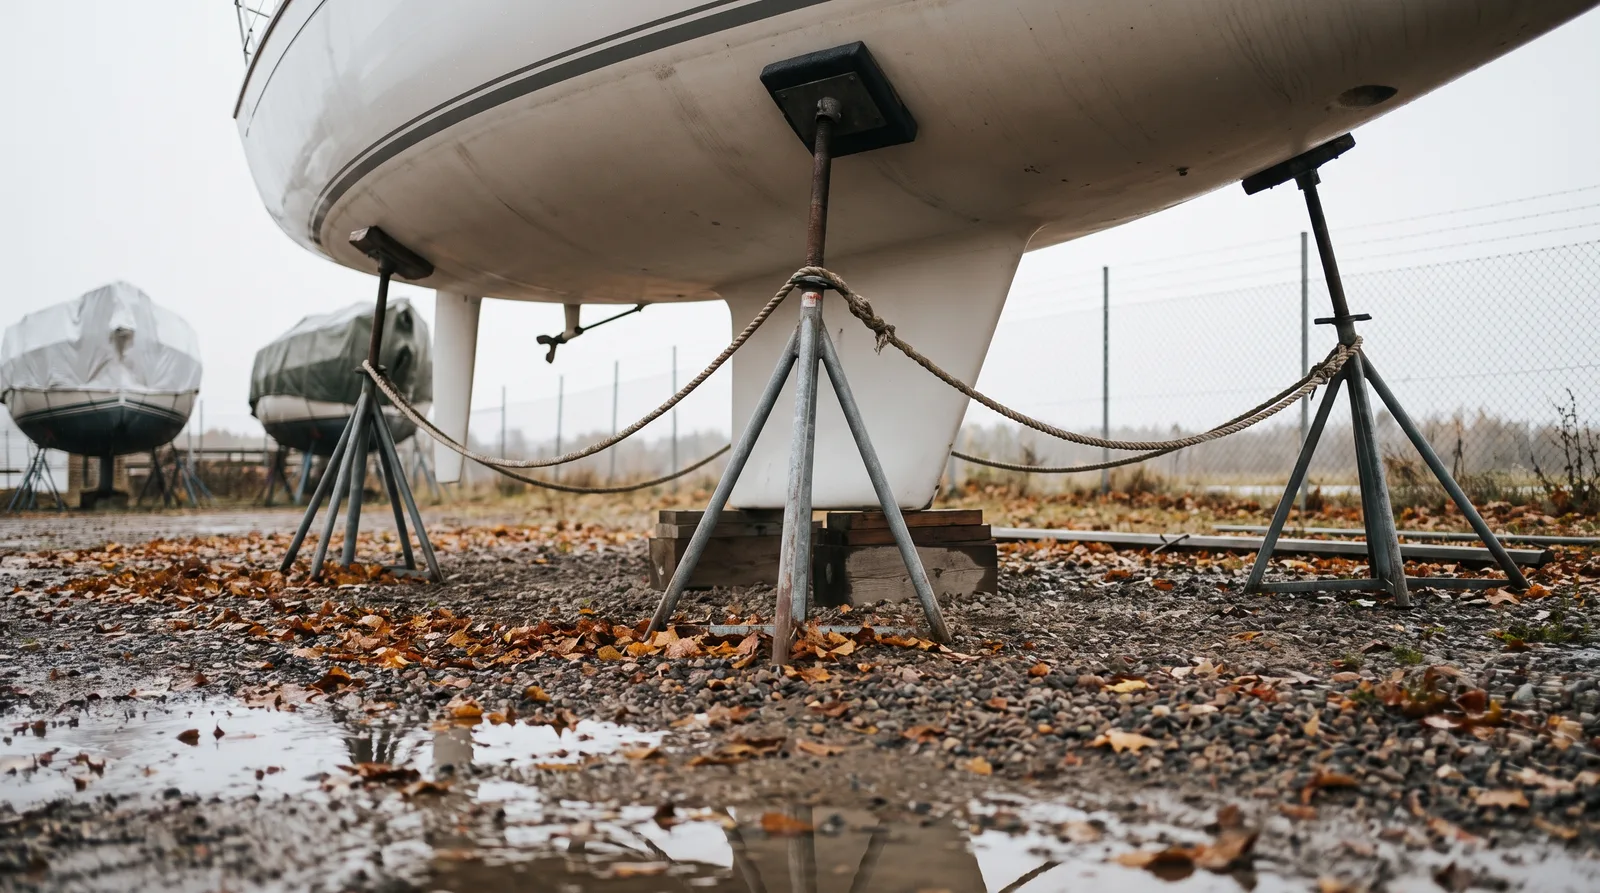
Mitte Jänner oder im Februar, oft nach einer stürmischen Nacht, kommt der Anruf vom Bootslager: das Boot ist vom Lagerbock gekippt. Ob die Versicherung zahlt, wenn ein Boot im Winterlager umfällt, ist in unserer Regulierung eine Frage, die jeden Winter wiederkehrt, am Attersee und am Traunsee genauso wie an der Donau. Die Segelyacht steht mit dem Kiel auf Kanthölzern und wird von Stahlstützen gehalten, das Motorboot ruht auf einem Lagerbock, das Trailerboot und der Jetski stehen auf dem Trailer. Es reicht, wenn der Boden nach dem Frost nachgibt oder eine Spindel sich lockert, und ein kräftiger Windstoß legt das Boot auf die Seite.
Für die Kasko kommt zuerst der Platz. Sie gilt nach A-2.1.2 auch an Land, beim Herausnehmen und Einsetzen, aber nur an einem für Wassersport-Fahrzeuge objektiv geeigneten Liegeplatz. Die Halle einer Bootswerft oder der befestigte Platz eines Segelclubs am Wolfgangsee ist das. Eine Wiese neben dem Stadel, auf der das Boot auf ausgeborgten Stützen im nassen Boden steht, muss es erst sein. Klären Sie einen ungewöhnlichen Lagerplatz vor dem Herbst mit uns. Und wer eine Saisonpolizze hat, die nur die Fahrmonate berechnet, ist vom 1. November bis 31. März gar nicht versichert, auch nicht im Winterlager.
Danach entscheidet die Ursache. Ein Sturm ist in allen drei Tarifen versichert (A-3.1.2), und die Bedingungen setzen ihn bei Windstärke 8 nach Beaufort an, das sind 62 km/h (A-3.1.2 a der Basis). Ob der Föhn in jener Nacht so stark war, zeigen die Messwerte einer nahen Station, etwa von GeoSphere Austria, nicht der Eindruck der Nachbarn am Steg. Kippt das Boot ohne Sturm, zum Beispiel weil eine Stütze im Tauwetter eingesunken ist, kommt in Basis Plus und Premium der Unfall des Fahrzeugs in Betracht (A-3.1.1), zu dem die Bedingungen die Kollision mit festen Gegenständen zählen. Ob das Umkippen an Land darunter fällt, regeln sie nicht eigens; den Ausschlag gibt der Hergang, und den zeigen nur Belege.
Gegen den Ersatz können drei Stellen sprechen, und wir sehen sie uns in jedem dieser Fälle an. Mangelhafte Wartung oder Wartungsstau sind ausgeschlossen (A-6.2 f, Basis A-5.2 f), etwa eine Spindel, die seit Oktober niemand angefasst hat. Witterungseinflüsse wie Regen, Schnee und Frost sind ausgeschlossen (A-6.2 i), außer sie sind die Folge eines Sturms, in der Basis die Folge einer versicherten Naturgewalt (A-5.2 i). Und bei grober Fahrlässigkeit (A-7), etwa einer Yacht auf nur zwei Stützen, darf die Leistung nach der Schwere des Verschuldens gekürzt werden. Basis Plus verzichtet darauf bis zu einer Schadenhöhe von 25 Prozent der Versicherungssumme, Premium bis 50 Prozent, außer bei Diebstahl, Drogen oder Alkohol.
Im Bootslager stehen die Boote eng. Fällt das Nachbarboot auf Ihres, ist Ihr eigener Schaden eine Sache der Kasko, und für den Rückgriff auf den anderen Eigner oder den Lagerhalter verlangen die Bedingungen alle nötigen Auskünfte und Unterlagen (B-3.2.5). Fällt Ihr Boot auf ein anderes, geht es um die Haftpflicht. Sie deckt die gesetzliche Haftpflicht aus Halten, Besitz und Gebrauch des Boots (A-1.1.1), also auch das Boot, das an Land steht. Ob Sie überhaupt haften, hängt am Verschulden. Schäden am angemieteten Stellplatz oder an der Halle selbst sind in Basis Plus und Premium mitversichert (A-1.5), in der Basis nicht.
Am Tag des Anrufs entscheidet sich viel. Lassen Sie das Boot erst aufrichten, wenn fotografiert ist: Lage des Rumpfs, jede Stütze mit Spindel, die Kanthölzer, der Boden und die Abdrücke darin. Heben Sie die Winddaten der Nacht und den Lagervertrag auf. Melden Sie den Schaden unverzüglich (B-3.2.1), decken Sie den Rumpf gegen Regen und Schnee ab (B-3.2.2), und geben Sie uns vor der Reparatur Gelegenheit zur Besichtigung (B-3.2.4). Der vereinbarte Selbstbehalt wird je Schadenfall abgezogen (A-4.1), so wie es in Ihrer Polizze steht.
Vorbeugen ist einfacher als regulieren, und ein paar Besuche über den Winter reichen. Bei der Segelyacht trägt der Kiel das Gewicht, die Stützen halten nur das Gleichgewicht; jede bekommt ein Brett unter den Fuß und wird mit der gegenüberliegenden durch Kette oder Leine verbunden. Beim Motorboot auf dem Lagerbock prüfen, ob die Auflagen noch am Rumpf anliegen. Trailerboot und Jetski bekommen Unterlegkeile und ein Stützrad, das nicht im weichen Boden versinkt. Nach jedem Sturm und nach dem ersten Tauwetter im Jänner oder Februar die Spindeln nachziehen: eine halbe Stunde, die eine Saison retten kann.
Zum Abhaken
Häufige Fragen
Das Boot ist beim Föhnsturm umgekippt. Zahlt die Kasko?
Wenn der Wind Windstärke 8 nach Beaufort erreicht hat, also 62 km/h, ist das Sturm im Sinn der Bedingungen und in allen drei Tarifen versichert (A-3.1.2). Den Beleg liefert eine nahe Messstation.
Und wenn kein Sturm war?
Dann kommt in Basis Plus und Premium der Unfall des Fahrzeugs in Frage (A-3.1.1). Geprüft wird, ob Wartungsmängel (A-6.2 f) oder Frost und Regen (A-6.2 i) die Ursache waren. Die Fotos vom ersten Tag sind dabei entscheidend.
Gilt die Saisonpolizze auch im Winterlager?
Nein. Eine Saisonpolizze, die nur die Fahrmonate berechnet, gibt vom 1. November bis 31. März keinen Schutz, auch nicht an Land. Wer das Boot über den Winter abgesichert haben will, braucht einen Vertrag über das ganze Jahr.
Dazu passt