Magazin / Magazin
Neuer Motor über den Winter: Umbau, Gefahrerhöhung und Polizze
Wenn am Attersee oder am Traunsee die Boote in der Halle stehen, kommt der neue Motor an den Spiegel. Ob der Umbau eine Gefahrerhöhung ist, steht in einem Abschnitt der Polizze, den kaum jemand liest.
11. Oktober 20267 min LesezeitNAMMERT Assekuradeur GmbH
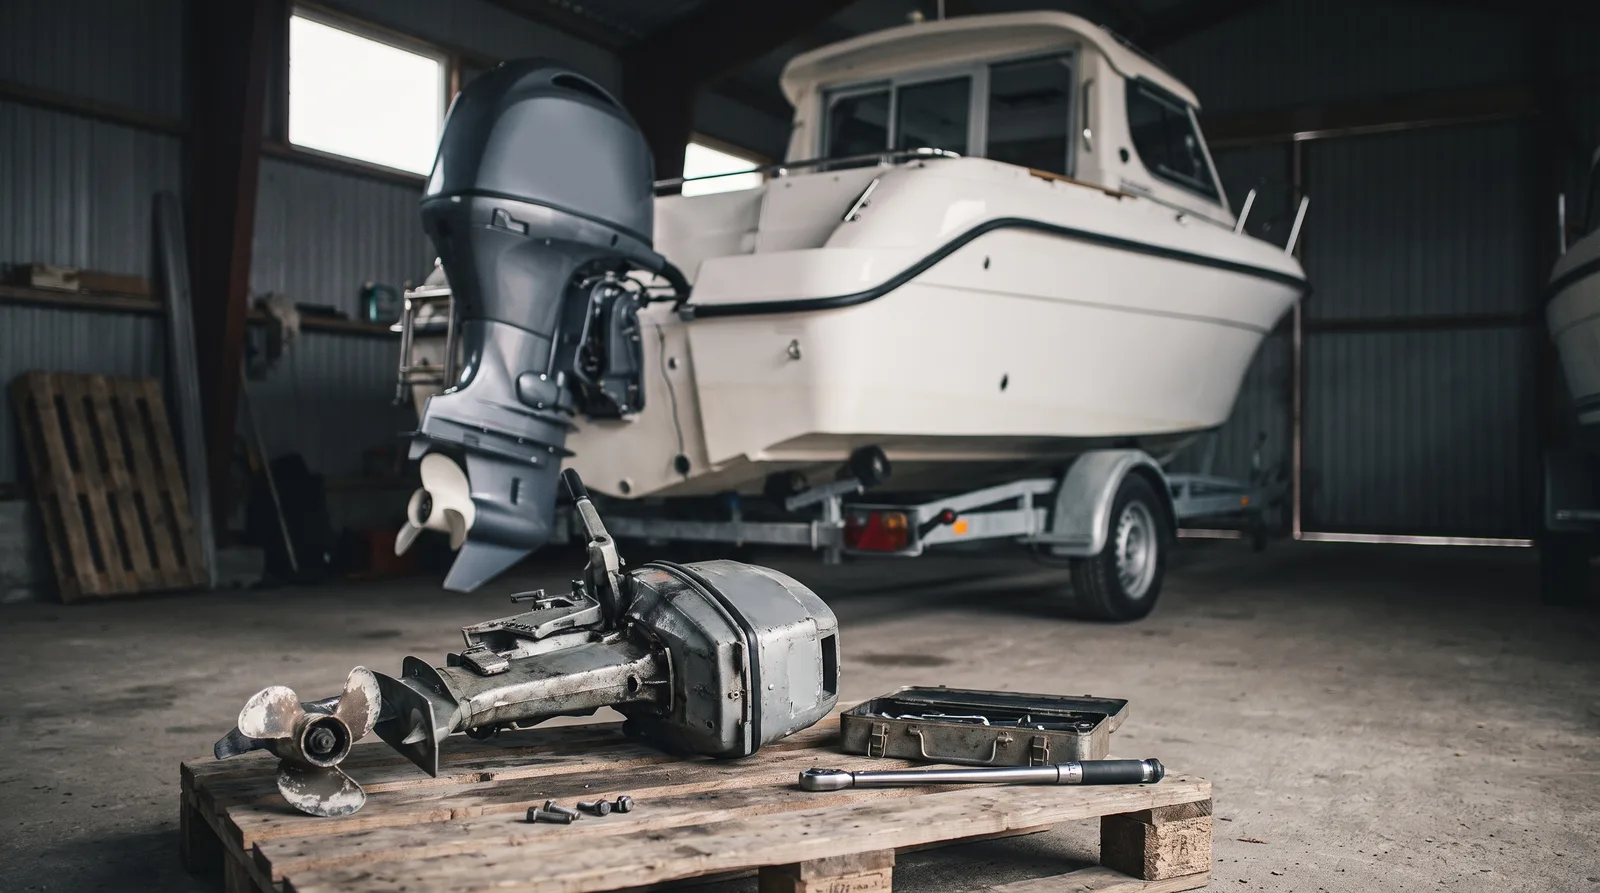
Über den Winter wird in den Hallen am Attersee, am Traunsee, am Wolfgangsee und an der Donau nicht nur gewartet, sondern umgebaut. Ans Motorboot kommt ein neuer, stärkerer Außenborder, die Segelyacht bekommt einen neuen Einbaudiesel oder Akkus aus Lithiumzellen, das Elektroboot am See eine größere Batterie. Für die Polizze zählt der Umbau dann, wenn er eine Gefahrerhöhung ist. Was das heißt, steht in allen drei Kaskotarifen im selben Abschnitt B-4, in Basis, Basis Plus und Premium gleichlautend.
Eine Gefahrerhöhung liegt vor, wenn sich nach Vertragsschluss die Umstände so ändern, dass ein Schaden, ein größerer Schaden oder eine ungerechtfertigte Inanspruchnahme wahrscheinlicher wird (B-4.1). Sie kann insbesondere dann vorliegen, wenn sich ein Umstand ändert, nach dem vor Vertragsschluss gefragt wurde. Der Motor ist so ein Umstand: Unser Rechner fragt bei Motorfahrzeugen nach der Leistung, weil sie die Berechnungsgrundlage der Haftpflicht ist. Wer im Jänner aus 60 PS 150 macht, ändert eine Angabe, auf der die Polizze steht, und ob das im Einzelfall eine Gefahrerhöhung ist, klärt man vorher.
Die Bedingungen sind hier eindeutig: Ohne vorherige Zustimmung darf keine Gefahrerhöhung vorgenommen werden, auch nicht durch die Werft (B-4.2). Wer erst später merkt, dass der Umbau eine war, muss sie unverzüglich anzeigen. Das heißt: Der Anruf kommt vor dem Auftrag, nicht nach dem Einwassern im Frühjahr. Statt zu kündigen kann der Versicherer einen höheren Beitrag verlangen oder die höhere Gefahr ausschließen; steigt der Beitrag um mehr als 10 Prozent oder wird ausgeschlossen, dürfen Sie innerhalb eines Monats fristlos kündigen (B-4.4).
Ernst wird es im Schadenfall. Wurde die Gefahrerhöhung vorsätzlich verschwiegen, ist der Versicherer leistungsfrei; bei grober Fahrlässigkeit darf er nach der Schwere des Verschuldens kürzen, und dass keine grobe Fahrlässigkeit vorlag, muss der Eigner beweisen (B-4.6). Die Leistung bleibt aber, soweit Sie nachweisen, dass die Gefahrerhöhung für den Schaden nicht ursächlich war (B-4.8). Drückt der Föhnsturm das Boot am Steg gegen den Nachbarn, spielt der neue Motor keine Rolle. Kommt es dagegen bei voller Fahrt mit dem neuen Motor zum Unfall auf dem See, liegt der Zusammenhang nahe.
Der zweite Punkt ist der Wert. Ein neuer Motor macht das Boot wertvoller, und die Versicherungssumme richtet sich nach dem Gesamtwert des Fahrzeugs nach seinen Umbauten; erhöhen lässt sie sich jederzeit gegen Rechnung oder Gutachten (A-7.3 in Basis, A-8.3 in Basis Plus). In Premium ist eine Werterhöhung durch Umbauten ausdrücklich anzuzeigen, und für die werterhöhende Veränderung besteht nur Schutz, wenn die Umbauten nachgewiesen sind (A-8.3). Die Rechnung im Ordner allein reicht nicht: Der Wert ist bezahlt, aber noch nicht versichert.
Beim Elektroboot kommen eigene Sätze dazu. Die Elektro- oder Hybridboot-Klausel gilt nur, wenn das Boot als solches in der Polizze oder in einem Nachtrag steht (A-10 in Basis, A-11 in Basis Plus und Premium). Ausgeschlossen sind dort unter anderem Schäden durch Eigenarbeiten am Akku und bei Antrieben ohne CE-Zertifizierung. In der Haftpflicht sind Erhöhungen des angegebenen Risikos grundsätzlich mitversichert (A-2.1), nicht aber bei versicherungspflichtigen Fahrzeugen, und gefahren werden darf nur mit der nötigen behördlichen Erlaubnis (A-5). Ob der stärkere Motor auf Ihrem See ein Patent oder eine Genehmigung verlangt, regelt das Landesrecht: das gehört vor die erste Ausfahrt geklärt.
Zum Abhaken
Häufige Fragen
Muss ich einen stärkeren Motor vor dem Einbau melden?
Ja. Die Motorleistung ist eine Angabe, nach der vor Vertragsschluss gefragt wurde, und ohne vorherige Zustimmung darf keine Gefahrerhöhung vorgenommen werden (B-4.2 in allen drei Kaskotarifen).
Was gilt, wenn der Umbau nicht gemeldet war und ein Schaden passiert?
Bei Vorsatz ist der Versicherer leistungsfrei, bei grober Fahrlässigkeit darf er kürzen (B-4.6). Die Leistung bleibt, soweit Sie nachweisen, dass der Umbau für den Schaden nicht ursächlich war (B-4.8).
Wird die Versicherungssumme nach dem Umbau automatisch erhöht?
Nein. Sie richtet sich nach dem Gesamtwert nach den Umbauten und wird gegen Rechnung oder Gutachten angepasst. In Premium besteht für die Werterhöhung nur Schutz, wenn der Umbau nachgewiesen ist (A-8.3).
Dazu passt