Magazin / Magazin
Kranen am See: der Vormittag, an dem alles am Boot sichtbar ist
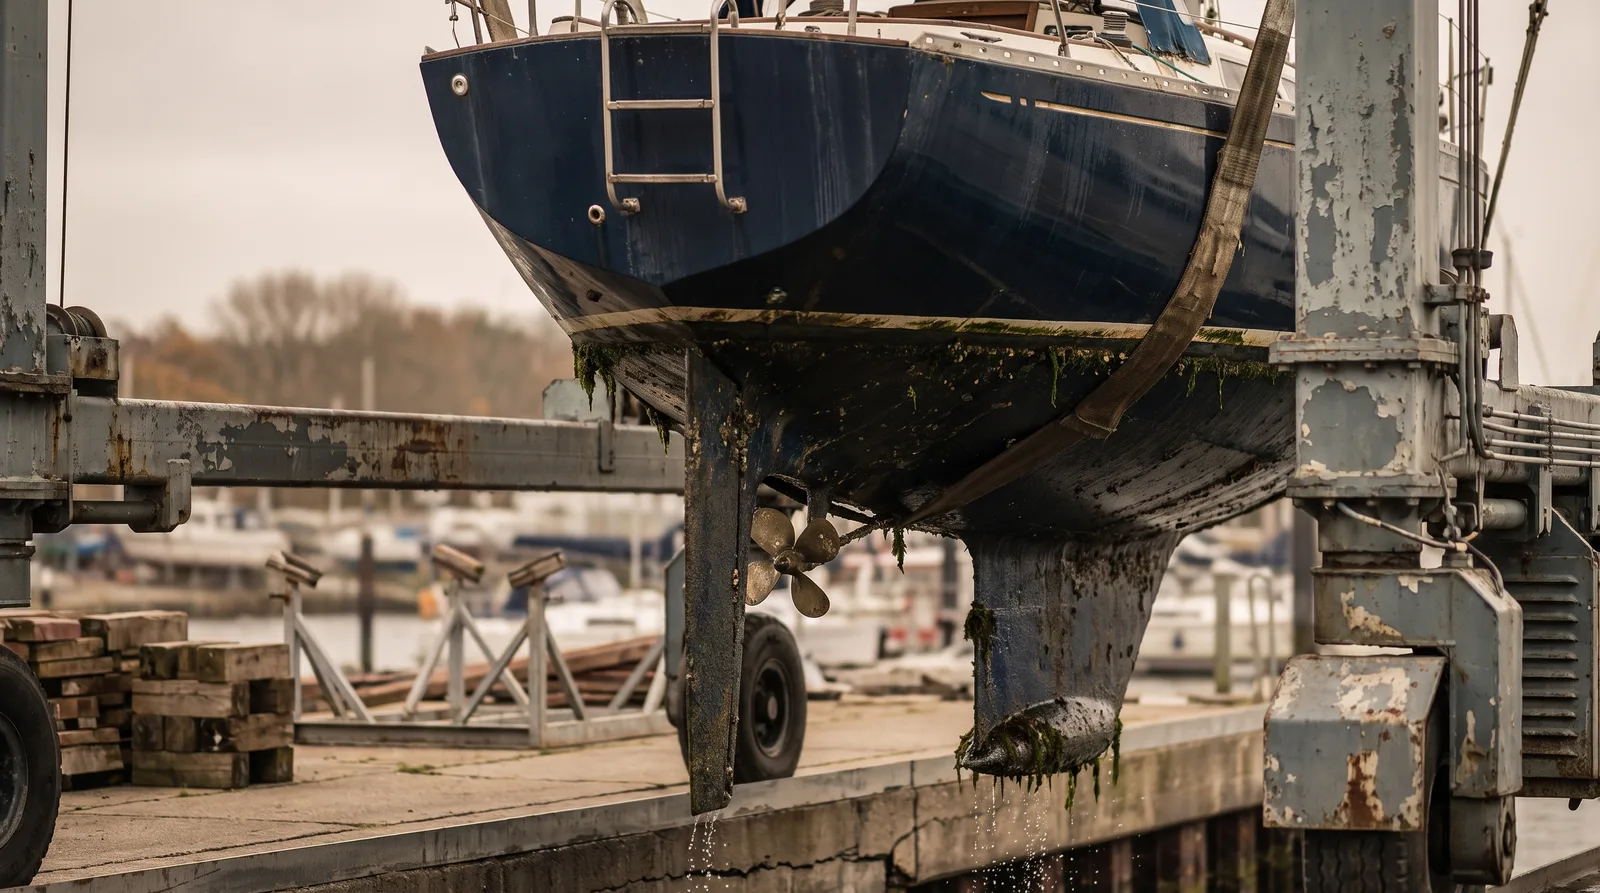
Ob Attersee, Neusiedler See oder Donau: der Vormittag im Gurt zeigt Kiel, Ruder und Welle. Was dabei passieren kann, was die Kasko trägt und warum drei Minuten Fotografieren im Frühjahr zählen.
16. September 20268 min LesezeitNAMMERT Assekuradeur GmbH
Am Attersee und am Wolfgangsee beginnt das Auswassern früher als an der Adria, am oberen Donauabschnitt richtet es sich ohnehin nach dem Pegel, und am Neusiedler See nach dem Wind. Gemeinsam ist allen der eine Vormittag, an dem das Boot in den Gurten hängt. Die meisten Eigner behandeln ihn als Termin: Slot buchen, Mast legen, Bock stellen, heimfahren. Dabei ist es der einzige Vormittag im Jahr, an dem Rumpf, Kiel, Ruderblatt, Welle und Seeventile gleichzeitig sichtbar sind, und zwar so lange, wie das Wasser zum Ablaufen braucht.
Zwei Dinge geschehen an diesem Vormittag nebeneinander, und in der Schadenmeldung werden sie regelmäßig vermischt. Erstens ein Schaden, der beim Heben entsteht: der Gurt wandert, das Boot setzt schief auf dem Bock auf, eine Geberdose bricht weg. Zweitens ein Schaden aus der vergangenen Saison, der erst jetzt zu sehen ist: die Schramme am Kielansatz von einer Grundberührung im Juli, das angeschlagene Ruder, der Haarriss unter der Wasserlinie. Am Ende steht in beiden Fällen eine Werftrechnung, aber der Weg dorthin ist ein anderer.
Für den ersten Fall zählt A-2.1.2 unserer Kaskobedingungen. Der Schutz besteht auch während des Aufenthalts an Land, einschließlich An-Land-Ziehen und Zu-Wasser-Lassen oder während einer Reparatur, Inspektion, Überholung, an einem für Wassersport-Fahrzeuge objektiv geeigneten Liegeplatz. Das Heben ist damit mitgedacht und keine Lücke. Der Prüfstein steht am Satzende: objektiv geeignet. Der Kran einer Werft am Traunsee erfüllt das, der geborgte Radlader eines Landwirts an einer Slipstelle ohne befestigten Untergrund nicht. Bei improvisierter Hebetechnik gehört die Frage vorher geklärt, nicht hinterher.
Der zweite Fall führt zu A-3.2: Inspektionskosten sind bis maximal 500 Euro mitversichert, die infolge einer uns angezeigten Grundberührung entstehen. Das Wort, auf das es ankommt, ist angezeigt. Wer im Juli auf einem Schotterriegel der Donau aufsetzt, weiterfährt, weil nichts tropft, und die Riefe erst im Oktober am Kran entdeckt, hat drei Monate ohne Meldung hinter sich. Verloren ist damit nichts, aber die Ursachenklärung wird aufwendiger, weil sie aus Fotos statt aus einem Telefonat von damals rekonstruiert werden muss. Bei einer Segelyacht mit Kielbolzen ist genau das der Punkt, an dem ein Gutachten teuer wird.
Was der Kran nicht ist: ein Posten für die Kasko. A-9.8.1 in der Premium-Fassung und A-8.4.1 in der Basis-Fassung sagen denselben Satz, Krankosten werden erstattet, sofern sie schadenbedingt angefallen sind. Das jährliche Auswassern im Herbst ist Instandhaltung und damit nicht schadenbedingt. Muss das Boot dagegen wegen eines gemeldeten Schadens aus dem Wasser, gehört der Kran zur Schadenrechnung. Ebenso die Transportkosten zur Reparaturwerft, die nach A-9.4 wie die Wiederherstellungskosten ersetzt und auf die Versicherungssumme angerechnet werden.
Ein Punkt, der am Kranvormittag fast immer nebenbei passiert: die Unterschrift. Werften und Vereine legen vor dem Heben gern ein Blatt vor, das die Haftung für den Kranvorgang einschränkt. Unterschrieben wird im Stehen, zwischen Fender und Mastlegen. Später zählt das, weil B-3.2.5 den Eigner verpflichtet, uns alle Auskünfte und Unterlagen für die Geltendmachung eines Anspruchs gegen einen Dritten zu überlassen. Wer vorher bestätigt hat, dass niemand haftet, kann diesen Anspruch selbst entwertet haben. Das Blatt hat selten mehr als eine Seite, Lesen dauert zwei Minuten.
Auch die Haftpflicht wird an diesem Tag oft falsch gedacht. Schwingt das eigene Boot im Gurt gegen das Nachbarboot, sind das zwei getrennte Vorgänge und nicht einer mit einem Zusatz für den Nachbarn. A-6.9 der Kaskobedingungen schließt Haftpflichtansprüche Dritter vom Kaskoschutz ausdrücklich aus. Der Schaden am fremden Boot läuft über die Wassersport-Haftpflicht, der eigene über die Kasko, jeder mit eigener Meldung. Bei einem Katamaran oder einer breiten Motoryacht, die in einer engen Hallenzufahrt mit Sondergurten gehoben werden, ist das ein Alltagsfall und kein Lehrbeispiel.
Die Grenze, die im Herbst am häufigsten übersehen wird, steht in A-6.2 d. Konstruktions-, Fabrikations- oder Materialfehler und Abnutzung im gewöhnlichen Gebrauch sind an den unmittelbar betroffenen Teilen ausgeschlossen, Schäden als unmittelbare Folge daraus sind mitversichert. Übersetzt: Reißt eine seit Jahren korrodierte Hebeöse beim Anschlagen, ist die Öse selbst kein Fall für uns, der Schaden am fallenden Boot schon. Deshalb gehört der Blick auf die Anschlagpunkte vor den Gurt und nicht danach, besonders bei einem Klassiker oder einem älteren Motorboot mit originalen Beschlägen.
Der Rat aus unserer Regulierungspraxis ist unspektakulär und trägt jedes Jahr: einmal um das hängende Boot gehen und fotografieren, solange es in den Gurten ist. Rumpf beidseitig, Kiel von vorn und hinten, Ruder, Propeller, Welle, Seeventile, Anoden. Drei Minuten, keine Kosten, und im Streitfall der einzige Beleg für den Zustand beim Auswassern. Wer diese Bilder hat, muss im Frühjahr nicht darüber reden, ob der Schaden vor oder nach dem Winterlager entstanden ist. Wer sie nicht hat, redet darüber, und der Nachweis liegt beim Eigner.
Zum Abhaken
Häufige Fragen
Gilt der Kaskoschutz, während das Boot in den Gurten hängt?
Ja. A-2.1.2 nennt den Aufenthalt an Land einschließlich An-Land-Ziehen und Zu-Wasser-Lassen ausdrücklich, sofern der Platz für Wassersportfahrzeuge objektiv geeignet ist.
Übernimmt die Kasko die Kranrechnung im Herbst?
Das jährliche Auswassern nicht. Krankosten werden erstattet, sofern sie schadenbedingt angefallen sind, also wenn das Boot wegen eines gemeldeten Schadens aus dem Wasser muss.
Mein Boot ist im Gurt gegen das Nachbarboot geschwungen. Wohin damit?
Das sind zwei Vorgänge. Der Schaden am fremden Boot gehört in die Wassersport-Haftpflicht, der eigene in die Kasko. A-6.9 schließt Haftpflichtansprüche Dritter vom Kaskoschutz aus.
Die Riefe am Kiel stammt von einer Grundberührung im Sommer. Ist eine Meldung jetzt noch sinnvoll?
Ja, unverzüglich nach Kenntnis melden. Inspektionskosten sind bis 500 Euro nach angezeigter Grundberührung mitversichert, und späte Meldungen machen die Ursachenklärung aufwendiger.
Vor dem Kranen soll ich eine Haftungsfreistellung unterschreiben.
Lesen Sie den Text zuerst. B-3.2.5 verpflichtet Sie, uns Unterlagen für einen Anspruch gegen Dritte zu überlassen, und ein vorab unterschriebener Ausschluss kann diesen Anspruch entwerten.
Dazu passt