Magazin / Magazin
Schmorstelle in der Kajüte: wann die Kasko von einem Brand spricht
Über den Winter laufen in vielen Kajüten Heizlüfter allein am Landstrom. Ob ein verschmortes Polster ein versicherter Brand ist, entscheidet eine Definition in den Bedingungen und ob sich die Ursache noch zeigen lässt.
25. September 20267 min LesezeitNAMMERT Assekuradeur GmbH
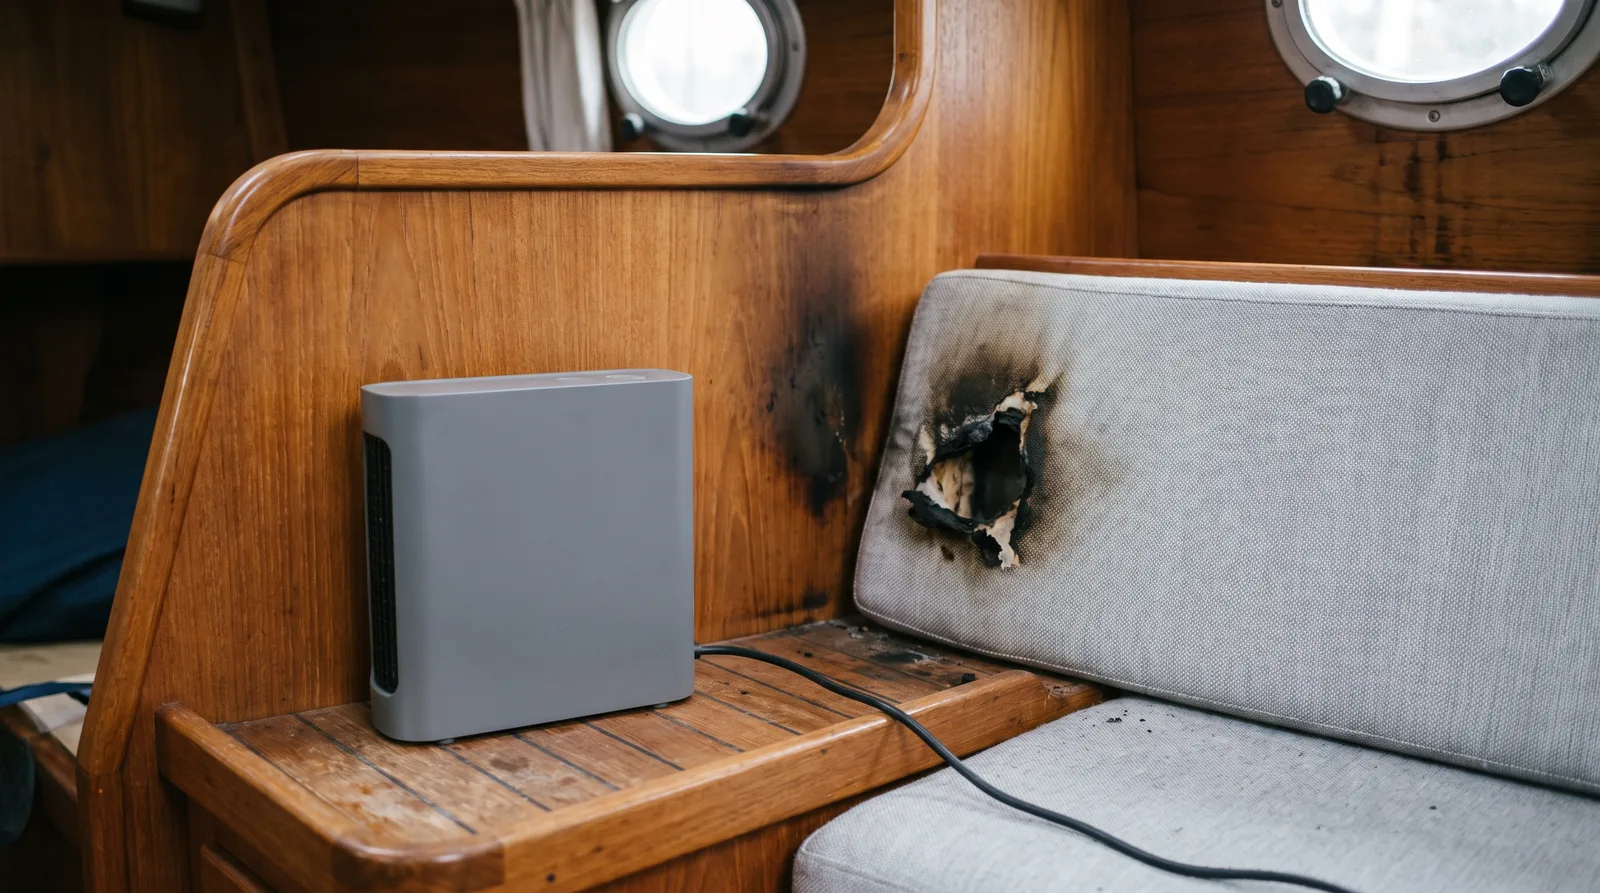
Ein Schadenbild, das wir jeden Herbst wieder auf dem Tisch haben: Das Boot liegt noch am Steg am Traunsee oder schon in der Halle, eine Segelyacht vielleicht auch in einer Marina in Istrien, und damit sich in der Kajüte kein Schimmel bildet, läuft über den Landstrom ein kleiner Heizlüfter oder ein Entfeuchter. Meist hängt er an einer Verlängerung und läuft tagelang, ohne dass jemand nachschaut. Beim nächsten Besuch riecht es verbrannt, das Sitzpolster neben dem Gerät hat ein schwarzes Loch, die Verkleidung darüber ist voller Ruß. Manchmal ist das Feuer von selbst ausgegangen, manchmal hat es den Salon erfasst. Das betrifft Segelyachten, Motorboote mit Kajüte, Trawler und Hausboote auf der Donau, also alles mit geschlossenem Innenraum und Strom über den Winter. Offene Boote und Jetskis kaum.
Für die Kasko zählt zuerst eine Definition, die in Basis, Basis Plus und Premium wortgleich steht (A-3.1.3). Ein Brand ist ein Feuer mit Flammenbildung, das ohne bestimmungsgemäßen Herd entstanden ist oder ihn verlassen hat und sich aus eigener Kraft ausbreiten kann. Eine Explosion ist eine auf dem Ausdehnungsbestreben von Gasen oder Dämpfen beruhende, plötzlich verlaufende Kraftäußerung. Ein Polster, das neben einem heißen Gerät nur verschmort ist, ohne dass sich eine Flamme ausgebreitet hat, fällt nicht darunter. Für genau diesen Fall hat die Premium-Fassung einen eigenen Satz: Sengschäden an Polstern und Mobiliar sind dort mitversichert. Basis und Basis Plus haben diesen Satz nicht. Das Loch im Polster schaut überall gleich aus, die Antwort darauf nicht.
Danach kommt die Ursache, und die wird bei jedem Brand an Bord geklärt. Ausgeschlossen sind Betriebsschäden an maschinellen Einrichtungen, ausdrücklich samt unmittelbarer Kurzschlussschäden und deren Folgeschäden (A-5.2 e in der Basis, A-6.2 e in Basis Plus und Premium), ebenso Schäden durch mangelhafte Wartung oder Wartungsstau (A-5.2 f bzw. A-6.2 f). Bei Elektro- und Hybridbooten ist der Brand aufgrund einer Tiefentladung des Akkus eigens ausgeschlossen (A-10.3 i in der Basis, A-11.3 i in Basis Plus und Premium). Wie weit diese Ausschlüsse bei einem Feuer reichen, das sich über die halbe Kajüte ausgebreitet hat, lässt sich nicht allgemein beantworten. Es hängt daran, wo und warum es entstanden ist, und das zeigt nur, was nach dem Brand noch da ist.
Darum zählen die ersten Stunden. Nach B-3.2.1 ist jeder Versicherungsfall unverzüglich zu melden, und Schäden durch Brand und Explosion sind zusätzlich unverzüglich bei der nächsten Polizeidienststelle anzuzeigen, im Hafen außerdem bei der zuständigen Verwaltung. Genau das wird bei einem kleinen Kajütbrand, den man selbst gelöscht hat, am öftesten vergessen. Nach B-3.2.4 dürfen wir vor der Reparatur besichtigen und die Ursache untersuchen. Wer die Kajüte gleich ausräumt und das verschmorte Gerät in den Mistkübel wirft, nimmt dem Sachverständigen Heizgerät, Stecker, Verlängerung und Steckdose, an denen sich der Brandherd ablesen ließe. Nach B-3.2.6 dürfen beschädigte Sachen vor der Anerkennung ohne unsere Zustimmung auch nicht verkauft werden.
Ein Gerät, das tagelang unbeaufsichtigt neben einem Polster läuft, bringt außerdem die grobe Fahrlässigkeit ins Spiel. Die Basis darf dann nach der Schwere des Verschuldens kürzen. Basis Plus und Premium verzichten bei grober Fahrlässigkeit auf eine Kürzung bis zu einer Schadenhöhe von 25 bzw. 50 Prozent der Versicherungssumme, darüber wird nach der Schwere gekürzt (jeweils A-7). Springt das Feuer in der Halle auf andere Boote über, geht es um Ihre gesetzliche Haftpflicht gegenüber deren Eignern. Schäden am angemieteten Stellplatz oder Einstellraum sind als gemietete Sache in der Haftpflicht grundsätzlich ausgeschlossen (A-6.2.6). Basis Plus und Premium nehmen sie ausdrücklich wieder hinein, bis zur vereinbarten Versicherungssumme je Schadenereignis (A-1.5 (4) bzw. A-1.5 (5)). In der Basis-Haftpflicht fehlt diese Regel.
Aus unserer Sicht ist der beste Brandschutz im Winterlager der, der ohne Hitze auskommt: lüften, Polster an Land oder hochkant lagern, Trockenmittel statt Dauerheizung. Wer doch ein Gerät laufen lässt, stellt es frei auf eine nicht brennbare Fläche, mit Abstand zu Stoff und Holz, steckt es ohne Mehrfachstecker an und fragt vorher beim Hafen oder beim Hallenbetreiber, was der Lagervertrag zu unbeaufsichtigten Geräten am Landstrom sagt. Und wenn es doch passiert ist, gilt dieselbe Reihenfolge wie bei jedem Schaden: zuerst sichern und melden, dann zusammenräumen.
Zum Abhaken
Häufige Fragen
Das Polster ist nur verschmort, eine Flamme gab es nicht. Ist das ein Brand?
Nach der Definition in A-3.1.3 nicht, denn ein Brand braucht ein Feuer mit Flammenbildung, das sich aus eigener Kraft ausbreiten kann. Die Premium-Fassung versichert Sengschäden an Polstern und Mobiliar zusätzlich, Basis und Basis Plus nicht.
Den kleinen Brand habe ich selbst gelöscht. Muss ich trotzdem zur Polizei?
Ja. Nach B-3.2.1 sind Schäden durch Brand und Explosion unverzüglich bei der nächsten Polizeidienststelle anzuzeigen, im Hafen zusätzlich bei der zuständigen Verwaltung, und natürlich auch bei uns zu melden.
Das Feuer kam von einem Kurzschluss im Ladegerät. Zahlt die Kasko?
Das hängt vom Einzelfall ab. Unmittelbare Kurzschlussschäden und deren Folgeschäden sind als Betriebsschäden ausgeschlossen (A-5.2 e bzw. A-6.2 e). Wie weit das bei einem ausgebreiteten Brand reicht, klärt die Ursachenermittlung, deshalb alle Reste aufheben.
Auch die Halle hat etwas abbekommen. Wer zahlt das?
Das ist eine Frage der Haftpflicht. Schäden an angemieteten Stellplätzen und Einstellräumen sind in Basis Plus und Premium ausdrücklich eingeschlossen (A-1.5 (4) bzw. (5)), in der Basis-Haftpflicht gilt der Ausschluss für gemietete Sachen (A-6.2.6).
Dazu passt