Betriebshaftpflicht
Für Personen- und Sachschäden von Mitgliedern und Gästen, mit eingeschlossenen Schäden an gemieteten Räumen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf +49 3375 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Immobilien und Finanzen
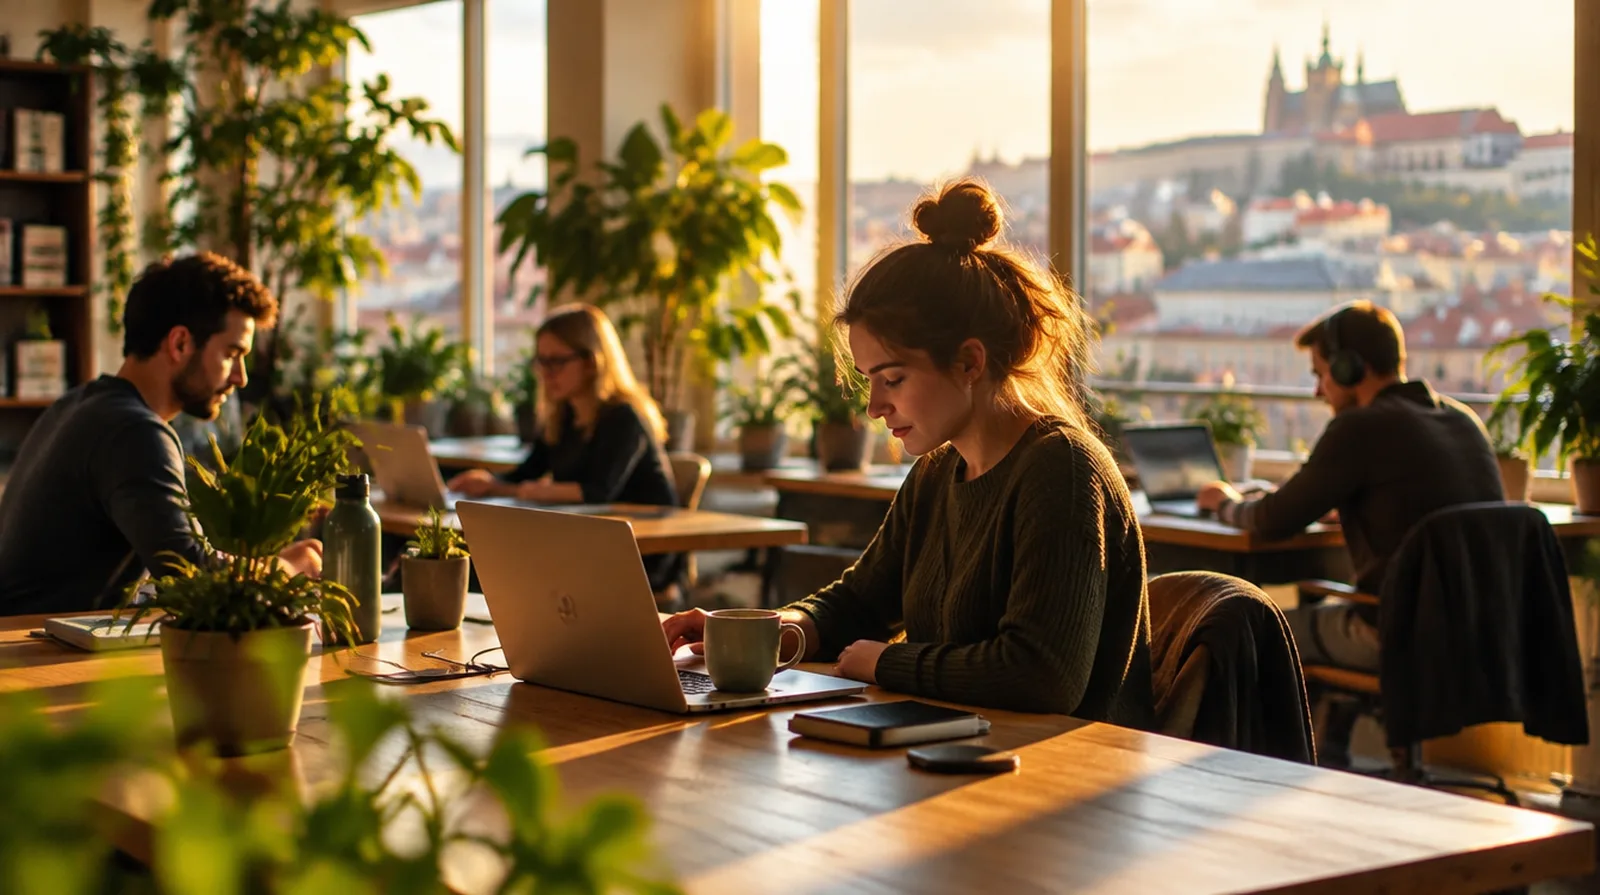
Coworking-Spaces und Shared Offices vermieten Arbeitsplätze, Büros und Besprechungsräume auf Zeit, in Wien genauso wie in Graz, Linz oder Innsbruck. Mitglieder kommen und gehen, nutzen Küche, Drucker und WLAN. Für den Betreiber heißt das: Haftung, viel Technik und ein Hauptmietvertrag, der die Weitergabe der Räume erlauben muss. Hier steht, was Sie versichern sollten.
Die Frage, die hier fast jeder zuerst stellt
Nach § 1098 ABGB grundsätzlich ja, solange der Mietvertrag die Weitergabe nicht ausdrücklich untersagt und sie dem Eigentümer nicht schadet. Viele Geschäftsraummietverträge enthalten aber ein Weitergabeverbot. Lassen Sie sich das Coworking-Modell deshalb schriftlich genehmigen, bevor Sie Verträge mit Mitgliedern schließen.
Unfall auf der Fläche
Ein Gast stolpert über ein Kabel oder rutscht auf nassen Fliesen aus.
Schaden an den Mieträumen
Ein Wasserhahn läuft über Nacht, Boden und Decke darunter sind nass.
Diebstahl
Geräte von Mitgliedern verschwinden, die Zutrittskontrolle steht in der Kritik.
Netz und Daten
Schadsoftware im gemeinsamen Netz, das Buchungssystem fällt aus.
Schließung
Nach einem Brand ist die Fläche wochenlang zu, die Fixkosten laufen weiter.
Streit mit dem Vermieter
Weitergabeverbot im Vertrag, Kündigungsdrohung, Schadenersatzforderungen.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Für Personen- und Sachschäden von Mitgliedern und Gästen, mit eingeschlossenen Schäden an gemieteten Räumen.
Dringend empfohlen
Für Möbel, Küche und Einrichtung gegen Feuer, Leitungswasser, Einbruch und Sturm.
Für Drucker, Bildschirme, Netzwerktechnik und Konferenzsysteme.
Für Angriffe auf Netz und Buchungssystem und Datenschutzverletzungen.
Zahlt nach einem Sachschaden Fixkosten und entgangenen Ertrag.
Sinnvoll je nach Betrieb
Für Streit mit Vermieter, Mitgliedern und Dienstleistern.
Der Beitrag hängt von Fläche, Arbeitsplätzen, Technikwert und Umsatz ab.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Kleiner Space, 40 Arbeitsplätze, Mietsachschäden eingeschlossen | etwa 280 bis 650 Euro im Jahr |
| Betriebsinhalt | Einrichtung im Wert von 150.000 Euro | etwa 300 bis 700 Euro im Jahr |
| Elektronikversicherung | Technik im Wert von 60.000 Euro | etwa 400 bis 900 Euro im Jahr |
| Cyberversicherung | Betreiber mit 500.000 Euro Umsatz | etwa 600 bis 1.300 Euro im Jahr |
Zum Vergleich: Die Haftpflicht eines kleinen Coworking-Spaces kostet im Jahr etwa so viel wie ein fixer Schreibtisch für einen Monat.
Richtwerte aus der Angebotspraxis, Stand Oktober 2026, ohne 11 Prozent Versicherungssteuer.
Die verlinkte Quelle belegt die rechtliche Angabe auf dieser Seite, nicht die Preise.
01
Kleiner Space
Für: bis 40 Arbeitsplätze auf gemieteter Fläche
Zusammen etwa 1.000 bis 2.250 Euro im Jahr
Dieses Paket anfragen02
Business Center
Für: Büros, Konferenzräume und Empfang
Zusammen etwa 2.400 bis 5.800 Euro im Jahr
Dieses Paket anfragen03
Mehrere Standorte
Für: Betreiber mit mehreren Häusern und App-Buchung
Zusammen individuell, meist ab etwa 6.000 Euro im Jahr
Dieses Paket anfragenFünf Dinge, die Betreibern wirklich passieren, hier an einem einzigen Tag. Tippen Sie sich durch und sehen Sie, wer zahlt.
Der Geschirrspüler ist ausgelaufen, das Wasser tropft ins Geschäftslokal darunter.
Ein Besucher stolpert über ein Kabel und bricht sich die Hand.
Ein Verschlüsselungstrojaner legt das Buchungssystem lahm.
Ein Blitzeinschlag zerstört Router und Konferenztechnik.
Die Etage bleibt zur Trocknung drei Wochen zu, Mitglieder verlangen Gutschriften.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Mietvertrag und Versicherung zusammen gedacht
Wir gleichen ab, was Ihr Vermieter verlangt und was Ihre Verträge mit Mitgliedern versprechen.
Sach, Technik und Cyber in einer Hand
Wir stimmen Inhalt, Elektronik und Cyber aufeinander ab.
Familienbetrieb seit 1989
Norman Nammert vermittelt als deutscher Versicherungsmakler, in Österreich im Rahmen der Dienstleistungsfreiheit. Für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Gesetzlich nicht.
Vermieter verlangen aber meist eine Betriebshaftpflicht.
Nach § 1098 ABGB ja,
wenn der Vertrag es nicht ausdrücklich untersagt und es dem Eigentümer nicht schadet.
Für Mietverhältnisse unter dem MRG gilt zusätzlich § 11 MRG.
Über Ihre Inhaltsversicherung meist nicht.
Mitglieder sollten ihre Geräte selbst versichern.
Bei digitalem Buchungssystem, gemeinsamem WLAN und elektronischer Zutrittskontrolle ist sie sehr
zu empfehlen.
Für einen kleinen Space mit Haftpflicht, Inhalt und Elektronik etwa 1.000 bis 2.250 Euro im Jahr,
als Richtwert ohne Versicherungssteuer.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: +49 3375 29 12 77.
Welche Versicherungen darf ich über die Betriebskosten verrechnen?
Reicht die Pflichtversicherung nach der Gewerbeordnung?
Brauche ich eine Betriebshaftpflicht oder eine Vermögensschadenhaftpflicht?
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler nach § 34d Abs. 1 GewO mit Sitz in Deutschland.
Vermittlerregister D-C08Q-TOSD4-37.
In Österreich tätig im Rahmen der Dienstleistungsfreiheit.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: +49 3375 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: +49 3375 29 12 77.
Jetzt selbst berechnen