Magazin / Magazin: Vertrag und Markt
Die Yacht auf See verlassen: wer zahlt, wenn sie weitertreibt
Ein Einhandsegler verlässt vor Shetland seine sinkende Yacht, das Boot treibt weiter. Für Eigner aus Österreich auf Adria und Langfahrt die Frage: Wer zahlt, wenn sie gefunden wird oder etwas rammt?
18. November 20267 min LesezeitNAMMERT Assekuradeur GmbH
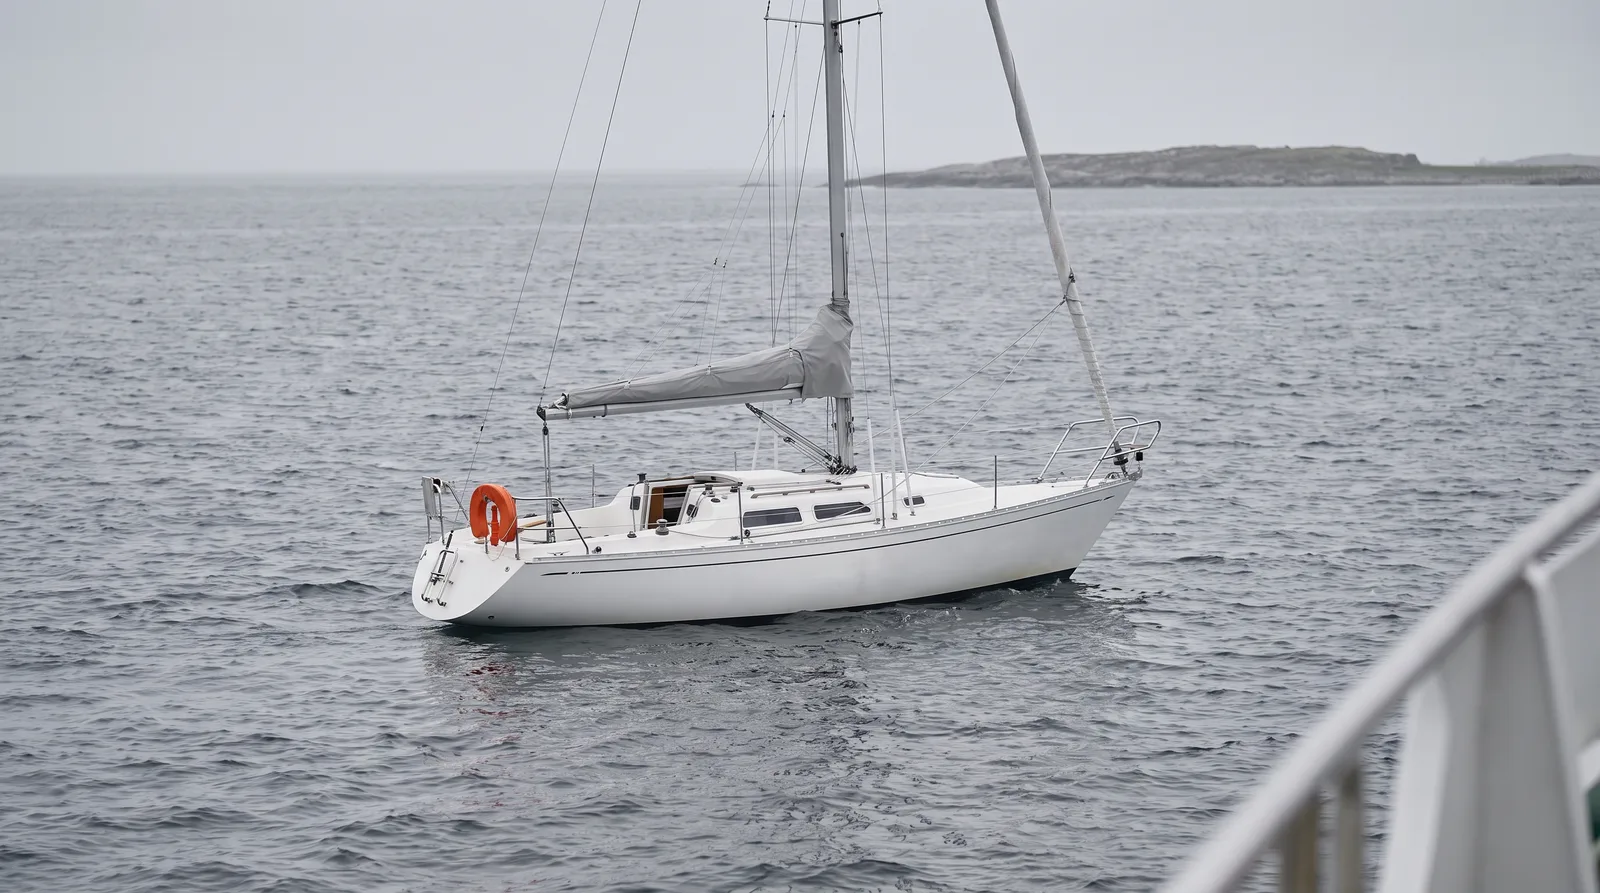
Die Yacht auf See zu verlassen, ist für jeden Skipper der letzte Schritt. Am 30. September 2026 hat ihn ein Einhandsegler rund 14 Seemeilen östlich der Shetlandinsel Whalsay gemacht. Seine 9 Meter lange Segelyacht unter norwegischer Flagge war allein aus Bergen gekommen, bei Wind der Stärke 7 bis 8 aus Südost lief immer mehr Wasser ins Boot. Er stieg auf das Rettungsboot aus Lerwick über und kam unverletzt an Land. Wer zahlt, wenn sie weitertreibt, gefunden wird oder etwas rammt? Die Yacht trieb Richtung Out Skerries, ihr Verbleib war bei unserer Branchenmeldung vom 11. Oktober offen.
Für Eigner aus Österreich ist das kein fernes Thema. Wer seine Segelyacht in Kroatien oder Slowenien liegen hat, im Herbst eine Überführung durch die Adria fährt oder auf Langfahrt geht, kann in dieselbe Lage kommen. Das Verlassen selbst ist dann richtig, das Leben geht vor, und unsere Bedingungen verlangen nirgends, an Bord eines sinkenden Bootes auszuharren. Aber das Boot verschwindet damit nicht. Es bleibt Ihr Eigentum, es treibt, es kann stranden, gegen eine Muschelzucht schlagen oder von einem Fischer in einen Hafen geschleppt werden.
Zuerst kommt es auf die Ursache an. In der Kasko versichern Basis Plus und Premium in A-3.1.1 den Unfall des Fahrzeugs, darunter die Kollision mit schwimmenden Gegenständen und das Sinken als Folge, und in A-3.1.2 den Sturm. Die Basis-Kasko leistet nach A-3.1 nur bei Naturgewalten, Brand, Explosion und Diebstahl, Sturm heißt dort nach A-3.1.2 a mindestens Windstärke 8. Bei einer Bora mit Stärke 7 bis 8 entscheidet also die Messung. War ein Seeventil oder ein Schlauch altersschwach, ist das Teil selbst als Abnutzung ausgeschlossen, die unmittelbaren Folgen sind mitversichert (Basis A-5.2 d, sonst A-6.2 d); mangelhafte Wartung schließt Buchstabe f aus.
Danach kommt die Frage, wo das Boot ist. Für gestohlene Boote regelt B-5.4 eine Frist von zwei Monaten, nach der Sie das wiedergefundene Boot nicht mehr zurücknehmen müssen. Für ein Boot, das Sie in Seenot zurückgelassen haben, gilt diese Regel nicht, denn es wurde nicht entwendet. Ob eine verschollene Yacht als Totalverlust gilt, entscheidet sich am Fall: Wetter, Drift, Meldungen von Küstenwache und Fischerei. Das lassen wir ausdrücklich offen. Nach B-5.5 dürfen wir ein versichertes Boot gegen Zahlung des Versicherungswerts übernehmen, verpflichtet sind wir dazu nicht.
Wird die Yacht gefunden, folgt die Bergung. Wer ein treibendes Boot sichert, kann nach dem Recht des Küstenstaats Bergelohn verlangen, in Kroatien also nach kroatischem Recht. Die Kasko trägt Bergung, Wrackbeseitigung und Entsorgung nach A-5.2 (in der Basis A-4.2), wenn ein Staat oder eine Behörde sie veranlasst oder angeordnet hat: in der Basis bis zur Versicherungssumme, in Basis Plus bis 1.000.000 Euro, in Premium bis 2.500.000 Euro je Versicherungsfall. Ein privater Bergelohn ist dort nicht ausdrücklich genannt. Er kann ein Aufwand zur Schadenminderung nach A-5.1 (Basis A-4.1) sein, wenn er auf unsere Weisung entsteht oder geboten war. Vor jeder Zusage an einen Berger also zuerst uns anrufen, unter +49 3375 566 75 05.
Bleibt die Haftung. Eine treibende Yacht ist ein Hindernis für andere, und richtet sie Schaden an, melden sich Geschädigte beim Eigner. Die Kasko schließt Haftpflichtansprüche Dritter aus (Basis Plus und Premium A-6.9). Dafür ist die Wassersport-Haftpflicht da, die nach A-1.1 die gesetzliche Haftpflicht aus Halten, Besitz und Gebrauch des Bootes versichert. Wie weit diese Haftung nach einer Notlage reicht, richtet sich nach dem Recht des Ortes, für die Adria also nach dem Recht des jeweiligen Küstenstaats; hier bleibt das offen. Betroffen sind vor allem Segelyachten und Motoryachten auf See, auf Attersee oder Neusiedler See kommt so ein Fall praktisch nicht vor.
Für die Zeit danach stehen die Pflichten in B-3.2: den Versicherungsfall unverzüglich schriftlich melden (B-3.2.1), alles Zumutbare zur Minderung tun und Weisungen befolgen (B-3.2.2), Fragen vollständig beantworten (B-3.2.3). Taucht das Boot wieder auf, ist ein Verkauf vor der Anerkennung ohne unsere Einwilligung nicht erlaubt (B-3.2.6), und vor der Reparatur muss eine Besichtigung möglich sein (B-3.2.4). Was am meisten hilft, entsteht noch an Bord: Position, Uhrzeit, Wind, Wasserstand im Schiff und der Grund für das Verlassen, so früh wie möglich aufgeschrieben.
ThemenpaketTeil 4 von 9
Langfahrt und Ausland: was unterwegs über den Schutz entscheidet
Alle Teile im Überblick
- Blauwassersegler aus Österreich
- Die stillste Grenze an Bord ist das Fahrtgebiet im Versicherungsschein
- Wal versenkt Yacht
- Die Yacht auf See verlassen
- Mit der ARC über den Atlantik
- Charter in Kroatien
- Leihboot in Spanien
- Motorausfall in Spanien
- Mit dem Trailerboot an den Gardasee
- Ein Längengrad zu weit
- Die Marinera auf Mallorca
Zum Abhaken
Häufige Fragen
Bleibt die verlassene Yacht mein Eigentum?
Ja. Wer ein Boot in Seenot verlässt, gibt sein Eigentum daran nicht auf. Deshalb kann ein Finder Bergelohn verlangen, und deshalb bleibt die Frage der Haftung für das treibende Boot beim Eigner.
Gibt es eine Frist, nach der eine verschollene Yacht als Totalverlust gilt?
In unseren Bedingungen nicht. Die Frist von zwei Monaten aus B-5.4 betrifft nur gestohlene Sachen. Bei einer auf See verlassenen Yacht entscheiden Wetter, Drift und die Meldungen der Behörden im einzelnen Fall.
Wer zahlt, wenn ein Fischer meine Yacht in einen kroatischen Hafen schleppt?
Bergelohn richtet sich nach dem Recht des Küstenstaats. Die Kasko nennt ausdrücklich nur Bergung auf Veranlassung eines Staats oder einer Behörde (A-5.2, Basis A-4.2). Ein privater Bergelohn kann als Aufwand zur Schadenminderung nach A-5.1 gelten, wenn er abgestimmt oder geboten war.
Dazu passt
