Magazin / Magazin: Schadenfall
Motor fällt aus auf dem Wasser: wo die Kasko endet und wo sie greift
Auf der Donau, am Attersee oder bei der Überführung an der Adria: Fällt der Motor aus, entscheiden drei Sätze im Vertrag, was die Kasko trägt.
6. November 20268 min LesezeitNAMMERT Assekuradeur GmbH
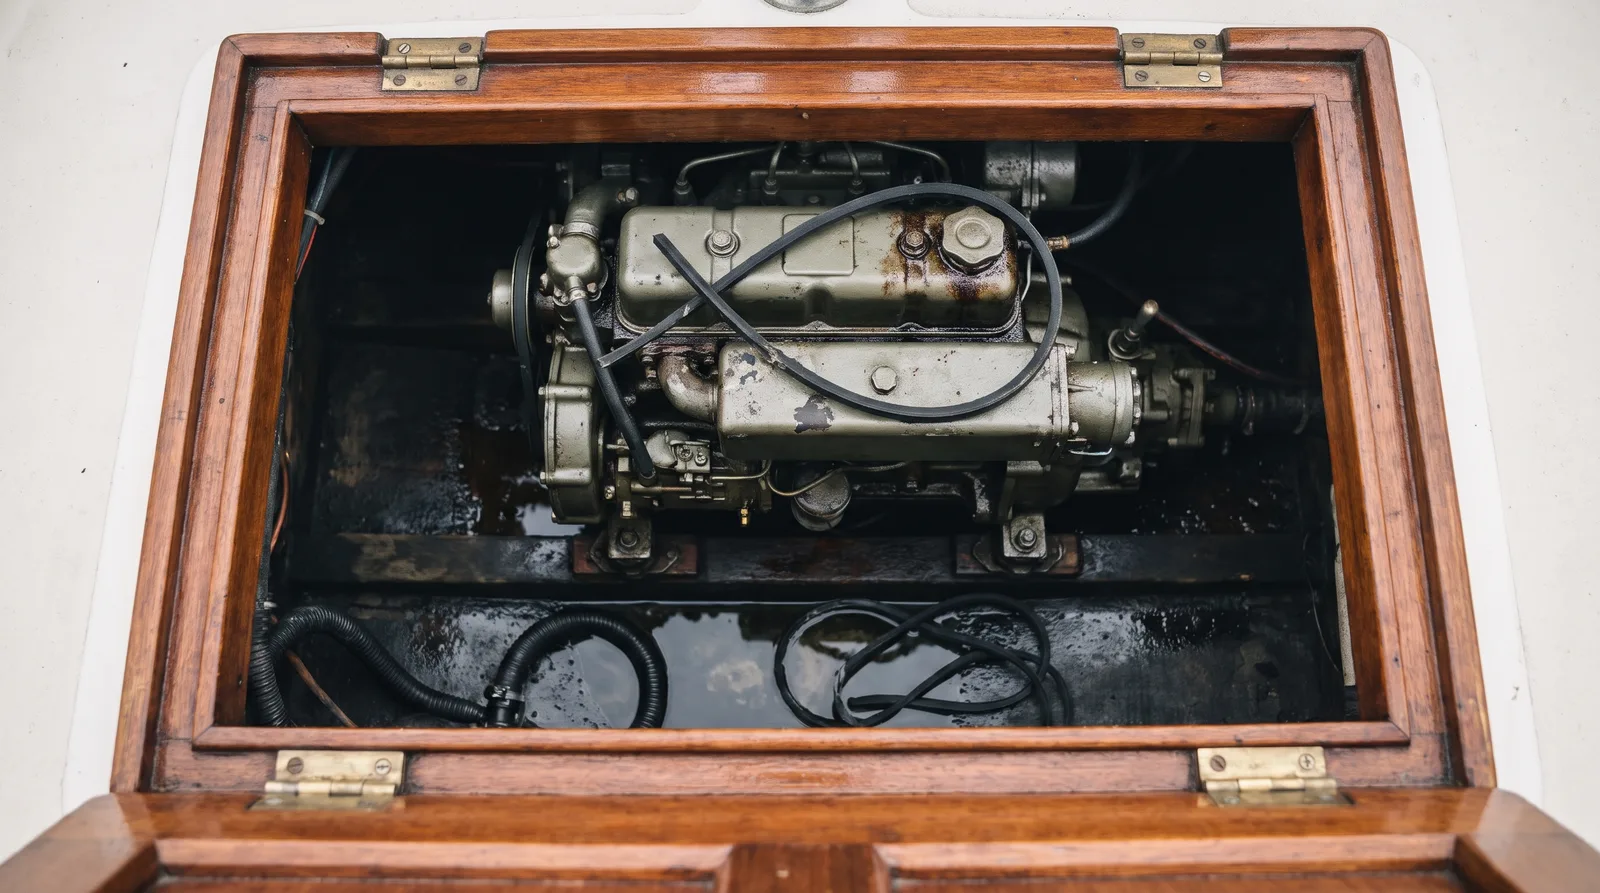
Ein Motor fällt aus auf dem Wasser, und plötzlich zählt jede Minute: auf der Donau mit Strömung Richtung Brückenpfeiler, an der Adria vor einer felsigen Küste, auf einem Salzkammergutsee mit auflandigem Wind. Wo die Kasko dann endet und wo sie greift, zeigt ein Fall von der Nordsee. Am 20. Oktober 2026 fiel auf einer 14,5 Meter langen Gaffelketsch, gebaut 1938, rund 15 Seemeilen vor dem Festland die Maschine aus, während schon Wasser eindrang. Die deutschen Seenotretter der DGzRS schleppten sie nach Cuxhaven, und unterwegs fielen zwei von drei Pumpen aus.
Der erste Satz ist der wichtigste und steht in allen drei Kaskotarifen gleich: Betriebsschäden an maschinellen Einrichtungen werden nicht ersetzt, ausdrücklich auch nicht unmittelbare Kurzschlussschäden und deren Folgeschäden (Basis A-5.2 e, Basis Plus und Premium A-6.2 e). Ein festgegangener Diesel im Motorboot, ein gerissener Keilriemen im Hilfsmotor der Segelyacht, ein zerfallener Impeller: für sich genommen ist das kein Versicherungsfall. Material- und Konstruktionsfehler sowie Abnutzung bleiben am betroffenen Teil ausgeschlossen (A-6.2 d), und Schäden durch mangelhafte Wartung oder Wartungsstau ersetzt keiner der Tarife (A-6.2 f, in der Basis A-5.2 f).
Der zweite Satz macht die Ursache wertvoll. Beim Materialfehler und bei der Abnutzung trifft der Ausschluss nur das unmittelbar betroffene Teil, Schäden an versicherten Sachen als unmittelbare Folge daraus sind mitversichert (A-6.2 d). Reißt eine verschlissene Schlauchschelle und läuft Wasser ins Boot, wird die Schelle nicht ersetzt, der durchnässte Innenausbau kann es werden. Beim Betriebsschaden nennt der Ausschluss die Folgeschäden dagegen ausdrücklich mit. Ob das eine oder das andere vorliegt, lässt sich nur klären, wenn das defekte Teil aufgehoben und der Ablauf aufgeschrieben wurde.
Der dritte Satz gilt für das, was danach passiert. Treibt das Boot ohne Motor auf eine Schotterbank, an eine Kaimauer oder gegen ein anderes Boot, ist das in Basis Plus und Premium ein Unfall: Stranden, An-Grund-Geraten und Kollision stehen ausdrücklich in den Bedingungen (A-3.1.1). Die Basis versichert keinen Unfall, sie nennt Naturgewalten wie Sturm ab Windstärke 8, Brand und Explosion sowie den Diebstahl des ganzen Fahrzeugs (A-3.1). Wie ein Strandungsschaden nach einem Motorausfall einzuordnen ist, steht in keiner Liste, es entscheidet der Hergang. Was das treibende Boot bei anderen anrichtet, ist Sache der Haftpflicht.
Aufwendungen, auch erfolglose, die im Versicherungsfall einen gedeckten Schaden abwenden oder mindern sollen, ersetzt die Kasko auch über die Versicherungssumme hinaus (Basis A-4.1, Basis Plus und Premium A-5.1). Der Satz hängt am gedeckten Schaden: Ein Schlepp, der nur nötig ist, weil der Motor steht, ist damit nicht schon erfasst. Notieren Sie deshalb, welche Gefahr der Schlepp abwenden sollte. Transportkosten zur Werft ersetzt die Kasko, wenn der Versicherungsfall sie verursacht hat, angerechnet auf die Versicherungssumme (Basis A-8.2, Basis Plus A-9.4, Premium A-9.2).
Die Maschine selbst kommt nur mit der Maschinenanlagen-Zusatzdeckung in den Vertrag, wenn sie vereinbart und im Versicherungsschein eingetragen ist (Basis Plus und Premium A-14). Versichert sind dann Hauptantrieb mit Getriebe, Welle und Propeller, Hilfsmaschinen, Stromerzeuger, Pumpen und elektrische oder hydraulische Winschen, und zwar gegen verborgene Material- und Fertigungsfehler, Konstruktionsfehler (jeweils ohne das fehlerhafte Teil), Wellenbruch samt Welle, Bedienungsfehler und Falschbetankung, nicht aber Dieselpest. Die Grenzen: Maschinen über zehn Jahre fallen heraus, gewartet werden muss nach Herstellerangaben durch eine Fachfirma, und die Selbstbeteiligung gilt je Schadenfall. In Premium vermittelt die Assistance bei einem Defekt ohne Versicherungsfall einen Sachverständigen (ZB Assistance A-3.3.2), sie repariert aber keine Maschine auf Kosten der Kasko, denn die Ausschlüsse gelten auch dort (A-4.1).
Für österreichische Eigner von Motorbooten, Segelyachten und Klassikern heißt das: Die Kasko steht für Rumpf, Ausrüstung und Unfallfolgen ein, die Maschine braucht ihre eigene Klausel. Wer im Herbst noch von der Adria ins Winterlager überstellt oder auf der Donau unterwegs ist, hat den Anker klar, die Lenzpumpe an einer eigenen Stromquelle und ein Wetterfenster mit Reserve. Und wer den Patent in der Tasche hat, weiß ohnehin: Ein stehender Motor ist erst dann ein Schaden, wenn danach etwas passiert.
ThemenpaketTeil 4 von 9
Im Schadenfall: melden, belegen, ausgezahlt bekommen
Alle Teile im Überblick
- Schaden am Boot
- Die eigene Police in zehn Minuten prüfen
- Leine in der Welle
- Motor fällt aus auf dem Wasser
- Zusammenstoß mit einem Berufsfahrzeug
- Grob fahrlässig am Steg
- Neu für alt in der Bootskasko
- Wertminderung nach dem Bootsschaden
- Wrack bergen lassen
- Zweimal derselbe Motorschaden, zwei Antworten
- Der Anruf am Freitag
- Zwei Anrufe am selben Vormittag
- Zwei gleiche Boote, zwei verschiedene Beträge
- Das Boot liegt am Grund, der Kran steht bereit
- Die Werft verlangt eine Akontozahlung
Zum Abhaken
Häufige Fragen
Ersetzt die Kasko den Motor, wenn er einfach ausfällt?
Nein. Betriebsschäden an maschinellen Einrichtungen und deren Folgeschäden sind in allen drei Tarifen ausgeschlossen. Ab Basis Plus kann die Maschinenanlagen-Zusatzdeckung vereinbart werden, für Maschinen bis zehn Jahre mit Wartung durch eine Fachfirma, gegen verborgene Mängel, Konstruktionsfehler, Wellenbruch und Bedienungsfehler.
Das Boot ist ohne Motor auf eine Schotterbank getrieben. Was gilt?
In Basis Plus und Premium sind Stranden und An-Grund-Geraten als Unfall versichert (A-3.1.1), Inspektionskosten nach einer gemeldeten Grundberührung kommen dazu, in Basis Plus bis 500 Euro (A-3.2). Die Basis versichert keinen Unfall. Schreiben Sie den Hergang genau in die Schadenmeldung.
Wer bezahlt das Abschleppen in den Hafen?
Ersetzt werden Aufwendungen, die im Versicherungsfall einen gedeckten Schaden abwenden oder mindern sollen. Ein Schlepp nur wegen eines stehenden Motors fällt nicht darunter. Notieren Sie, welche Gefahr der Schlepp abwenden sollte, und legen Sie die Rechnung der Schadenmeldung bei.
Ist der Außenborder am Beiboot in der Zusatzdeckung dabei?
Nein. Die Klausel gilt für die Maschinenanlage des versicherten Fahrzeugs und nimmt Beiboote, Jetskis und andere Wassersportgeräte ausdrücklich aus (A-14.2.2). Rohrleitungen samt Armaturen und die Tanks zählen ebenfalls nicht zu den versicherten Sachen (A-14.1).
Dazu passt
