Magazin / Magazin: Schadenfall
Baumstamm auf der Donau: wann der Schlag gegen Treibholz ein Kaskoschaden ist
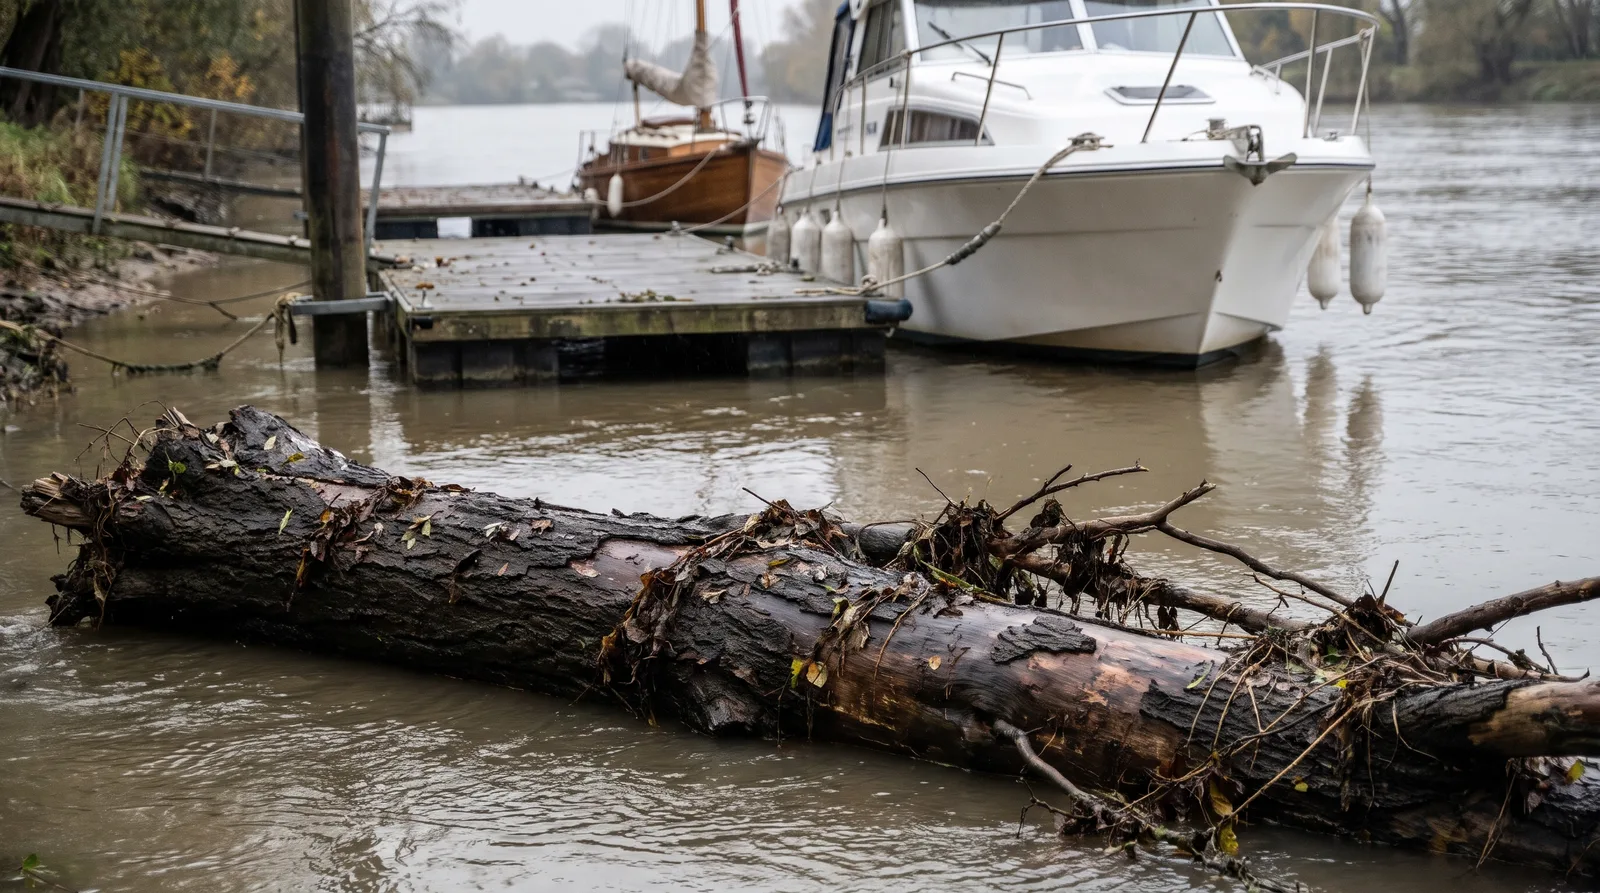
Ein Baumstamm im Fahrwasser, ein Schlag gegen den Antrieb, danach vibriert die Welle. Ob das ein Kaskoschaden ist, entscheiden wenige Sätze in der Polizze und der Nachweis des Hergangs.
7. November 20267 min LesezeitNAMMERT Assekuradeur GmbH
Ein Baumstamm auf der Donau, Äste im Inn, ein Stück Treibholz auf dem Attersee nach einem Gewitterwochenende: wann der Schlag gegen Treibholz ein Kaskoschaden ist, fragen Eigner meist erst, wenn die Welle schon vibriert. Aus Jahrzehnten Schadenakten kennen wir das Fallmuster gut. Nach Hochwasser treiben ganze Stämme, verlorene Paletten oder abgerissene Fender, und auf einem Fluss mit Strömung bleibt oft wenig Zeit zum Ausweichen. Was dann zählt, sind drei Sätze in der Polizze.
Der erste Satz steht in Basis Plus und Premium beim Unfall: Ausdrücklich dazu gehören das Stranden, das Kentern, das An-Grund-Geraten und die Kollision mit festen und/oder schwimmenden Gegenständen (A.3.1.1). Das gilt für die Motoryacht mit Z-Antrieb auf der Donau ebenso wie für die Segelyacht mit Saildrive am Traunsee oder das Hausboot auf dem Fluss. Die Basis kennt den Unfall als versichertes Ereignis nicht. Sie nennt Naturgewalten wie Sturm ab Windstärke 8, Hagel, Blitzschlag und Erdbeben, Brand und Explosion sowie den Diebstahl des gesamten Fahrzeugs (A-3.1), einen Treibholzschlag nicht.
Der zweite Satz entscheidet, wie ein Propellerschaden eingeordnet wird. Betriebsschäden an maschinellen Einrichtungen sind in allen drei Kaskotarifen ausgeschlossen, samt Folgeschäden (Basis A-5.2 e, Basis Plus und Premium A-6.2 e), Abnutzung im gewöhnlichen Gebrauch am unmittelbar betroffenen Teil ebenso (A-6.2 d, Basis A-5.2 d). Ein verbogenes Blatt kann also Folge einer Kollision mit einem schwimmenden Gegenstand sein oder ein Schaden aus dem Betrieb. Das klärt der nachgewiesene Ablauf: Schlagspuren, ein Foto vom Treibholz, Ort, Uhrzeit und Pegel der Donau sind dafür wertvoller als jede nachträgliche Schilderung.
Für den Antrieb selbst gibt es die Maschinenanlagen-Zusatzdeckung, wenn sie vereinbart und in der Polizze dokumentiert ist (Basis Plus und Premium A-14, nicht in der Basis). Sie umfasst die Hauptantriebsanlage einschließlich Getriebe, Welle und Propeller und ersetzt unter anderem Schäden als Folge einer Deformation oder eines Bruchs der Welle samt Welle (A-14.2.2 c) und als Folge eines Bedienungsfehlers (A-14.2.2 d). Grenzen gibt es drei: Maschinen über zehn Jahre scheiden aus der Klausel aus, die Wartung muss nach Herstellerangaben eine Fachfirma gemacht haben (A-14.3), und der Selbstbehalt gilt je Schadenfall (A-14.4).
Beim Jetski ist der Wortlaut enger. Motorschäden durch Wasserschlag sind ausgeschlossen, außer sie sind direkte Folge einer Kollision mit einem festen Gegenstand (Basis A-9.2.1, Basis Plus A-10.4.2, Premium A-10.3.2). Die Unfalldefinition trennt selbst zwischen festen und schwimmenden Gegenständen, die Ausnahme nennt nur den festen. Ob ein treibender Stamm darunter fällt, lässt der Wortlaut offen, deshalb gehört in die Meldung, woran der Jetski gestoßen ist. Rumpfschäden am Jetski sind ausgeschlossen, solange sie den bestimmungsgemäßen Gebrauch nicht einschränken (Basis A-9.2.2, Basis Plus A-10.4.3, Premium A-10.3.3).
Der dritte Satz gilt für die Zeit nach dem Schlag. Sie sind verpflichtet, alle zumutbaren Maßnahmen zur Abwendung und Minderung des Schadens zu ergreifen (B-3.2.2), die Aufwendungen dafür ersetzt die Kasko im Versicherungsfall, auch erfolglose (Basis Plus und Premium A-5.1). Gemeldet wird unverzüglich schriftlich (B-3.2.1), und vor der Reparatur muss eine Besichtigung möglich sein (B-3.2.4). Wer das alte Propellerblatt wegwirft, wirft den besten Beweis weg. Die Inspektionskosten aus A-3.2 hängen ausdrücklich an einer angezeigten Grundberührung; wer nach einem Treibholzschlag zum Nachsehen kranen will, spricht das vorher mit uns ab.
Einen Verursacher gibt es beim Baumstamm aus dem Hochwasser in aller Regel nicht, bei einer verlorenen Palette, einem abgetriebenen Steg oder einem losgerissenen Beiboot manchmal schon. Ist ein Dritter bekannt, geben Sie uns alle Auskünfte und Unterlagen für den Anspruch gegen ihn (B-3.2.5). Der Selbstbehalt wird je Schadenfall abgezogen (A-4.1) und nach fünf schadenfreien Versicherungsjahren beim ersten Versicherungsfall halbiert (A-4.4). Zur Haftpflicht wird der Fall erst, wenn das getroffene Boot danach ein anderes Boot oder einen Steg beschädigt.
ThemenpaketTeil 5 von 10
Im Schadenfall: melden, belegen, ausgezahlt bekommen
Alle Teile im Überblick
- Schaden am Boot
- Die eigene Police in zehn Minuten prüfen
- Leine in der Welle
- Motor fällt aus auf dem Wasser
- Baumstamm auf der Donau
- Zusammenstoß mit einem Berufsfahrzeug
- Grob fahrlässig am Steg
- Neu für alt in der Bootskasko
- Wertminderung nach dem Bootsschaden
- Wrack bergen lassen
- Zweimal derselbe Motorschaden, zwei Antworten
- Der Anruf am Freitag
- Zwei Anrufe am selben Vormittag
- Zwei gleiche Boote, zwei verschiedene Beträge
- Das Boot liegt am Grund, der Kran steht bereit
- Die Werft verlangt eine Akontozahlung
Zum Abhaken
Häufige Fragen
Zahlt die Kasko, wenn Treibholz auf der Donau den Propeller verbiegt?
In Basis Plus und Premium ist die Kollision mit schwimmenden Gegenständen ein Unfall (A.3.1.1). Ob der Propellerschaden darunter fällt oder als Betriebsschaden ausgeschlossen ist, entscheidet der nachgewiesene Hergang, also Fotos, Schlagspuren und das aufgehobene Teil.
Deckt die Basis einen Treibholzschlag?
Nein, die Basis kennt den Unfall nicht als versichertes Ereignis. Sie nennt Naturgewalten wie Sturm ab Windstärke 8, Brand und Explosion sowie den Diebstahl des gesamten Fahrzeugs (A-3.1). Wer viel auf Donau oder Inn unterwegs ist, bedenkt das bei der Wahl des Tarifs.
Darf ich den Propeller sofort selbst wechseln?
Wenn die Weiterfahrt es verlangt, ja, aber das alte Teil aufheben. Vor der Wiederinstandsetzung muss eine Besichtigung möglich sein (B-3.2.4), und das verbogene Blatt ist oft der einzige Beleg für den Schlag.
Dazu passt
