Magazin / Bordfunk · Folge 6
Motorschaden am Boot: die Ursache entscheidet, nicht die Rechnung
Derselbe kaputte Motor kann voll versichert sein oder gar nicht. Es kommt auf die Ursache an.
18. September 202610 minNAMMERT Assekuradeur GmbH
Die Folge zum Nachlesen
Willkommen beim Bordfunk, Folge sechs. Heute geht es um den Motor. Wenn an Bord eine Maschine ausfällt, lautet die erste Frage in der Schadenregulierung nicht, was die Reparatur kostet, sondern warum der Schaden entstanden ist. Die Kasko fragt nach der Ursache. Derselbe kaputte Motor kann voll versichert sein oder gar nicht, je nachdem, was vorher passiert ist. Wir gehen das in fünf Schritten durch: was die Kasko am Motor versichert, was sie ausschließt, wo die Grenze in der Praxis verläuft, was die Maschinenanlagen-Zusatzdeckung ändert, und was Sie tun, wenn der Motor stehen bleibt.
Erster Schritt, was versichert ist. Nach A-1.1 unserer Kasko-Bedingungen gehören die maschinellen und technischen Einrichtungen zum versicherten Fahrzeug. Der eingebaute Motor ist also mitversichert, ohne dass man ihn eigens nennen muss. Anders beim Außenbordmotor. Der ist nach A-1.3 nur dann mitversichert, wenn er beantragt ist und mit einer eigenen Versicherungssumme im Versicherungsschein steht. Wenn Ihr Boot einen Außenborder hat, ist das der erste Satz, den Sie in Ihrem Versicherungsschein nachsehen sollten.
Mitversichert heißt aber nicht, dass jeder Schaden am Motor bezahlt wird. Die Kasko leistet, wenn ein bestimmtes Ereignis den Schaden verursacht hat. In Basis Plus und Premium nennt A-3.1 den Unfall des Fahrzeugs, also etwa Stranden, Kentern, Grundberührung oder die Kollision mit festen oder schwimmenden Gegenständen. Dazu Naturgewalten wie Sturm ab Windstärke acht, Hagel, Blitzschlag und Erdbeben. Dann Brand und Explosion. Und schließlich Diebstahl, auch von Teilen, die mit dem Fahrzeug verbunden sind, sowie mut- oder böswillige Beschädigung durch Personen, die das Boot nicht benutzen dürfen. In der Basis-Kasko ist die Liste kürzer, dort stehen Naturgewalten, Brand und Explosion und der Diebstahl des ganzen Fahrzeugs. Ein Motorschaden ist in der Kasko also dann ein Fall, wenn er die Folge eines dieser Ereignisse ist.
Zweiter Schritt, was ausgeschlossen ist. Hier stehen die Sätze, an denen sich die meisten Motorschäden entscheiden, in der Basis unter A-5.2, in Basis Plus und Premium unter A-6.2. Nicht ersetzt werden Schäden durch Konstruktions-, Fabrikations- oder Materialfehler und durch Abnutzung im gewöhnlichen Gebrauch, jeweils an den unmittelbar betroffenen Teilen. Nicht ersetzt werden Betriebsschäden an maschinellen Einrichtungen, ausdrücklich auch unmittelbare Kurzschlussschäden, und deren Folgeschäden. Nicht ersetzt werden Schäden durch mangelhafte Wartung oder Wartungsstau. Dazu kommen Rost, Oxydation, Korrosion und Kavitation. Und Witterungseinflüsse wie Eis und Frost, es sei denn, sie sind die Folge von Sturm, in der Basis die Folge einer versicherten Elementargefahr.
Das Wort Betriebsschaden erklären die Bedingungen nicht eigens. Die Grenze ergibt sich aber aus ihrem Aufbau. Versichert ist, was durch eines der genannten Ereignisse geschieht. Was sich der Motor im laufenden Betrieb selbst antut, weil ein Teil verschleißt, heiß läuft oder bricht, ohne dass vorher ein solches Ereignis eingetreten ist, das fällt unter die Ausschlüsse. Ein Motor, der auf ruhigem Wasser einfach aufgibt, ist deshalb in aller Regel kein Kaskofall.
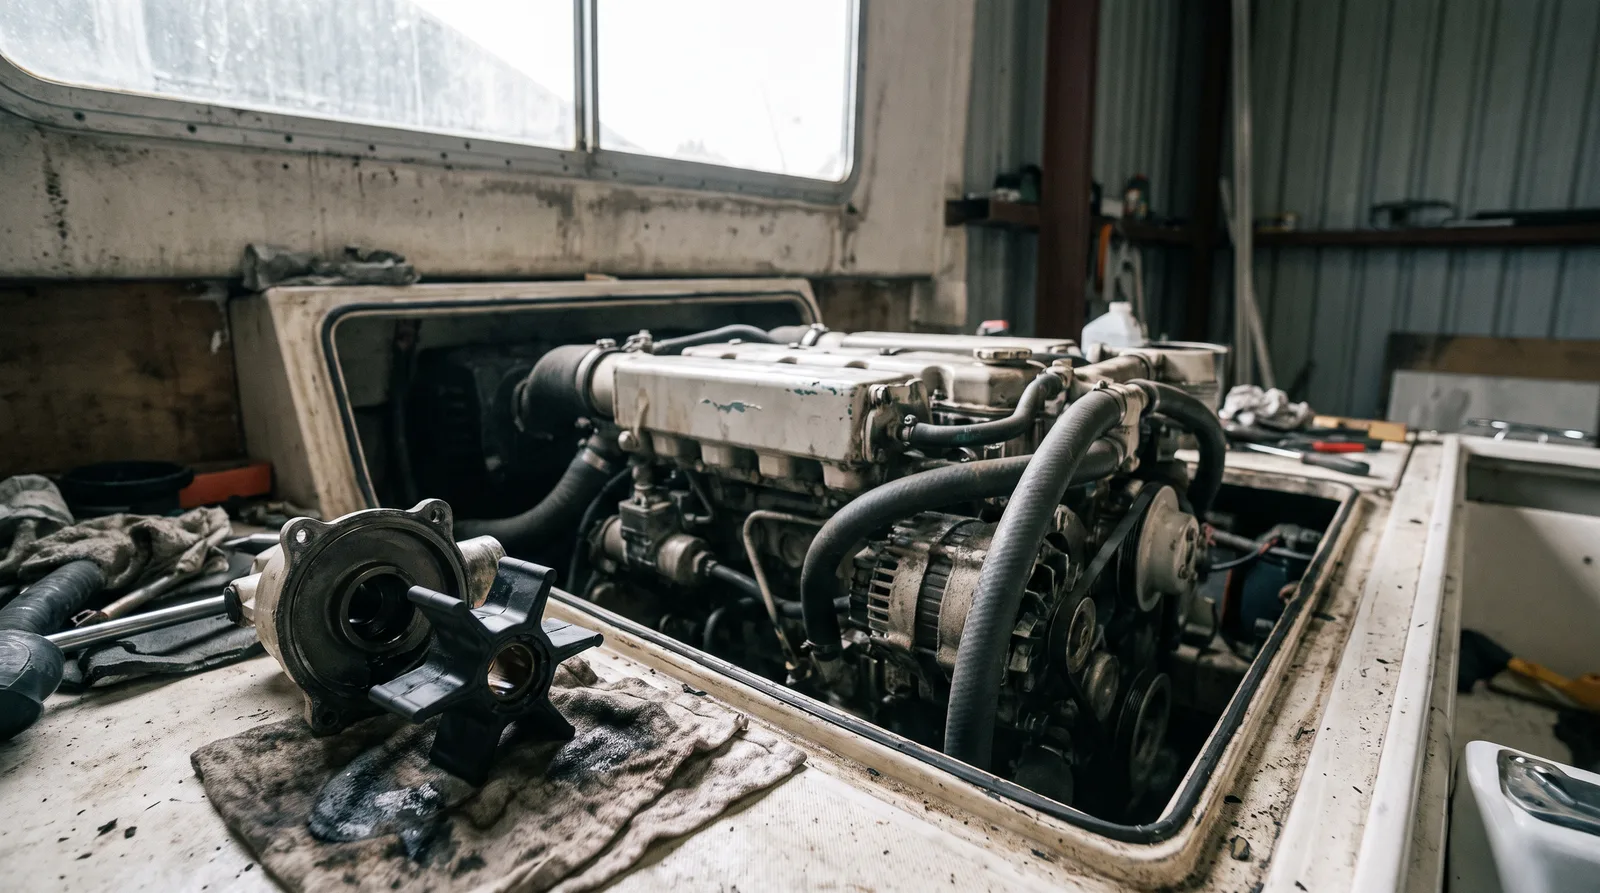
Dritter Schritt, die Grenze in der Praxis. Dazu vier Lagen, die in der Regulierung immer wiederkehren. Erste Lage: Das Boot läuft auf Grund, der Propeller verbiegt, die Welle bekommt einen Schlag. Das ist eine Grundberührung und damit ein Unfall des Fahrzeugs, in Basis Plus und Premium ein Kaskofall. Zusätzlich sind dort nach A-3.2 die Inspektionskosten nach einer angezeigten Grundberührung mitversichert, in Basis Plus bis fünfhundert Euro. Zweite Lage: Der Motor läuft heiß und frisst sich fest, weil der Impeller der Kühlwasserpumpe seit Jahren nicht gewechselt wurde. Das ist Abnutzung und Wartungsstau, beides ausgeschlossen.
Dritte Lage: Im Winterlager reißt der Motorblock, weil das Kühlwasser nicht abgelassen wurde. Frost ist ein Witterungseinfluss und ausgeschlossen, solange er nicht die Folge von Sturm ist. Vierte Lage: Ein Blitz schlägt in den Mast, und danach ist die Motorelektronik tot. Blitzschlag ist ein versichertes Ereignis. Die Basis-Kasko schreibt ausdrücklich dazu, dass auch Überspannungs-, Überstrom- oder Kurzschlussschäden an elektrischen Einrichtungen Blitzschlagschäden sein können.
Ein Halbsatz aus den Ausschlüssen verdient einen zweiten Blick. Materialfehler und Abnutzung sind nur an den unmittelbar betroffenen Teilen ausgeschlossen. Schäden an anderen versicherten Sachen, die als unmittelbare Folge daraus entstehen, sind nach demselben Satz mitversichert. Für den Betriebsschaden an der Maschine selbst gilt das nicht, denn dort sind auch die Folgeschäden ausgeschlossen. Um diese Grenze ziehen zu können, braucht die Regulierung das beschädigte Teil. Wer es nach dem Ausbau wegwirft, nimmt sich selbst das beste Beweisstück.
Zwei Sonderfälle. Beim Außenbordmotor leisten Basis Plus und Premium keinen Ersatz, wenn er nicht mit einem Sicherungsbolzen oder einer vergleichbaren Diebstahlsicherung gesichert oder in einem verschlossenen Gebäude abgestellt war. In Basis Plus steht das unter A-6.7, in Premium unter A-6.5. Und beim Jetski schließen alle drei Kasko-Stufen Motorschäden durch Wasserschlag aus, es sei denn, der Schaden ist die direkte Folge einer Kollision mit einem festen Gegenstand. Darüber ging es ausführlich in Folge vier.
Vierter Schritt, die Maschinenanlagen-Zusatzdeckung. Es gibt sie in Basis Plus und Premium unter A-14, und sie gilt nur, wenn sie vereinbart ist und im Versicherungsschein steht. Dann besteht für die Maschinenanlage entgegen den Ausschlüssen Versicherungsschutz bis zur Versicherungssumme, allerdings in einem genau beschriebenen Umfang. Versichert sind die Hauptantriebsanlage mit Getriebe, Welle und Propeller, Hilfsmaschinen und Hilfsaggregate, Wasseraufbereitung, Kühlanlagen, Anlagen zur Stromerzeugung und Stromumsetzung, Pumpen, Davits und Kräne sowie elektrisch oder hydraulisch betriebene Winschen und Stellmotoren. Nicht dazu gehören Rohrleitungen mit ihren Armaturen und die Vorrats- und Betriebstanks. Und eine Grenze sollte jeder kennen: Maschinen, die älter als zehn Jahre sind, fallen aus dieser Klausel heraus.
Was die Zusatzdeckung dann leistet, sind fünf Dinge. Erstens die Falschbetankung, also Wasser oder der falsche Kraftstoff im Tank, auch verunreinigter Kraftstoff. Dazu gehören das Abpumpen und Entsorgen, die Reinigung des Kraftstoffsystems und der Ersatz des Kraftstoffs. Dieselpest ist ausdrücklich nicht dabei. Zweitens und drittens Schäden als Folge eines verborgenen Material- oder Fertigungsfehlers oder eines Konstruktionsfehlers, wobei das fehlerhafte Teil selbst nicht ersetzt wird. Viertens die Deformation oder der Bruch der Welle, hier einschließlich Reparatur oder Ersatz der Welle. Und fünftens der Bedienungsfehler. Das gilt für die Maschine des versicherten Fahrzeugs, nicht für Beiboote, Jetskis oder andere Wassersportgeräte. Abnutzung und Wartungsstau stehen auch in dieser Liste nicht.
An der Zusatzdeckung hängen zwei Bedingungen. Die Maschinen müssen nach den Angaben des Herstellers von einer Fachfirma gewartet worden sein, das ist die Voraussetzung dafür, dass überhaupt geleistet wird. Heben Sie die Rechnungen der Werkstatt deshalb auf, sie sind im Schadenfall Ihr Nachweis. Und läuft noch eine Herstellergarantie, treten Sie diese Ansprüche bei der Regulierung bis zur Höhe der Entschädigung an uns ab. Die Selbstbeteiligung aus dem Versicherungsschein gilt auch hier, und zwar je Schadenfall.
Fünfter Schritt, wenn der Motor stehen bleibt. Die Bedingungen nennen unter B-3.2 Ihre Pflichten nach einem Schaden, und sie sind leichter einzuhalten, als es klingt. Melden Sie den Schaden unverzüglich schriftlich. Tun Sie, was zumutbar ist, um ihn klein zu halten, und folgen Sie Weisungen, wenn wir welche geben. Geben Sie uns vor Beginn der Reparatur Gelegenheit zur Besichtigung, und lassen Sie die Untersuchung der Ursache zu. Verkaufen Sie beschädigte Teile nicht, bevor der Versicherungsfall anerkannt ist. Einen Sachverständigen beauftragen Sie am besten in Abstimmung mit uns, denn seine Kosten werden nur erstattet, wenn wir die Beauftragung veranlasst oder ihr zugestimmt haben. Wer eine dieser Pflichten grob fahrlässig verletzt, muss mit einer Kürzung rechnen, wer sie vorsätzlich verletzt, verliert den Versicherungsschutz.
Zum Schluss, was Sie heute prüfen können. Erstens: Welche Kasko-Stufe steht in Ihrem Versicherungsschein? Zweitens: Ist Ihr Außenborder mit eigener Summe eingetragen, und steckt die Diebstahlsicherung? Drittens: Ist die Maschinenanlagen-Zusatzdeckung vereinbart, und ist Ihre Maschine jünger als zehn Jahre? Viertens: Liegen die Wartungsrechnungen einer Fachfirma geordnet vor? Und fünftens: Ist der Motor fachgerecht eingewintert, bevor der erste Frost kommt? Die Bedingungswerke, auf die sich diese Folge stützt, sind auf der Seite zur Folge verlinkt. Danke fürs Zuhören, und bis zur nächsten Folge im Bordfunk.
Ein Motorschaden ist teuer, und in der Regulierung entscheidet nicht die Höhe, sondern die Ursache. Die Kasko leistet bei Unfall, Naturgewalt, Brand und Diebstahl. Verschleiß, Betriebsschäden, Wartungsstau und Frost schließt sie aus. Diese Folge zeigt an vier typischen Lagen, wo die Grenze verläuft, für Motorboot und Segelyacht mit Einbaumotor wie für den Außenborder.
Dazu die Maschinenanlagen-Zusatzdeckung in Basis Plus und Premium: was sie abdeckt, von der Falschbetankung bis zum Bedienungsfehler, wo ihre Grenzen liegen, zehn Jahre Maschinenalter und Wartung durch eine Fachfirma, und was Sie nach einem Schaden tun sollten, bevor die Werft den Motor zerlegt.
Shownotes
Dazu passt