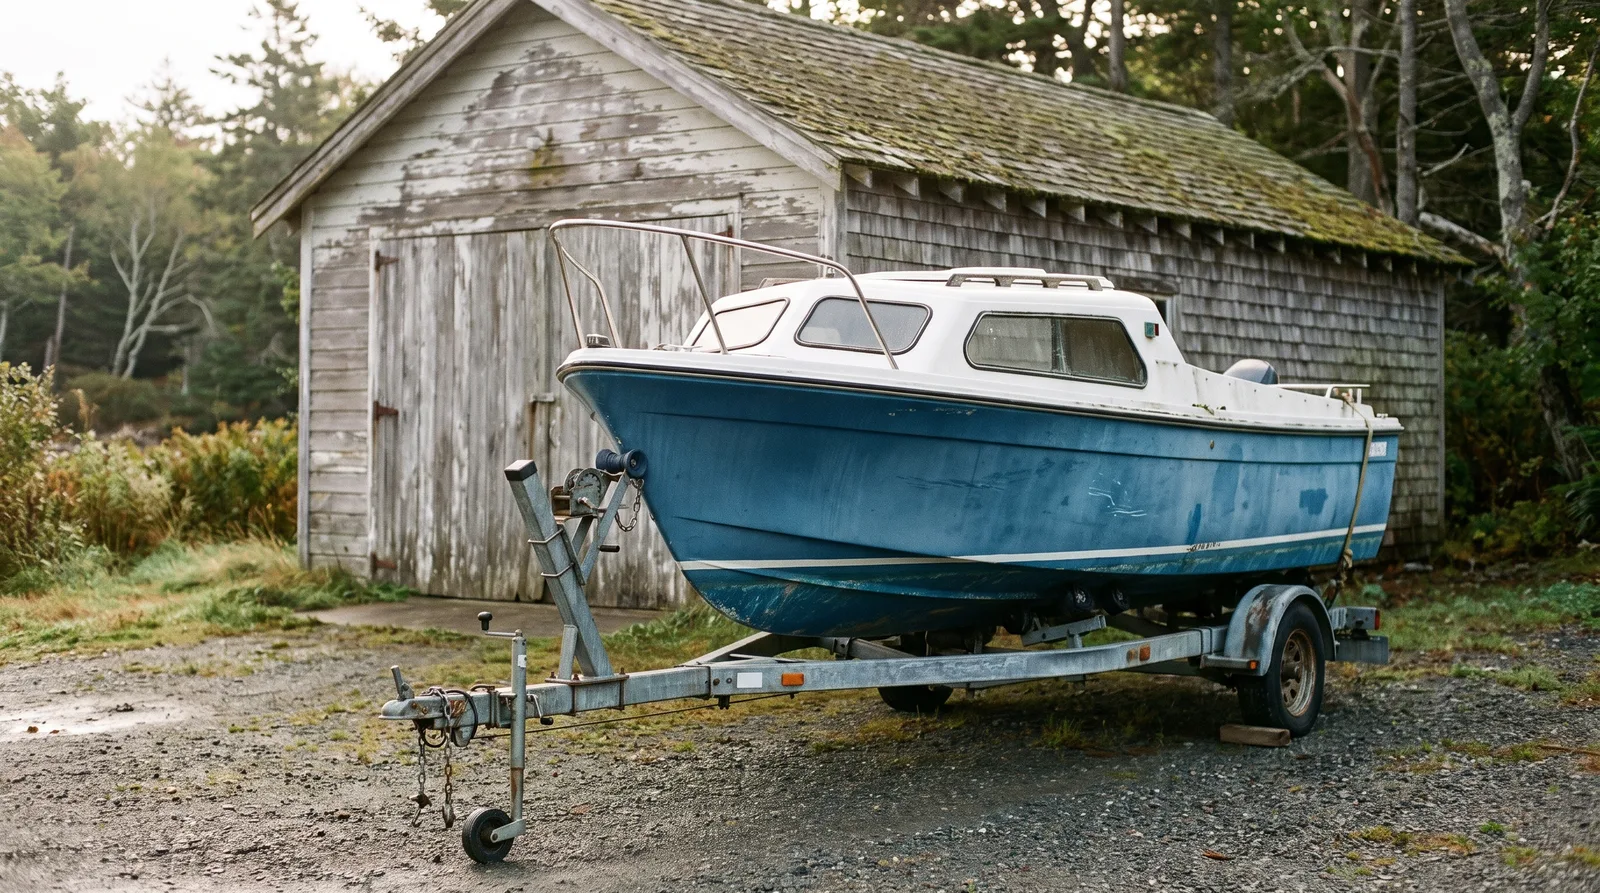
Bayliner Capri 2052 im Versicherungs-Check: was in der Polizze stehen muss
Teil 1 der Reihe: Mit der Bayliner Capri 2052 sind wir nicht gefahren. Wir prüfen, was in der Polizze für dieses Motorboot stehen muss.
11. Oktober 20266 min LesezeitNAMMERT Assekuradeur GmbH
Diese Reihe nimmt sich in vier Teilen ein einziges Boot vor: die Bayliner Capri 2052, ein Motorboot, das typischerweise auf dem Trailer ans Wasser kommt, an den Attersee, an den Wörthersee oder über die Tauern an die Adria. Das Vorbild sind Bootstests in mehreren Folgen, wie sie Fachzeitschriften bringen. Der Unterschied gehört an den Anfang: Wir sind mit diesem Boot nicht gefahren, keinen Meter. Das ist kein Fahrtest, und über Fahrverhalten, Verarbeitung oder Qualität des Modells sagen wir nichts. Wir machen einen Versicherungs-Check und schauen nur darauf, was in der Polizze für so ein Boot stehen muss. Die Bayliner Capri 2052 ist bei uns versichert, deshalb beginnt die Reihe mit ihr.
Der erste Prüfpunkt ist der Name. In Kaufverträgen und Zulassungsunterlagen, die uns zu diesem Modell erreichen, steht es unterschiedlich: Capri LS 2052, 2052 Capri Cuddy, Capri 2052 LS, Capri 2052 CK, 2052 LS oder einfach 2052. Für den Versicherungsschutz zählt, dass Polizze und Boot zusammenpassen, denn die Unfallversicherung bezieht sich ausdrücklich auf das im Versicherungsschein bezeichnete Fahrzeug (A-1.2 AVB Unfall). Schreiben Sie die Bezeichnung so in den Antrag, wie sie in den Papieren steht, und geben Sie die Rumpfnummer dazu an. Sie ist das Merkmal, an dem ein Boot im Schadenfall oder nach einem Diebstahl eindeutig erkannt wird, auch wenn drei Boote am selben Steg denselben Namen tragen.
Der zweite Punkt ist der Motor. Ein Motorboot dieser Klasse kann mit einem Innenborder und Z-Antrieb oder mit einem Außenborder ausgerüstet sein, und für den Vertrag ist das nicht dasselbe. Der fest eingebaute Motor zählt zu den maschinellen Einrichtungen und ist mit dem Fahrzeug versichert (A-1.1 der Kaskobedingungen). Ein Außenbordmotor braucht dagegen einen eigenen Eintrag mit Versicherungssumme in der Polizze (A-1.3 c), sonst ist er in der Kasko nicht dabei. Ab Basis-Plus kommt eine Sicherungspflicht hinzu: Für Schäden am Außenbordmotor gibt es keinen Ersatz, wenn er weder mit Sicherungsbolzen noch mit einer vergleichbaren Diebstahlsicherung gesichert oder in einem verschlossenen Gebäude abgestellt war (A-6.7, im Premium A-6.5).
Der dritte Punkt ist, wer am Steuer stehen darf. In der Haftpflicht darf nur ein berechtigter Führer das Boot gebrauchen, und nur mit der erforderlichen behördlichen Erlaubnis (A-5 AVB Haftpflicht). In der Kasko gibt es keinen Ersatz, wenn eine nicht qualifizierte Person ohne das amtlich vorgeschriebene Dokument gefahren ist (A-6.2 b, in der Basis A-5.2 b). Die Bedingungen sagen Führerschein, in Österreich ist das je nach Gewässer das Patent. Ob auf einem See ein Motorboot mit Verbrennungsmotor überhaupt fahren darf, regelt auf vielen österreichischen Seen das Landesrecht. Wer das Boot an Freunde verleiht, klärt das vorher, denn die Pflichten nach einem Schaden gelten auch für sie (B-3.2.8).
Das Fahrtgebiet ist für österreichische Eigner der Punkt mit der größten Fallhöhe, weil das eigene Land keine Küste hat und die Adria trotzdem nah ist. Die Bedingungen unterscheiden die EU-Binnengewässer, zu denen alle Binnengewässer innerhalb der geografischen Grenzen Europas gehören, von Fahrtgebieten mit Nordsee, Ostsee, Mittelmeer und darüber hinaus (A-2.2, in der Basis A-2.3). Wer nur Binnengewässer vereinbart hat, ist auf dem Traunsee und auf der Donau versichert, in der Kvarner Bucht aber nicht. In der Basis gilt Schutz außerhalb des Fahrtgebiets nur nach vorheriger ausdrücklicher Vereinbarung (A-2.2), im Premium ist eine kurzfristige Erweiterung von höchstens sechs Wochen im Versicherungsjahr eingeschlossen (A-2.1.1). Die Reise mit dem Gespann behandelt der vierte Teil dieser Reihe.
Bleibt der Tarif, und der entscheidet über mehr als den Beitrag. Die Kasko Basis versichert Sturm ab Windstärke 8, Hagel, Blitzschlag, Erdbeben, Brand, Explosion und den Diebstahl des ganzen Fahrzeugs (A-3.1). Ein Unfall wie das An-Grund-Geraten oder eine Kollision ist dort nicht versichert; den gibt es erst ab Basis-Plus (A-3.1.1), zusammen mit Einbruchdiebstahl, Teilediebstahl und Vandalismus (A-3.1.4). In der Unfallversicherung ist in der Basis nur der Eigner versichert, in Basis-Plus auch die Familie ersten Grades, erst im Premium alle berechtigten Insassen (A-1.1 AVB Unfall), weltweit im Zusammenhang mit dem Gebrauch des Boots. Den richtigen Wert behandelt der zweite Teil dieser Reihe, typische Schäden der dritte.
Versicherungs-CheckTeil 1 von 4
Bayliner Capri 2052 im Versicherungs-Check für Österreich
Alle Teile im Überblick
- Bayliner Capri 2052 im Versicherungs-Check
- Bayliner Capri 2052 im Versicherungs-Check
- Bayliner Capri 2052 im Versicherungs-Check
- Bayliner Capri 2052 im Versicherungs-Check
- Der Slipwagenfahrer am Chiemsee
- Eine Kurve zu eng
Zum Abhaken
Häufige Fragen
Haben Sie die Bayliner Capri 2052 getestet?
Nein, wir sind mit dem Boot nicht gefahren. Die Reihe ist ein Blick aus Versicherungssicht und sagt nichts über Fahrverhalten, Verarbeitung oder Qualität des Modells.
Gilt meine Polizze in Kroatien, wenn dort nur Binnengewässer steht?
Nein. Die kroatische Küste gehört zum Mittelmeer und liegt damit außerhalb eines Fahrtgebiets, das nur die Binnengewässer nennt. Erweitern Sie das Fahrtgebiet vor der Reise; im Premium gibt es zusätzlich eine kurzfristige Erweiterung bis sechs Wochen.
Was gilt, wenn mein Bekannter kein Patent hat?
Wird ein Patent für das Gewässer verlangt und fehlt es, leistet die Kasko keinen Ersatz für Schäden, die er dabei verursacht (A-6.2 b). In der Haftpflicht müssen Sie dafür sorgen, dass nur jemand mit der erforderlichen Erlaubnis fährt (A-5).
Dazu passt